

烧椒牛肉:5公里8家店,贵州风味还能火多久
又火了一个贵州品类
5公里开了8家店,贵州烧椒牛肉正成为餐饮圈的新热点
最近在大众点评搜“烧椒牛肉”,5公里范围内能翻出大约8家门店。
阿妹纪·地摊烧椒牛肉的门店最密,近80家店大多落在北京,人均50元以上;重庆的贵州阿兰地摊烧烧椒牛肉接近60家,云南的佐阿姐家烧椒牛肉约50家,人均相对低一些,在40元左右....
公开信息显示,烧椒牛肉本是四川、贵州一带常见的下饭菜,地摊烧椒牛肉把它做成了涮肉涮菜的火锅,吃法是“先吃牛肉、再涮蔬菜”,人均五六十,走的是性价比路线。
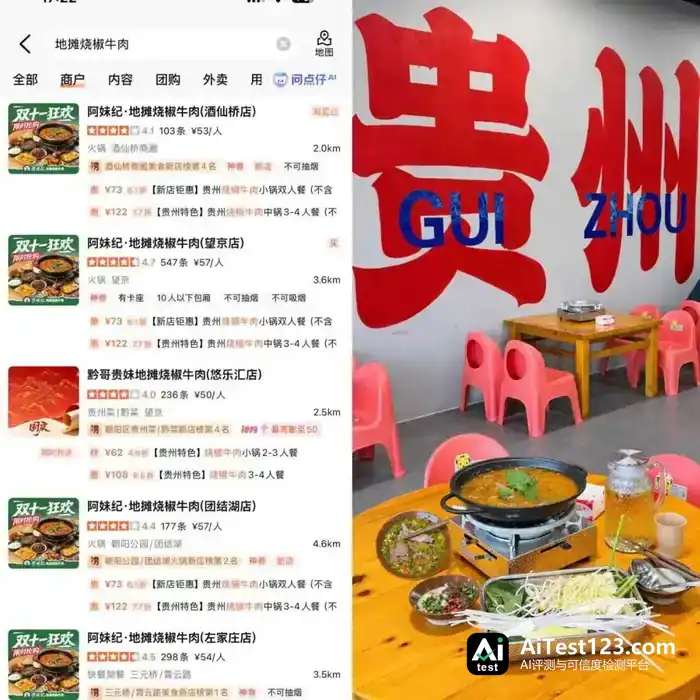
通常的做法,是把烧过的辣椒等配料和牛肉一起炒,再加汤汁做成主锅;部分门店会放烧茄子和烧番茄,让焦香、蔬菜味和牛肉混在一起,同时留出后面涮青菜的空间。多数门店采用半自助模式,蔬菜自助、水果免费、米饭畅吃,牛肉吃完还能接着涮菜。
牛肉撑起主菜的价值感,蔬菜和米饭负责让人吃饱,人均50多块吃一顿火锅,比正餐便宜,比快餐丰盛。
其实这套配置和走红路径,和2023年爆火的渣渣牛肉火锅很像。
同样是牛肉当主菜、强调下饭和涮菜、人均只要五六十,这条赛道曾跑出头部品牌,半年拓店超100家。可没过多久,渣渣牛肉火锅就降温了,那些品牌玩家也不见了踪影。
如今地摊烧椒牛肉火了,它接得住这波需求吗?品类能火多久?最后会不会重走渣渣牛肉的路?
酸汤、烙锅之后又是烧椒,贵州风味一轮接一轮地火
地摊烧椒牛肉的走红,很大程度上来自贵州美食地域风味的“衍变”。
“烧椒”本身就有认知基础,烧椒茄子、烧椒皮蛋、烧椒炒菜、拌饭,早就出现在餐饮菜单里。
雀巢专业餐饮《2025中国中式餐饮白皮书》显示,2020-2024年烧椒相关菜品由约380道增至约1000道,复合增速约27%。从一道菜扩大成一锅,消费场景也跟着变了。
熟悉的风味让尝试门槛变低,新的吃法给了顾客到店的理由。
大约半年前,北京、广州、成都等一二线城市有一批“豆米火锅”门店带起热度,同样是贵州品类,主打“可汤可涮可拌饭”,目前全国门店数量最多的是陈氏人家豆米火锅,约近100店。
把烧椒牛肉放进近几年贵州餐饮的变化里看,它的走红就有了更清晰的来路。
酸汤火锅、夺夺粉火锅是最早出现的,后来贵州烙锅、豆米火锅也跟上,这些贵州风味美食各自找路子走出原来的地域场景,让更多外地消费者尝到了贵州味道。

酸汤火锅火了以后,海底捞、九毛九等头部品牌直接看中,很快跟进推新品,甚至开副牌;夺夺粉的路子是把小吃做成锅物,凉粉这类特色食材配上涮煮、围桌吃,街头小吃因此有了聚餐的可能,笔记安顺、黔记安顺等品牌就这么跑了出来;贵州烙锅的体验则落在锅面和蘸料上……
这些品类的风味和操作流程不完全一样,出圈路径却非常一致:把地方特色的吃法整理成顾客容易理解的产品,再组合主菜、配菜和就餐体验,以品牌角色走进新的城市。
一面是地方餐饮走红,加上消费需求的推动。地方风味给了人们尝新的理由,游客在贵州认识一道菜,回到居住城市后,也有机会通过当地门店继续接触它。同时,理性消费占主导,这种既有地域风味体验又足够有价值感的体验,也会在人们中间快速刮起一阵打卡热潮。
另一面,站在餐饮人的角度,行业需要开辟新产品、新场景和新品类。这两年贵州餐饮频繁出圈,从最早的酸汤火锅,到夺夺粉火锅,再到贵州烙锅、豆米火锅和烧椒牛肉火锅,能感受到餐饮人越来越希望在地域风味基础上挖掘和创新热门品类,给餐饮市场创造“新鲜血液”的同时,把地方小众风味带到大众面前,让有实力的经营者有机会做出新的生意。

小结
不过,餐饮进入“向内时代”,品类带来行业热度和消费刺激的同时,实际考验并不低。
其一,烧椒牛肉和过去的渣渣牛肉、豆米火锅等类似,复制门槛低,品类爆火后,成熟的供应链端很快覆盖标准化烧椒底料,商家直接拿货就能开店,产品配方和模式极易被模仿;
其二,性价比是优势,门店经营的成本却是现实问题,地摊烧椒牛肉主打平价、素菜自助,靠翻台盈利,对房租、人工、食材成本的容错空间很小,客流一旦下滑,盈亏平衡压力陡增;
其三,爆款品类往往活不长,这道坎能不能迈过去?眼下,网红效应和流量已经撑不起一个品牌,更撑不起一个品类长久立足。落到连锁品牌和门店的日常经营上,靠的是供应链稳定、食材过硬。消费者新鲜感一过,复购往下掉,这股风说散也就散了。
对经营者来说,品类热度该拿来验证产品、打磨服务,再据此判断扩张的快慢。把它包装成加盟噱头、拿来透支信任,就走偏了。














