上海合晶定增砍补流:7亿投12英寸硅片,项目投资缺口靠银团贷款

资讯 AI 行业观察 作者:价值刻度 全文 2962 字 · 约 8 分钟读完 配图 6 张 分类融资

股权融资杯水车薪,大头需银团贷款。

所属频道 融资与资本

12英寸大硅片是半导体硅片国产替代绕不开的一道关口。上海合晶(688584.SH)在国内外延片赛道占据核心位置,今年再次推出再融资计划,押注12英寸半导体硅片产业化。

11月11日,公司披露《2026年度向特定对象发行A股股票募集说明书(修订稿)》。修订之后,补充流动资金安排被砍掉,7亿元募资拟全部投向扩产项目。项目总投资25.75亿元,这笔定增只能覆盖两成多,剩下超七成资金缺口要靠银团贷款填补。

上海合晶2024年2月8日登陆A股,此后募资动作不断:IPO刚募了15亿元,用于研发、产业化和补流,相关项目尚未全部结项;2026年8月又完成2亿元第一期科技创新债券发行;如今再推7亿元定增。

砍掉补流项目,7亿定增全部投向12英寸硅片产业化

方案经历一轮大改之后,上海合晶2026年度定增融资的轮廓已经清晰。

修订之前,公司原本计划募资不超过9亿元——7亿元投向12英寸半导体大硅片产业化项目,另外2亿元用于补充流动资金。2026年11月11日披露的问询函回复和修订版定增预案中,补流项目被直接砍掉,募集资金上限压缩到7亿元,拟全部用于12英寸半导体大硅片产业化项目下的设备及软件购置,资本性支出以外的资金用途不再安排。
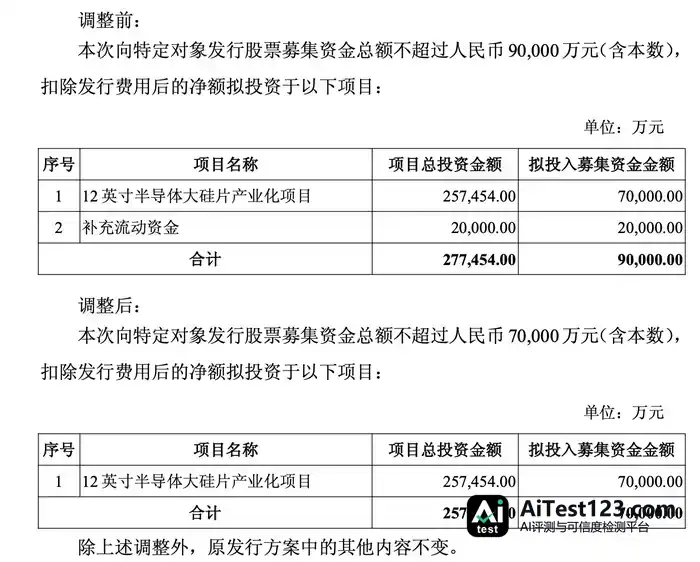
(定增募投项目调整情况,来源:上海合晶公告,下同)

(定增募投项目调整情况,来源:上海合晶公告,下同)

按规划,该扩产项目总投资25.75亿元,建成后将新增年产90万片12英寸衬底片、72万片12英寸外延片的产能。12英寸抛光衬底片不对外销售,全部内部自用,用于外延片生产;对外销售的只有12英寸外延片,瞄准CIS图像传感器、逻辑芯片等高端应用市场。

投资结构上,设备与软件购置费是大头,约22.68亿元,占项目总投资的88.11%,重资产半导体制造项目的特征明显。

回溯IPO阶段的募投布局,上海合晶上市时就把重心放在大尺寸硅片、外延技术的研发与产业化上。彼时募投项目包括“低阻单晶成长及优质外延研发”“优质外延片研发及产业化项目”两大核心项目,重点优化8英寸、12英寸外延相关长晶、外延生长工艺与研发能力。其中,“优质外延片研发及产业化项目”已于2026年10月结项,“低阻单晶成长及优质外延研发项目”投产时间延期至2027年6月30日。
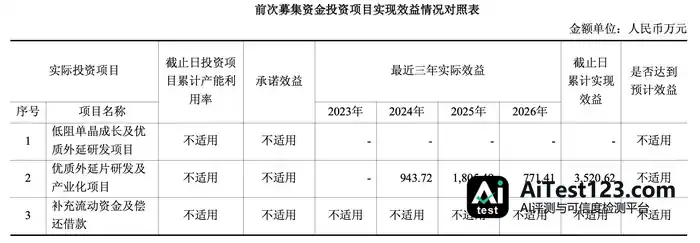
(上海合晶IPO募投项目情况)

(上海合晶IPO募投项目情况)

前次IPO募投还没完全结项,新一轮大额资本开支已经接踵而至。上交所要求公司说明此次定增与IPO募投项目之间的区别和联系。公司在最新问询回复中称,从业务逻辑看,本次定增扩产项目与IPO募投是承接关系:IPO募投偏向工艺研发、产线验证,夯实12英寸相关底层技术;本次定增则在前期技术积累完成后推进规模化产能建设,从研发小批量走向大批量生产落地,进一步补齐12英寸衬底-外延完整链条。

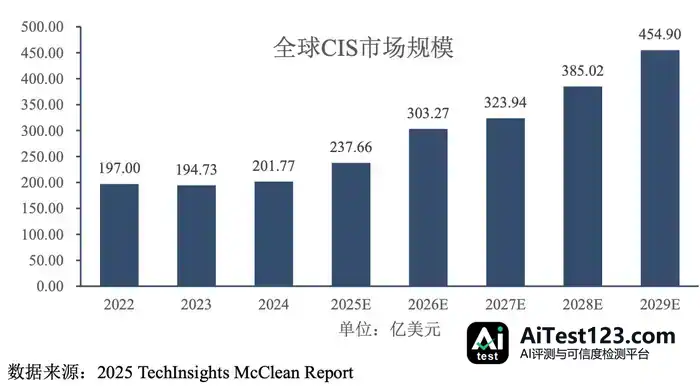
公司还明确,本次扩产来自市场端国产替代的现实诉求。2025 TechInsights McClean Report数据显示,2024年全球CMOS图像传感器(CIS)市场规模已达201.77亿美元,预计2026-2029年将保持14.47%的年均复合增长率,至2029年市场规模有望突破450亿美元。其中,2024年中国CIS市场规模达到526.8亿元,较2023年同比增长20.94%(中商产业研究院的数据)。
上海合晶定增砍补流:7亿投12英寸硅片,项目投资缺口靠银团贷款(配图 3)

全球CIS行业已形成“索尼高端市场由主导者把持,三星则兼顾规模,中国企业也在往上走,这一格局多年来都是高度集中的寡头垄断。国内芯片制造对12英寸硅衬底和高端外延片的需求还在不断释放,本土供应链却有供给缺口,业内企业大多选择加码扩产来抢份额。
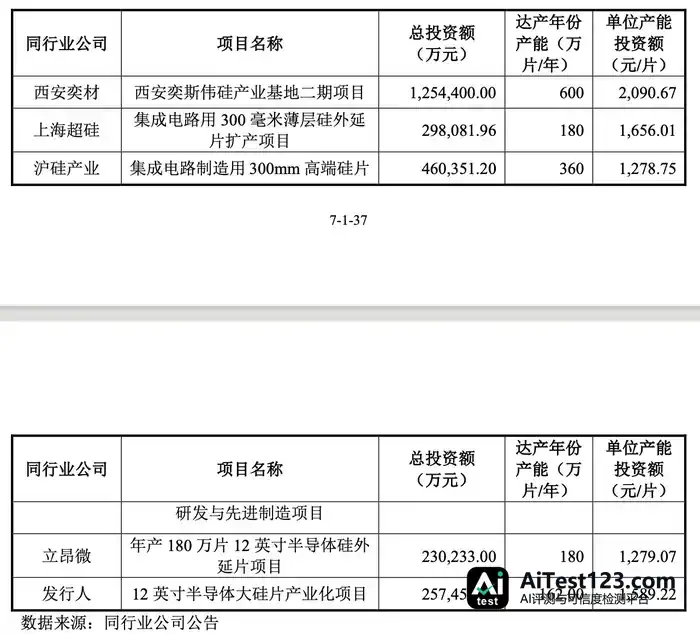
(同行扩产情况)

(同行扩产情况)

这样一来,上海合晶现有的12英寸功率器件外延片产能没法直接切到CIS模拟芯片领域。该公司与主要客户合作多年、关系很深,已经成功打入AI数据中心领域;2026年第三季度,其12英寸功率器件用外延片产能利用率达到89.44%,而且还在持续收紧。到2025年末,公司12英寸外延片年产能为56.39万片,功率器件领域占38.39万片,CIS模拟芯片领域占18万片。

12英寸大硅片其实是资本极度密集的赛道,新产线爬坡、良率提升都得耗上漫长周期,新增产能接近百万级,将来能不能找到足够的下游订单来接,仍是市场紧盯的问题。下游需求一旦不及预期,产能闲置、折旧吃掉利润的风险就会冒出来。上交所问询也重点盯住项目效益测算是否合理,申报材料里的测算是,该项目所得税后财务内部收益率只有5.91%。

募资仅覆盖27%的投资,扩产资金缺口主要靠贷款

深处资本密集赛道,比产能更紧缺的,实际是上海合晶的可支配资金。
上海合晶定增砍补流:7亿投12英寸硅片,项目投资缺口靠银团贷款(配图 5)

7亿元的定增规模不小,但放到25.75亿元的总投资额中,占比仅约27%,绝大部分资金缺口要依靠举债来兜底。

公司披露的资金筹措方案显示,7亿元定增募集资金之外,项目其余资金来自两部分:一是项目自有资本金,二是国家开发银行河南省分行牵头银团提供的18亿元银团贷款,合计债务融资占整个项目投资的比重接近七成,举债扩产的特征很明显。

项目测算假设的借款利率为3.1%,建设期3年,建设期利息8091万元。也就是说,到了后续建设和投产阶段,公司要一直扛着不小的利息支出,财务费用会直接冲击利润表。

翻看公司2026年三季报,经营层面已经承压。2026年前三季度,上海合晶实现营业收入9.50亿元,同比下滑5.49%;归母净利润4889.59万元,同比大幅下滑53.34%;扣非归母净利润仅2989.50万元,同比降幅达到70.34%,盈利端收缩幅度远大于营收下滑幅度。

毛利率也在往下走。行业周期、市场竞争、原材料波动、产品结构变化几重因素叠加,2023-2025年、2026年上半年,公司主营业务毛利率分别录得37.60%、29.15%、29.23%以及26.58%。

另一方面,经营现金流还撑得住。2026年前三季度,经营活动产生的现金流量净额3.28亿元,同比小幅上涨9.80%,主业仍能造血,给项目建设留出一定缓冲。截至三季度末,公司货币资金7.29亿元,应付日常经营周转没问题,可放到25亿级别的项目面前,这点自有资金显然不够看。而截至2026年三季度末,公司有短期借款7002.08万元,一年内到期非流动负债949.42万元,长期借款7.24亿元,应付债券19962.78万元。扩产周期一拉长,银团贷款落袋后资产负债率随之抬升,偿债压力也会跟着上来。

公司自己在问询回复里也点了风险:银团贷款审批、放款进度都有不确定性;一旦后续半导体行业景气下行,项目投产之后产品售价下跌、产能利用率不及预期,项目收益就可能不及预期,甚至出现无法覆盖本息的情况。
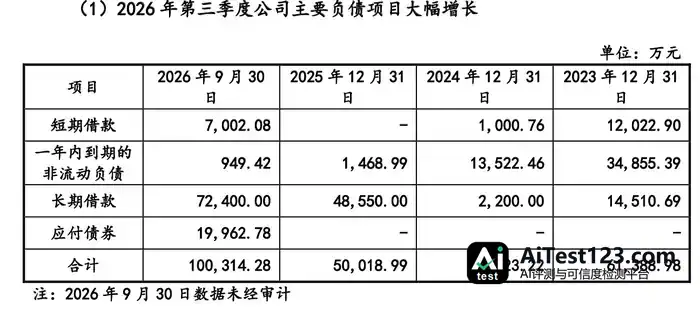
(上海合晶主要负债情况)

(上海合晶主要负债情况)

对上海合晶来说,这是周期行业绕不开的两难:不扩产,国产替代的赛道上就要落到同行后面;大额举债扩产,财务成本和周期波动两道坎又都得硬扛。

说到底,扩产项目从开工建设、产线爬坡,到产能释放、盈利兑现,中间还有很长的路要走。定增融资能解决的只是一小部分资金,未来数年行业景气度如何、客户拓展能不能落地、大额债务下财务韧性够不够,才是真正考验公司的地方。

本文由本站编辑组整理与排版,内容基于公开信息核实后归纳发布,与文中提及的产品、公司无隶属关系。我们持续跟踪 AI 领域的模型、产品与行业动态,力求信息准确、表述清晰;文中涉及的名称、价格与功能细节可能随官方调整而变化,请以官方最新说明为准。如发现疏漏或表述有误,欢迎通过站内渠道反馈指正。

相关推荐 按相关度与热度排序

全部资讯 →
  1. xAI数据中心噪音扰民,美国AI投资热遭遇地方反弹

    表面上,其导火索是11月3日美国中期选举结果带来的冲击。但从另一面看,在商业无法有效闭环,竞争对手以开源措施紧跟不放,以至于美国国内基础建设与需求日渐脱节的前提下,市场对整个体系进行不破不立的重新估值,也是情理之中。

    来源 华尔街见闻
  2. 利普思完成近亿元B轮融资:SiC模块厂押注AIDC,海外营收近半

    作者 | 乔钰杰 编辑 | 袁斯来 本文约3800字,建议阅读9分钟 硬氪获悉,国产碳化硅(SiC)功率模块厂商利普思半导体(以下简称“利普思”)近日完成近亿元B轮融资,新投资方为上海新微资本。本轮资金将主要用于加大AIDC相关产品研发和全球市场推广。 利普思(Leapers)成立于2019年11月,总部位于江苏无锡,

    来源 腾讯网
  3. 原基量子获亿元级天使轮:中网投与慕华科创联合领投

    图源/企业 本文约3400字,建议阅读8分钟 作者丨欧雪 编辑丨袁斯来 硬氪获悉,中性原子量子计算企业原基量子(Atomology)近期已完成亿元级天使轮融资。本轮融资由中国互联网投资基金(中网投)与清华系资本慕华科创联合领投,另有近10家机构参与跟投。资金将主要用于核心技术研发、工程化平台建设及核心团队扩充,加速推动

    来源 腾讯网
  4. 逃离具身数采:40元接单20元雇人、合格率50%、利润为负

    短短几个月间,具身智能从一个生涩、遥远的名词变成了数百支团队赖以维生的核心。 当你来到河南、宁夏、四川、内蒙……在某个地级县市,可能会看到许多人头戴摄像头、录下自己的一举一动,再将这些视频数据回传给具身企业、用作训练机器人的养料。 这背后是技术推动下的资本爆发。据IT桔子调研数据,仅2026年上半年,国内具身智能赛道融

    来源 AI 行业观察
  5. 思锐智能科创板IPO获受理:拟募20亿,ALD设备全球市占第三

    芯东西11月11日报道,11月10日,山东青岛半导体设备厂商思锐智能科创板IPO申请获受理。 思锐智能成立于2018年,主要从事半导体前道工艺设备的研发、生产与销售,其产品包括原子层沉积(ALD)设备及离子注入(IMP)设备,广泛应用于集成电路、第三代半导体、新能源、光学、零部件镀膜等领域。 QYResearch的数据

    来源 AI 行业观察
  6. Alphabet等8家AI巨头表外承诺达4.11万亿美元,风险几何

    本文仅在今日头条发布,谢绝转载。 最近,AI持续大跌,AI泡沫论的声音越来越响亮。很多人担心,这一次产业泡沫会和以前一样吗? 口说无凭,我们复盘一下00年互联网泡沫和08年的房地产泡沫,看看AI到哪个阶段了? 近期,随着美股科技巨头财报陆续披露,市场担忧的焦点已从此前的AI盈利预期与资本开支回报,进一步转向AI债务融资

    来源 AI 行业观察
  7. Anthropic IPO定价出炉:估值缩水近万亿,7位创始人拟套现18亿美元

    Anthropic于11月10日公布IPO发行价区间每股70至78美元,按基础股本最高对应约1.02万亿美元估值,较约五周前2万亿美元的市场讨论高点大致砍半。公司第三季度营收169.6亿美元、同比增长1127%,但环比增速从144%降至47%,叠加模型服务价格竞争与9009亿美元合同承诺支出,投资人开始重新估算其长期增

    来源 凤凰科技
  8. Anthropic七位联创IPO各卖2.5亿美元,控制权仍在握

    据TechCrunch报道,人工智能公司Anthropic的七位联合创始人计划在IPO中各自出售完全相同数量的股票。按发行价区间中值计算,每人套现约2.5亿美元,七人合计约17.5亿美元。尽管进行大规模减持,创始团队仍将保持对公司的控制权,凸显了头部AI公司估值飙升下的巨额财富效应与治理平衡策略。

    来源 AI 科技快讯
  9. 高盛:AI投资陷"幻灭谷底",未来18个月迎清算窗口

    每一轮计算基础设施的大规模投资,最终都会走到同一个路口——市场开始质疑回报。高盛11月10日的研报指出,当前AI投资正处于"幻灭谷底"(trough of disillusionment)。权益市场和信用市场的近期波动、日趋复杂的循环融资结构,以及美国中期选举后新的监管不确定性,共同推动市场对AI资本支出能否持续产生疑

    来源 腾讯网
  10. Anthropic启动IPO路演:70-78美元发行8.25亿股,PBC架构引治理争议

    Anthropic于2026年11月10日正式启动IPO路演,拟在纳斯达克以每股70至78美元发行8.25亿股A类普通股,完全摊薄估值最高达1.4万亿美元。作为公众受益公司(PBC),Anthropic的上市结构在资本回报与AI安全使命之间埋下深层矛盾:公开股东无法独立选举董事,创始人通过F类股掌握50.1%投票权。这

    来源 AI 科技快讯
  11. 英伟达等四芯片巨头CDS利差三个月首超甲骨文:AI信用风险转向哪?

    财联社11月10日讯(编辑 李莹)市场对AI融资的关注点,正从“云厂商要借多少钱”转向“最终由谁承担风险”。尽管前些日子美股大跌后,信用指数整体依然保持相对平稳,但CDS市场近期已开始对芯片厂商的信用重新定价。据媒体当地时间11月10日报道,华尔街投行高盛交易部门上周日发布的多份信用市场周报显示,由博通、AMD、英..

    来源 腾讯网
  12. Anthropic IPO定价70至78美元:1.4万亿估值能否撑住?

    人工智能公司Anthropic正式启动IPO进程,将发行价区间定为每股70至78美元。若按区间上限定价并在完全稀释基础上计算,公司隐含估值将达1.404万亿美元,有望跻身全球市值最高科技公司之列。这一举措被视为AI行业资本化的标志性事件,也引发市场对高估值与行业泡沫的讨论。

    来源 AI 科技快讯
  13. CoreWeave财报背后:AI资本开支模式出现重大迁移

    CoreWeave单季CapEx高达145亿美元,债务近470亿,净亏损7亿——但真正的变局在于:AI算力融资模式正从云厂商单独举债,转向客户预付款(未来三个月预计到账90亿)、合同抵押融资、GPU资产循环租赁多轨并行。更激进的是,Omni模式让客户自购GPU、CoreWeave只卖运营服务,资本风险开始向需求端转移。

    来源 华尔街见闻
  14. Anthropic路演启动:估值1万亿还是1.4万亿,11月19日见分晓

    估值争议核心在于口径差异:流通股口径约1万亿美元,完全摊薄口径约1.24万亿美元,较此前2万亿目标缩水逾三成。Anthropic总融资超1000亿美元创史上纪录,将为AI行业确立首个估值基准。融资虽创纪录,却仅能覆盖约15个月的9010亿美元采购承诺。

    来源 华尔街见闻
  15. 软银净亏1.12万亿日元:美国数据中心减值与AI估值回落双重冲击

    软银集团第二财季净亏损达1.12万亿日元,为近两年来首次季度亏损。主因是公司调整美国俄亥俄州AI数据中心供电设备采购,导致核销近37亿美元预付款,同时愿景基金由盈转亏,且高负债融资成本攀升。软银股价自6月高点以来已累计下跌逾50%。

    来源 华尔街见闻
  16. 物原科技四个月融资超亿美元:押注物理世界模型,让AI学会推杯子

    TensorWorld物原科技在成立仅四个月后,一个月内完成两轮超亿美元融资。不同于主流的视频生成式世界模型,他们选择了一条更难的路:让AI真正理解重力、摩擦等物理规律。团队来自清华和MIT,试图用张量计算重构物理仿真,解决机器人“看着真但动不准”的痛点。投资方包括红杉、蚂蚁、美团等,看重的是其技术从工业仿真到具身智能

    来源 AI 应用前沿
  17. OpenAI收购Odessia:戴维森携AI旅行智能体入局

    Odessia 成立仅一年便获红杉资本领投的 600 万美元种子前融资,其 AI 旅游智能体可帮用户规划价值数百万美元的行程。创始人戴维森曾创办 Sonder,此番携旅游行业经验加盟 OpenAI。#OpenAI收购Odessia#

    来源 IT之家
  18. 新芯航途X7系列出货超20万颗:50亿融资后,X7 Ultra算力700 TOPS

    作者:焦文娟 编辑:吴晓宇 陈晓平 图源:摄图网2023年,李宗霖带着十余名骨干和近百名工程师,整体转入Momenta体系,同年12月芯片项目独立为“新芯航途”。李本人2003年进入联发科,做到无线通信事业部总经理,2019年出任哲库COO。他把手机芯片时代磨合出的流片、量产和跨团队协作经验,直接带进了车规项目。芯片是

    来源 腾讯网
  19. CoreWeave拟推芯片抵押贷,筹集数十亿美金

    中新经纬11月11日电 据英国《金融时报》中文网11日报道,CoreWeave准备通过一笔以芯片为抵押、规模达数十亿美元的贷款,试探市场对AI融资的接受度。CoreWeave准备依靠资产支持的债务以及客户预付款,为持续扩张融资。 CoreWeave愈加依赖以上渠道融资,因其部分无担保债务已处在困境区间,导致其难以在公司

    来源 腾讯网
向下滚动自动加载更多