购车人年龄十年涨了10岁:车企的“年轻化”还喊得下去吗?
别不服气,汽车就是一个老登化的市场。
“有人以知识为电,有人以热爱为光”“青年是态度,不内耗、不低头”“年轻不必赶路,快乐是出发的每一步”
上面这几句,是今年青年节前后星途、吉利中国星、比亚迪等部分国内整车品牌做时令营销时用的slogan。打的算盘很清楚:跟年轻人讲感情,集体从“奋斗励志”的调子里跳出来,转去讲“松弛”和自我认同。
结果不到一个月,儿童节前夕又有品牌跟上。奇瑞拉上搜狐,在成都西宸天街办了个QQ3的活动,当时喊的口号里有“谁还不是个宝宝”“拒绝班味过重”“专治当代年轻人的各种精神内耗”。
再过两个礼拜,六月中旬世界杯临近,登场的换成吉利银河、小米、深蓝、广汽埃安这些,话题也跟着转到世界杯。“大米入职小米”“进球就送车”之类轮番上,小红书成了世界杯首席合作方,阿森纳的赖斯被请来当体验官,葡萄牙每进一球就送一台车一年使用权。
报了这些“菜名”,别以为跟年轻人套近乎、联络感情只是五六月份的事。往年初看是这样,往七、八、九、十月看还是这样,全年无死角全覆盖。
2026年中国车市的一大特色,是各整车集团、汽车品牌对眼下的处境其实早有预期,一开始就把现实看明白了。说他们早有预期,理由就在这类针对年轻车主的营销远不止上面几样,从年初到国庆后几乎没断过。管不管用另说,活动照搞,能多卖一台是一台。
说他们从一开始就看清了现实,是因为今年开年车市就甩出一个大动作——降首付,甚至零首付,再配上超长贷款方案。
开年没多久,一批品牌像约好了一样,把车贷年限拉到七年。特斯拉给出Model 3首付7.99万元、月供1918元,Model Y月供2263元,宣传里还折算成日供74元。理想推出首付3.25万元起、搭配长还款周期的方案。东风日产天籁更直接:零首付、八年期、日供55元。比亚迪海洋网当时甚至报出日供29元起这种极限低价。

超低首付加超长还款周期一出来就迅速流行,很快几乎所有品牌都跟进。靠金融手段把月供拆得稀碎,这算是国内汽车市场价格战卷到头的标志。不过里面还藏着另一层意思:主机厂和经销商对各社会群体的支付能力心里有数,这套措施针对的就是刚工作没几年、手上没积蓄的年轻人。
行业嘴上念的仍是年轻人和“年轻化”,应季营销也全跟上了,今年部分调研报告还在说95后稳坐第一大购车群体、00后占比三年翻了三倍,网上为“登味”吵得不可开交。可金融措施比话术诚实得多。月供压到一千多、贷款拉到八九年,事情的本质已经露出来了——
传统整车企业也好,新势力也罢,真信还是装着信,反正一起鼓吹了近十年的汽车“年轻化”趋势算是走到头了。对当下的主机厂来说,国内年轻车主本质上就是个“蚊子腿也是肉”的问题。
2026年末,中国购车人群主力研判
先给结论:数据摆在那,中国新车购买群体的年龄正一年年往上走。十年前主机厂设想的“年轻化”浪潮没来,照现在的趋势看也永远不会来。
具体数据之前先明确一点:判断车是谁买的,要看签合同的人,不是主要开车的人。从购车合同签署人的年龄走势看,最近十年购车人年龄其实一路走高。
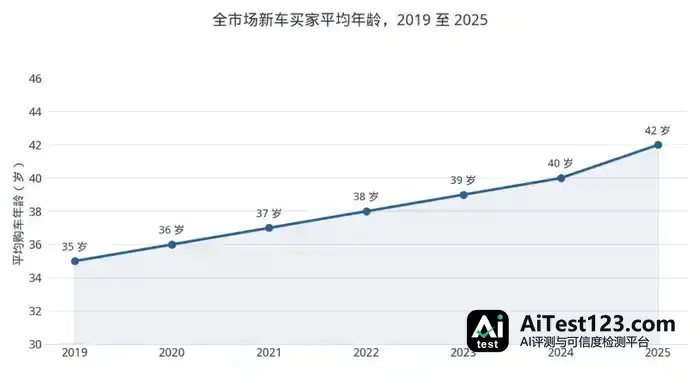
央广网2024年报道过,2014至2023年这十年,平均购车年龄从32岁升到40岁。2019至2024年间尤其明显,购车人平均年龄从35岁起一年抬一岁,一直涨到40岁。《中国汽车报》今年4月的报道则显示,2025年首次购车人的平均年龄是42岁,比2024年一下高了2岁。
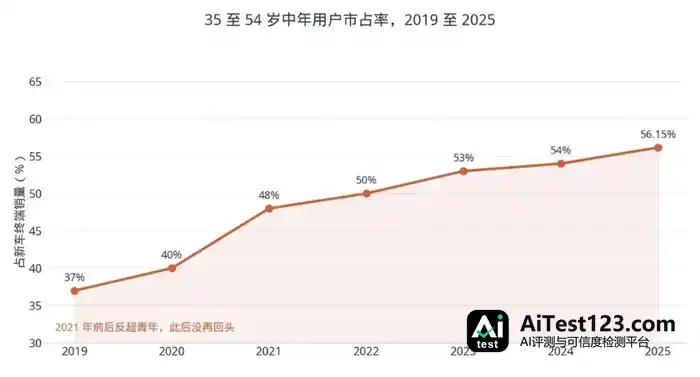
平均年龄在上移,年龄结构也在换人。一份按终端成交拆年龄的年度报告显示,35至54岁中年用户的市占率2019年才37%,2021年升到48%,2023年涨到53%,2025年达到56.15%。中年群体在2021年前后已经反超青年。
看总购车数量,35岁以下青年群体2020年是1063万辆、占五成上下,到2025年退到707万辆,只占三成左右。25至29岁群体从2020年的396万辆掉到180万辆,直接腰斩。有机构下过结论,说逐年走低的结婚率是主因——原本结婚买车最集中的那一格,在统计里塌得最厉害。
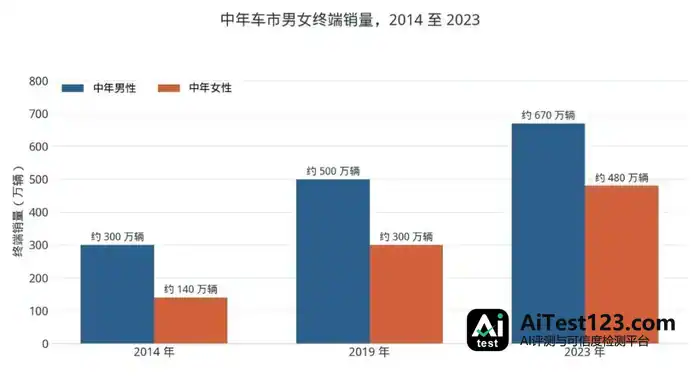
性别比例也可以算一算。2023年中年车市男女大约六四开,中年男性终端销量近700万辆,中年女性逼近500万辆。再往前看,2014年这两个数是300万辆和140万辆,两边都在涨,男性的绝对量一直更大。
变化出在低龄那一头。央广网2025年2月报道的一份购车用户趋势研究说得很直白:2022年起30岁以下用户占比快速减少,2023年31到40岁年龄段也大幅下滑,40岁以下男性降得更明显。同期乘联分会的置换比例从2019至2022年的约40%迅速抬到2023年的45%,41岁以上用户占比跟着上来。
那能不能得出一个结论:男性其实没退出车市,只是刚入社会的男青年暂时选择不买车?
2026年的统计目前只到前九个月,只能做部分整理。
人民网和中国青年网11月那篇谈中欧车主年龄差异的文章里,一处说今年新能源消费者31至40岁占73.18%、00后首超10%,另一处引德国报纸说中国新能源车主平均34岁、欧盟56岁。两相对照,我们的车市才刚进入中年化,比欧洲特别是德国还是好多了。
为什么整体年龄往上走,得把几件事连起来看。
先说人口,出生规模一路在缩。九十年代初,一年还有两千四百多万人出生;到九十年代末,这个数掉到一千八百多万;00后那十年,基本每年都在一千六百万左右。等这批人到了买车的年纪,能进市场的人自然就少了一块。
首次购车的时间点同样在往后挪。置换补贴一出,已经有车的家庭反倒成了增量的主力;父母掏首付、子女还月供,或者把旧车往下交给晚辈,这些最终都计进了销量,只不过掏钱的人换了一辈。
还有一点要专门说清楚:年轻人买车这件事,真实数字比眼下统计出来的还要差一些。跑网约车的那批得先刨掉,营运车辆和私家车压根不是一码事,把两者混为一谈,年轻买家的数量就会凭空多出一截。
所谓“年轻化”,本身就站不住脚
二十来岁的年轻人买下人生第一台车,这十来年怎么就越发费劲了?这个问法本身就有点毛病。压根不存在“越来越”这回事,一直就没轻松过。
今年2月,一批七年低息车贷的报道集中出现。里面有个例子,拿来说明问题挺合适。
汽修工小方月薪不到五千,眼看同事个个有车,就按两成首付提了辆二手车,月供1700元,年利率7.67%,七年利息加起来一万多。他的说法是,当时脑袋一热,合同就签了。
可车开回家,花的绝不只是裸车那笔钱。税费、保险要交,脚垫、车衣这类基本随车用品也得添。新鲜劲儿撑了个把月,小方就觉出不对了。平时上班,路上要是赶上堵车,开车还不如骑电动车快,油钱还得多搭进去。到了休息日,他朋友不多,偏爱宅在家打手游,车也用不上;真开车出去玩,来回油费再加停车费,怎么算都不划算。车停着不动,月供照样得还,一个月下来几乎攒不下钱。为了省,小方连早饭都免了……
硬撑两个月,生活质量一路下滑的小方想明白了:别人拿存款买车,我这是背着债买,图什么?下决心把车卖掉,车贷结清,首付只收回一半。
上海一家知名媒体的报道里还有另一个例子。刚上班一年的阿杨,也是看到同事有人买车,心里活泛起来。他家里条件尚可,父母心疼儿子,首付出了,剩下的走分期。
麻烦在于,阿杨没在老家上班,毕业后留在了上海,这就得租房。职场新人里他的薪水算不错,可每月工资扣掉车贷和房租,剩下的每一分都得掰着花。

有好几次,为了省下每小时10块的停车费,阿杨不停收费车位,把车搁在没划线的路边。结果聚餐的时候,他得一直盯着交警的挪车短信,一收到就得从饭店冲出去挪车。
上面这几个例子要还不足以说明问题,那就说说我自己买第一台车的经历。
十多年前,我刚过三十,正好赶上国内汽车开始大规模普及。那会儿有点好高骛远,挑了一台合资品牌知名A级家轿的旗舰款,税费加上牌费全算上,落地大约20万元。
首付把攒了几年的积蓄基本清空,又赶上银行和品牌搞活动,办了贴息24期分期,每月还款不到4200元。再算上每月燃料费、公司和家两头的停车费、外出停车费,还有定期保养按月摊下来的部分,一台车每个月多出将近六千的开支。
那时候我到手工资也就万把块。好在不用异地谋生,房租这笔大开销省了,勉强还能剩下四千多块过日子。那两年手头一直紧巴巴,后来拍到沪牌额度,最后还是家里大人替我出的钱。
年轻人买车,本质到底是什么?极少数人一出社会就进了高收入阶层,或者是什么二代、三代,这得排除在外。再有一种,是赶上经济高速发展期,动迁之类的时代红包砸到了头上。大多数家里没矿的,前十几年靠的无非是50后、60后的父母,用几十年的积累给80后、90后的子女垫出一份家底。
一晃到了00后开始琢磨买车的年头,社会经济发展已经转入减速周期,问题不就冒出来了?
上月15日,车圈出了场不大不小的风波。当时小鹏MONA L05正开预售会,何小鹏在巴黎连线,舞台C位交给了旗下的年轻团队。一位叫Etta的00后产品经理上台,讲起了造型、内饰这些内容。
本来就是个再正常不过的产品介绍环节,谁知道她一张口就是“老登怎么会懂年轻人想要什么”,接着把木纹、镀铬这些归进该被拒绝的“登味审美”。话很快在网上传开,争议也跟着来了。
这番话说得对不对,这里没必要再掰扯。Etta本人10月22日已经专门道过歉,隔了半个月再去翻旧账也没意思。真正有意思的地方,是小鹏这个品牌自己的核心用户定位。
小鹏被看作年轻人的品牌,不是凭空来的:MONA M03的买家过半不到三十岁,L03交付时何小鹏也讲过,三十岁以下的订单占一半。可这家公司卖的车不止这两款。
往上,GX、X9这类三十多万的大车,进店的多半是成了家来换车的。往下,MONA这些十几万的车,合同上签的是年轻人的名字,首付那笔钱却常常不是自己攒的。阿杨是爸妈出的,我拍沪牌也是家里大人掏的,所谓付款人换了辈分,说的就是这个。
台上那句“老登怎么会懂”,听着只冲着审美去,可一落到钱上就有点难堪了。被叫作老登的那辈人,恰恰正是给买十几万车的年轻人刷卡付首付的。
行了,“登味”这档子事就不再提,回到主题。眼下此起彼伏的松弛感营销、花样翻新的长周期车贷,说到底都是车企在一个不断中年化的车市里,想抓住年轻人这点增量的尝试。年轻化本身,也更像一场讲了好几年的营销叙事,而不是真实的消费大势。
到了2026年底,车市里的买车主力已经换成手里有积蓄、有换车需求的中年人。人口结构在变,收入压力摆在那儿,用车成本也不低,几股力量一起把年轻人第一次买车的意愿压了下去。有些车虽然挂在年轻人名下,钱其实还是长辈出的。
主机厂得认清一个现实:车市的红利早就不在年轻人那头了,光喊几句情绪化的口号,动不了消费的基本盘。