

98个商场三季度开业:广州数量体量双第一,存量改造占32%
项目“含金量”明显抬升
国庆档带动之下,三季度全国新开项目数量冲上高峰。赢商网大数据不完全统计显示,2026年第三季度全国开业的集中式商业项目有98个,商业体量超过696万平方米。数量上涨的同时,"含金量"也抬高了,一批重量级项目集中亮相,包括:
广州白鹅潭万象城是广州的第一座万象城;南京光环花园城为南京首个"光环"系项目;宿迁JD SPACE京东天地是全国首家京东天地;南京德基艺术奥莱是全国首个艺术概念奥莱;TX长沙年轻力中心为华中首个策展型商业;厦门K11 Select是福建首座K11;佛山万象天地则是佛山首座万象天地。
01.
华东继续霸榜,广州拿下"双料第一"
从区域分布看,"华东独大、华南紧追"的格局没有变。
华东新开38个,仍居第一;华南新开18个,体量超170㎡,紧跟华东;华北、华中、西南分别新开14个、12个、10个;西北、东北均为个位数增长,各自新开5个和1个项目。
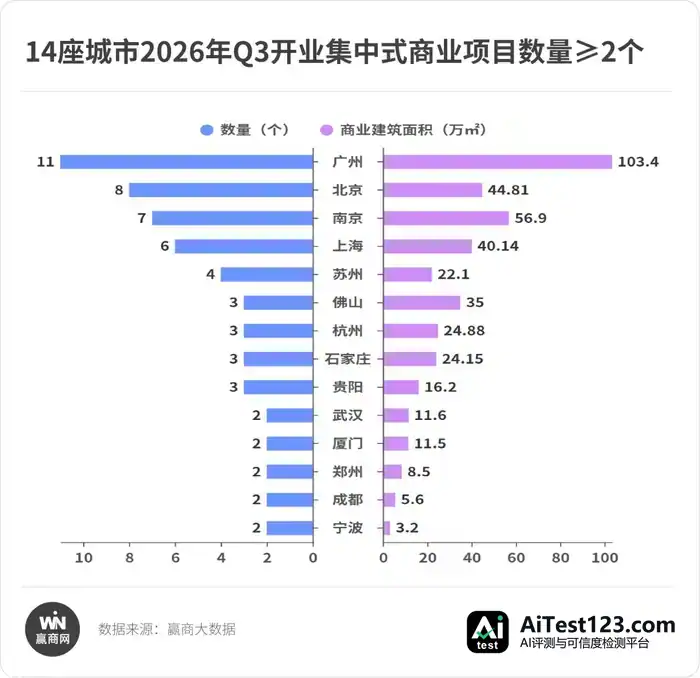
城市层面,开业数量≥5个的只有广州、北京、上海、南京,其中广州拿下本季度数量、体量的"双料第一"。
■ 广州开业项目最多,共11个,商业体量逾103万㎡,是本季度当之无愧的"开业王"。既有白鹅潭万象城这样的现象级城市地标,也有君超·GRANTRALONE、天河合生汇等区域级王炸项目,还有广州啤酒厂1985等特色非标商业。
■ 北京新开8个项目,存量改造和城市更新项目表现突出,开业即爆火的北京宋庄首开LONG街、北京望京V-HUB,以及主攻泛二次元赛道的北京中关村5°lab中心场都在其中。
■ 南京开出7个新项目,类型多元:公园式商业有南京光环花园城、南京悠湖湾购物公园,24小时非标街区商业有南京华贸中心,国内首个艺术概念奥莱是南京仙林德基艺术奥莱,"运动+商业+文化+康养"复合商业体则是南京新街口青奥城市客厅等。
02.
商业巨头再出"王炸":能打的不止标杆产品线
三季度全国新开的98个集中式商业里,连锁产品线项目有45个,占比近46%。头部商管企业一边在高线级城市核心商圈打造旗舰项目,一边把下沉市场当作增量布局的主力。不过,市场对商管公司的要求已经更高了:光靠产品线标准化复制不够,"六边形战士"式的全链条资管运营能力,正成为新的竞争门槛。
■ 华润万象生活最为突出,万象城、万象天地、万象汇多条产品线都有新项目集中亮相。广州白鹅潭万象城人气极旺,开业首日(9月30日)客流量达到28.7万人次,逼近单日30万承载上限;同样开业满1个月的佛山万象天地热度不减,靠高密度首店与公园融合的场景设计,累计吸引客流超317万人次。

图源:广州白鹅潭万象城官方小红书
■ 保利商旅"时光系"产品线在北上广三城连开,广州香雪时光、北京保利时光里和上海浦发时光里均为中小型体量公园式商业。
■ 宝龙商业下半年计划新开的3个项目,9月已全部开业,且都落在长三角地区,当中包括2座宝龙广场。
■ 新城吾悦商管8月、9月各开1个项目,其中与招商蛇口合作打造的乌鲁木齐吾悦·花园城(8月28日)开业首日总客流超30万人次,刷新当时乌鲁木齐近十年新开业商场纪录。
■ 龙湖昆明时代天街和龙湖杭州钱湾天街在9月25日同时开门迎客,前者是龙湖商业在昆明布局的首座天街。后者由龙湖以轻资产输出管理的方式与钱塘区建投集团联手完成高质量交付,为浙江首个国企输出管理项目,进驻首店60余家,开业三天客流29万人次、销售额970万元。
■ 印力集团则在向"市场化大资管平台"转型,9月底又落地2个轻资产拓展项目。一个是与泉州城建集团联合打造的泉州·市井十洲城,系福建首个滨海非标商业街区;另一个是与珠江啤酒厂合作打造的广州啤酒厂1985,同样体现出印力在工业遗存和街区商业上的操盘能力。
与此同时,香港置地、K11 by AC 集团、SM等港外资企业在南京、厦门落地的标杆产品线项目,同样吸引来极高关注度。
香港置地在中国内地综合物业布局中,把南京光环花园城作为落地南京的首个光环项目。项目核心定位为"城心自然生活趣游地",依托"POD商业+文旅"创新模式,对南京在地文化做了深度解构。
厦门K11 Select把自己定位成"全国首个湿地保育型购物艺术文旅地标",把湿地生态保育、轨道TOD开发、商业消费、艺术文化、城市文旅等多重功能融在一处。
CHAO BLOCK属于SM厦门综合体的第四期商业部分,也是SM中国的首个非标商业。开放式设计把室内外界限消融掉,策展空间、昼夜更迭、艺术发生、宠物乐园等场景,勾勒出一个随时能灵活开启、生活自在发生的"城市Playground"。
03.
存量改造占比超32% ,爆款率不输新建项目
存量改造仍是本季度的硬主线之一。三季度统计的98个新开项目中,存量改造再开业的有32个,占比超32%。更值得关注的是,这些存量改造项目的"爆款率"也相当能打,不输新建项目。
北京望京·V-HUB把一手烂牌打成了望京的新爆款。
这个项目的前身是2008年开业的方恒购物中心,由新辰商业集团以轻资产方式操盘改造。停业两年后重新亮相,商场定位“城市乐园”,60%的面积被做成开放式公共空间。4万方的体量里装进156个品牌,首店有88家,占比超过56%。最抓眼球的是时隔12年重回望京的伊藤洋华堂超市,开业首日项目客流直接冲破10万人次。
广州啤酒厂1985则把老厂房变成了一座开放式的“江景”商场。
项目扎根海珠区琶醍,一线临江,前身是珠江啤酒老厂房,改造走的是“最小干预、最大保留”的保护性活化路子。它打破了封闭购物中心的边界,用开放式立体街区把水塔广场、悬浮露台、滨江天台串起来,还依托Y型结构柱做出大跨度流云天幕,360°江景视野和夜间灯光剧场效果都能兼顾。
品牌上以运动、餐饮、生活方式为主,岩时攀岩华南首店、TREK骑行海珠首店、KUDDO Coffee、Grid Coffee、泰爱里、COMMUNE幻师、西西弗书店、PICOCICI娱乐空间等都已进驻。

图源:啤酒厂1985官方小红书
宿迁JDSPACE京东天地把供应链能力做成了实体,3万方的商场被挤爆。
项目落在宿迁京东智慧城6号楼,由原美食城改造而来,没走传统购物中心“品牌拼盘”的老路,而是采用“自营+品牌”的双轮驱动模式。作为全国首个京东天地,它最大的特色是把“在地文化”和“创始人情怀”深度绑在一起。
品牌上引入上百个优质品牌,35%以上是宿迁乃至华东地区首店,京东京造全国首店、京东家居馆华东首店、宿迁首家七鲜超市都在其中,同时全面接入京东秒送服务,线上线下全渠道消费形成闭环。开业4天,项目总客流突破35万人次,总销售达到1500万。
04.
奥莱赛道杀疯了!拼“含奢量”还拼“含运量”
三季度全国一共新开7个奥莱项目(含二期扩容),大多赶在9月底开业。纯折扣的新增供给基本消失,行业从“折扣驱动”转向“体验驱动”,拼“含奢量”还拼“含运量”,奥莱巨头们都在竭力找新的增长点。
■ 期待值最高的当属南京德基艺术奥莱。这是德基集团首次进军奥莱业态,要打造“国内首个艺术概念奥特莱斯”,瞄准年轻消费群体的生活方式需求,引进IQOO首家电竞旗舰馆、COLOMNO全国首家奥莱店等多家高能级首店。

南京德基艺术奥莱
■ 杉杉商业有2个项目在9月25日同日开业。“九年老店”南昌杉杉奥特莱斯二期扩建落成,开业活动期间(9月24日-28日)销售额同比增长120%,累计客流量近30万人次;无锡杉杉奥莱则是其首个政企合作轻资产项目,13万方体量要打造华东首家最大纯室内街区式奥莱MALL。
■ 百联、砂之船、佛罗伦萨旗下的多个项目都迎来二期开业,做法并非只把空间做大,而是把在地文化融入微度假文商旅。上海青浦百联奥特莱斯二期一口气引入100余家品牌,围绕苏东坡与Oria搭起双IP文化叙事体系;砂之船(石家庄)奥莱二期则打出“河北首座文商旅融合型超级奥莱”的新定位,以“超级运动”“超级儿童”等四大超级IP为轴做系统性升级。














