

AI潮玩宣传图货不对板:消费者为何开始抵制AI设计?
谁在制造,谁在买单?
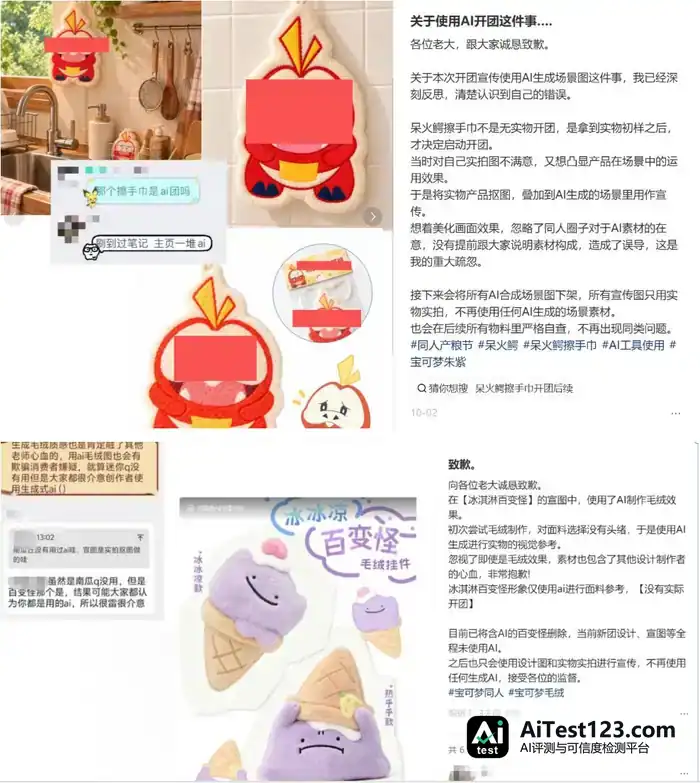
“某IP现在设计的AI味越来越重,不想买了。”
“等了半年的预售,到手和宣传图两模两样,AI生成的宣传图完全不可信。”
“警惕AI宣传图,连实物都不做就开始上链接,和空手圈钱有什么区别?”
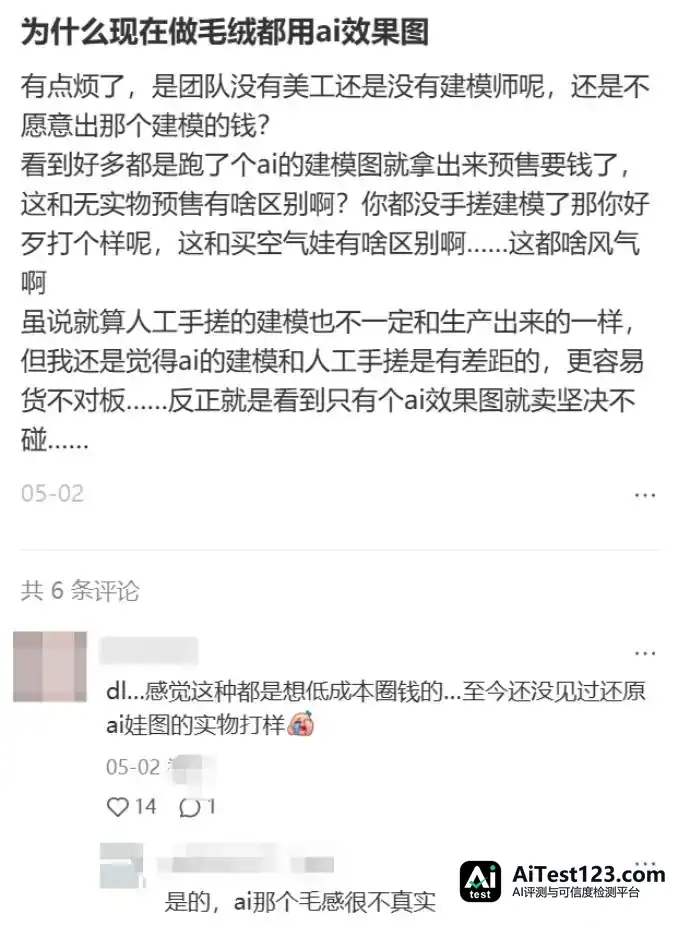
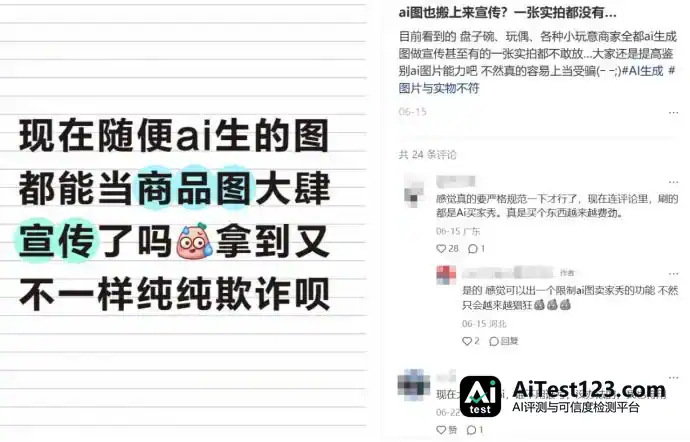
今年以来,社交媒体上这类抱怨越积越多。“团队沾AI”、“AI诈骗”,成了用户声讨IP潮玩商家时反复出现的关键词。从同人开团到小厂白牌,链接上挂着的玩偶蓬松可爱、轮廓还原,消费者收到货却发现造型潦草、嘴歪眼斜。
这群最愿意为情绪价值掏溢价的人,开始对AI进入IP潮玩保持警惕。而IP潮玩恰恰是最依赖“原创审美”的领域。
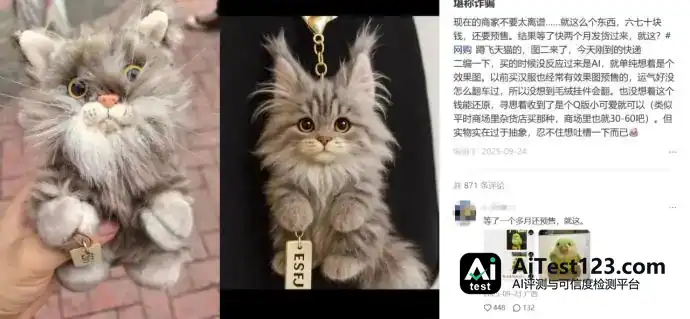
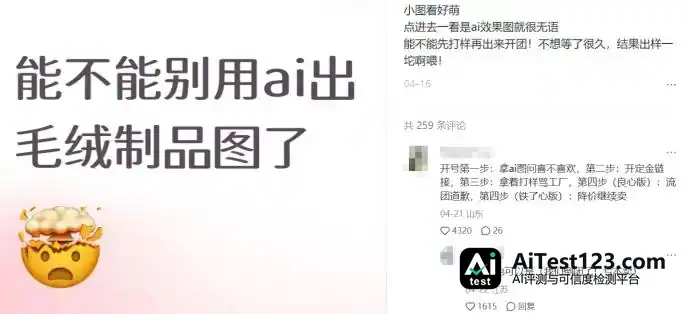
社媒上那些毛绒翻车惨案,剧本大多相似:商家先用AI效果图做宣传,把结构乃至打样阶段的缺陷盖住。不少工厂业务前期满口答应能做,后期又提出“加价”。负责任的“娃妈”可能换厂、垫钱或散团,但网上更常见的还是翻车的例子。
结果就是消费者的集体情绪:“干脆抵制所有有AI痕迹的产品”。从样品图到宣传素材,“使用AI”被不少人看成商家态度不端正。
不过,今年的CTE中国玩具潮玩展上,AI依然是最有存在感的潮流之一。
阿里云亮出了从AI大模型到实体设备的技术体系,蚂蚁集团展台打出“数科AI大模型IoT全栈方案”,覆盖眼镜、手表和玩具。这些“大厂”展台周围,更多把获客放在首位的ODM产商挂出了“AI玩具”的揽客标识。
“定制款一周内就能给你打样。”一位业务员拿着“48元AI毛绒玩具”的宣传册拦住了剁椒Spicy,“我们手上也有现有的IP版权可以出。”他身后挂着数十个毛绒玩偶,尺寸从10厘米到35厘米不等,其中一些在眼部装了屏幕,收到指令能转动眼珠、打招呼,“眼睛的动画可以设计的。”
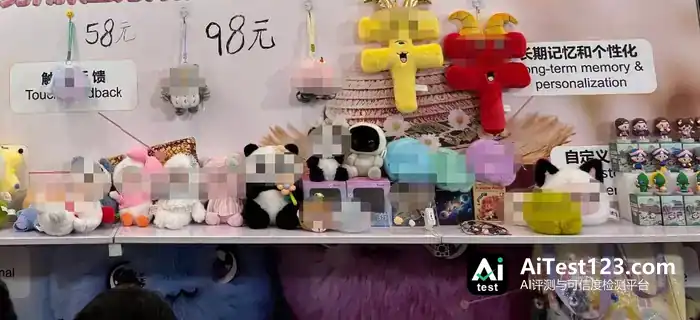
在展馆里转一圈,宣传册能拿十几本,内容差别不大:这类AI玩具大多采用第三方AI云平台等服务商提供的机芯方案,接入豆包、deepseek等大模型,实现唤醒、对话和发声互动;所谓“定制”,更多落在毛绒外形的设计上。
“来问的都很多。”一个较大的ODM工厂展位给了剁椒Spicy明确答复,但被问到能落地多少,他停顿了一下,“还是要看具体的需求。”
这一秒钟的犹豫,在社交平台上表现得更直白:“AI赋能”让更多设计想法涌进行业,也降低了双方接触的门槛,可真走到成交的并没有想象中多。
AI真的让潮玩变天了吗?
AI“生成平权”的风确实刮到了IP潮玩,平台上到处是“潮玩IP形象设计AI指令”、“实物化AI指令”的分享贴。但AI有没有真正给IP潮玩带来产品功能上的革命和效率上的革命?
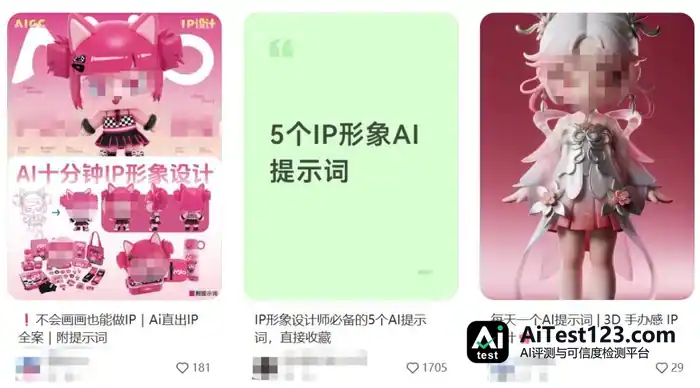
各分支里,门槛相对较低的毛绒品类,对AI冲击的感受最直接。
“先用AI跑了一个效果图,你们能做吗?”剁椒Spicy反过来问过多家毛绒类ODM展位,业务员的回答很一致:“都可以订,我们设计师按实际情况给你打样。”他们说的前期费用从几千到小几万不等。一家工厂主动提到,“现在AI辅助跑的需求很多,我们都有处理的经验,后续怎么去还原都会跟你沟通。”
现实是,业务员接洽之后又“无疾而终”的订单,加上网上那些翻车惨案,都卡在这个“沟通”环节上。
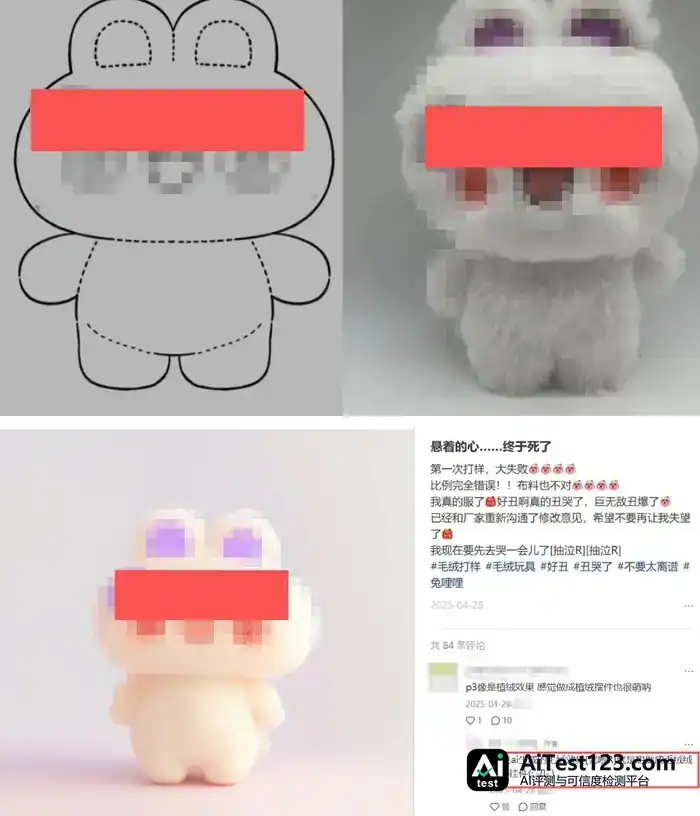
一家承接私人定制与小批量“开团”的工厂称,多数人能够接受AI生成的颜色对照线下色卡去挑相近面料,或者接受定制,这部分不成问题;可AI出的图里,不少设计现有工艺和料子做不出来,有时还特别复杂,他们解释起来很费劲。
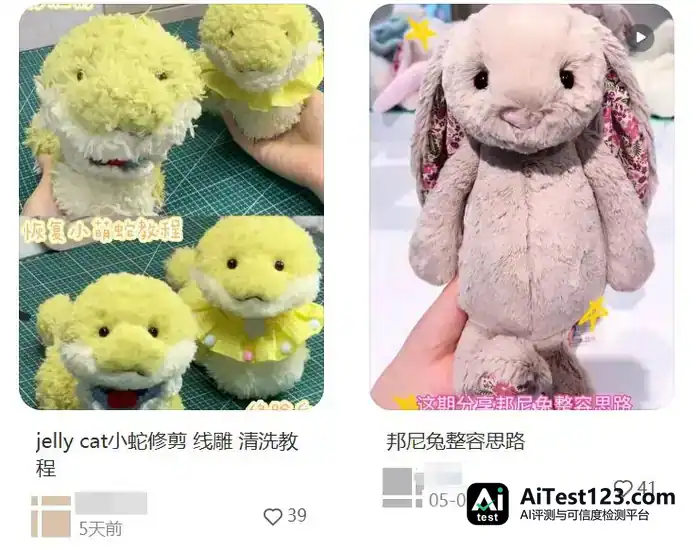
最直接的问题出在毛料的应力形变。长毛料容易遮住设计的轮廓和细节,短毛料又影响手感和可爱程度,连Jellycat这样的成熟产商也没法打包票解决二者的平衡,网上才会冒出无数“修脸整容”教程。AI往往忽略这一点,渲染图看着又蓬松又完美保留轮廓,工厂只能解释“现实中根本找不到这样的毛料”。
比“物理学上不存在”更难沟通的是“得加钱”。AI完全忠实于设计初稿,于是容易出现增加成本和工序的设计:颜色过多需要多种布料,凹凸点和结构过于复杂需要对抗重力的骨架,配饰繁复需要人工车缝,这些都意味着成本上涨,“谈着谈着就超出了预算”。就算进入大货量产,损耗和不良率也会增加。
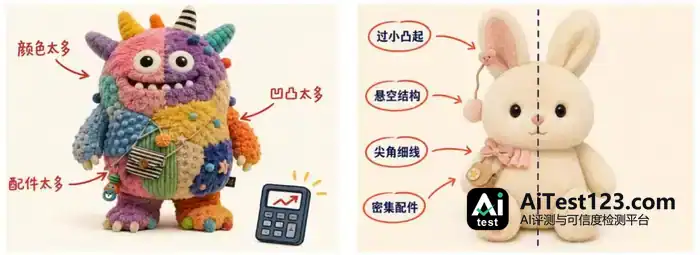
某工厂帐号提供的AI设计图避雷参考
另外,AI生成的三视图普遍缺少精确的空间透视逻辑,“第三只手”这类穿插错误屡见不鲜,最后还是得靠版师凭经验把图“翻译”成一个物理上站得住的东西。
一线从业者对AI的态度其实挺矛盾。有人直说“看到AI生成的效果图就头痛”,可他们也没把AI全盘否掉:拿现有的爆款或意向图反推提示词,靠对不同面料质感的粗略感知迅速“开脑洞”,AI干这个行。只是“效率革命”落到实操上得打个折。有从业者向剁椒Spicy分析,一部分客户清楚自己要什么、也懂实操,AI给出的具象视觉图确实把沟通成本压下去了;换成更多“小白”客户,AI图制造出所见即所得的幻觉,沟通反而更费劲。
信息差还肥了投机的土壤,让“两头糊弄”有了空间。客户攥着落不了地的图到处比价,工厂先用笼统低价把单子抢下来——展会上“前期几千到小几万”的报价随处可见,真正的成本分歧,往往要等打样之后才冒出来。
生成端省下的那点效率,到工厂门口就停住了。
“中间层”遍地,但AI潮玩的新物种还没来
“AI赋能玩具”这个故事已经讲了好几年,市面上也有跑出来的案例。可放到潮玩大盘里看,它们更像在成熟产品上叠了AI新玩法,而不是从底层改写AI潮玩“是什么”的新物种。新物种难产的同时,CTE展会上已经挤满了庞大的下沉“中间层”。
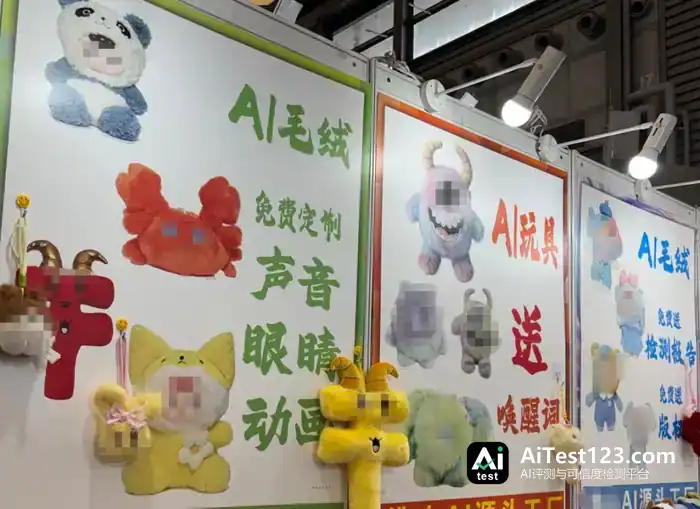
剁椒Spicy被一家“AI源头工厂”主动拦下,展板上最抢眼的字是“送”:送定制声音眼睛、送唤醒词、送版权、送报告。
展台上的成品标价48-120元不等。宣传册里写着,产品统一采用某上市公司的模组芯片,联网调用云端大模型,客户按市场偏好挑好模型,装上电池和喇叭,就能出厂。
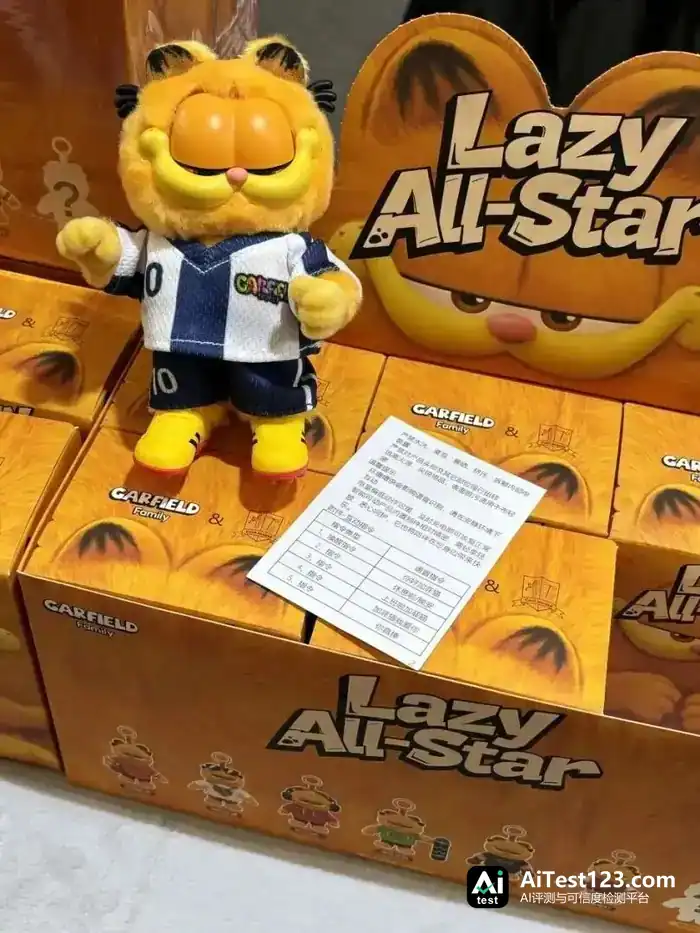
另一家工厂摆出的是“加菲猫正版授权”盲盒,定价79元。业务员介绍“隐藏款接入了AI”,能眨眼、转头,“其他普通款是手动的”。
转一圈下来,做类似方案的代工厂不在少数。报价、配置、能实现的交互几乎一个模子:两只眼睛各嵌一块圆形小屏切换动画表情,喊出特定唤醒词激活,网络延迟几秒后,调用的大语言模型答几句天气之类的简单问题。
中小方案商散落各处,巨头则想在底层立规矩。蚂蚁数科在展会现场摆出了AI大模型全栈解决方案,覆盖智能眼镜、手表、耳机以及儿童与潮玩玩具。可全栈方案越成熟,前端产品越躲不开同质化。
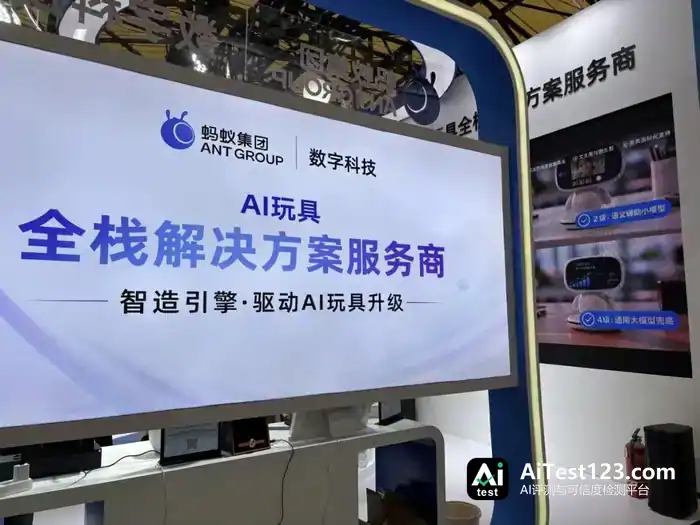
说“中间层”不是贬低。恰恰是它把AI陪伴从极客玩具拽进了大众消费。《北京日报》的报道提到,目前基础AI芯片方案已控制在20元以内,“本质上所有毛绒玩具都能通过‘芯片+外壳’升级为智能产品。”但中间层繁荣,不等于新物种会自己长出来。技术方案趋同之后,竞争又绕回外观、角色设定和价格,热闹散场,中小厂家还是站在上一轮的竞争点上。对多数传统玩具代工厂来说,AI没带来剧变,只是给成熟且长青的传统业务换了一层新包装。
而在“AI玩具”这个概念里走得相对成熟的几个品牌,方向已经开始分化。
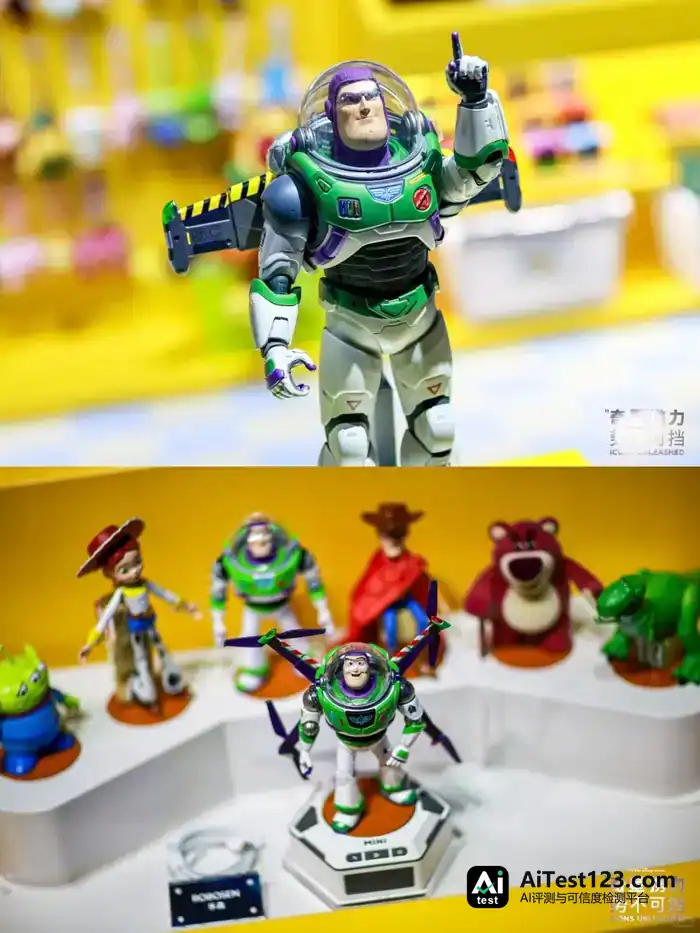
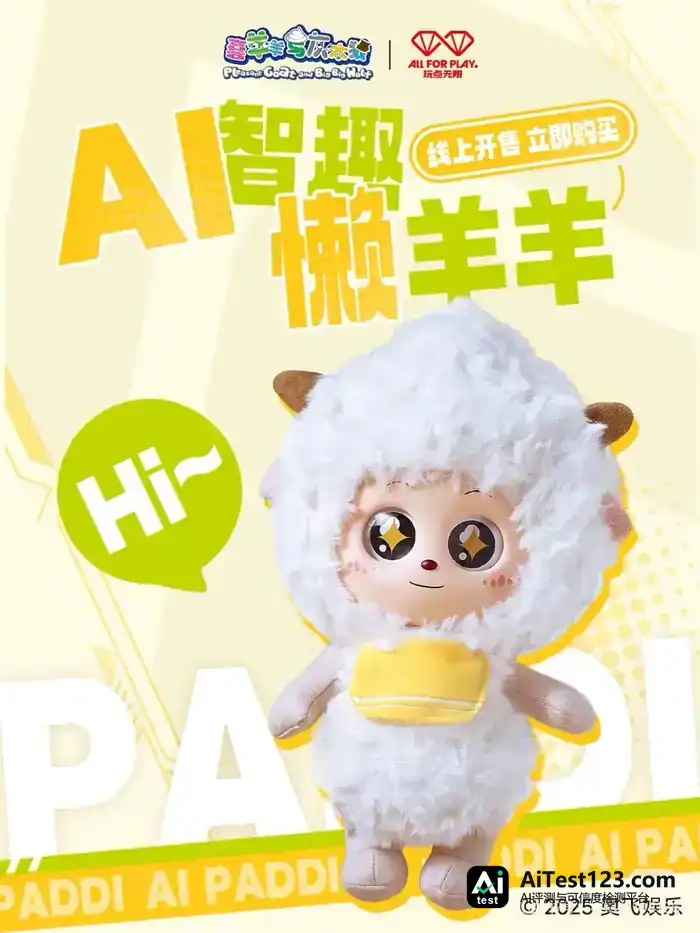
一条路是绑IP:要么借IP的力,要么替IP做拓展。乐森机器人四处找外部IP授权,把迪士尼、小黄人、变形金刚做成“潮玩”尺寸的消费级互动机器人。奥飞娱乐布局AI玩具更早,推过两代AI喜羊羊,这次把去年发售的AI懒羊羊带到了展会。角色的转变更值得看:今年奥飞孵化的自主潮玩品牌miemie world把懒羊羊IP系统性地“潮玩化”,做成“懒咩咩”。新款AI玩具在某种程度上,也跟“懒咩咩”打起了配合。
另一条路是绕开玩具形态本身的缠斗,去找更长的服务线。珞博智能的“芙崽”最典型:外观设计不算复杂,重心压在个性化养成上,再往后接付费体验——聊天要耗精力值,每天有免费额度,不够就靠月卡等方式订阅补。说白了,这是一种变相“卖token”。
CTE展台里也有更看重IP设计和社群运营的新品牌。某家以仿真猫咪为主题的AI互动潮玩展台前排着队,可在排队体验的消费者眼里,“陪伴”这件事大同小异,“还是得一眼觉得好看才会过来体验。”
“好看”,以及它背后的审美判断,正是全栈方案给不了的东西。
IP还没有考虑好怎么面对AI
变革继续往IP上游走,行业的姿态就更复杂了。
剁椒Spicy跟一家潮玩品牌的产品视觉负责人聊过,这家品牌公开说过将广泛运用AIGC赋能内容生产。该设计师表示,眼下工作流里AIGC主要管两件事:前期脑暴时收集资料,帮团队梳理流程,“但最终落地的灵感都来自工作室的成员”。
市面上IP用AI,也大多把AI摆在“玩法/内容生态”的位置。除了奥飞的AI懒羊羊,叶国富今年高调宣布的YOYO人形机器人研发计划也算一例。按他的说法,“如何把AI和IP融合在一起,这是我们下一步的战略”。不过这一步恐怕已经跑出眼下“AI潮玩”的概念,往具身智能那边去了。
IP潮玩不是不需要AI,但AI能不能站到价值前台,仍有争议。Labubu新系列“一喵变猫”的评论区里,大量网友拿“AI味”形容猫咪Labubu的四只耳朵。
这算不上对开发方式的有据指控。更值得琢磨的是,“AI味”被用来描述“令人觉得反常、怪异、油腻甚至廉价”的产品设计,并且已经跟负面态度挂上了钩。换句话说,消费者眼下能接受AI帮忙做物料分发,却不太情愿为AI生成掏那笔本该付给“作者性”“原创性”的溢价。
3D打印社区对AI辅助的UGC内容相对开放,是少数派。相关品牌大多认为,AI和模型社区一起把创造门槛压低了:原本不会Blender或CAD的普通爱好者,也能把脑子里的构想做成实物;新人进来得更多,想法发生得更多,整个生态跟着繁荣。
AI确实把热点梗变实物的速度狠狠压缩了,也撑开了延展更多内容的空间,今年在Makerworld上爆火的《牛来》就是一例。有打印农场团队在采访中透露,靠AI 3D模型辅助设计和拆件,大约1小时就能做出可打印的STL模型。
可平台方很快就意识到,生成门槛降下来以后,真正缺的并不是生成能力,而是可追溯、可验证的作者责任。在MakerWorld的社区激励机制里,模型带来的流量能换成积分和耗材。照这个逻辑推下去,社区里迟早会冒出用AI批量产出、没经过任何测试的模型来钻空子的玩家。社区虽然要求上传模型时附上实拍图,可这道关卡照样能用AI渲染绕过去。
社区里有一张“实拍图”被怀疑是AI渲染的,到目前还没有人贴出成功打印的返图。
规则由拓竹来定,它能做的是在鼓励大众创作的同时,对IP激励加上限制。官方跟知名IP合办的创作者激励竞赛中,白纸黑字写明不许上传AI生成的模型参赛。这条规定卡的不是AI辅助建模本身,而是要挡住AI模型去跟真正为结果负责的创作者抢同一份注意力,让激励落到有原创“作者性”的人手里。
平台试着用规则来回答“谁为结果负责”,可IP潮玩行业对此还没形成共识。AI在生成这一环确实带来了某种“平权”,但审美、技术经验、沟通交付这几道门槛并没有因此消失。
那些能被标准化、模块化、快速报价的东西,正变得越来越透明,利润空间也被迅速摊薄;反过来,能被标准化的经验、取舍、叙事,以及为这些判断担责的人,身价却在往上走。红利能落地的空间,注定会往后者那边移。














