宏达电子再抛10亿定增:投向钽电容与光模块器件,上轮募投三度延期
上一轮定增募投项目三度延期、产能利用率不足四成。
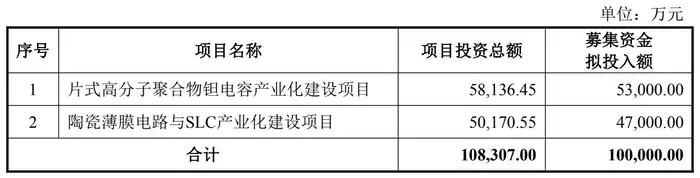
11月9日晚间,宏达电子(300726.SZ)公布2026年度定增预案。公司计划向不超过35名特定对象发行不超过1.2355亿股,募资总额上限为10亿元。扣除发行费用后的募集资金将全部用于两个项目:片式高分子聚合物钽电容产业化项目、陶瓷薄膜电路与SLC产业化项目,建设期分别是36个月和24个月。
这已经是宏达电子四年里第二次推出10亿元级别的定增。2021年底的那一轮,公司募资额接近10亿元,发行价定在85.18元。到了2026年11月9日,宏达电子收盘价为39.58元,相比上一轮发行价跌了约53.5%。次日股价高开后快速回落,最终收于39.95元,微涨0.93%。
从行业看,AI服务器和高速光模块的需求正在外溢,国产元器件厂商因此获得了一个切入机会,宏达电子想趁着窗口还没关上扩充产能,本身并不难理解。问题在于,上一轮募投项目曾三度延期,产能利用率不到四成,这或许会成为机构参与本轮认购时最大的顾虑。
钽电容抢窗口
在服务器中,钽电容负责瞬时补电和稳定电压。GPU瞬间拉高电流时,这类器件要顶上去维持电源稳定。宏达电子在发行方案论证报告里提到,单台AI服务器的钽电容单位用量是传统服务器的30倍。
供给端却相对僵化,需求还在往上走。按公司披露,全球AI算力级聚合物钽电容的产能大约九成集中在基美(KEMET)、AVX、松下、Vishay四家,基美归在国巨集团旗下,AVX则已被京瓷收归。这种格局下,海外厂商近两年提价动作不断:2025年基美分步对部分钽电容产品涨了10%至15%和20%至30%,松下也从2026年2月起把部分型号价格上调15%至30%。国盛证券的判断是,AI浪潮会带动被动元器件进入新一轮超级周期,聚合物钽电容价格上行有望延续;上海钢联的测算则显示,2026年全球钽矿供应预计同比减少13%。一边需求抬升,一边供给收紧,国产厂商由此获得了一个不容易碰上的导入机会。
国内做钽电容的玩家并不少,宏达电子、振华科技、火炬电子等都有布局,宏达和振华还在从高可靠市场往民用市场延伸。国产厂商的机会不只在价格,还在供货保障:服务器厂商增加第二供应来源,能降低对海外供货的依赖;国内器件厂商在配合客户做设计调整、打样和交付时,节奏也更贴近。多年做高可靠产品攒下的工艺和质量控制能力,是这类厂商进入高端民用市场的基本盘。
陶瓷薄膜电路则用于光模块激光器、探测器封装及高密度互连;SLC(单层陶瓷电容器)是800G、1.6T乃至3.2T光模块射频前端线路中耦合、滤波、旁路和匹配的首选元器件之一。中信证券测算,2026年光模块市场需求量有望接近9000万只,市场规模将升至约450亿美元,同比增长约272%。
这个市场同样由日美厂商把持。天极电子2023年披露的问询回复曾引用行业报告:全球片式单层瓷介电容器市场中,日本厂商合计占58.6%,美国厂商约占19.5%;国内参与者有宏明电子、天极电子、宏达电子、振华云科等。对国内厂商来说,机会有两个:光通信客户开始引入国产供应商;客户开发新型号时需要厂商深度配合。
陶瓷薄膜电路与SLC的工艺是相通的,都要在陶瓷基片上镀金属、刻线路。两类产品一起做,公司就能同时供应基板和器件,从单品供应商变成“基板+器件”整体方案商,单个客户能采购的品类也随之增加。
图源:公司公告
业绩刚现拐点,上轮募投项目不及预期
其实往民用市场拓展,宏达电子早有动作。公司以高可靠钽电容业务起家,逐步做到陶瓷电容、电感、电源模块等20余类电子元器件及模块产品。高可靠业务仍是收入主体,但增长引擎已经换了。2026年上半年,高可靠业务收入6.02亿元,同比下降15.65%;民品业务收入2.96亿元,同比增长118.99%,占营业收入的比例升到32.56%。
民品放量的势头在三季报里更明显。前三季度公司营业收入15.19亿元,同比增长8.20%;归母净利润3.84亿元,同比增长17.21%;扣非净利润3.40亿元,同比增长20.97%。三季度单季营收6.09亿元、归母净利润1.58亿元,同比分别增长11.23%和26.67%。Q3单季增速明显快于累计水平,盈利正走出2024年前后的低谷——2023年至2025年,公司归母净利润分别为4.72亿元、2.79亿元、4.01亿元。
拆开看各产品,陶瓷薄膜电路与SLC上半年收入合计1.57亿元,同比增幅183.12%,已高于去年全年的1.45亿元;民用钽电容进账7487.10万元,同比增长51.06%。公司称,片式高分子聚合物钽电容已经向国内服务器、存储领域的头部厂商批量交货,陶瓷薄膜电路和SLC也打进了多家头部光模块厂商的供应链,相关产能接近满载。扩产最直接的原因也就在这里。
从方案看,钽电容项目打算用募集资金投入5.3亿元,落地湖南湘乡,由湘怡电子负责实施;陶瓷薄膜电路与SLC项目拟投4.7亿元,实施方是上市公司主体,地点在株洲。两个项目加起来总投资10.83亿元,工程费用合计9.28亿元,占85.64%。拟募集的10亿元,已经超过公司2025年18.87亿元营收的一半。
公司上一次定增同样募资10亿元,效果却不算理想。2021年底,宏达电子以85.18元/股发行1173.98万股,募集资金净额9.94亿元,认购方包括中信证券、财通基金、华夏基金等。截至今年8月末,募资累计投入9.58亿元,其中微波电子元器件生产基地项目投入5.75亿元,完成日期已三次延期,从原定2023年底一路推到2026年底;截至8月末,该项目累计产能利用率仅38.60%,尚未达到预定可使用状态。
公司的解释是,行业新增产能集中投放,下游头部客户认证导入周期长于预期,订单放量节奏滞后。新募投项目36个月建设期结束后,会不会也碰上同样的产能消化问题,这是外界的疑虑所在。

图源:公司公告
二级市场的走势同样值得对照。11月9日,公司股价收于39.58元,相比上一轮定增的发行价低了约53.5%,较年内高点也回撤了约58%。本轮发行价不低于定价基准日前20个交易日均价的80%,认购股份锁定6个月。股价自2021年以来已大幅回落,参与成本明显降低,可上一轮定增后股价一路走低的经历,还是会让新资金在认购前多掂量几分。另外,此次募投可行性报告没有写明新增年产能、达产收入和投资回收期,两个项目的效益分析都只说“具有良好的经济效益”。
这轮融资距公司大手笔分红还不到五个月。6月12日,宏达电子按每10股派现10元实施了2025年度利润分配,派现4.12亿元,相当于当年归母净利润的102.66%。到9月末,公司货币资金2.52亿元,交易性金融资产11.67亿元,两项合计14.19亿元,资产负债率约10.50%。账上资金宽裕、负债率又低,公司仍选择定增扩产,说得通的解释是趁着AI景气周期和较高的股价位置,以相对便宜的股权成本把长期资本锁定下来。但对投资者来说,五个月内先“高分红”后“高融资”,资本配置上谁先谁后,值得追问。
产业逻辑上,这次募投的时间点选得对:缺口确实存在,海外供给缺乏弹性,客户有国产替代的意愿,公司本身也在高可靠领域积累了多年工艺底子。不过从方案落到业绩,中间还卡着国防科工局审查、股东会审议、深交所审核与证监会注册四道门槛,还有36个月的建设周期,以及一份尚未量化的效益测算。上一轮定增已经说明,窗口期拿到的钱,只有变成按时达产、被客户消化的产能才算数。