

阿里官宣分拆平头哥:芯片资产独立定价,估值与开支如何重算
在百度(09888.HK)宣布分拆昆仑芯赴港上市时,就有传闻阿里巴巴(09988.HK)也有意分拆全资半导体芯片业务主体平头哥上市。
(本文作者为 财华社,钛媒体经授权发布)
百度(09888.HK)刚宣布要把昆仑芯分拆到香港上市,市场上就传出阿里巴巴(09988.HK)也打算让全资芯片业务主体平头哥单独上市的消息。
2026年11月10日晚间,阿里巴巴(BABA.US)正式公告称,港交所已确认这一分拆建议;平头哥则在9月11日以保密形式提交了A1表格。分拆结束后,平头哥仍可能是阿里的子公司。
全球发售的规模、架构以及持股比例会调整多少,目前都还没定,后续还要过港交所上市委员会审批和中国证监会备案这两关。不过这件事本身说明,平头哥已经从阿里内部的芯片业务单元,走上被资本市场单独定价的轨道。
官宣之后,阿里美股却没涨。11月10日晚间收跌2.52%,今年以来累计下跌29.28%;11月11日港股收跌0.98%,市值2万亿港元,今年以来累计跌幅29.04%。
为什么是平头哥?
阿里此前已经试过分拆。“1+6+N”改革中,阿里云、菜鸟、盒马的资本化计划先后搁置或撤回。结果真正走到港交所门前的,是平头哥。外界难免要问:凭什么是它,而不是云或者菜鸟?
更根本的原因,可能在于资产属性不同:云的分拆会牵涉数据边界和监管框架,菜鸟要面对资产回报和跨境合规,盒马则跟消费周期绑在一起,盈利和估值互相牵动;平头哥不一样,它是一家轻资产的芯片设计公司,收入或在百亿量级,既没有重资产包袱,也不受金融牌照约束。放在阿里的资产池里,它大概是眼下分拆阻力较小、定价逻辑最容易单独拿出来看的一块,尤其摩尔线程(688795.SH)、沐曦股份(688802.SH)、寒武纪(688256.SH)等都已经有了独立定价。
对阿里的价值释放,以及对平头哥自身的意义
传统互联网集团在估值上天然吃亏:电商、本地零售这类业务现金流稳定、增长偏低,市场给的估值中枢不高;AI芯片则属于高研发投入、回报周期长、风险大的硬科技赛道,更适合按成长型科技资产给溢价。
两种资产装在同一个主体里交易,芯片业务的价值会被成熟业务拖低;反过来,芯片持续的大额资本开支又会侵蚀集团利润,压住整体估值。
对阿里巴巴来说,让平头哥独立上市,或有助于把资产边界划清楚。
先看估值分层:分拆以后,投资者能单独评估阿里保留主体(电商、国际商业、阿里云基础云、菜鸟、盒马等)的盈利和现金流,平头哥的芯片产品与客户增长,则交给芯片赛道的资金去独立判断。阿里继续持有控股权。
再看资本开支的隔离:AI芯片的研发、流片、验证、生态适配都要持续大额投入,如果全压在阿里身上,集团用于分红、回购、主业投入的资金空间会被不断挤压。独立上市后,平头哥能直接在港股做股权和债权融资,用自身资产对价承接研发投入,不再单项消耗阿里的自由现金流。
还有商业身份的重塑:平头哥长期是阿里云体系内的自研芯片供给方,跟阿里云存在竞争关系的云厂商和政企客户,或会担心采购平头哥芯片时碰到利益冲突、产能与资源倾斜的风险。分拆之后,股权和运营边界划分清楚,才有利于打消这类竞品客户的顾虑,拿到跨云订单。
激励体系也能对上芯片周期。芯片研发通常以2-3年计,放在集团体系内,激励锚定的是集团股价,跟芯片业务的阶段性里程碑之间存在错配。独立上市后,平头哥可以基于自身股价设计股权激励,把团队回报与流片进度、客户导入、量产爬坡等节点绑得更直接。
对平头哥自己来说,上市是机会,也是一场“独立性大考”。它拿到了独立的资本名片,但市场会用更严苛的标准审视它的收入质量。
上市还意味着经营透明化。以前可以依托集团资源扛住流片失败、研发延期的风险;公开上市之后,每一代芯片的流片进度、良率、HBM供给、客户拓展、订单续约,都会直接影响到估值。
平头哥竞争力:全栈布局是长板,但商业化与供应链是两道硬约束
平头哥的看家本领,在于它是国内极少数打通IP—CPU—AI加速芯片—互联芯片—存储主控—智能网卡的数据中心全栈芯片设计厂商,这一点跟多数只做单一AI加速卡的同行不一样。
产品矩阵上,倚天710服务器CPU已经在阿里云规模部署;真武M890、真武V900构成训练与推理的迭代梯队,支持FP8、FP4低精度算力,自研片间互联协议面向大规模集群通信;玄铁RISC-V IP累计出货超60亿颗,提供了稳定的IP现金流底盘;再加上镇岳存储主控、磐脉智能网卡,智算中心算、存、网三大核心芯片需求都能覆盖。
但平头哥也面临昆仑芯、寒武纪等国产AI芯片共同的难题:
头一道是生态壁垒差距巨大。CUDA生态的迁移成本极高,客户换芯片不只是换硬件,还要做模型适配、算子移植、框架改造,迁移成本远高于芯片硬件价差。国产芯片普遍得绑定云厂商、大客户做深度适配,客户粘性高度依赖配套服务,通用化能力不足。
供应链约束同样是重大变量。平头哥的先进制程芯片依赖海外流片、HBM存储、EDA软件、半导体设备等。上游设备管制一旦收紧,流片产能、HBM供给、先进节点迭代节奏都会受限,芯片迭代速度、良率、成本都会承压。这也是当前芯片估值最大的风险贴现项。
收入来源的依附性仍是个问题。外部收入占比虽然上去了,可阿里云依旧是平头哥最主要的出货渠道,很多客户其实是云上租算力的,而不是直接来买芯片。阿里云的资本开支一旦进入下行周期,或者客户转去自建算力、换用别的芯片,平头哥的订单就可能大幅波动,这种处境和昆仑芯恐怕差不多。
拿昆仑芯来比,平头哥走的路子很像:都是背靠云和AI巨头,先把内部算力需求喂饱,再往外做商业化;都选了港股上市,都想吃算力赛道的成长估值;也都要面对客户独立性、供应链管制、生态追赶这些拷问。不同之处在于,平头哥手里有CPU、IP、存储芯片几条业务线,可以对冲AI芯片的周期起伏,收入结构更杂;昆仑芯则更集中在AI推理加速芯片上,赛道单一。这个差别或许让平头哥的估值弹性更大,可反过来,它要接受的独立性审视也会更严——整套全栈芯片体系离开阿里云渠道之后还能不能立住。
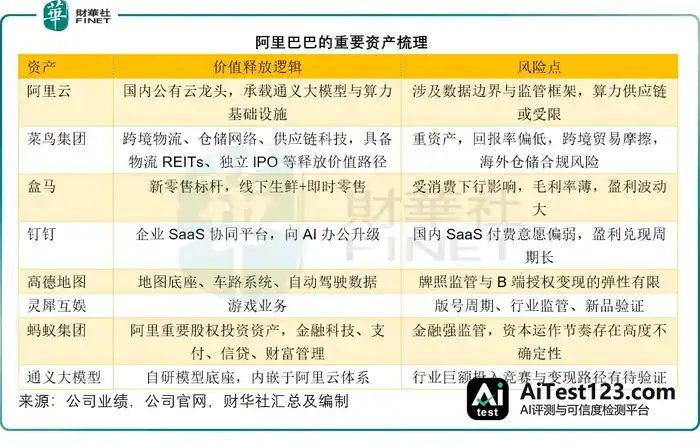
阿里还有哪些资产可以算:潜在价值释放的空间
有分拆潜力的资产,阿里不止平头哥一个。集团内部好几条业务线都具备独立资本化的条件,各自对应不同的价值逻辑和风险。
管制周期里,国产芯片怎么定价
平头哥和昆仑芯的资本化,赶上的背景是国产芯片上游约束可能持续收紧。特别是民主党执政的那段时间,管制重心或许会从高端AI芯片成品,往上游制造设备、材料、EDA、运维服务等整条链条延伸,甚至从EUV扩大到DUV浸没式光刻机、刻蚀、沉积这些成熟制程的核心设备。
这个变化,可能把国产芯片公司的成长假设整个改写。
以往市场给国产AI芯片公司定价,隐含的假设相对宽松:设计公司能借着海外先进制程、HBM、EDA持续迭代,一点点把和海外头部的性能差距补上。可管制环境一变,芯片迭代的速度和天花板,或许就要看国内晶圆制造、国产设备与材料的验证进度了。
对平头哥、昆仑芯这类国产AI芯片设计企业来说,这意味着几层现实约束:
1)先进节点的迭代节奏被迫慢下来。高算力AI芯片对制程和HBM带宽的要求极高,先进制程流片、HBM供给一旦受限,下一代旗舰芯片的性能上限和量产规模都会被压住,产品迭代周期拉长,跟海外头部的代差很难快速收窄。
2)成本曲线往上走。转用成熟制程、国产替代设备,短期良率偏低,单颗芯片成本更高,毛利率会被压缩。AI芯片赛道本身价格竞争就很激烈,盈利能力恐怕要持续承压。
3)商业模式不得不往内循环偏。出海算力业务、拓展海外客户的难度明显加大,市场重心可能进一步收拢到国内政企、运营商、车企、金融等内需市场,市场空间受限这件事,或会被重新算进估值评估里。
约束之下,国产芯片公司的估值可能出现分化。那些有稳定内需大客户、做全栈或多产品线布局、现金流已获确认且来源多元、能适配成熟制程与先进封装路线的标的,估值或许更像工业股,稳,但相对偏低;而那些高度对标海外高端训练卡、依赖先进制程和海外供应链的标的,估值更容易被地缘风险拖累,波动也会更大。
不过这些约束,也可能倒逼国内产业链形成自洽的闭环:
制程策略上,先把成熟制程吃透,在成熟节点上做架构创新。不再一味追先进制程,而是靠3D堆叠、Chiplet芯粒技术、先进封装,用成熟制程叠加封装创新去补单芯片的工艺差距,这也是眼下国内算力芯片的主流路线。平头哥真武系列的片间互联、大规模集群方案,说到底就是架构层面对冲制程短板的做法。
上游设备、零部件、材料的国产验证在提速。晶圆厂主动提高国产设备导入比例,从单点样机验证走向批量产线验证,设备、光刻、刻蚀、薄膜、检测、气体、靶材、EDA整条链条的国产替代进入订单兑现期。但设备产业是慢变量,零部件、精密光学、真空系统这些底层环节积累薄弱,要完整替代得花数年时间。
国内算力生态同样在朝本土化方向重新搭建。芯片、框架、编译器、算子库直至上层模型,这条算力栈在国内做协同适配,对CUDA生态的依赖随之减轻。昇腾、平头哥、昆仑芯各自拉着上下游框架和模型厂商一起做适配,想撑起一个封闭但能自洽的国内算力生态,代价则是生态被割裂,出海时通用性打折扣。
结语:分拆未必是估值的解药
平头哥赴港上市,是阿里在估值长期承压之下做的一次很理性的资产重估尝试:把高风险、高弹性的算力芯片资产从成熟电商业务里剥出来,交给愿意承担硬科技风险的专业资金去定价,同时减轻集团的资本开支压力、完善商业化身份。可从官宣之后阿里股价依然受压能看出来,AI基础设施建设前景还随美元利率和政策不确定性摇摆的时候,分拆芯片资产未必能换来估值提升。
一批国产算力硬科技资产正在港股进入价值重估周期,衡量估值的尺子已经不再只是成长叙事,转而要看供应链韧性、商业化是否真实、长期产业突围能力这些综合项。第十三届港股100强评选将要启幕,榜单继续锚定新质生产力赛道,把硬科技、算力、半导体等核心资产作为重点,在波动市场里找长期有价值的港股标杆,和市场一道看国产芯片产业在管制周期下怎么突围,也寻找迷雾中真正经得住时间检验的价值标的。












