

美银Hartnett押后入场时点:强美元压制流动性,春季才看拐点
美银首席策略师Hartnett维持风险规避立场,将入场窗口推迟至明年春季。美元指数创年内新高,叠加高油价与顽固通胀,其三大入场条件全线落空。他将美元峰值预期推至明年2至3月,全球加息周期终点延至明年四月美联储议息会议,当前风险资产"太贵难以看空,又有护盘难以做空"。
美银证券首席投资策略师Michael Hartnett没有改变回避风险的立场,反而把原先设定的入场窗口往后推了不少。强美元、高油价,再加上迟迟降不下来的通胀,三道坎一起挡在前面,他此前为年底反弹列出的触发条件,眼下一条都没兑现。
美元指数周五收在103.42,刷新年内高点。Hartnett把它叫作全球流动性的"破坏之球"——美元一路走强,黄金又跌破4000美元,在他的分析框架里,这两件事凑在一起就是全球流动性在收缩。
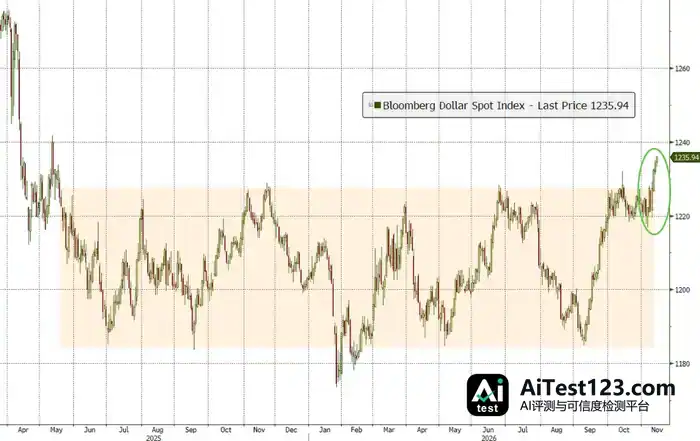
据此,他把全球加息周期的终点挪到了明年4月美联储议息会议,看空风险资产的态度也要延续到明年春季美元见顶之后。
从市场反应看,这轮强美元已经砸到不少资产:黄金年内跌幅扩大到10.4%,比特币跌了18.9%,政府债券年内下跌3.6%,新兴市场债券单周流出15亿美元。
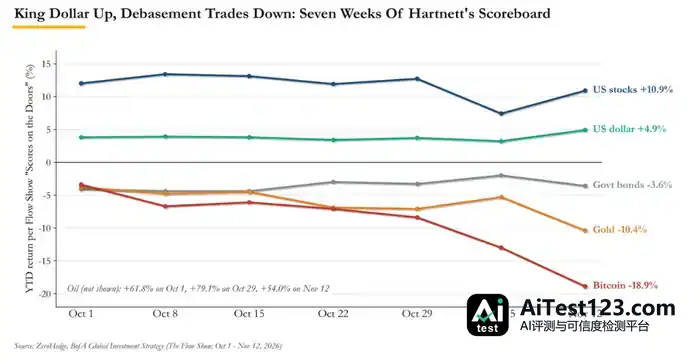
另一边,亚洲多地政府陆续出手护盘,全球股票基金每周还有近千亿美元流入,股市挨了一连串利空却仍显韧性。Hartnett的结论是,当前市场"太贵难以看空,又有太多护盘难以做空",风险资产追涨没道理,布局也还不到时候。
美元成"破坏之球",全球流动性全面收缩
本周市场最关键的变量,就是美元的强势。
美元指数连涨四个交易日后,周五收于103.42的年内新高;日元触及160关口,东京当局随即口头干预;黄金单周下跌4.7%至约3874美元,几个月来首次收在4000美元下方;比特币则跌破7万美元。
Hartnett的逻辑很直白:美元飙升,加上黄金失守4000美元,就等于全球流动性在撤退。
10月3日他建议客户开始增持债券时,用的就是这个判断基准,并明确说美元见顶之前要维持风险规避。六周过去,美元没跌反而涨了,他现在把美元峰值的预期推迟到明年2月至3月。
这和外汇团队高盛的预测很接近。据彭博报道,高盛策略师Kamakshya Trivedi与Michael Cahill在2027年展望中预计,欧元兑美元三个月内会跌到1.08,2027年底再回升至1.15;贸易加权美元目前较均值高估约13%。
两家机构都判断,美元要先走完破坏性的一段,缓和才会到来。
三大入场条件全线落空,转折点后移至明年春季
Hartnett给转向风险偏好设了三个前提:油价(WTI)跌破70美元、10年期美债收益率降到4.5%以下、美元开始下行。周五收盘时,三条一条都没达到。
油价上,WTI还得再跌约21%才够到70美元,而这个门槛本身已从一周前的80美元下调。布伦特原油本周一度跌破90美元,后来受地缘政治言论推动反弹,WTI周末收在约89美元附近。
美债收益率上,10年期上周五收于5.15%,单周上行约28个基点,离多年高点只差一点,三年期、10年期和30年期国债拍卖都出现收益率尾差。美联储眼下正讨论12月加息25还是50个基点,要在此基础上让收益率下行65个基点,难度极大。
美元这边,走势和入场条件正好相反,年内新高,峰值预期推到了明年2至3月。
通胀 meanwhile继续施压。美联储理事沃勒放风12月加息50个基点,高盛已把明年3月加息写进基准预测,10月NFIB调查显示计划提价的小企业比例升至2022年7月以来最高,历史数据表明这与至少3%至4%的通胀率高度相关。
Hartnett还特别提到,美联储2%通胀目标上一次被满足是2021年2月,距今已有67个月。
美国居民财富效应压制储蓄意愿,消费韧性难言衰退
Hartnett把第一个核心问题抛给市场:美国家庭股票财富创下历史新高,这种时候为什么要储蓄?
美银把自家私人客户的持仓情况与美联储的家庭数据做了映射,据此估算:美国家庭股票财富上月少了约3万亿美元,总规模仍有74万亿美元;2026年至今则进账约9万亿美元,从2025年1月特朗普就职算起累增19万亿美元。
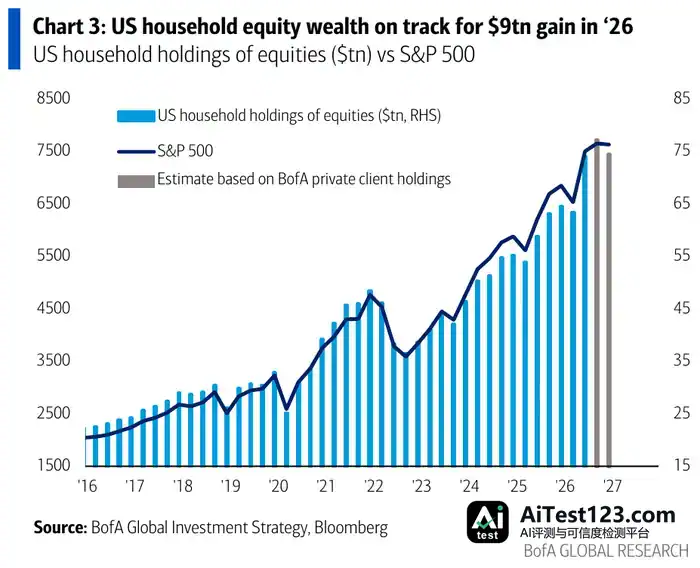
Hartnett的逻辑不复杂:消费占美国GDP的70%,手里股票多的富裕群体主导着消费行为,而他们从没这么富过。这样一来,衰退很难形成。
不过这种"K形"财富格局也埋着结构性风险。美国消费者债务总额同样达到19.1万亿美元的历史纪录,和股市给持股者带来的19万亿财富增量正好形成对照。
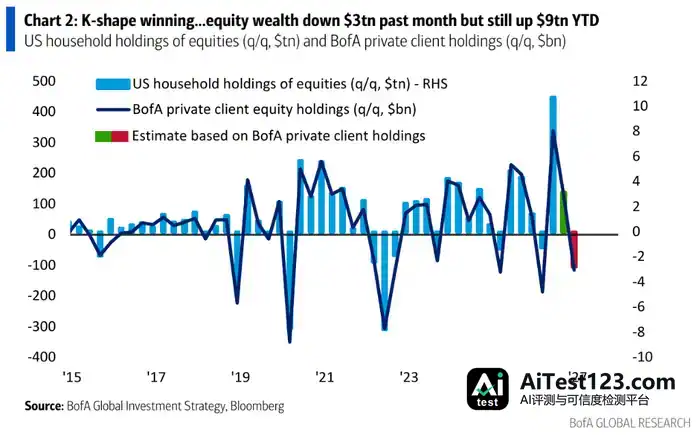
美银私人客户的股票配置比例已经掉到65.2%,创下七个月新低,说明这批富裕客户正在悄悄减仓。Hartnett自己也说得很直白:要让这场通胀型的K形繁荣画上句号,最快的办法就是信用利差走阔加上股市下跌。
“繁荣”预期成了最后一道防线
Hartnett提到,今年5月市场共识一度齐刷刷押注“不着陆、不加息、AI资本开支不削减、民主党不横扫”,结果这四项几乎全部落空。眼下市场仅剩的一个多头信念,就是对“繁荣”的预期——2027年名义GDP增长5%至6%,标普500盈利增速超过15%至18%。
在他看来,这个预期有下调的可能。高盛首席股票策略师Peter Oppenheimer在2027年展望中给出的标普500明年盈利增速预测是11%,比市场共识的18%低了不少。按当前约19.5倍的市盈率算,这一差距对应的指数水平大约在7100点,正好挨着Hartnett划定的7000点熊市触发区间。
高盛自己倒是仍坚持8700点的目标价,但这得靠盈利兑现和估值继续扩张来支撑,而眼下5.15%的10年期美债收益率对此构成明显压制。
Hartnett把11月17日发布的美银11月全球基金经理调查看作关键的观察窗口:
- 如果“繁荣”预期明显回落,同时现金比例升到4.2%以上,那情绪就不再是买入的障碍;
- 反过来,如果“繁荣”预期还在高位、现金比例却降到3.7%以下,说明市场恐慌还不够,入场条件依然不具备。
针对标普500,Hartnett给出了明确的双向情景框架。目前标普500收在7562点,刚好卡在两个触发点中间。
向上看,若指数突破8000点,推手在于持续的逢低买入资金流、等权重标普500重返历史高位所释放的“股优于债”信号,以及垃圾债、标普500指数、券商股和台积电都守住200日均线这一技术面支撑。
他还把11月18日的深圳APEC峰会视为潜在催化剂,认为中美俄三国领导人会面可能确认油价见顶。
向下看,若指数跌破7000点,核心风险来自美元急涨造成的流动性短缺,以及央行在经济放缓时仍继续加息的政策失误。最容易受伤的资产包括高收益债券、美国与新兴市场股票、能源与医疗保健板块,还有超大市值消费股。
反过来说,一旦他这套风险规避的判断被推翻,那未来八周里,上涨空间最大的资产会是这些:黄金、投资级科技债、因强美元和低油价而受益的日本与欧洲股市、中国科技股、中小市值股票、半导体、可选消费以及住宅建筑商板块。














