

牛New排队6小时、一绪南京关店:寿喜烧赛道冷热分化
150元吃和牛的生意,为什么越来越难做?
排队与倒闭同时上演,寿喜烧这门生意正在重新洗牌。
牛New是今年最难约的餐厅之一。放到“排队王”里比,它的热度也是断层领先。
上周末,一位北京网友讲了自己吃牛New的经历:此前连续三周没约上号,他决定周末一早就去门店。上午9点50分到的时候,地下停车场入口还没开。10点停车场开门,他停好车,坐直梯直奔7楼牛New取号。8分钟,手里那张号已经是115号。
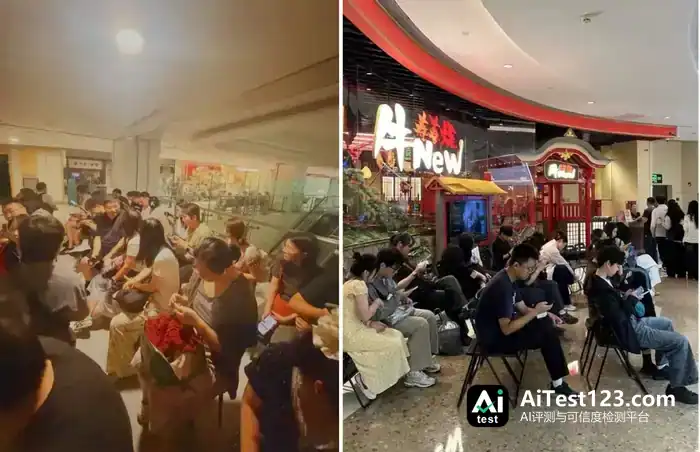
他还顺手取了隔壁寿司郎和烤匠的号,结果头一回拿到这两家店的前10号。这顿饭他直到下午15点45分才吃上,前后折腾了近6个小时。
二手平台上,牛New的代排、转号帖子一直挂着,价格从几十元涨到两三百元。有人调侃:“北京最难约的已经不是协和的专家号,而是牛New。”
去年寿司郎爆火,带红了一批日料店。寿喜烧就是其中一条热门赛道。
以前寿喜烧多半是综合日料店菜单里的一个细分品类。现在它被单独拎出来,成了商场里的热门餐饮业态,扩张势头很猛。
海底捞今年4月也入了局,在上海推出自家寿喜烧品牌入作·寿喜烧,走半自助模式。头部餐企下场,说明市场对这个品类的看好又加了一层。

可要是把目光从那些排队几小时的头部品牌挪开,情况就不一样了——不是所有玩家都在吃增长红利。
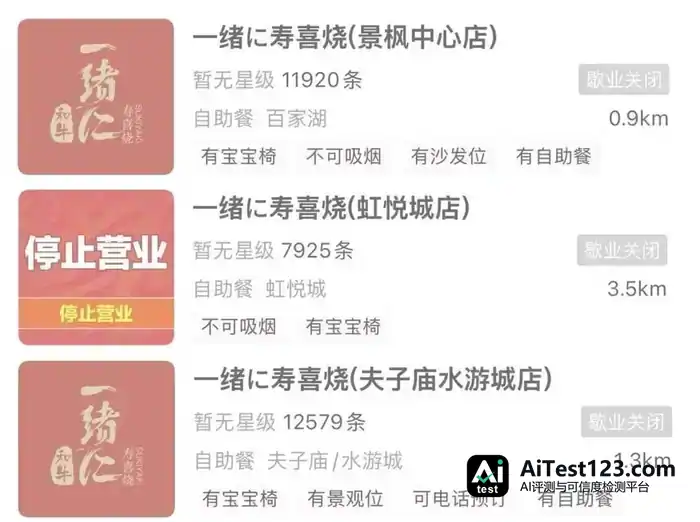
近日据壹览商业报道,一绪寿喜烧大面积收缩加盟店。景枫中心店关掉之后,品牌在南京的加盟店已全部退出,中央商场店、水游城店、虹悦城店等都在其中。目前南京还留着万象天地店、金陵天地店等4家直营门店。
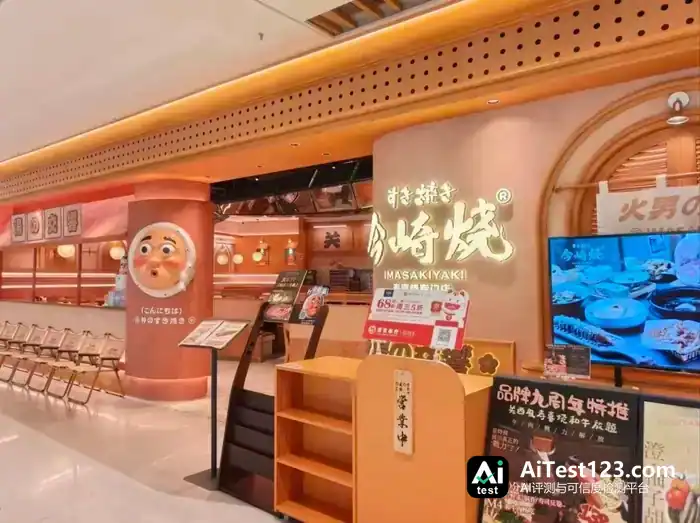
大众点评App显示,今崎烧·关西寿喜烧在广州的云门店、美林店均已歇业关闭,佛山的万民金海城店也已结业。
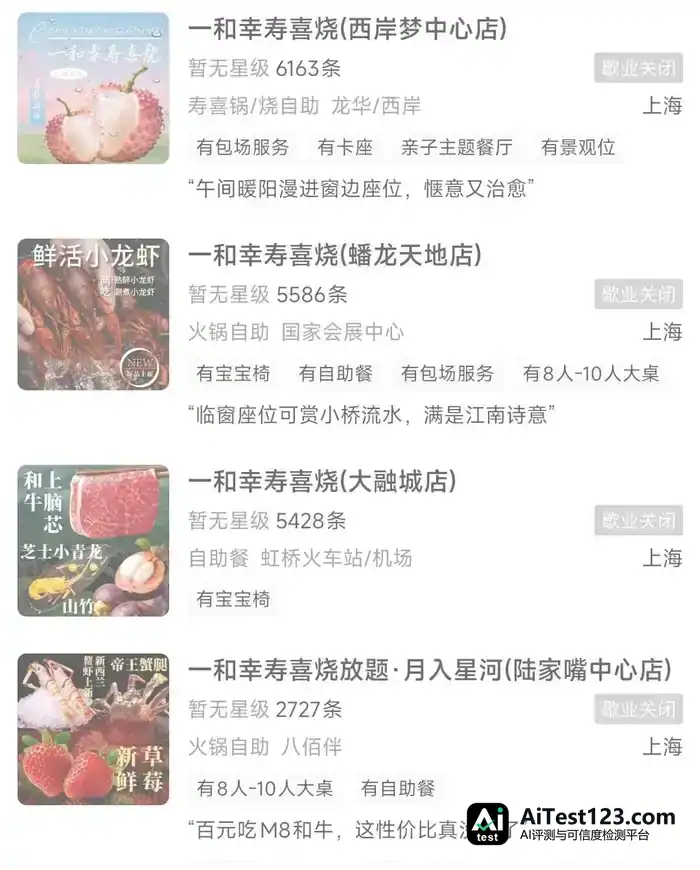
上海这边,曾与牛New、大牛、一绪并称寿喜烧代表品牌的一和幸,近日被曝上海全线关闭。该品牌高峰期有20+店,铺到上海、杭州、苏州、南京,靠动漫风装修和打卡出圈。
北京的情况也类似。温野菜板前寿喜锅全球首店今年1月初开业,除了刚开业那阵客流不断,半年时间这家店就关了。牛YO寿喜烧曾想从沈阳、长春等东北核心市场往外走,北京华贸店去年也最终关闭。
再往前,江浙沪一带颇受欢迎的小锄匠寿喜烧,2025年2月官方发布公告,称因经营困境不得不关闭所有门店,并启动了储值余额的退还流程。
流量把品类推热了,可没让每个品牌都具备持续经营的能力。
日式寿喜烧自助,凭什么硬控打工人?
小红书平台数据显示,2026年1—9月,“寿喜烧自助”关键词检索笔记量同比上涨172%。“和牛寿喜烧回本攻略”“无菌蛋吃法”等话题,也成了平台上的高流量标签。
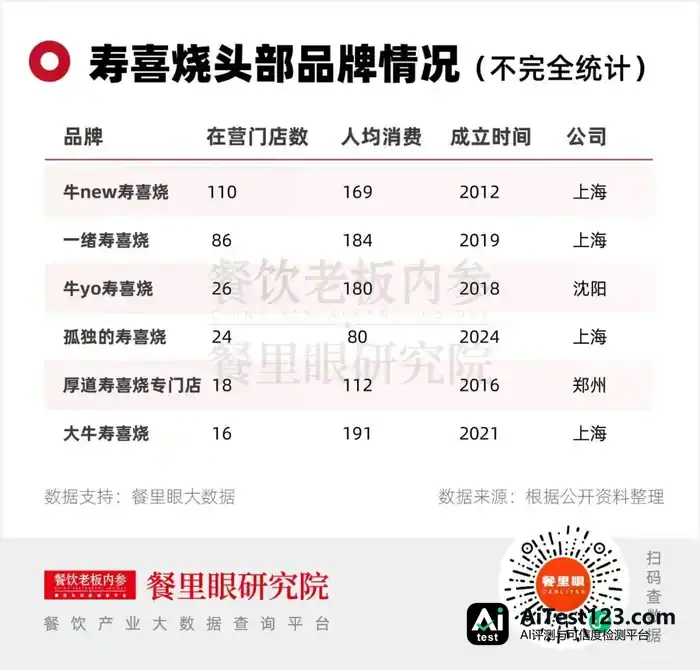
一个过去更多出现在高端日料店里的品类,怎么突然就成了年轻人的心头好?
1、踩中日料“大单品化”风口,成为商场争抢的引流型业态。
公开数据显示,2024年国内日料市场690亿,2025年回升至700亿。大盘增速温和,内部 K 型分化却极强:高端日料闭店率走高,从寿司郎这样的寿司专门店,到主打天妇罗的专门店,再到如今走红的寿喜烧,正在成为市场主力。
过去的日料=贵+全,现在的日料=精+值。消费者愿意为一个明确的招牌产品进店,品牌也更容易靠单品建立认知。商场同样需要这种能制造排队、自带话题、拉高商场热度的“引流型主力店”,来替代已经同质化的普通火锅、奶茶。
2、用相对平价的方式,让消费者实现了高端牛肉自由。
近几年谷饲、M级和牛的进口渠道稳定、冷链成熟,品牌能批量拿到雪花牛肉,把原本高端日料的食材下放到自助赛道。寿喜烧把价格不低的牛肉当核心卖点,再配上蔬菜、海鲜、甜品等产品,用自助形式降低消费者尝试的心理门槛。
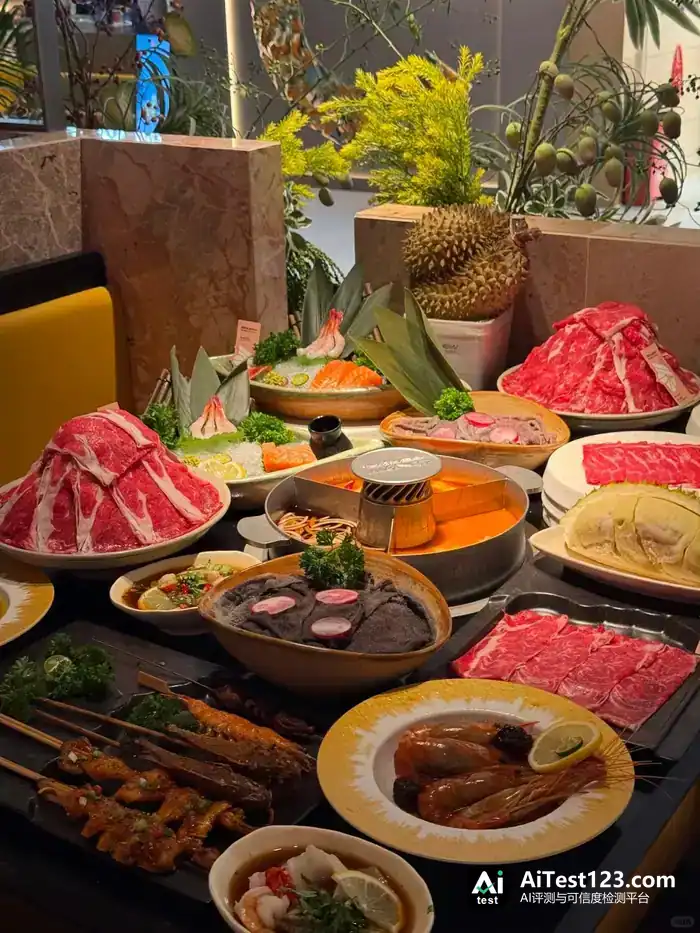
牛New的打法挺有看头。这家品牌2012年在上海起步,很长一段时间只是区域性小玩家,真正上规模是2021年之后的事。它没在口味上做文章,而是把传统自助动辄上百个SKU砍掉,预算集中押在牛肉、可生食鸡蛋、榴莲、刺身这4个消费者感知强的单品上,采购议价权随之集中,供应链链路也短了;再加上全直营,长三角中心仓统一锁定,上海大本营门店能稳定供上8–10款肉、松茸锅底、晴王葡萄这类高附加值品项,冷链损耗靠区域仓摊薄。
3、150—200元这个区间,正好踩中了年轻人愿意为自己花钱的心理。
寿喜烧自助还有一张牌,是它卡住了一个让人掏钱不心疼的价位。高端日料动辄三四百元,相比之下150—200元上下的寿喜烧自助不算贵,却也能吃到肉、海鲜和甜品,一顿下来体验是完整的。
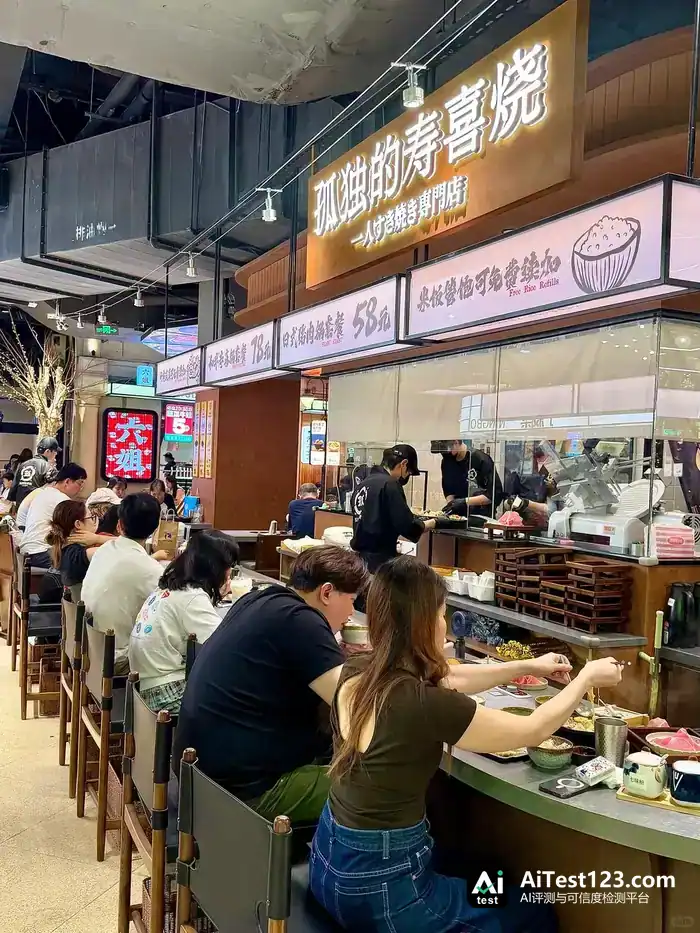
眼下寿喜烧的头部玩家大多把套餐拆成几个档位,按食材品质分到不同价位,让顾客照着自己的预算挑。牛New设了149–399元共六档,工作日午市另放低价团购,用来填平工作日的客流低谷、把坪效拉起来;一绪则是149–299元五档,档位思路与牛New一致,主攻江浙沪同一商圈的正面对打,慢慢让消费者形成“排不上牛New就吃一绪”的替代印象。
头部扩张,尾部出清
博研咨询《中国寿喜烧行业发展现状研究报告》给出的数据是,2025年寿喜烧赛道规模约230亿,牛New、一绪、喜牛锅这前三大品牌加起来占到约41.6%的份额。其中牛New寿喜烧以18.2%的市占率排第一,一绪14.7%排第二,喜牛锅8.7%排第三。
看市场表现,今年这条赛道分化得很清楚:头部品牌还在开新店、抢核心商圈,另一些区域品牌和中小玩家则接连关店,份额进一步往头部集中。
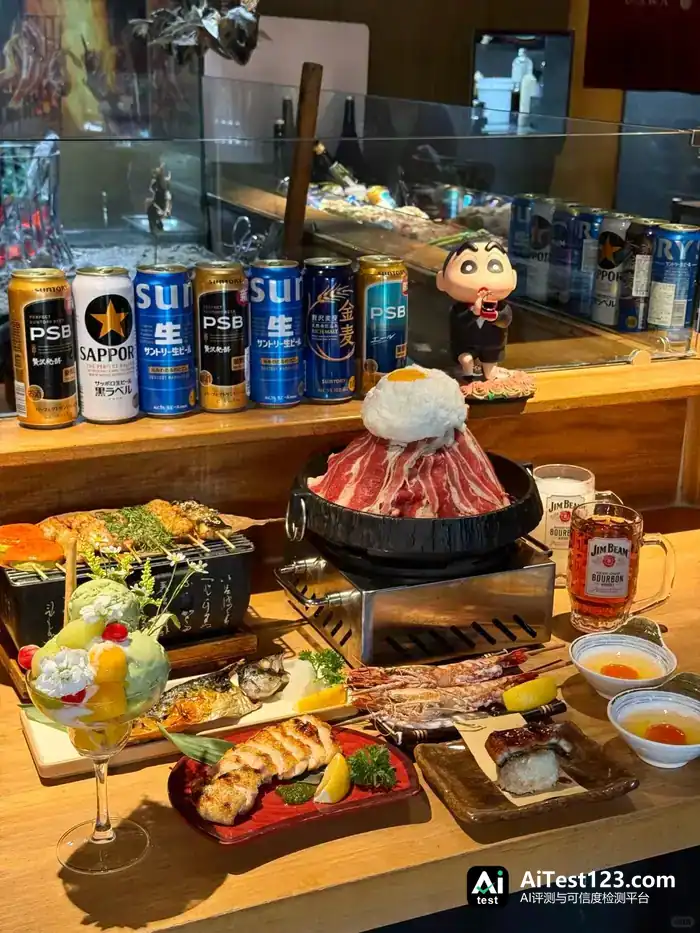
先说第一层,纯自助这套盈利模型,本身扛不住太多成本起伏。
寿喜烧自助最能打的地方是牛肉随便吃,可牛肉恰恰也是最难压住的成本。再说自助赚钱很看客流和翻台,客单价、食材成本、翻台效率、损耗控制,几项得同时摆平。
牛YO寿喜烧北京华贸店关门,就是区域模型往外复制时容易踩的坑。这个品牌在东北市场本来有些底子,可往北京高线商圈走之后,租金、物流这些成本结构都变了,原来的经营模型未必能直接套用。客流和翻台一旦撑不住新增成本,门店的盈利空间就被挤掉。
海底捞作为跨界来的玩家,入作・寿喜烧没有做纯无限续肉,而是改成半自助,针对的正是传统全自助损耗高、翻台慢、用餐时间太长这几个要命的问题,算是这轮洗牌里最值得说的模式改良。
第二层,牛肉红利退了,品牌之间真正的成本差距开始显出来。
寿喜烧前两年能火得那么快,跟牛肉供应链的发展分不开。进口牛肉渠道和冷链物流慢慢成熟,品牌拿到优质谷饲牛肉的门槛降了下来。过去得花较高预算才吃得到的牛肉产品,开始出现在百元到两百元价位的自助餐厅里。
到了2025–2026年,红利没了,供应链反倒成了天然的壁垒。有规模采购能力、上游渠道稳定、仓储配送成熟的头部品牌,能靠采购量和供应链效率把成本摊薄;中小品牌没什么议价能力,原材料价格一动就进退两难:提价吧,消费者不买账;压食材成本吧,品质又得牺牲。
第三层,跨区域扩张没那么容易,供应链和门店管理很难同步复制过去。
剁椒Spicy报道称,牛New北京门店的套餐价格普遍比上海高,消费者要多掏10—36元,食材品质却未必跟着上去,上海门店在三文鱼、甜虾这些进口海鲜上的口碑,整体好过北京门店。
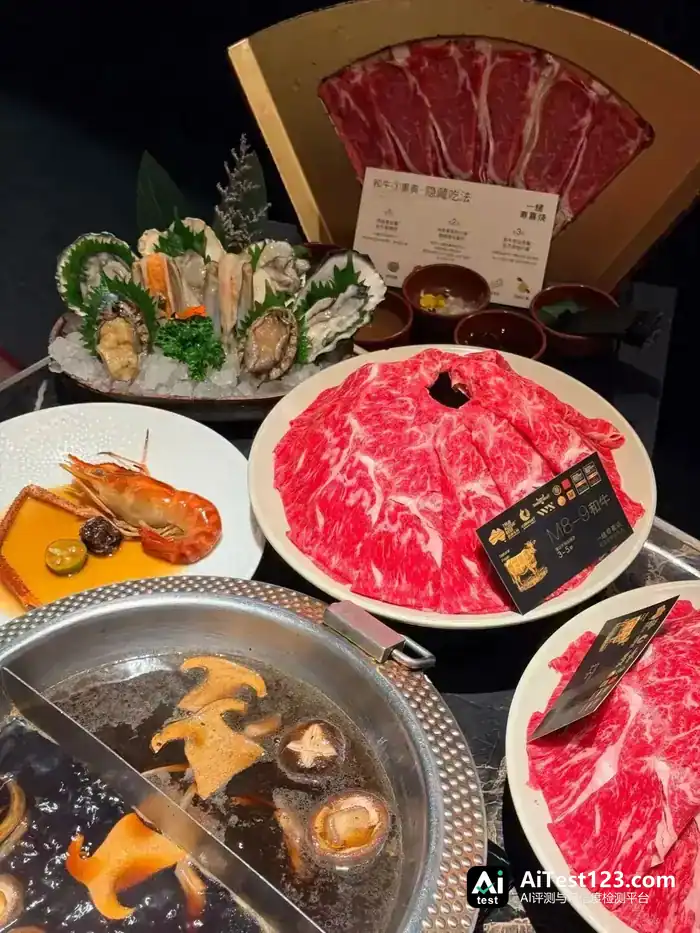
价格上去了、品质又出现落差,指向的其实是跨区域扩张中的供应链难题。走出长三角之后,冷链运输半径拉长,物流成本、食材损耗、到货稳定性都要经受更大考验,多出来的成本最后还是会落到终端售价上。
加盟模式同样给门店管理添了麻烦。一绪寿喜烧就出现过加盟门店的消费投诉。黑猫投诉平台显示,2025年11月有消费者投诉南京景枫中心店食品品质有问题。2026年5月,又有消费者称在南京虹悦城加盟店就餐时发现塑料异物,这家门店目前也已经关闭。
最后一层,价格带两头受压,价值故事被透支。
寿喜烧火起来以后,市场上涌进不少长得差不多的玩家。消费者一开始愿意为新鲜感掏钱,可周边商场里的寿喜烧门店越开越多,光靠牛肉畅吃和网红装修,已经很难一直吸引人。
另外,寿喜烧正被两头的价格带夹住:既要保住优质牛肉和海鲜带来的品质感,又要压住套餐价格,还得留出自助模式的利润空间。这对品牌的要求更高了,价格定得太低,食材品质撑不住;价格一路往上走,消费者又会转头去比较别的餐饮选择。
艾媒2026年7月的调研显示,日料消费人群里,优先选“食材稳定、溯源清晰”的用户占比从2024年的38%升到57%;优先看“性价比、无限畅吃”的占比则在下降。
消费者不再只盯着能吃多少,而是开始关心吃到的牛肉到底是什么品质、海鲜新不新鲜、不同门店的体验稳不稳定,过去靠无限畅吃攒起来的优势,也就一点点被削掉。
小结
寿喜烧的热度还在,可这条赛道已经不是随便开家店就能分到红利的市场了。
这轮洗牌,表面上打的是品牌之间的竞争,往深了看是经营能力的较量。过去品牌靠牛肉畅吃、日式装修和网红营销就能把人吸引来;现在同质化越来越重、供应链成本往上走,消费者对食材品质和用餐体验的要求也在提高。只靠流量和规模,一家门店已经很难长期撑下去。
品类火了,给的是进场的机会,并不等于能长久做下去。














