

宇树联姻红杉设"杉宇·创计划",Q3净利降17.37%
AI时代,VC越来越依赖产业方?
(本文作者为 硅碳变量,钛媒体经授权发布)
10月末,宇树科技与红杉中国对外宣布,双方一起发起"杉宇·创计划"。该计划瞄准具身智能、机器人应用及上下游关键技术,以及其他前沿硬科技方向的早期创业项目,做发掘和投资。
硬科技眼下成了全球资本押注的主线,科技公司自己下场做VC,早就不是稀罕事。
据不完全统计,智元、星海图、自变量、银河通用、逐际动力、DeepSeek、智平方已陆续布局产业投资,智元还曾和高瓴资本联手。用资本把上下游绑在一起、抢占技术路线,差不多是头部玩家的常规打法。
不过,把宇树这一步和刚出炉的第三季度财报放在一起看,味道就不一样了。
数据摆在这里:宇树Q3营收6.65亿元,同比增长69.93%;归母净利润1.13亿元,同比下降17.37%;扣非净利润1.05亿元,同比下降17.42%。
营收涨、利润跌,原因出在成本投入的爆发上。前三季度研发投入2.63亿元,同比增长191.48%。单看第三季度,研发投入1.27亿元,同比增长249.58%,占当季营收的19.10%。
销售费用同样涨得厉害,从上年同期的7600.85万元增至约2.30亿元。往后宇树的压力恐怕只会更大,光靠自己硬扛已经不现实,拉上顶级资本找新盟友、把一部分成本和风险分出去,成了必选项。
是第二曲线,还是带头"抱团"?
其实宇树的营收增速,从2026年以后就慢慢降下来了。
数据显示,2023到2025年,宇树科技营收额分别1.59亿元、3.93亿元、16.99亿元,三年营业收入的复合增长率达226.78%。到了2026年前三季度,宇树累计营收18.17亿元,增速放缓至55.71%。
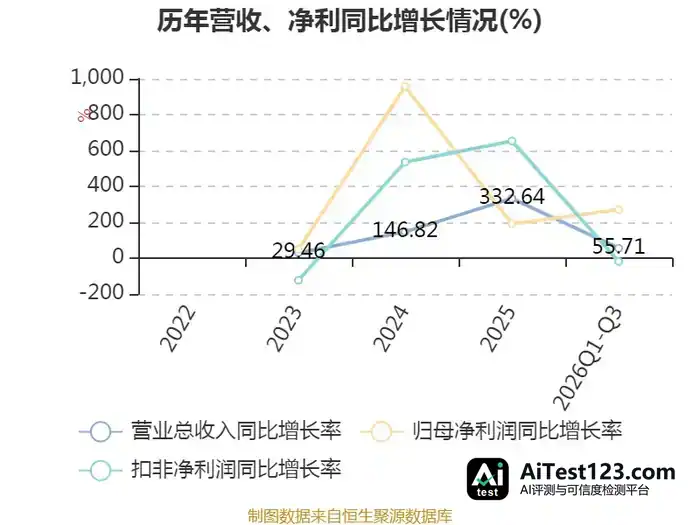
还有一个更值得留意的点:宇树的赚钱路子到现在还是单一的,几乎全指着卖机器人硬件。招股书披露,人形机器人、四足机器人加上机器人组件的销售收入,合起来占到宇树收入的98.64%,是公司营收的绝对大头。
可消费端一"降温",这套模式扛不扛得住冲击就不好说了。眼下,曾撑起机器人销售"半壁江山"的租赁行业正在加速坍塌,据悉,宇树机器人G1基础款的日租金已降至2000元以下,而机器狗的租金已跌至500元以下。
宇树这边的存货价值,确实在往上走。
三季报显示,截至2026年9月30日,宇树的存货价值达10.19亿元,而2025年12月31日这一数据是3.67亿元。这跟销售端未必有直接因果,但涨到2亿的销售费用,似乎印证着机器人真的不好卖了。
眼下宇树急需找到业务的第二曲线,投资或许是个不错的选择。
智元比宇树更早走这条路。它一边靠投资给主业压成本、提效率,一边把生态布局的估值红利吃了个够。智元官方给出的说法是,过去一年半里它投出去的企业超过20家,这些被投企业平均年化估值涨了17倍。
全球科技创新有过一段停摆期,互联网和消费赛道的投资回报也在收缩,具身智能就是在这之后蹿红,成了造富效应最扎眼的风口之一。宇树自己就是例子:上市时它身后站着超40名股东,早期进去的投资者拿到的回报有数百倍。
这一造富神话点燃了一级市场的寻宝热情,资本四处搜寻下一个"宇树"。
宇树当然也想成为蛋糕的分食者之一。
再说,具身智能的产业链又杂又长。上游是电机、传感器、芯片,中游是算法和运动控制系统,下游则散在工业、商用、家用几块。宇树真要什么都自己干,不如拿投资把钱和压力分给外面的创业者。
科技厂商做投资,图的多半也是这个。智元2024年就上了"创投A计划";从2024年8月到2026年10月,它作为投资方出现在47起投融资事件里,落点大多在自家整机上游的关键环节。
星海图的做法也差不多。它拉上凯辉基金推"星途计划",打算5年砸10亿元,投100家具身智能早期项目,零部件、数据、算法、场景应用都算在内。说到底,全栈自研试错成本高、风险也大,撒出去投才是效率更高的打法。
但这是否也意味着具身智能赛道正式进入了头部带头"抱团"时代?
行业两极分化的速度在加快,这一点没法回避。站在金字塔尖的玩家,日子也谈不上稳稳赚钱。
看几组数字就清楚了。优必选2025年归母净利润亏损7.03亿元,2026年上半年归母净亏损3.11亿元;乐聚机器人2025年归母净利润亏损6977.94万元,亏损额比前两年还大;云深处2025年归母净利润2868.4万元,到了2026年上半年却转为亏损,归母净利润亏损880.63万元。
巨头之间用资本互相绑定,把这种分化又放大了一层。2025年获投的168家具身智能企业里,前十家就拿走了134.72亿元融资,占该统计口径全年融资总额的40.95%。进入2026年,具身智能赛道在资本端的地位开始往下走。
往后看,订单和资本会快速向少数有产业协同价值的上游节点集中。拿到头部产业方下注的创业公司,资源能源源不断进来。没能进入这套抱团网络的中小团队,处境就容易被边缘化,试错机会也会一点点丢掉。
说到底,这本身也是巨头没有更好选择的结果。
论「杉宇系」的形成困难
红杉合作之前,宇树已经推出过“宇创计划”,面向机器人行业的创业团队。王兴兴在“2026年世界物理AI大会”上透露,宇创计划一个多月收到超过200个项目,未来五年希望孵化200家以上优质企业。
这个计划如今升级了,具身智能赛道或许真要长出一个「杉宇系」。
过去划分具身智能的流派,主要看创业者的经历背景。IT桔子发布的《中国具身智能创业者生态画像报告》就分成华为、微软、百度、谷歌、大疆、阿里、腾讯、字节、小米共9大流派。
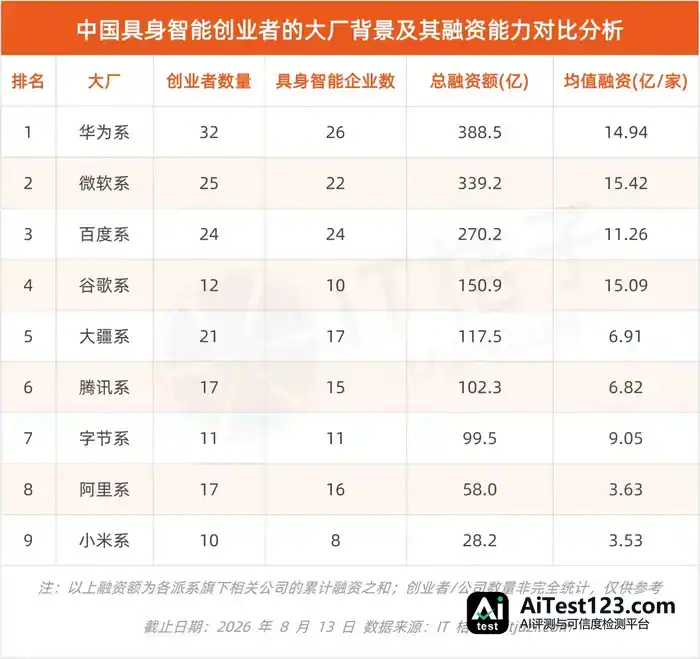
华为系在这条赛道上融资总量排第一,截至2026年8月13日,26家企业合计融资388.5亿元。这种按创始人、核心团队出自哪家大厂来归派的划分方式,看的其实是人才溢出、校友网络和技术习惯。
宇树和红杉要开的可能是另一种路子——产业流派。以头部整机或具身大模型厂商为枢纽,联合资本设专项产投计划,孵化上下游项目,把订单、测试平台绑在一起。国内除了杉宇系,还有智元系、星途系。
辉羲智能背后站着智元。2026年2月,智元参投了这家公司超8亿元的Pre-B轮融资;按披露口径,辉羲上半年出货量在全球高算力机器人芯片同期出货中占到约五分之一,位列英伟达之后,排在全球第二。
杉宇系才刚起步,这个新派系里谁能冒头,眼下没有标准答案。
能确定的是,具身智能赛道里的优质项目正在快速枯竭,好标的越来越少。
资本热度一退,项目供给萎缩的问题最先露出来。IT桔子统计显示,2026年10月具身智能赛道发生33起融资、总额101.05亿元,9月则是60起、110.28亿元,交易数量接近腰斩;和6月热度顶峰的55起、308.92亿元相比,落差更明显。
一级市场的新钱在收紧,二级市场的老股交易也撑不住估值了。
“腾讯科技”报道称,8月之前,一些头部机器人公司的老股大约九折就能找到买家,最近部分交易里甚至冒出5折报价。《证券时报》则称,近两个月部分具身智能公司的老股转让报价集中在上一轮估值的6.5折至8折,出售标的里包括头部企业。
估值倒挂背后,是赛道已经进入批量出清周期。近两年来,智橙动力、深兰机器人、达闼机器人、龙慧医疗、锥能机器人等一大批机器人公司相继破产,其中不少还是产业龙头孵化、知名投资机构及行业大佬加持的明星项目。
腰部项目接连倒下,宇树和红杉能挑的选择自然越来越少。
行业狂热那阵子,大批人才从大厂出来创业,拿出一套样机就能拿到天使投资。现在资本不再买PPT叙事,创业门槛被陡然拉高,硬核团队变得稀缺。这给杉宇系埋下了第一道难关。
新的派系竞赛里,谁也没想到会碰上“巧妇难为无米之炊”的尴尬。
AI时代,VC越来越依赖产业方?
有个问题值得琢磨:红杉是头部资本,为什么不单独下注具身智能赛道,非要拉上宇树?
2026年以来,红杉对AI的重视又进了一步。截至2026年8月6日,红杉资本已完成规模约100亿美元的新一轮募资,据报道,这笔“弹药”将主要押注人工智能,这家老牌风投由此正式迈入以AI为核心的新阶段。
具身智能的一级市场眼下彻底沸腾。美元基金、人民币创投、国家级科创基金、产业战略投资,各路玩家接连进场。只是在这轮硬科技周期里,传统财务VC过去那种从容劲儿,明显已经端不住了。
移动互联网那几年,财务VC判断项目无非看团队、看模式、看用户增长。数据能快速验证,扩张靠烧钱就能推起来。一个 Demo、一条增长曲线,常常就够投委会拍板了。
硬科技时代不是这个玩法,尤其眼下的具身智能赛道,创业项目良莠不齐。红杉这种级别的机构,想碰上一个优质标的也得靠运气。2025年到2026年,同一家具身智能企业“无界动力”,红杉前后参投了四次。
据了解,红杉把宇树拉进来,是想搭一套“工程师+投资人”的双轨决策机制。分工上,工程侧的判断归宇树,资本侧的能力由红杉守住;技术、场景由宇树去抬,资金则由红杉来出。
问题是,这是否说明传统财务VC在AI时代会越发依赖产业方?
今年5月份,“证券时报”就点过这件事:上一代制造业、移动互联网,乃至现在仍热的芯片半导体赛道,CVC的优势都没被放大过。可到了AI与机器人赛道,手里有场景、有需求、有工程师团队的,只有企业创业投资(CVC)做得到。
跟财务VC比,CVC投资时最硬的“王牌”是订单和场景,对传统财务VC来说,这几乎就是降维打击。“烯牛数据”发布的报告显示,眼下AI、具身智能领域的头部创业公司背后,几乎都站着不同类型的产业资本,市场上主流的CVC基本“人手”3家以上头部项目。
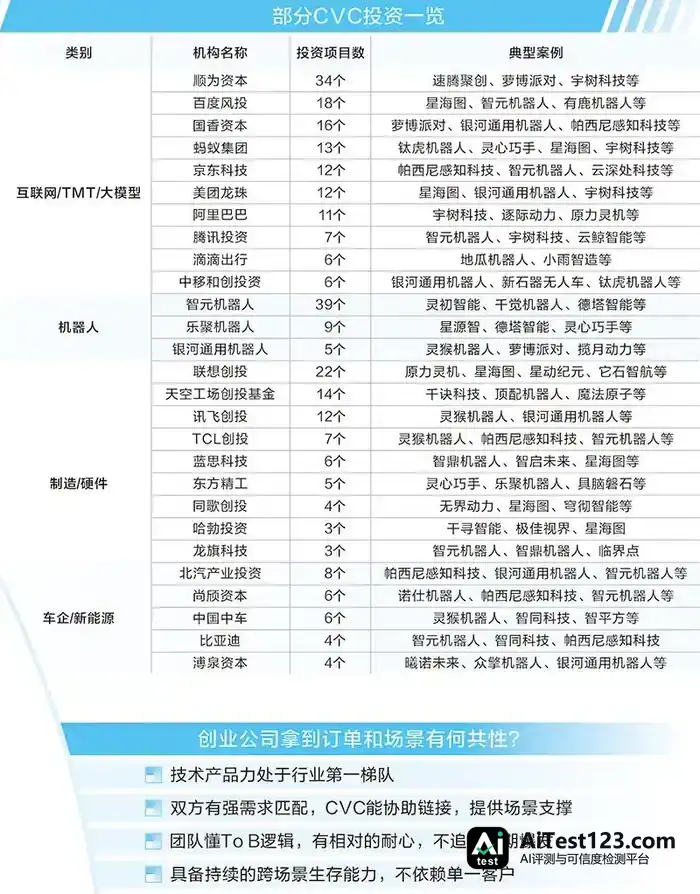
互联网大厂、硬件制造巨头、车企、头部机器人企业都已入场,而且队伍还在变大。证券时报记者梳理发现,今年以来长鑫科技、兆易创新、长电科技等多家顶流科技公司先后下场布局一级市场投资,成了市场上新一波新贵LP(有限合伙)。
硬核科技企业越进越多,募资、项目、定价几个环节都会挤压红杉这类传统财务VC。说到底,优质项目要是更看重产业资源和场景落地,估值逻辑就得重写,VC的投资自主权也会跟着缩水。
已经有不少财务VC感觉到,CVC早早入局,一定程度上把市场估值的水位抬高了。“证券时报”报道过一个例子:去年八九月份,一家头部机器人企业投后估值不过25亿元,仅仅过去半年,估值翻了4倍多。
财务VC主动去牵宇树这样的产业方,图的是用联合体模式补上短板,重新找回自己的竞争力。
手握百亿美元弹药的红杉,终究没能独自蹚过具身智能的深水区。牵手宇树,更像一次体面的退让,老牌风投放下了身段,一个时代的投资逻辑正在谢幕。往后决定赛道话语权的,不再是谁手里的钱更厚。














