

越赚钱越跌!又一被错杀的赛道
戴维斯双击将至?
本文 作 者 | 远禾
数据 支持 | 勾股大数据
近一年来,游戏板块呈现出一种奇怪的反差。
随着2026年三季度业绩披露完毕,整个游戏板块季度收入925.22亿元,同比增长5.11%,自研出海增长15.6%,看上去一切都在向好。
然而,在营收温和增长的同时,14家A股样本公司三季度扣非净利润47.4亿元,同比下滑6.3%,22家公司单季净利润更是接近腰斩。
更矛盾的是市场的反应——
业绩高增的世纪华通、巨人网络被资金冷落,而深陷亏损的尾部公司却逆势狂欢。
作为一个营收仍在高速增长、利好不断的行业,游戏板块近一年来也大幅跑输沪深300。
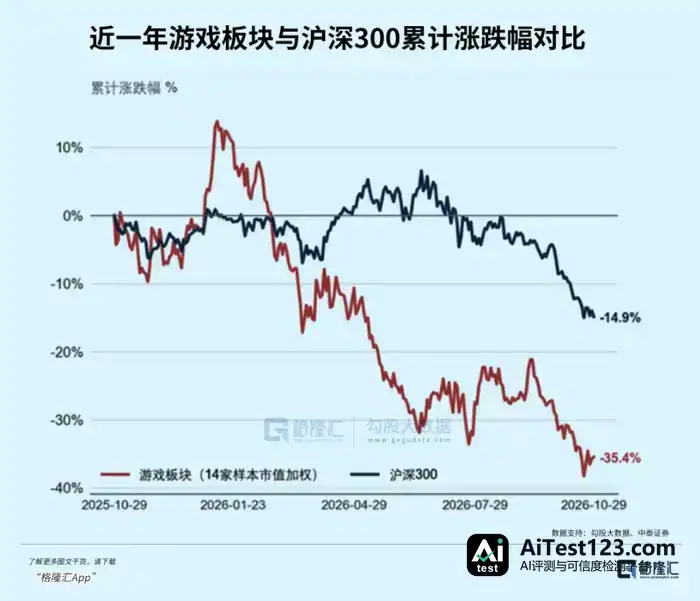
游戏股,似乎走入了越赚钱越跌的怪象。
01
表面上看,三季度游戏板块利润数据不佳。
但如果增加上费用端的计算,结论会或许会变得不同。
第三季度,游戏板块同比新增收入32.0亿元,而新增销售费用高达26.9亿元,销售费用率飙升至39.5%。
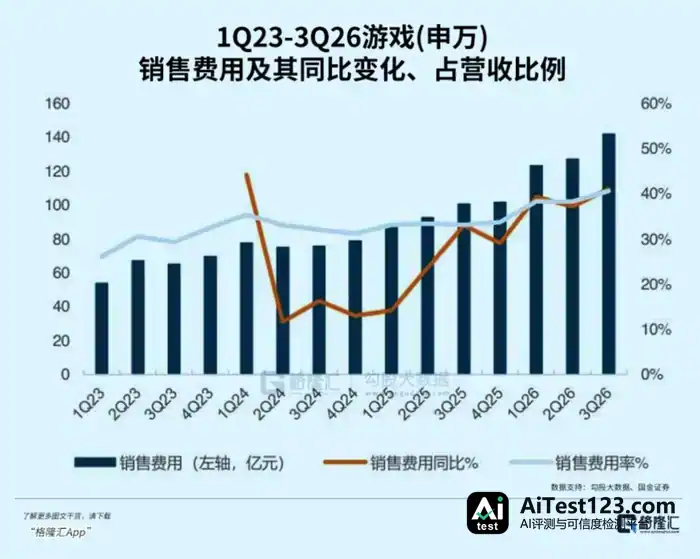
而这些新增加的费用,大多花在了长周期新品的前置投放上。
这使得头部游戏公司陷入了一个老产品流水回落、新游戏尚处在买量爬坡期的尴尬地位,进而导致收入确认的节奏远慢于费用确认。
从这个角度看,第三季度的利润下滑并非需求出了问题,而是会计上的费用前置、利润后置。
合同负债同样印证了这一点。
第三季度,板块合同负债达到83.2亿元,同比增长22.8%,显著高于收入增速。
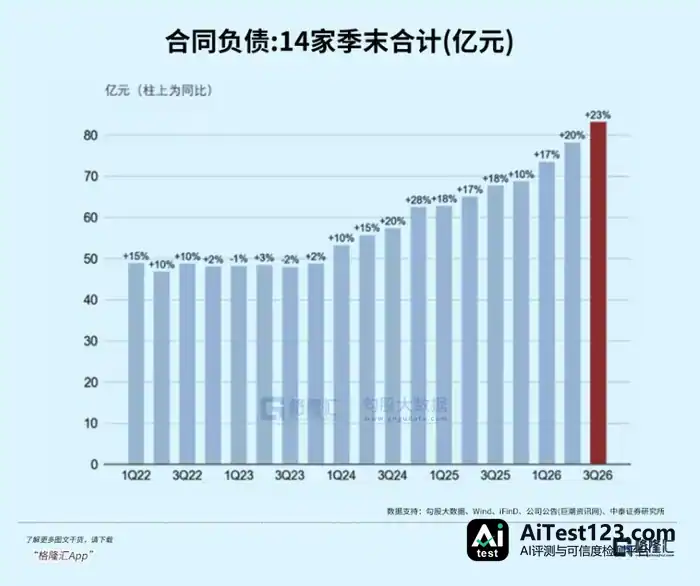
合同负债是玩家已经充值但尚未被确认为收入的部分,几乎等同于游戏公司的利润蓄水池。
巨人网络第三季度合同负债环比增长11.4%至17.83亿元,经营现金流环比增长25.2%至9.39亿元,均指向暑期流水正在实质性地回暖。
恺英网络合同负债较上年末增长64.24%,同样在积累递延收入。
因此,尽管第三季度扣非利润同比下滑,但这或许会成为不少公司第四季度乃至2027年利润弹性的来源。
随着下半年各游戏厂新品陆续上线,或许会带来业绩的显著上升。
而从估值角度看,申万游戏指数PE(TTM)约23.6倍,看似不低,但那是被尾部亏损公司拉高的结果。
剔除极值后的头部扣非估值,才反映真实定价水平。
事实上,目前纯游戏板块,也即是游戏收入占比50%以上的15家A股公司扣非PE 仅13.3倍,为2014年以来最低。
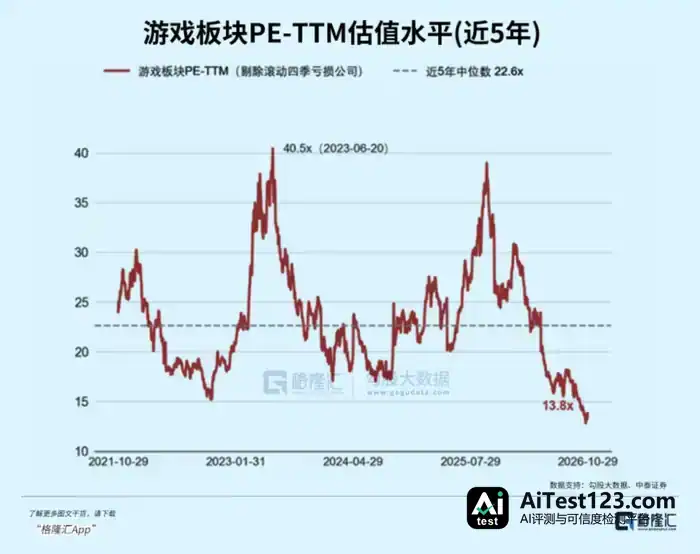
头部公司2026年PE普遍低于15倍,世纪华通和巨人网络PE均约12倍左右。
但便宜本身并不构成买入理由。
关键,还是要看低PE是否对应着可持续的盈利,以及是否体现了足够悲观的预期。
根据中泰证券的历史回溯——
游戏板块过去PE低于24.8倍的6个时段中,有4个在之后一年上涨。
没有上涨的两次,也即是2018年、2021年,共同特征是随后年利润下滑超过三成。
目前当前的20倍PE对应的是板块整体扣非利润仍处于高位,且合同负债蓄水池仍旧充足。
而游戏板块所已知的负面因素,AI叙事降温、买量成本上升、新品不及预期,已经在第三季度的业绩和股价中得到了充分的体现。
当悲观预期被反复交易后,任何边际改善的杠杆效应都会被放大。
那么,此后是否存在估值切换的可能?
02
作为过去两年游戏板块最重要的定价逻辑之一,AI叙事在2026年正在实现分化。
已经兑现的叙事,是降本。
三七互娱的AI辅助生成的2D美术资产占比超过80%,AI深度参与的广告素材视频占比超70%,AI自动化投放占比超50%,员工AI使用覆盖率100%。
恺英网络构建了“形意”大模型和“织梦”叙事大模型,持续压缩研发开支。
AI在这一方面上的叙事,已经体现在毛利率和费用率的改变上。
尚未兑现的叙事,是增收。
目前,AI更多是美术外包、测试环节的降本增效工具,但在收入和利润贡献上的体现,相对较弱。
不仅如此,买量成本飙升,几乎对冲了AI降低的成本。
伽马数据显示,2025年上半年TOP100手游买量成本同比增长86.6%。
2026年国内游戏买量市场规模突破3000亿元,获客成本持续走高。
AI省下来的钱,有相当一部分被买量端吃掉了。
也是因此,AI叙事给游戏板块带来的估值溢价,正在逐渐衰退。
但从另一个角度看,依赖AI叙事的估值回升,可靠性远不如依赖盈利改善和股东回报来驱动。
而这,正是游戏板块最不易察觉的变化。
游戏板块正在逐渐分化出两个截然不同的世界——
一头是拥有爆款、现金流充沛、开始像公用事业股一样大手笔分红的头部公司。
另一头是依赖题材、买量、AI概念的中小盘博弈筹码。
巨人网络在半年报中拿出70.65%的利润分红15.15亿元,并承诺2026—2028年每年分红不低于归母净利润的70%,年化股息率约7.6%。
吉比特常年分红率超过70%,2026年上半年每10股派100元,股息率约5%。
三七互娱持续推进季度分红,股息率在4.86%—5.88%区间,位居游戏板块前列。
作为一个传统上被视为高波动成长股的行业,游戏板块的股息率甚至已经达到了不少红利板块的水平,这体现出了公司对于现金流的自信。
巨人网络Q3经营现金流9.39亿元高于同期归母净利润,恺英网络前三季度经营现金流20.02亿元,同比增长51.97%,都体现了公司优质的财务状况。

而当头部公司的自由现金流足以覆盖高分红、且没有大规模资本开支需求时,它们的估值锚就开始获得股息率的支撑。
在利率中枢下行的宏观环境中,一个7%左右股息率、同时保留新品周期弹性的资产,其吸引力远超纯成长逻辑。
但需要注意的是,板块内分红差异极大,从恺英网络的0.56%到巨人网络的年化7.6%,相差超过14倍。
高分红需要稳定的自由现金流、清晰的股东回报意愿和可信的公司治理,因此,分红同样成为一个低成本、高区分度的筛选维度。
目前,各路资金在游戏板块有着相当大的分歧,但这种不统一恰恰是底部区域的典型状态之一。
北向资金在第三季度增持恺英网络951万股、吉比特123万股,同时减持巨人网络6517万股、三七互娱1333万股、世纪华通1161万股。
公募基金对游戏板块的重仓配置比例从Q2的54.24%降至44.56%,但游戏板块重仓市值37.24亿元,环比仍增长9.07%。
ETF资金则在持续流入——
华夏中证动漫游戏ETF在Q3增持巨人网络11.37%、增持完美世界11.39%,国泰中证动漫游戏ETF增持恺英网络、巨人网络等多只权重股。
拆开来看,主动公募在减持,被动ETF在承接,北向资金在个股层面做切换,而非系统性撤离。
社保和保险资金的动向提供了另一个视角。
恺英网络前十大流通股东中,基本养老保险基金一二零四组合持有1941万股,中国人寿两只产品合计持有超过4800万股,信泰人寿持有3502万股。
巨人网络Q3新进中国人寿分红账户和瑞众人寿,同时社保基金115组合小幅减持4.21%。
养老金和保险资金并不追求短期的双击弹性,它们看中的是现金流和分红的确定性,而这和高分红的特质有所重合。
那么,游戏板块到底是否有可能迎来估值的触底回升呢?
在盈利端,费用前置压低了当期利润,合同负债蓄水了后续确认,新品周期提供了流水爬坡的载体。
这意味着,新游周期一旦超预期,或许能给游戏板块带来戴维斯双击,但这仍旧取决于第四季度新品流水的状况。
如果新品表现并未超预期,那么利润修复的力度或许不足以触发估值的修复。
因为,游戏板块的估值修复在很大程度上是一个市场风格问题。
当宏观环境让资金愿意从极致防御的红利和极致投机的题材中匀出一部分给游戏板块这样低估值有具备边际变化的中间资产之时,游戏头部公司的估值弹性才会被激活。
因此,游戏板块的戴维斯双击如果发生,最先受益的不会是所有游戏股,而是那些既有利润修复弹性、又有分红底部支撑的头部标的。
03
结语
游戏板块当前的状态,算不上是一个毫无争议的“黄金坑”,更像一个需要耐心和甄别的哑铃型底部。
哑铃的一端是世纪华通、巨人网络、恺英网络、吉比特这类有爆款兑现、有现金流、有分红或回购能力的头部公司,股息和估值拖住了下行的压力,而上行的弹性则来自产品周期。
另一端是缺乏业绩支撑、依赖题材博弈的尾部标的,它们的波动是交易性的,不构成板块定价的重心。
对于整个板块而言,确定性的部分早已被充分定价,剩下的,只有产品端的信号。(全文完)














