TikTok上线独立商城App:首发新马泰菲四国,美英缺席
TikTok Shop独立应用上线东南亚
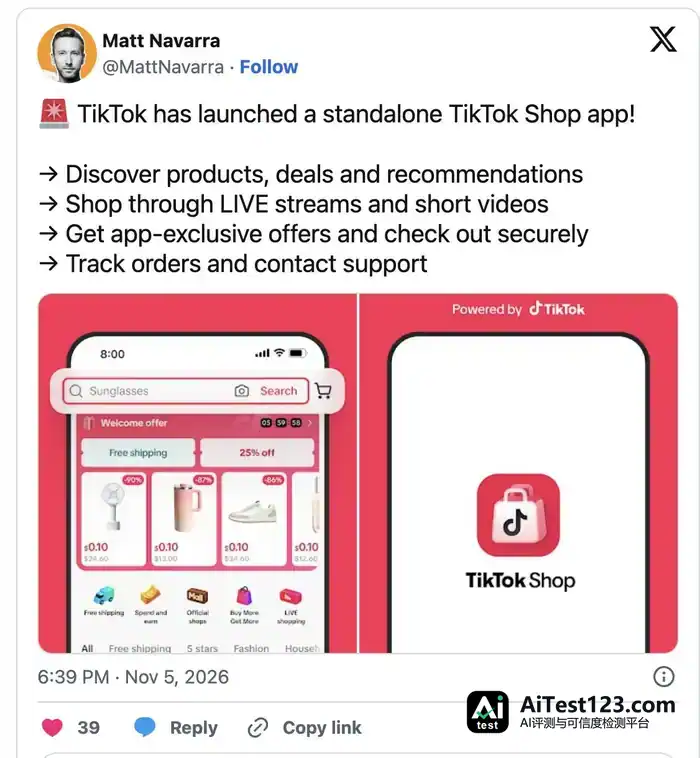
11月5日,TikTok 推出了名为 TikTok Shop 的独立应用。iOS 与 Android 双端均已上架,首发覆盖新加坡、马来西亚、泰国和菲律宾,英国和美国并未出现在名单中。这个应用相当于一个做了减法的购物入口:个性化推荐、直播与短视频带货、应用专属优惠、免运费、内置支付和订单追踪都在,另有一句“安全支付,安全结账”。
单看功能表,这更像产品层面的一次小改动——原本嵌在主应用里的 Shop 功能被拆出来,配上了一个独立图标。可上线地区的选择,却暴露出比产品本身关键得多的一点:TikTok Shop 的全球化,并非在统一的公司架构下推进。它同时要穿过两套完全不同的制度环境,独立应用正好卡在两者之间的缝隙上。
在东南亚,字节跳动握有完整控制权
这里是其最后一个大规模电商战场
TikTok Shop 的全球 GMV 扩张速度相当惊人。Momentum Works 预计,2026 年全年 GMV 将首次越过 1000 亿美元,约为 1235 亿美元;2023 年这一数字是 163 亿美元,三年间增长约 6.5 倍。2026 年上半年,全球 GMV 已达 503 亿美元,同比上涨 92%。美国为最大单一市场,上半年 118 亿美元,同比增长 103%,重新压过印尼。
然而独立应用并未落地美国,而是选定了四个东南亚国家。
原因不在东南亚的 GMV 更大。美国单站一个季度就有 69.85 亿美元,占全球 GMV 的 25.4%。真正的变量是所有权结构。2026 年 1 月,TikTok 完成美国业务分拆,组建“TikTok 美国数据安全合资公司”,甲骨文、MGX、银湖资本各持 15%,字节跳动持股降到 19.9%。按照协议安排,这家美国新实体负责全球产品互通性以及部分商业活动,电子商务、广告和营销都在其中;字节跳动掌控的全球 TikTok 实体则继续负责若干关键业务板块,新的美国平台上的电商业务也属于这一块。这种交叉安排本身就透露出一件事:美国市场的电商决策,字节跳动已经无法单方面拍板。它得在一个由美国投资者主导董事会、以数据安全和算法重新训练为核心使命的合资框架里运转。
东南亚没有这层约束。新加坡、马来西亚、泰国、菲律宾的 TikTok Shop 运营,仍由字节跳动全球实体直接管理。推出独立应用,等于让字节在一个不受分拆治理牵制的市场里,完整验证“脱离主应用内容流之后,电商能不能独立存活”。这既是产品实验,也是控制权实验。东南亚独立应用的结果会告诉字节:Shop 作为独立入口,用户留存和复购在多大程度上可以不靠 TikTok 主应用的内容 feed。若答案为“可以”,这套模式被复制到其他市场的可能性就会上升;若答案为“不可以”,“内容即货架”的逻辑仍会被锁在主应用内部,独立应用的价值就只剩营销层面的入口争夺。
美国数据已在改写“TikTok Shop = 直播带货”的公式
独立应用落地东南亚,还有另一层背景:TikTok Shop 的增长引擎,已经偏离了外界最初的设想。
很长一段时间里,海外媒体和品牌方对 TikTok Shop 的理解,还停留在“把亚洲直播带货搬到欧美”。美国市场的数据却给出了另一幅画面。2026 年上半年,TikTok Shop 美国站 GMV 构成中,直播只占 8.2%;短视频贡献 40.4%;直接通过网上商店(货架电商)成交的比例达到 51.4%。一半以上的交易发生在货架场景,而非内容场景。美国消费者并没养成守着屏幕等主播喊“3、2、1 上链接”的习惯,更常见的路径是刷视频时被种草,过一阵再去店铺下单,或者直接在搜索式商城界面里购买。
这意味着在美国语境下,TikTok Shop 真正的对手不是亚马逊的直播购物功能,而是亚马逊的搜索货架本身,以及 Temu 和 Shein 的低价心智。东南亚上线独立应用,同样可以放进这个逻辑里看:它把“货架”从主应用短视频信息流中抽出来,给用户一个更接近传统电商的浏览和搜索界面,同时保留短视频和直播做流量入口。TechCrunch 的报道直接点出了这层意图:独立应用让 TikTok Shop 有机会触达主平台之外的购物者,与亚马逊和 Temu 展开更直接的竞争。Tubefilter 的判断类似:TikTok 将借此与 Shein 和 Temu 正面交锋。
不过东南亚的竞争格局比美国更拥挤。2026 年,Shopee 仍占据东南亚六国电商市场约 45% 的 GMV 份额(按全市场/平台电商口径),TikTok Shop(含 Tokopedia)稳居第二,Lazada 份额已降至 6%。若只按三大平台合计 GMV 计算,Cube 的数据是 Shopee 55%、TikTok Shop 39%、Lazada 6%——TikTok Shop 在 GMV 上仍落后 Shopee 约 16 个百分点。但从流量看,差距收窄得很快:2026 年 9 月,TikTok Shop 在东南亚六国的合计访问量约 4.62 亿次,达到 Shopee 的 97.5%。独立应用若能把这部分“刷视频时顺便下单”的偶发行为,转成“打开 Shop 应用专门逛”的重复行为,TikTok Shop 在东南亚的 GMV 份额天花板就会被重新打开。可如果它只是把主应用里已有的交易挪到一个新图标下,对 Shopee 的边际冲击就接近于零,而运营一个独立应用带来的获客和留存成本,反倒会成为新负担。
“两个 TikTok”的分叉,不会只停在应用层面
TikTok 的整体走向,正从单纯的短视频平台滑向超级应用。TechCrunch 梳理了主应用这些年陆续塞进去的东西:游戏、餐厅指南、体育中心、酒店预订、微短剧,支付也在试水。金融科技牌照方面,TikTok 已在巴西递交申请,打算做预付账户、数字支付和信贷;东南亚那边,TikTok Pay 已经跑在 TikTok Shop 的支付环节里,还有向用户间转账扩展的测试。电商、支付、本地服务一起往外铺,指向的是一个复合体:内容和社交做流量底座,交易和金融当变现出口。
可这个复合体一旦放进美国的分拆框架,就会撞上结构性的不对称。电商的技术架构、商家关系、跨境供应链,捏在全球 TikTok 实体手里;美国用户的数据、算法训练环境、本地商业活动的治理,则归美国合资实体管。将来独立 Shop 应用真要进美国,两套逻辑得同时满足:一套是字节跳动全球电商体系的增长节奏,另一套是美国合资公司董事会对数据流向、算法行为、商业扩张的合规审视。这已经超出产品决策的范畴,是个治理决策。TikTok 眼下选择不让独立应用进美国,也许只是时间问题,也许就是对这个不对称的默认承认。
所以东南亚四国上线,不只是一次市场扩张。它是在字节跳动还握有完整控制权的区域内,给 TikTok Shop 的“去内容化生存”做一次压力测试。独立应用离了主应用信息流,能不能自己养出用户习惯和复购曲线;在 Shopee 仍占近半份额的市场上,能不能把访问量的接近变成 GMV 份额的实质逼近;能不能给支付和金融服务的嵌入提供一个比主应用更干净的容器——这几个问题的答案,会决定独立应用是可复制的模板,还是只适用于特定治理环境的局部产品。
TikTok Shop 已经是个年 GMV 奔向 1235 亿美元的业务。下一阶段增长,不再看主应用还能吸来多少观看时长,而看它能不能在内容之外,搭出一个用户愿意主动打开、反复回来的交易界面。独立应用就是对这个命题的第一次正式作答。而它没被放进美国这件事本身,或许比应用里任何功能都更能说明:TikTok 电商全球化在 2026 年面对的真正边界,不在市场里,在治理结构里。