绿泡泡短剧9月月活逼近红果四成,微信生态级投入见效?
摸着字节过河,已经成为各大平台的共识。
人人在骂大红果,人人又都想做成大红果。
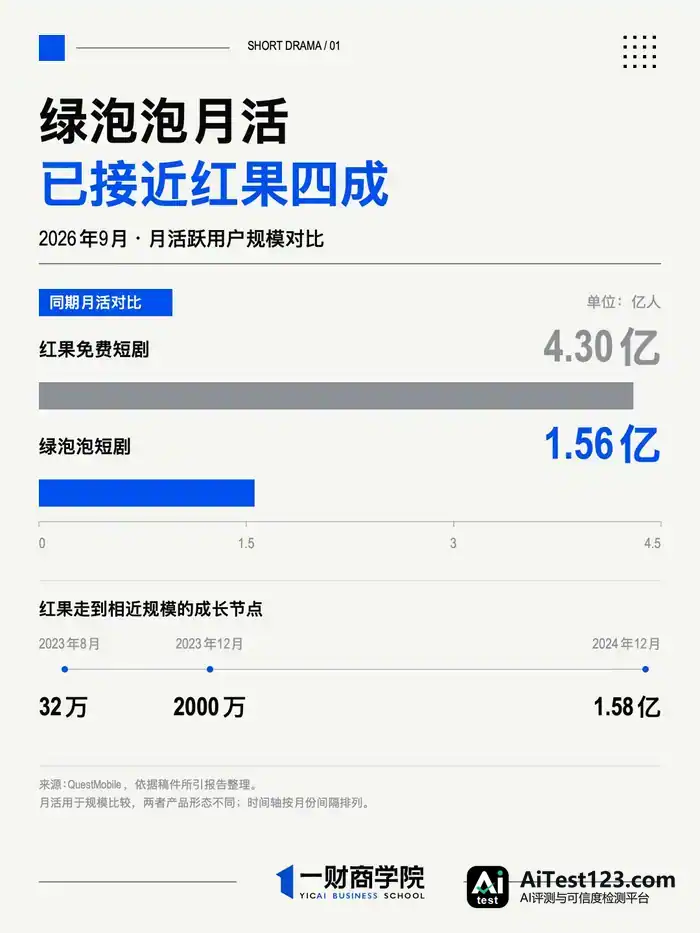
红果短剧人均单日使用时长超过2个半小时,这事正被热议;另一边,绿泡泡短剧已经悄悄起量,9月月活已接近红果的四成。
红果是字节跳动旗下产品,2023年8月以独立App形式上线,当月月活仅32万。之后它一路猛冲:2023年底突破2000万,2024年3月过5000万,到2024年12月才站上1.58亿。
论崛起速度,绿泡泡短剧比当年的红果还要猛。
走红果的路,绿泡泡事半功倍
腾讯在短剧这条赛道上并不是新手。早期探索由PCG(平台与内容事业群)操盘,主攻依附长视频会员体系的精品短剧;2025年1月,腾讯又借微信小程序推出“火星短剧社”(后更名“火星观剧”),把站内付费短剧改成“看广告免费解锁”。
不过这两次尝试都带着长视频的基因,既没拿到核心入口的流量倾斜,也没能挡住红果在下沉市场的攻势——截至2026年9月,红果短剧日活突破2亿,超过“爱优腾芒”四家长视频平台日活之和。

和此前由长视频团队主导的短剧尝试不同,公开报道显示,绿泡泡由微信团队主导,靠微信生态把短剧内容和观看需求整合到一起。
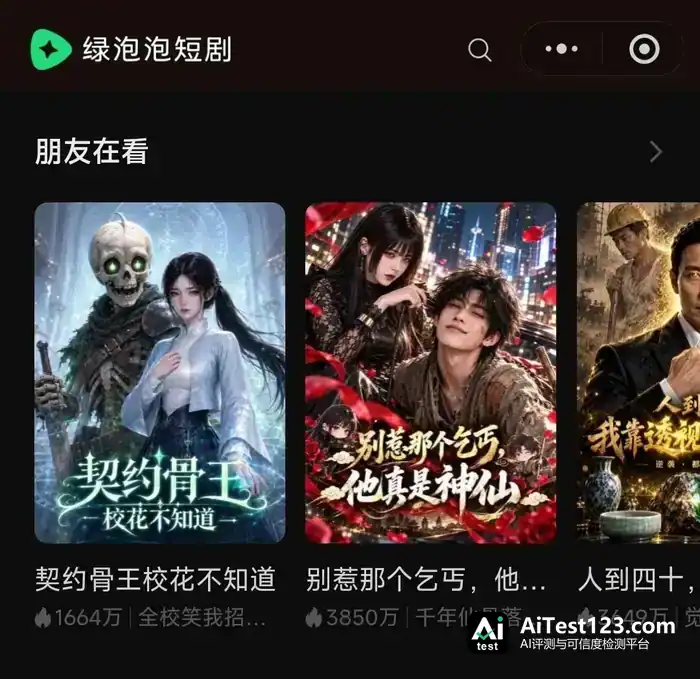
早前微信在短剧赛道只做“基础设施”:通过视频号挂载短剧切片,为外部数千家第三方付费短剧小程序导流并收取通道费。直到2025年6月,微信才首次下场推出官方“短剧”小程序,尝试聚合第三方剧集,但初期只是个轻量级入口,声量有限。真正的转折出现在2026年7月——微信把这个官方“短剧”小程序正式更名升级为“绿泡泡短剧”,8月开启灰度测试。到9月下旬媒体集中关注时,其当月月活已逼近红果的四成。
这一次微信没再小步试探,而是给了绿泡泡“视频号式”的生态待遇,入口、社交推荐、跨场景导流一并配齐:登陆后首页最显眼的位置放着“朋友在看”,用社交关系链做推荐;中途可以缩成悬浮小窗挂在屏幕一角,回消息和追剧互不打断;视频号的剧情切片也能直接跳转到绿泡泡短剧。
腾讯今年为什么肯以生态级投入加码短剧?很可能是因为行业变了。今年以来短剧行业进一步提速,从行业角度看,市场迎来了两个拐点:
① 免费短剧的用户心智已经培育完成。
QuestMobile数据显示,截至2026年5月,以红果短剧(5月月活3.56亿)为首的短剧独立App用户规模为4.02亿,微信短剧小程序渠道的用户规模则高达5.08亿。过去微信里这5亿多用户并没沉淀在官方产品中,而是散落在数十个各自为营的第三方剧场小程序里;绿泡泡接住的,是已经被教育好的市场需求。
② 短剧供给已经出现数量级变化。
从上线量看,短剧供给已经发生数量级变化。数据显示,2025年全国上线微短剧3.3万部,2026年仅前9个月就已达49万部。这轮供给爆发的关键推力之一是AI改变了短剧的生产方式。生成式工具让部分作品不再那么依赖演员、实景拍摄和传统制作资源,小团队也能批量供剧。故事和核心剧本完成后,部分批量漫剧的后续制作已能通过自动化流程完成,效率达到一人一天产出一部。
这些拐点背后,覆盖近九成短剧App用户的红果短剧功不可没:它让免费短剧的模式成为行业主流,长期的扶持和分账也让短剧行业形成了高质量、规模化的供给。
不管需求心智还是供给体系,绿泡泡面对的都是一个已经被教育好的市场。
摸着字节过河,已成各大平台的共识
从视频号、微信小店再到绿泡泡,腾讯这几年大的平台动作有一条相似的路径:把已经得到市场验证的内容生意再做一遍。
腾讯广告的增长里,视频号已经是一块重要来源。腾讯刚发布的2026年二季度业绩显示,当季视频号总用户使用时长同比涨幅超过20%;用户刷视频时看到广告的频率,也就是广告加载率,仍明显低于短视频行业平均水平。用户看得多了、广告展示频率再往上走,视频号能挖出来的广告收入还有空间。
微信小店同样跑得不慢。2026微信公开课PRO披露,2025年微信小店全域带货规模比上年增长超过一倍,月均动销商家数是上年同期的1.7倍。
发力短视频与短剧的App不止微信,美团、拼多多、淘宝也都先后在App内加入短剧页面。摸着字节过河,已经成为各大平台的共识。
这套打法的根基,其实不在方法论本身,而在于字节手里那套流量分发的底盘——抖音。字节跳动能不断推新品、快速试错、规模化运营,靠的是一个方向同时铺开多条战线:用A/B测试把留存、拉新、变现量化出来,跑得动的就加码,跑不动的团队马上掉头去下一条线。快速迭代、多线作战、让数据来挑产品,正是这套机制让字节批量造出爆款应用,外界也因此给它起了个“App工厂”的名号。可最难学走的,说到底还是那个分发底座。
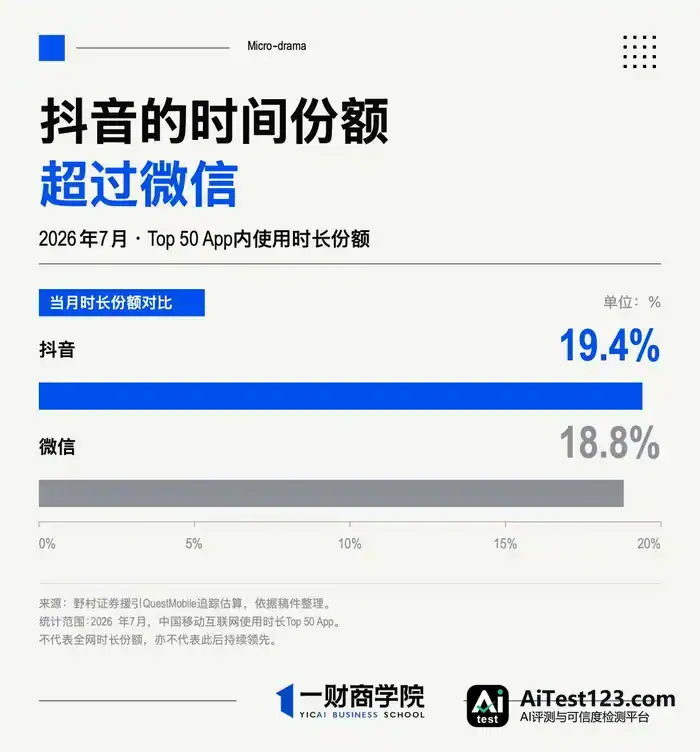
野村证券援引QuestMobile的数据显示,2026年7月,中国移动互联网使用时长排名前50的App里,抖音拿走了总使用时长的19.4%,微信为18.8%,抖音首次实现反超,成为当月使用总时长最高的App。
腾讯不是没试过。媒体统计,腾讯前后推出过约15款短视频产品,光2018年一年就密集上线了8款,微视一度拿到微信朋友圈入口,还配上大规模补贴,结果都不太乐观。想用赛马机制再造一个抖音,这条路没能走通。
在被抖音反超之前,微信其实长期坐在App用户使用时长第一的位置上。可视频号出来以前,它在信息流分发上的机会远不如抖音——抖音用户每天要上滑成千上百次,这些动作给字节带来了大量分发和测试的机会。
微信手里也有自己的牌:用户基数庞大,社交互动高频,内容传播围绕熟人关系展开。对腾讯来说,更顺的路子是让用户已经成熟的需求,在微信的场景里得到满足。
字节做的是用户教育,内容供给和变现方式也在这一过程中逐渐成熟;腾讯则用自己的入口、关系链和小程序体系,把这些业务再次触达用户的门槛压低。
结语
抖音系App的总使用时长历史性反超微信,侧翼还有一个日均时长超2小时的红果在猛攻。曾经笃信“用完即走”的微信,如今也不得不正面迎战这场时间争夺战。