AMD财报:数据中心AI业务四季度将首超服务器CPU
旧标尺已然失效
出品|硅碳变量
AMD近日公布2026财年第三季度财报,营收133.77亿美元、同比增长45%,数据中心业务85.46亿美元、同比增长97%,账面上是“史上最好的一季”。
数字之外,管理层在电话会上透露了结构上的变化:第四季度AMD数据中心AI业务营收将首次超过服务器CPU业务;2027年整体营收预计同比增长超过80%,服务器业务营收将实现翻倍。
这家公司以CPU立身已有半个世纪,这次上修不只是业绩层面的事,它给出了业务底色切换的时间表。
分水岭的形状不是增长,是换血
不少人把AMD这份财报的看点直接落在数据中心业务近乎翻倍的高增速上,但真正的质变藏在不断位移的营收结构里。
市场看法并不一致:有人认为这是基本盘的一次置换,也有人提醒,这场重塑仍扎根于AI算力的资本开支周期,很难完全摆脱周期波动。
据华尔街见闻提及,美东时间3日周二美股盘后,AMD公布2026年第三季度营收同比增长45%至133.77亿美元,再创单季新高,较分析师预期高约2.3%。非GAAP口径下,每股收益同比增长74%至2.09美元,较分析师预期高逾6%。
Non-GAAP营业利润39.23亿美元,同比增长75%,营业利润率29%,较上年同期的24%提升5个百分点,环比上一季度的27%也有所扩张。
受EPYC服务器处理器需求和Instinct MI450系列GPU上市带动,AMD数据中心收入达到85.46亿美元,同比增长97%、环比增长27%,占公司总营收比重升至约64%。
该部门营业利润达到28.82亿美元,同比增长168%,营业利润率由上年同期的25%提升至34%。
公司对第四季度的营收指引约为170亿美元,上下浮动3%。按中值计算,同比增幅约66%,环比约27%,比分析师平均预期的约162亿美元高出不少。
AMD首席执行官苏姿丰(Lisa Su)和CFO Jean Hu在电话会议上明确表示,第四季度将是AMD数据中心AI业务营收首次超过服务器CPU业务的季度。
苏姿丰在电话会上还给出更积极的远期展望:AMD预计2027年整体营收同比增长超过80%,服务器业务营收将实现翻倍,数据中心AI业务营收将实现超过两倍的增长,明显高于此前90天前的预期。
数据中心这边一路往上走,反观AMD过去挑大梁的传统业务,却在一点点收缩。客户端与游戏两块加起来是37亿美元,同比少了8%。PC端需求转弱,游戏机的周期也在往下走,两头都在拖后腿。
嵌入式业务是传统板块里为数不多的亮点,本季收入11亿美元、同比增长29%,只是体量有限,很难抵消PC与游戏业务的下行压力。
放在AMD的发展脉络里,这不是它第一次更换业务底色,但两次转身内核截然不同。
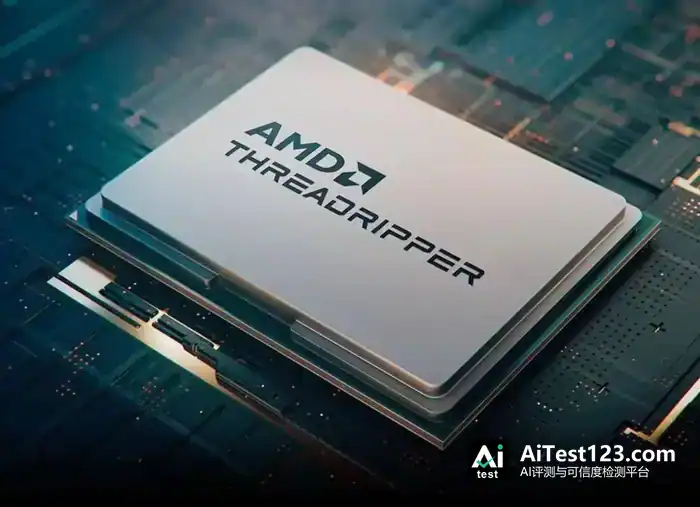
2017年Zen问世前,AMD在PC CPU赛道长期被动跟跑。靠着这套架构打出产品突围,AMD把服务器CPU的营收份额从接近个位数一路抬升至四成以上,完成第一次翻身。
那场胜利是在x86服务器这个成熟棋盘里抢位置,赛道的底层框架没变,只是打分标尺慢慢改写,它从后排挤到了前排。
而这一轮正从CPU厂商往AI算力玩家的位置挪,节奏更快,前路的迷雾也更重。
从MI300进入稳定量产,到AI GPU收入有望反超服务器CPU,前后不过三年光景。这两次跃升,各自赶上了一轮算力扩张:Zen吃下的是云计算拉动的服务器扩容,MI系列撞上的是大模型点燃的算力竞赛。
区别在于,上一回AMD只是名次往前挪了挪,这一回它换了个赛道。对手早就不是英特尔一家,前头站着生态盘根错节的英伟达,还有揣着大笔算力预算、自己下场做芯片的云厂商。
规则、供应链和客户博弈全部改写,风险没有清晰的边界,远胜过当年服务器CPU的厮杀。
在高增长叙事之下,AMD正在剥离旧身份。
数据中心业务独占大盘之后,PC和游戏业务正逐步被推到边缘。AMD的估值会越来越紧地跟AI算力的景气程度绑在一起。
亮眼的指引撑起了向上预期,可在换血周期里,所有乐观推演都压在一堆不确定条件上:供应链不能出岔子、订单要持续落地、生态短板要点点补上。
站在分水岭上,增长只是浮在表面的信号,真正的硬仗才刚开场。
增长的连锁备注
需求大于供给被看成利好。它既是乐观信号,也是一份风险清单的开篇。
第一个变量在供给端。晶圆基板、HBM、先进封装,整条链上每一环都有产能限速。
财闻数据显示,AMD库存环比增加约30亿美元至115亿美元。这部分既包括为Helios和Venice四季度爬坡主动备的货,也暗含对供应链紧张的前置对冲。
本季自由现金流5.54亿美元,同比减少64%;自由现金流利润率从去年同期的20.6%收缩至4.1%。
供应链扩产是典型的前置投入。每一轮产能爬坡,都得先把现金砸进晶圆、HBM、先进封装的备货和产线建设,收益要等交付后才兑现。
市场给AMD 2027年的高增速定价,前提是供应链同步扩产。HBM4或者先进封装的供给节奏一旦拖后,业绩目标的达成难度会明显抬升。
成本与毛利率之间如何取舍,构成另一个变量。HBM 等组件涨价后,胡锦称公司已经和部分供应商、客户签下长期协议,眼下正与客户商量怎么分摊这部分上涨的成本。
不过成本分担没有固定范式,主要看长期合约条款和客户议价能力。2027年能否守住55%上下的毛利率中枢,目前仍是没有答案的命题。
AI GPU在数据中心收入中的占比持续走高之后,营收结构对毛利率的牵引会被进一步放大。盈利水平对供应链、定价和订单结构的变化也会更敏感。
第三个变量,出在会计准则制造的波动上。
数据显示,GAAP净利润24.28亿美元,非GAAP净利润34.71亿美元。差异主要来自:股权激励5.23亿美元;收购相关无形资产摊销5.34亿美元;客户认股权证公允价值变动损失10.97亿美元;所得税正常化调整等。
这笔变动不影响Non-GAAP利润和自由现金流,却会持续制造账面利润的起伏。财报是定价的关键窗口,这种起伏很容易打乱市场对真实盈利质量的判断。
第四个变量,是生态壁垒与客户结构的双重考验。
英伟达的竞争压力一直都在:CUDA生态、产品迭代节奏、规模化供应链能力,一起堆出了厚实的壁垒。对AMD来说,能不能把现阶段的备份订单变成常态化复购、维持稳定持续出货,才是验证长期竞争力的关键。
AMD依托ROCm 10,在集群稳定性、智能体场景的负载调优上持续补短板。可这套追赶是漫长的工程投入,硬件出货爬坡未必会同步抹平软件层的生态差距。
更微妙的矛盾在客户结构里:OpenAI、Meta是Helios的首批落地方,也各自在推进自研ASIC。对这类头部算力玩家来说,AMD是重要的算力供给方,但很难成为唯一方案。
苏姿丰把AMD的筹码押在算力硬件的可互换性与协同设计上。这套定位自带先天短板:头部厂商自研芯片一旦顺利爬坡,AMD的订单稳定性就会持续经受考验。客户集中,且客户同时是潜在竞争者,是这份高增长指引里最需要时间验证的一环。
放到整个服务器市场来看,外部还有一重约束。AMD 服务器 CPU 被预期翻倍增长,可这块增量并不是在一片蓝海里拿到的。
英特尔仍守着存量大盘,赛道边界也在持续松动:英伟达尝试切入通用CPU,云厂商自研的ARM架构芯片同样在持续分流服务器算力订单。
它份额爬升的天花板,不只取决于能从英特尔手里抢到多少存量,也取决于AI巨头的自研路线最终会消化掉多少增量。
这一连串乐观叙事,其实都架在一长串连锁假设上:供给能跟上订单节奏、成本分摊机制保持稳定、头部客户继续保留多供应商策略、自研芯片不会太快分流外购算力需求。
这中间任何一环偏了,基本盘换血这出戏的节奏都可能被重写。
旧标尺失效,新故事待验
把时间线拉长看,这份财报划出的分水岭,核心意义在于:市场过去衡量AMD的那套评估框架,正在失灵。
旧叙事里,胜负的判断逻辑很直接:比拼的是架构设计、先进代工节奏,对手清晰,赛道规则长期没什么剧烈变动。
产品性能跟得上、制程节点踩得准,份额就有望稳步往上走。
可当AMD从一家以服务器CPU为基本盘的芯片公司,切换成AI算力供应商之后,它面对的对手盘整个重构了。
现在摆在它面前的是三样分属不同维度的难题:英伟达积攒多年的软件生态壁垒、头部云厂商与AI企业不断推进的垂直自研,还有晶圆、HBM、先进封装共同划定的供应链产能上限。
这类约束有个共同点:想靠单一代芯片就实现根本突破,很难。
新增长主线快速扩容的同时,传统业务也走上了主动收缩的轨道。苏姿丰在2026年第三季度财报电话会上给出偏谨慎的预判:公司内部规划已按2027年全球PC出货量同比双位数下滑的情景做准备。
苏姿丰还透露,AMD游戏业务本季收入7.73亿美元,同比下滑40%,主因是主机周期下行阶段半定制芯片出货减少,这一表现符合公司此前预期。
面对这片存量红海,AMD选择调整资源重心,押注商用与高端产品线,主动避开低端惨烈的价格战。
从经营角度看,这是理性的资源倾斜,把资本与研发投向回报率更高的数据中心业务。代价也很清楚:一旦数据中心增长失速,PC、游戏、嵌入式板块很难形成足够体量的对冲。
换句话说,公司估值的上行空间,已经高度锚定在AI算力这条增长主线上。
这也就解释了,相比市场热议的80%增速数字本身,更值得长期跟踪的,是托住这套高预期的四个关键兑现节点。
先看四季度AI GPU能实际确认多少营收,这关系到机架级交付的商业化到底成色几何;Non-GAAP毛利率在AI GPU营收占比抬高带来的结构性压力下,能不能守住指引中枢,是第二点;第三点落在整条算力供应链扩产的落地节奏上,产能跟不跟得上订单扩张要看这个;第四点则是下一代MI500和Frontier Labs相关合作能把多少订单转化过来。
这四个节点彼此勾连,一起撑起这套增长叙事。
其中任何一项明显不及预期,外界对这场转型的判断就可能转向:原本被解读为长期的结构性切换,或将被重新归入强算力周期下的阶段性景气行情。
更克制的解读是,把这份80%的增速指引看作AMD依据当下订单可见度做出的乐观下注。它勾出了增长的理论上限,但上限与现实下限之间还隔着不小距离,要靠连续多个季度的财报逐步核验。
二级市场的表现,也照出了这种预期层面的博弈。
财报披露后,AMD盘后明显上涨。市场愿意为业务底层换血的结构性故事付溢价,意味着这份指引中超预期的部分已被快速消化定价。
这套定价天然带着双向风险:后续季度业绩兑现一旦走弱,估值向下调整的空间同样不容低估。
这场分水岭的真正含义,恰恰落在这种双向的不确定性上。
它打开了市场对AMD的上行想象空间,也同步放大了业绩兑现不及预期的下行风险。
高估值要靠什么撑住?市场给出的答案集中在新业务份额的拓展、软件生态的追赶,以及大客户订单长期的稳定性上。这几条线索眼下都还只是待兑现的状态。
旧的标尺已经不管用了。一套面向AI算力厂商的新评价体系,正慢慢成形。