

金锣拟20亿美元易主:德弘资本接盘,国民火腿肠品牌走向何方
变局。
金锣要被卖了。
圈内传出消息,德弘资本(DCP Capital)已就收购金锣签下初步约定和意向文件,交易金额约20亿美元,折合人民币超133亿元,由DCP联合创始人兼CEO华裕能主导。投资界向相关方面求证,对方不予置评。
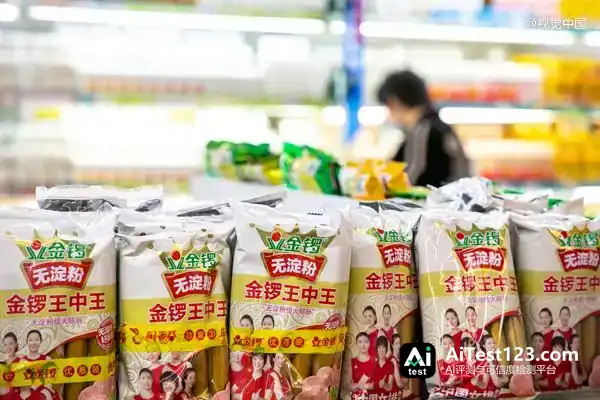
金锣与双汇、雨润并称"三巨头",几乎陪着一代中国人长大。若最终交割完成,这家国民级公司将是第一次真正易主。
年入300亿,火腿大王要被卖了
金锣的故事,始于山东临沂兰山区半程镇。
1986年,半程镇办起福利肉类加工厂,这就是金锣的前身,但厂子长期亏损,厂房闲置。1990年,周连奎、周连良两兄弟回乡接下了这个“烂摊子”。当上厂长的周连奎没有只做简单屠宰,而是盯上了肉制品深加工的机会,很快扭亏为盈。
厂子是集体所有制,赚来的钱大半进不了自己口袋。
1993年,周连奎和兄弟一起创办山东金锣股份有限公司,靠租下商丘肉联厂往外扩。第二年,他们拉上曾在协和当过医生的明金星,引入资金和设备,临沂新程金锣由此正式挂牌,一口气上了8条日本火腿肠生产线,杀进火腿肠这个行当。
那时火腿肠还在普及期,金锣靠性价比、耐储存、方便携带的特点,搭上人口流动的时代风口迅速走红,“比一比、尝一尝,金锣火腿肠”的广告语传遍全国。
周连奎心里早有数:光靠屠宰,赚头薄,行情还忽上忽下。所以养殖这头要往上走,终端连锁这头要往下铺,辅料像大豆蛋白、副产品的深加工也得同步跟上,几条线一起搭成一条完整的产业链。
打那以后,"接亏损肉联厂—改造—复制"这套打法被金锣一路铺向全国,最终做成拥有11处生产基地、2万余名员工、年屠宰生猪2000万头、肉鸡2亿只的全国性巨头。2026中国民营企业500强榜单显示,金锣2025年营收308.59亿元,排在第306位;生猪屠宰量全国第三,前头只有牧原和双汇。
资本市场这条路上,金锣这些年起起落落。2001年,上市主体大众食品控股在新加坡交易所挂牌;2002年10月又到港交所二次上市,那阵子正是金锣跟双汇正面掰手腕的时候。可两地都上了市,估值、流动性、信息披露成本这几样矛盾逐渐冒头。2006年,大众食品从港交所私有化退市,2014年又从新交所正式摘牌。
至此,金锣彻底退出公开资本市场,回归家族控股的非上市企业状态。
如同众多一代企业家,金锣也面临着交棒的时刻。不过,金锣并非一步到位的全盘交接。
周连奎的女儿周颖是1991年生人,早年在金锣体系里的医养板块摸爬滚打,2023年走到台前,开始新一轮历练,陆续出任山东艾德森生物董事长、临沂连科智能制造实控人,金锣集团还把多家核心牧业资产划进了她掌控的平台。
官网信息显示,金锣眼下管着六大板块:生猪屠宰与肉制品深加工、大豆深加工、农牧业开发、环保治污(金锣水务)、医养健康。除此之外,周颖还自己孵化出宠物食品、生物智造等新业务。
要说清楚一点:临沂新程金锣肉制品集团的屠宰、火腿肠、冷鲜肉这些核心主业,周颖现在还没有接手。家族交接之外,金锣还撞上一场由私募基金唱主角的股权变局。
PE机遇买下来,卖出去
德弘资本的身影愈发忙碌。
最近备受关注的一笔要属高鑫零售。2025年1月1日,阿里公告以最高约131.38亿港元(每股1.75港元)出售所持高鑫零售78.7%股权,买方正是德弘资本。
此后,德弘资本联合创始人兼CEO华裕能自2025年3月起任高鑫零售董事会主席,并在2026年以董事长身份兼任CEO。
再往早看,有个已经跑通的例子。2023年,德弘资本把嘉吉中国区连年亏损的白羽肉鸡业务接了过来,设安徽太阳谷,靠运营在2024年把亏空填平。2025年,圣农发展出手约11.26亿元买下太阳谷54%股权,折算下来100%股权估值超过20亿。
买入、修好、卖给产业方,两年走完了一个闭环。
这几年消费看着冷清,可PE牵头的大单子偏偏扎堆往外冒。CPE源峰接连拿下高端户外品牌Mammut Sports Group AG(猛犸象)、A.O.史密斯中国业务、汉堡王中国;星巴克跟博裕资本达成战略合作,以40亿美元总价卖出中国业务60%控股权;大钲资本则买下蓝瓶咖啡的线下门店业务……熟面孔一个接一个换了东家。
把这份并购清单摊开看,大致能分成两条线。一条是外资把在华业务转手,方向盘交给本地人;另一条是本土民企交棒。信宸资本高级合伙人信跃升此前把当下的卖家归成三类:跨国公司分拆中国业务、民营企业创始人变现、VC项目退出无门。
不过,买下来只是开头。PE的玩法从来不是为了做品牌情怀,控股之后要完成业务重塑,再挑合适的窗口退出。说到底,运营能力才是真考验。
对顶级的PE操盘者来说,这是一段属于他们的时代机会。














