桂生悦:金九银十首次基本消失,车市进入存量置换时代

资讯 36氪 全文 3707 字 · 约 10 分钟读完 配图 6 张 分类能源电力汽车

新能源汽车市场“城头变幻大王旗”的时代,可能正在结束

所属频道 算力与芯片智能汽车与出行

“这么多年下来,‘金九银十’第一次基本没了,往后这种情况说不定就成了常态。”吉利汽车控股有限公司副董事长、执行董事桂生悦在吉利汽车(0175.HK)三季度财报沟通会上这样说道。
桂生悦:金九银十首次基本消失,车市进入存量置换时代(配图 1)

上述数据来自乘联分会。

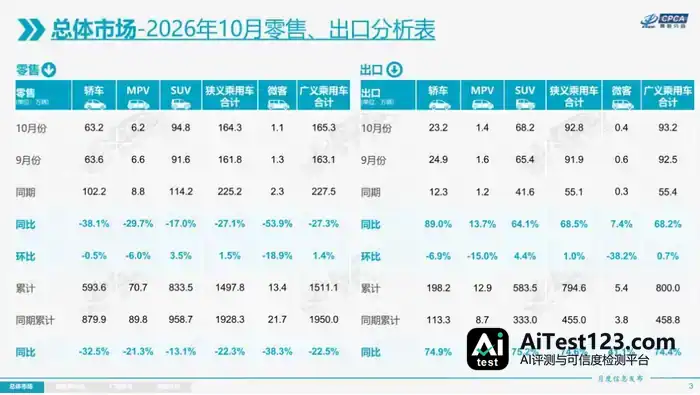
9月国内乘用车零售161.8万辆,同比跌28%;10月零售164.3万辆,同比跌27.1%。1-10月累计零售1,497.8万辆,同比降22.3%。(注:数据来源乘联分会,销量为狭义乘用车统计数据。)国内市场连续第二个月没等来传统“金九银十”的旺季行情,10月降幅还高过前十个月累计降幅,等于给今年四季度车市提前浇了盆冷水。

11月9日,全国乘用车市场分析交流研讨会上,乘联分会秘书长崔东树谈到2026年9月、10月乘用车市场表现时说:“传统意义集中爆发式的金九银十大概率成为常态弱化。核心是车市进入存量置换时代,首购群体规模缩小,购买力低下,高端群体消费较强。”

车企对市场冷暖感知最直接,研究机构手里握着宏观数据,两边的结论都指向同一处:强势了十几年的车市“金九银十”旺季概念,确实翻篇了。

不过《节点Auto》的看法是,中国车企眼下面对的市场早就不止国内一块,就算“金九银十”没了,海外市场照样是各家必争的地方。出海喊了这么多年,2026年这个秋天,海外市场已经成了中国汽车的新天地。

中国车市冷热不均

翻看销量数据,《节点Auto》注意到,前几年车市里那股焦灼劲儿好像在退,接上来的是越来越清楚的分化:车型品类在分,能源类型在分,市场结构在分,车企阵营的分化也在提速。

轿车和SUV两大类型的零售差距最扎眼,10月轿车同比降38%,MPV降30%,SUV降17%,轿车跌幅差不多是SUV的两倍。传统轿车尤其是A级燃油车,过去是车市销量的重要底盘,眼下轿车的基本盘一松动,SUV的份量就跟着往上走。SUV卖得动,内部同样在分化,增量更多出自新能源SUV。
桂生悦:金九银十首次基本消失,车市进入存量置换时代(配图 2)

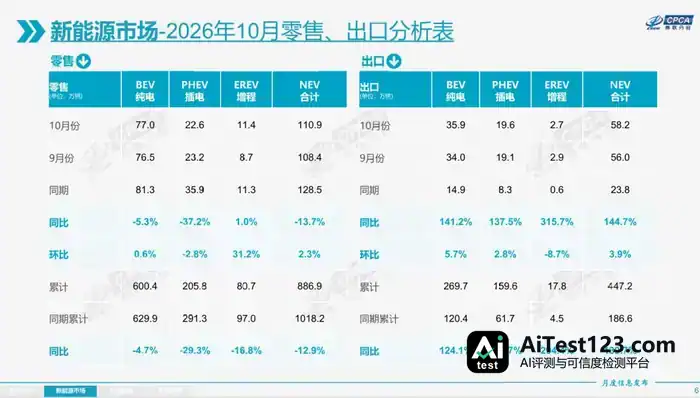
再看新能源汽车市场。10月新能源乘用车国内零售110.9万辆,同比降13.7%,可同月新能源乘用车零售渗透率已经冲到创纪录的67.5%。乘联分会给出的原因是燃油车收缩更快,常规燃油乘用车零售同比降45%。新能源与燃油车的分化,这两个月还在加快,加上油价上涨,更多消费者转投了新能源汽车。

崔东树表示:“在2026年10月车市大盘承压、零售同比下滑的背景下,出口的强劲表现成为支撑车企销量的关键变量。”他接着分析:“出口结构呈现出明显的‘中低价主流车型’特征,这直接促进了主流自主品牌在业绩分化中表现更为突出。”

10月乘用车出口92.8万辆,同比增68.5%,占厂商销量的35%,去年同期这一比例为19%。其中新能源乘用车出口58.2万辆,同比增144.7%,占出口总量62.8%,比去年同期高出约20个百分点。崔东树指出,国内更受关注的是大型车,出口主力却偏向中低价车型。

《节点Auto》认为,国内汽车消费需求已经走进存量竞争阶段,往海外卖车成了车市的重要出路。换句话说,国内、海外两个市场都能经营的车企,手里的主动权会更多。

乘联分会统计显示,10月新能源出口前三名是比亚迪16.5万辆、奇瑞8.4万辆、吉利8万辆。放到新势力品牌里看也一样,海外提前布好局的品牌,明显握有更多主动权。

新势力品牌阵营加剧分化

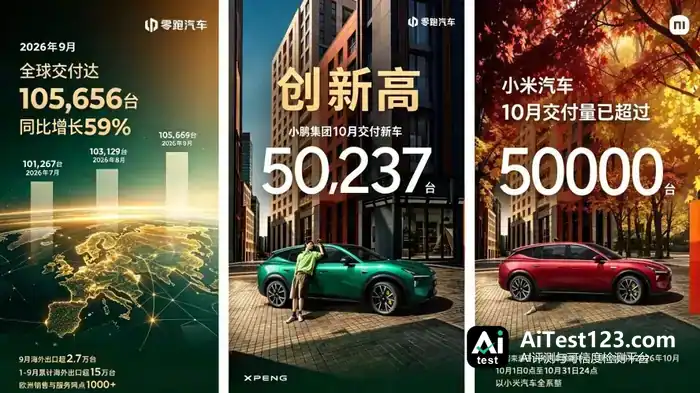
这股冷热不均,在“金九银十”的车企海报上也看得清楚:零跑汽车、小鹏汽车和小米汽车发销量战报还算轻松;蔚来、鸿蒙智行、极氪月销3万辆的成绩,放在眼下的市场里冷暖自知;一向被当作“三好学生”的理想汽车,10月跌破3万辆,让不少人意外。
桂生悦:金九银十首次基本消失,车市进入存量置换时代(配图 3)

新势力品牌的阵营已经比较分明。零跑、小鹏和小米组成的第一梯队有个共同点:重心转到体系效率和海外市场,不再指望某一款车突然爆发。

零跑汽车10月交付10.5万辆,同比增51%,连续4个月站在10万辆台阶上。《节点Auto》认为,零跑连续10万+不只是数字好看,它与Stellantis在海外合作,带来了规模和品牌两方面的质变,研发、采购、制造成本随之摊薄,在价格竞争最激烈的主流价格带里,零跑算是拿到了“大结果”。

小米汽车10月交付超过5万辆,比9月的“超过4万辆”又上了一级。9月上市并开始交付的澎程系列,把小米汽车的产品矩阵从纯电扩到增程,终端数字也跟着涨。小米汽车的营销能力没人怀疑,接下来要盯的是新系列的产能和服务网络跟不跟得上订单节奏,以及纯电序列还有什么新动作。

小鹏汽车10月交付50,237辆,环比增22%、同比增20%,单月创下新高;更大的惊喜在海外,其海外交付13,326辆,同样刷新纪录。对小鹏汽车来说,它已经在“蔚小理”里率先迈过“国内加海外两条腿走路”的门槛。10月底上市的MONA L05限时权益价13.98万元起,11月启动交付后,会给小鹏打开新的主流价格带空间,销量数字也有望更好看。

排在“零小小”后面的品牌,3万辆成了一道微妙的关口。站上去不容易,掉下来就很麻烦。
桂生悦:金九银十首次基本消失,车市进入存量置换时代(配图 4)

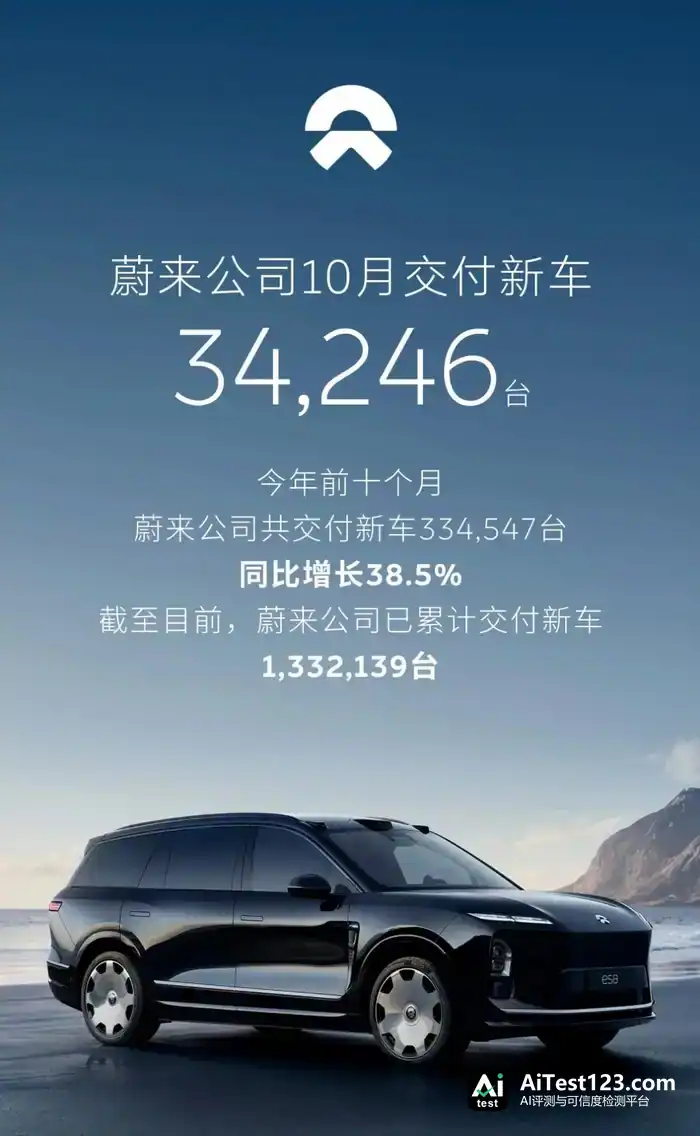
蔚来公司10月交付34,246辆,其中蔚来品牌18,125辆、乐道8,383辆、萤火虫7,738辆,前十月累计334,547辆、同比增38.5%。三个品牌把用户覆盖面拉开了,但10月环比回落也在提醒李斌:蔚来旗舰SUV的热度得有新车型接上,萤火虫长续航版本、换电车型的补充能不能形成稳定增量,还得再看。近期萤火虫产品爆出的天幕开胶等问题,也让这款精致小车卷进品控争议。乐道作为走量品牌,单月交付不到1万辆,表现谈不上及格。蔚来单月卖了3万辆却仍难掩焦虑,根子或许就在这里。

鸿蒙智行近两个月麻烦不断,10月交付33,537辆,环比出现回落。比起销量数字,场外风波更受关注。先是问界的合作模式发生转变,赛力斯拿回了问界的核心话语权,华为终端则将全程主导其他“四界”。这波风波刚平息,十一假期一过,尊界V800制动踏板支架事件又把鸿蒙智行推进了更大的舆论漩涡,真相还要等官方调查结论。有一点可以确定,问界眼下仍是鸿蒙智行离不开的销量担当,只是经历这些风波之后,四界加问界接下来怎么走,业内还会持续盯着。
桂生悦:金九银十首次基本消失,车市进入存量置换时代(配图 5)

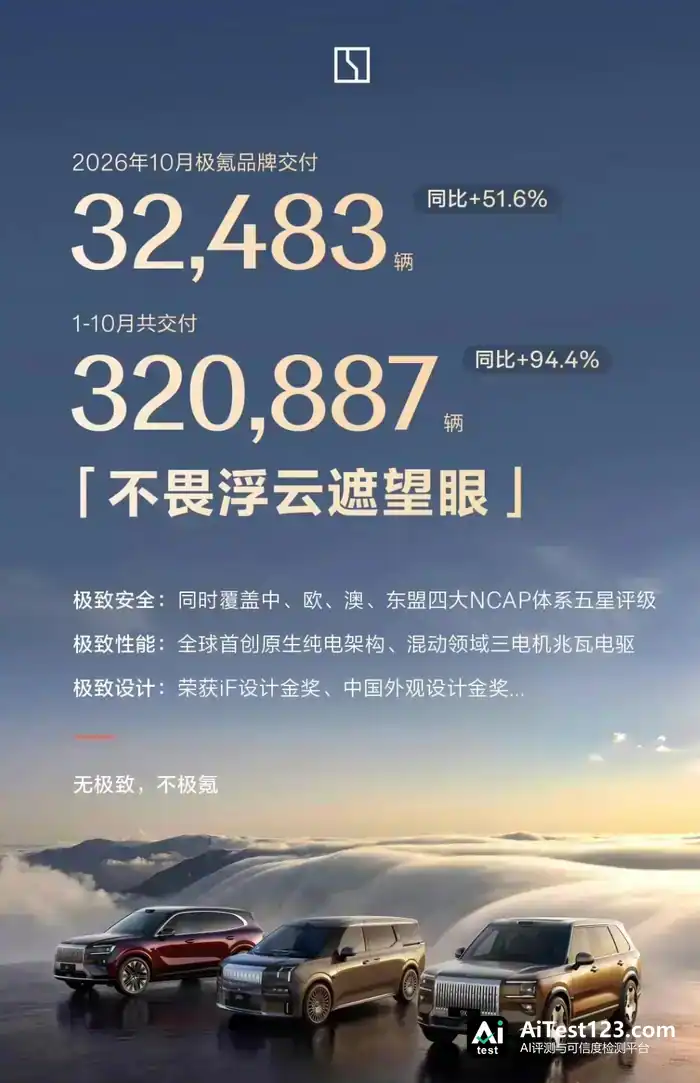
极氪10月交付32,483辆,同比大涨51.6%;前十月累计320,887辆,同比涨幅达到94.4%,30万辆的年度目标已经提前撞线。组织架构和产品阵容经过一轮调整,极氪重新回到高速增长的轨道。《节点Auto》认为,高端产品在市场获得的认可,是极氪最扎实的资产,只要产品交付节奏稳住,再借上大吉利在海外市场的布局,极氪有希望重回第一阵营。

当然也有意外。“三好学生”理想汽车这回似乎没考好:9月交付31,817辆,10月降到29,025辆,首次跌破3万辆。这显然不是理想应有的水平。不过11月1日当天,理想汽车照样大大方方发了销量海报,看上去没受“没考好”的影响。
桂生悦:金九银十首次基本消失,车市进入存量置换时代(配图 6)

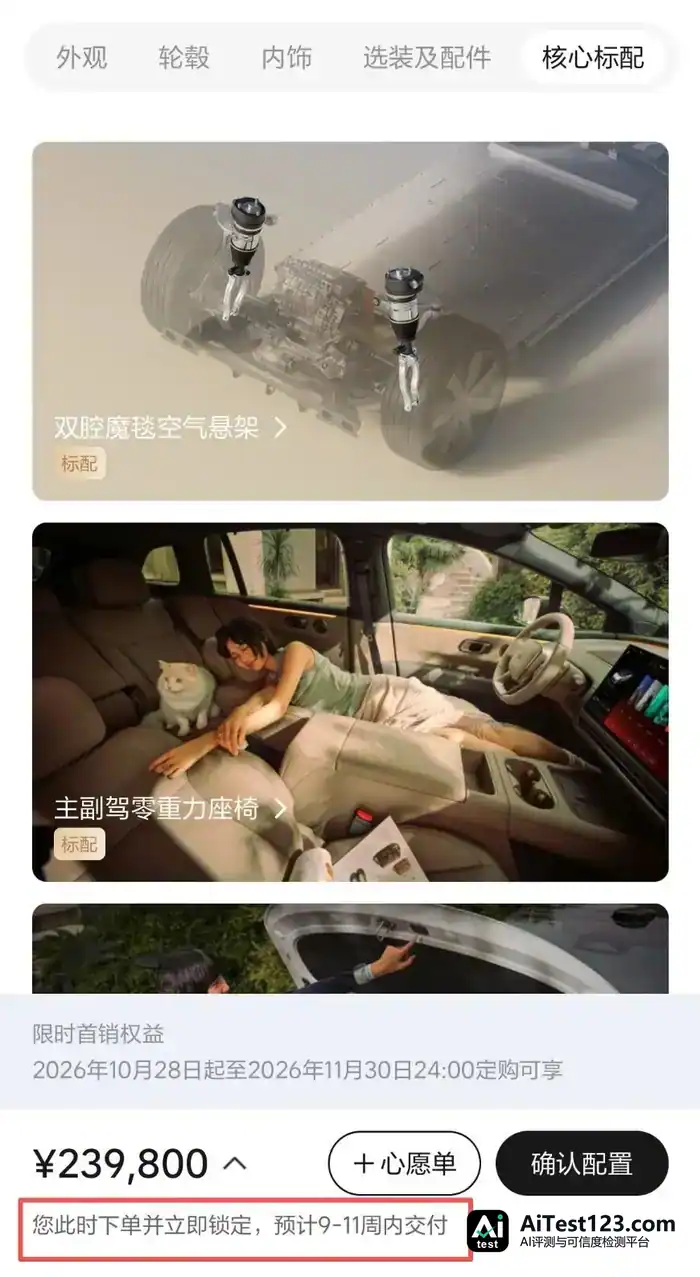
(11月10日下单新款理想i6,交付已排至9-11周内)

理想这么淡定,其实是有底气的。一方面,进入2026年下半年,理想明显加快了产品推新的速度和频率,近几个月先后完成理想L9、L8、L6的产品更新,又基于全新纯电平台推出理想i9、新一代MEGA Home版和新款i6,增程和纯电两条产品线同步进入集中换新期。另一方面,新款理想i6已经爆单,未来2个月都要高强度交付。理想汽车官方只披露了“72小时定单大幅超越去年同期”,第三方按理想App交付周期和月产能粗略推算,新款理想i6总订单约在5万至5.5万台。11月10日,《节点Auto》在理想App试着下单新款i6,显示预计交付周期为9-11周,照这个时间算,部分订单最晚的交付窗口或许会排到2027年初。

最后

到了年终,车市最大的悬念就是年度目标完成率。在“金九银十”都成往事的趋势下,今年能拿到大结果的品牌可能不会多。

上文《节点Auto》已经提到,按10月累计交付看,极氪是目前明确完成年度目标的唯一品牌:前十月交付320,887辆,超过其30万辆的年度目标。

连续十万+的零跑汽车,2026年目标是冲击100万辆,前十月累计交付约77.27万辆,还剩约22.73万辆。按两个月算,月均需要约11.4万辆。到今天为止,零跑今年的表现已经足够惊艳,如果真的实现百万辆销量目标,那将是我国新能源汽车历史上的一次壮举。

其他多数车企和品牌,要在剩余两个月里完成年度目标,难度都相当大。

站在此刻,2026年车市的轮廓或许已基本浮出水面,但放眼未来五年,中国汽车市场会分化成什么格局,仍很难断言。或许那些在游戏中慢慢出局的玩家,五年后回头看会恍然发现,2026年消失的“金九银十”,正是那道生死分界线?

本文由本站编辑组整理与排版,内容基于公开信息核实后归纳发布,与文中提及的产品、公司无隶属关系。我们持续跟踪 AI 领域的模型、产品与行业动态,力求信息准确、表述清晰;文中涉及的名称、价格与功能细节可能随官方调整而变化,请以官方最新说明为准。如发现疏漏或表述有误,欢迎通过站内渠道反馈指正。

相关推荐 按相关度与热度排序

全部资讯 →
  1. Steve Eisman谈AI:8500亿美元资本开支背后的四种情景与五大风险

    《大空头》原型Steve Eisman强调,与AI相关资产占标普500逾65%权重。他拆解四种市场前景,认为有70%概率出现回撤或熊市。五大核心风险涵盖:云巨头被迫"重资产化"、电力与审批的物理瓶颈、极端客户集中度、OpenAI财务隐患,以及最关键的,模型间几乎为零的转换成本引发价格战。

    来源 华尔街见闻
  2. 国星宇航赴港IPO:80后博士陆川的太空算力生意,5家客户撑起91%营收

    港交所的“太空AI第一股”要来了。 11月5日,成都国星宇航科技股份有限公司在港交所启动招股。发行价区间24.90至33.20港元,全球发售3012.1万股H股,香港公开发售占10%,每手100股,按上限计算募资约10亿港元。国泰君安国际独家保荐,晶科能源投资与锦信作为基石投资者合计认购6000万港元,按发行价下限计算

    来源 AI 行业观察
  3. AI安全风险清单:专家称核误判与生物门槛比“天网”更紧迫

    当公众仍在担心“天网”觉醒时,WIRED记者劳伦·古德采访了10位专家,得到的风险清单完全不同:核指挥系统的误判、生物技术的门槛崩塌、中美竞争中的间谍与算力争夺、脆弱的电网与金融基础设施,以及悄无声息发生的认知与权力失衡。专家警告,沉迷末日叙事不仅无助于防范,反而会让真正该修的系统漏洞继续敞开。

    来源 AI 科技快讯
  4. Anthropic花34亿美元买天然气轮机,AI竞赛转向抢电

    AI算力扩张正把电力变成最稀缺的资源。TechCrunch报道,Anthropic斥资34亿美元购买天然气轮机,为数据中心锁定长期电力。但这笔交易也埋下隐忧:燃料价格波动、碳排放压力、设备交付周期和社区阻力,都可能让这家AI公司产生“买家懊悔”。当AI巨头纷纷转向化石能源,一场关于速度与可持续性的博弈正在展开。

    来源 AI 科技快讯
  5. 蚂蚁灵波开源LingBot-Touch:近5000小时数据补上机器人触觉

    11月10日,蚂蚁灵波科技开源触觉基础模型LingBot-Touch,为机器人大脑补齐关键的触觉感知能力。该模型基于近5000小时真实触觉数据预训练,覆盖磁触觉、视触觉和压阻式三类主流传感原理,可将不同信号转化为同一套触觉表征,供不同灵巧手和动作模型使用,让机器人在“看得清楚、想得明白”的同时,进一步补齐精细操作所需的

    来源 AI 开发者社区
  6. 英伟达首尔 AI Day 全面出击:携手韩国政府及三星、LG、现代等巨头达成多项重磅合作

    人工智能芯片巨头英伟达于11月9日在韩国首尔正式举办了备受瞩目的 NVIDIA AI Day 活动。在本次大会上,英伟达一口气公布了与韩国科学信息通信技术部(MSIT)以及三星、LG 电子、现代汽车集团等韩国本土顶尖企业和研究机构的多项深度合作,引发科技界广泛关注。 深化主权 AI 生态建设,全面赋能本地大模型与基础设

    来源 AI 开发者社区
  7. 数据中心争议背后:电价、电网与AI扩张的电力账单

    MIT Technology Review记者在选举周走访弗吉尼亚州阿什本“数据中心巷”,发现围绕数据中心的反对声浪表面上针对科技巨头和AI扩张,深层却指向电力系统:电价上涨、电网容量紧张、输电建设缓慢和成本分摊不透明。文章认为,若把争论简化为“要不要数据中心”,会错过真正的政策问题——如何为AI时代扩容电力基础设施,

    来源 AI 科技快讯
  8. 摩根士丹利:半导体被抛售过度,恐慌才是头号空头

    半导体板块近期遭遇抛售,但摩根士丹利认为,市场恐慌本身才是最大的风险来源,而非行业基本面。据追风交易台消息,摩根士丹利分析师Joseph Moore在报告中明确表示,AI基础设施建设的业务能见度依然"异常强劲",与半导体厂商客户的沟通显示,这一趋势具备持续性。尽管土地、电力和厂房(Land-Power-Shell,LP

    来源 腾讯网
  9. 储能电芯产线开工不足三成:设备商转做AI测试,低端产能过剩隐忧浮现

    “ 最近一个月实际产能利用率连 30% 都不到。” 电芯行业从业人员郭先生告诉我们。 郭先生提到,他目前接手的项目是生产 53.5Ah( 安时 )的软包电芯,最初产线设计时候是规划日产 35000pcs(pieces,个),但是最近一个月日产都没有超过 10000pcs 。 这背后,就是市场存在着大量低效率、同质化产能

    来源 AI 行业观察
  10. 数据中心争议背后:AI电力需求与成本分摊难题

    MIT Technology Review记者在选举周走访弗吉尼亚州阿什本“数据中心巷”,发现围绕数据中心的反对声浪表面上针对科技巨头和AI扩张,深层却指向电力系统:电价上涨、电网容量紧张、输电建设缓慢和成本分摊不透明。文章认为,若把争论简化为“要不要数据中心”,会错过真正的政策问题——如何为AI时代扩容电力基础设施,

    来源 AI 行业观察
  11. Token生意的链条拉长:能源、云、设备与电商都来分一杯羹

    AI服务的使用量持续增长,正在吸引一批原本分属不同行业的企业进入同一条生意链。能源企业向算力运营延伸,云厂商重新组织模型与应用业务,设备企业增加推理部署方案,电商平台开始销售AI服务。围绕Token形成的市场,已经超出了大模型公司的经营范围。 需求的变化有一个直观刻度。国家数据局网站10月刊发的一篇专家解读援引相关统计

    来源 AI 行业观察
  12. 谷歌DeepMind:Gemini Robotics 2.5上线,200项真实任务评估

    其中,DeepMind与Apptronik、梅赛德斯-奔驰合作,将机器人引入匈牙利凯奇凯梅特与德国辛德尔芬根的汽车生产线:Apptronik的Apollo 2人形机器人自主完成汽车零件分拣任务——从散装料箱中按产线顺序拣取金属支架,放入对应的排序容器。

    来源 凤凰科技
  13. 赵德力里斯本预言:飞行汽车十年内驶入快车道

    小鹏汇天创始人赵德力在Web Summit 2026上表示,未来十年全球飞行汽车产业将进入高速发展阶段。随着电动化、智能驾驶与航空技术融合,应用场景将从个人体验扩展至城际交通。公司现形成两条产品路线:“陆地航母”分体式设计面向个人场景,已获超7000份订单,广州工厂规划年产能1万台;A868 eVTOL方案规划六座,目

    来源 凤凰科技
  14. 智己LS8 NEO上市:23.98万起,线控底盘成新卖点

    过去两年,25万元级新能源SUV很容易陷入一种同质化。 冰箱、彩电、大沙发越来越普遍,800V、高阶辅助驾驶也逐渐从少数车型的卖点,变成一张越来越标准化的配置表。 于是一个有意思的问题出现了: 当大家都有这些东西之后,一台车还能靠什么拉开差距? 11月5日,智己LS8 NEO纯电正式上市,权益价23.98万元起。 这款

    来源 AI 行业观察
  15. Hitcard绕道借壳冲“卡牌第一股”:绑定IP、押注兑换卡能走多远?

    传了一年多的Hitcard上市有了新动向。 2026年11月2日,骑形网络与亚玛顿控股股东签署协议,拟受让20%股份,成为这家光伏玻璃上市公司的控股股东。这家超薄光伏玻璃赛道的A股公司近年深陷寒冬,2026年前三季度业绩报告中净亏损1.45亿元,亏损同比扩大142.81%。骑形网络控股一家与潮玩业务无关的重工业,被外部

    来源 AI 行业观察
向下滚动自动加载更多