

储能电芯产线开工不足三成:设备商转做AI测试,低端产能过剩隐忧浮现
“ 最近一个月实际产能利用率连 30% 都不到。” 电芯行业从业人员郭先生告诉我们。 郭先生提到,他目前接手的项目是生产 53.5Ah( 安时 )的软包电芯,最初产线设计时候是规划日产 35000pcs(pieces,个),但是最近一个月日产都没有超过 10000pcs 。 这背后,就是市场存在着大量低效率、同质化产能
“最近一个月,实际产能利用率连30%都不到。”电芯行业从业者郭先生对知危说。
郭先生眼下接手的项目做的是53.5Ah(安时)软包电芯。产线最初设计时按日产35000pcs(pieces,个)规划,可最近一个月,日产量始终没超过10000pcs。
这背后反映的,是市场里堆积着大量效率不高、彼此雷同的产能。
01
仅仅半年前,储能电芯市场还是一片红火:客户订单排到明年,整个行业都在喊“一芯难求”。
半年不到,风向就变了。据多家媒体报道,2026年下半年以来,相关部门正全面摸清现有及规划中的动力电池、储能电池产能底数,对还在规划阶段、尚未正式开工的项目暂缓推进,已备案且在建设的项目不受影响。储能电芯等领域正是这轮摸排的重点。
资讯品牌储能头条的梳理统计也显示,今年以来截至9月底,山西、宁夏、河北、新疆四个省份累计延期、清退储能项目204个,涉及总规模91.13GWh。
远景高级副总裁田庆军此前公开表示,今年行业储能电芯规划扩产已超过800GWh,到年底建成产能约1.2-1.5TWh,规划总产能接近2TWh,远远超出全球市场的真实需求。
不过,事情并非简单的从供不应求转向产能过剩。如今的储能电芯市场,处于“供不应求”与“产能过剩”并存的状态。
“目前储能电芯呈现出来的‘市场高需求’和‘产能过剩’,两者之间并不冲突。”郭先生向知危解释,具体表现为大容量储能电芯依旧供不应求,低端储能电芯则产能过剩。
有色金属行业信息服务机构安泰克也给出了类似判断:储能电芯行业两极分化明显,头部优质产能接近满产,中小及低端产线产能利用率不足50%,全行业加权产能利用率约65%。
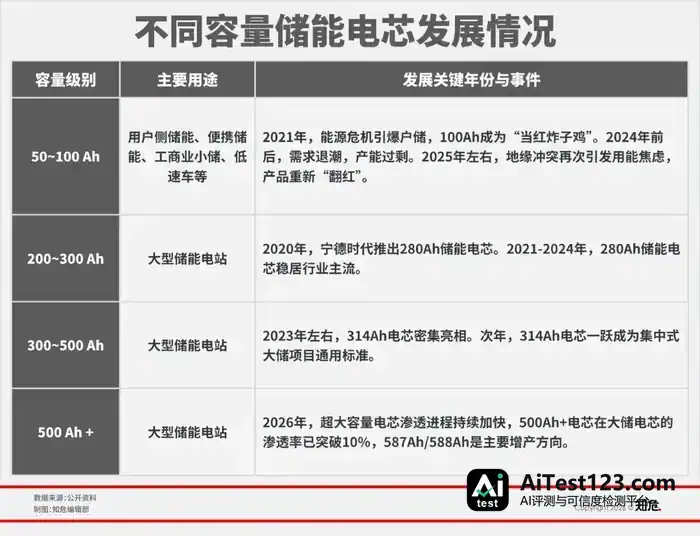
供不应求的“优质产能”,指的是超大容量电芯。自2021年储能市场爆发以来,储能电芯的容量级别随需求一路膨胀,从100Ah突进到500Ah+。
02
最近一年,储能电芯采购市场逐步从中小容量向大容量切换,近期主要集中在300Ah以上产品。
大容量电芯的优势很直接:单体容量抬升后,同样的系统总电量下,电芯颗数按比例减少,与之配套的PACK(电池包)壳体、线束、连接件、采集点乃至BMS(电池管理系统)通道数量也跟着减少,成本自然降下来。
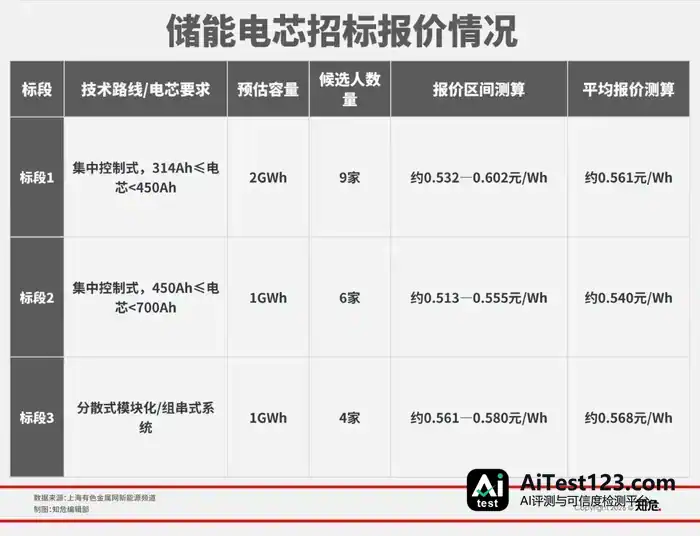
今年5月,中国华能集团公示2026年储能系统框架协议采购中标候选人。上海有色金属网对公示报价测算后指出,华能此次框采储能系统报价整体集中在0.51—0.60元/Wh区间,其中450Ah≤电芯容量<700Ah的大电芯标段报价最低,大容量电芯在系统集成成本端的优势由此显现。
这些趋势并不能直接断定小容量储能电芯已进入产能过剩阶段。但采购偏好向大电芯切换,预示着中小及低端电芯确实存在中长期结构性过剩的风险。
结构性过剩一旦成真,大概率会引发行业内卷、挤压盈利空间。这或许也是相关部门开展摸底、提前发出产能预警的重要原因之一。
在郭先生看来,政府摸排行业,某种意义上对二线小厂是一种保护。他解释,储能电芯头部企业疯狂扩张,多少挤压了底下小厂的生存空间;头部越扩产,二线越难活。
“无论政策是否允许增量,不出意外,头部大厂依旧能保持赚钱效益,只是赚多少的问题。”郭先生说,“但市场是有限的。如果头部大厂持续扩张,中小厂本身没什么竞争力,再吃不到大厂漏下的订单、留不住已有订单,就直接面临存活危机。”
储能电芯产业链上下游也会在这轮摸排中受到波及,设备厂商就是一例。国内某锂电池制造装备供应商员工告诉知危,锂电池设备厂商的收入来自电池厂产线扩容;新产能一旦暂缓审批,尚未开工的新扩产项目对应的设备采购也会延迟。“电池厂不扩产,我们拿不到新订单。现在,我们都已经开始发展AI服务器测试设备领域的新业务了。”
鑫椤资讯高级研究员张金惠进一步预计,这轮对储能产能的预警和审批收紧,本质上是不想让储能重走光伏产能过剩的老路。往后审批会区别对待:前沿技术类项目仍有获批空间,普通产能想扩产恐怕很难放行。
张金惠指出,后续储能项目审批将转向技术导向:固态电池、钠电池等新技术路线会更顺利,传统液态锂电池的扩产申请则会受到严格卡控。
说到底,行业更需要的是技术创新驱动的取胜,而非规模取胜。

















