

Hitcard绕道借壳冲“卡牌第一股”:绑定IP、押注兑换卡能走多远?
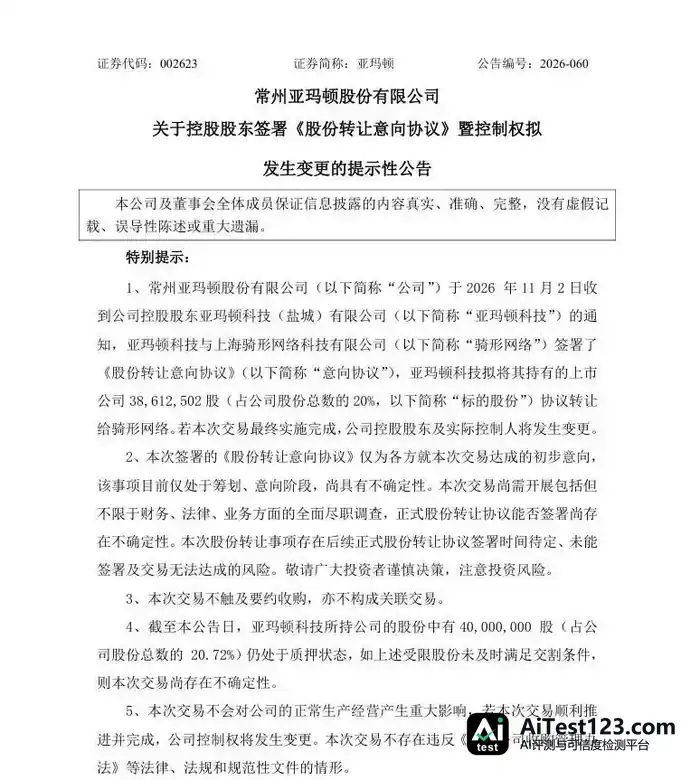
传了一年多的Hitcard上市有了新动向。 2026年11月2日,骑形网络与亚玛顿控股股东签署协议,拟受让20%股份,成为这家光伏玻璃上市公司的控股股东。这家超薄光伏玻璃赛道的A股公司近年深陷寒冬,2026年前三季度业绩报告中净亏损1.45亿元,亏损同比扩大142.81%。骑形网络控股一家与潮玩业务无关的重工业,被外部
传了一年多的Hitcard上市,如今有了新动作。
2026年11月2日,骑形网络与亚玛顿控股股东签下协议,拟受让20%股份,由此成为这家光伏玻璃上市公司的控股股东。亚玛顿身处超薄光伏玻璃赛道,近年在A股市场日子不好过,2026年前三季度业绩报告显示净亏损1.45亿元,亏损同比扩大142.81%。骑形网络此番控股一家与潮玩毫不沾边的重工业企业,外界普遍将其解读为曲线“借壳上市”的前奏。
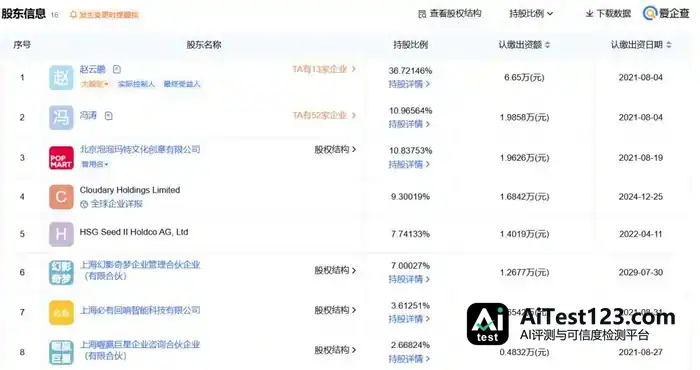
相比亚玛顿,Hitcard这个名字在近年的投融资市场上出现得更频繁。推出Hitcard仅一年,骑形网络就拿到了泡泡玛特的早期战投,之后红杉中国、阅文集团相继加注,乐华娱乐也通过幻影奇梦持有7%股份。早在25年下半年,市场就多次传出它推进IPO的消息,“正处在问询阶段”。
产业资本密集且垂直,为它输送了大量IP资源。《莲花楼》《兰香如故》《嫁金钗》等热点真人影视剧,加上《全职高手》这类“阅文系”大IP,是消费者对它最直观的感受。2024年,Hitcard披露营收冲至约4亿元。面对同比增速超过600%的预期,Hitcard创始人赵云鹏在接受采访时说“这个预期还是保守了。”
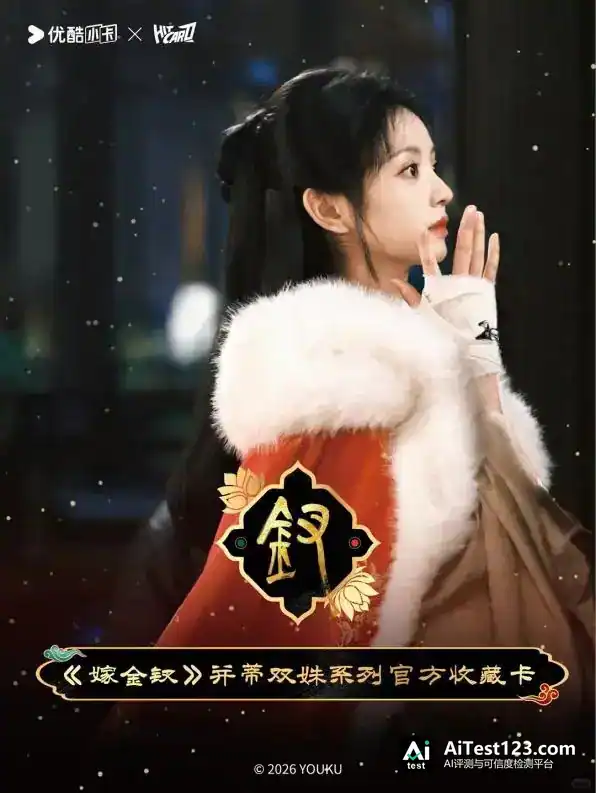

不过到了消费者这头,Hitcard的风评褒贬不一。它手握爱优腾等头部阵营的大量独家IP,可玩家认为其卡牌“几乎没有健康的二级市场与保值空间可言”。
今年冬天,或许不是卡牌公司冲上市的好时机。2026年底的资本市场对卡牌乃至潮玩消费的热情,已不如年初。卡游通过了聆讯,却卡在发售前一步;年初递表的Suplay,半年后同样无声过期。“卡牌第一股”仍然空悬,市场似乎也不再那么热衷讨论下一个是谁。
从时间线上看,骑形网络或许判断常规IPO的窗口在可预见的时间内不会向它打开——这个行业里最赚钱、市占率最高的卡游,已经在公共资本市场上被悬置了将近两年。Hitcard如今借壳绕道,能否拿下“卡牌第一股”,为卡牌行业向资本讲出一个新故事?
最像“IP服务商”的收藏卡玩家
在IPO申请书中,卡游讲的是IP储备和泛人群渠道;Suplay的卡卡沃则强调愿意付出高溢价的成熟藏家,以及保值的高端收藏生态。
品牌和高层对外讲得最多的故事,从侧面反映了它们给自己的定位。Hitcard创始人赵云鹏在对外采访里很少谈“生态”或“收藏保值”,他展开去聊的,主要是自有的生产体系、对IP的开发速度、IP覆盖的领域广度。这些落地的细节,比起在玩家中传播,更能吸引上游业态的注意力。
在被问及Topps这些老牌卡牌厂商的往事时,Hitcard没有多作回顾,而是把自己界定成一家产品公司:“我们是要解读IP,而不是创造IP。”放到IP方在卡牌这个垂直品类里的角色看,这更像一个“超级执行服务商”——把IP内容读懂、拆开,再变成卡牌等衍生品的销售数字。
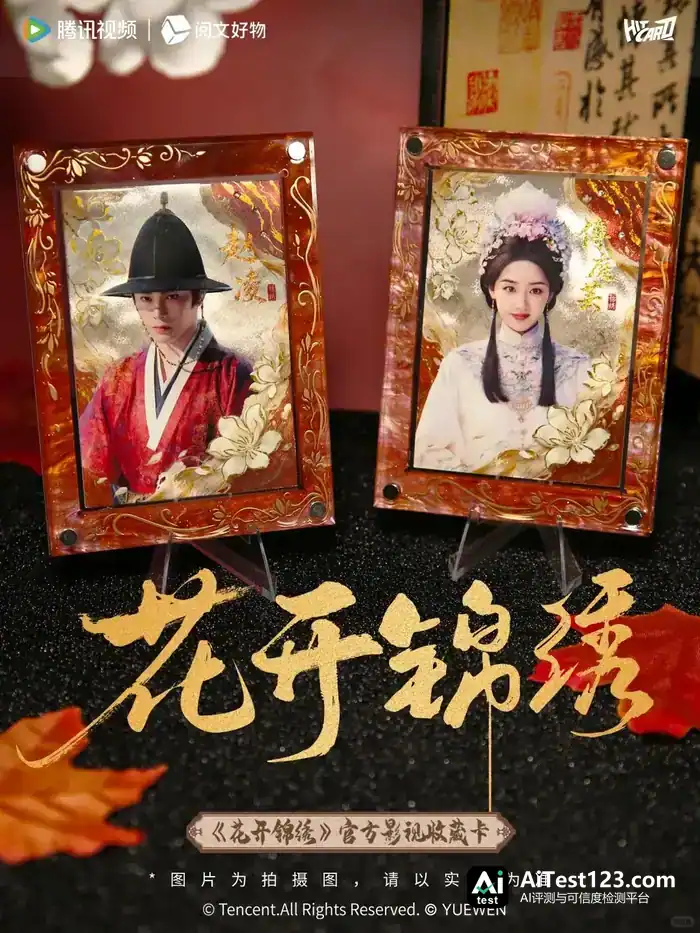
《莲花楼》热播,把影视收藏卡推向大众市场,Hitcard承制发行的“江湖之上”系列GMV达到3000万级,这大概是它走进大众视野的标志性事件。眼下Hitcard每月上新7到10个IP,已合作的IP超过两百个,以真人影视收藏卡为主,常见的联合出品角标包括腾讯视频、阅文、优酷、爱奇艺、大麦、番茄小说等。
和小马宝莉这类长线IP不同,真人影视剧更看重数周窗口期内的爆发,衍生品又有一定的监修周期,必须提前立项。可对IP方来说,衍生品毕竟只占收入的一部分,在兵荒马乱的发行期抽人手去盯设计、审核、印刷、铺货,并不划算。
这时Hitcard就扮演了一个快速、稳定、长期合作且口碑良好的执行方角色:它有按IP类型组织的产品团队,也有自建工厂的产能,能把单款产品从立项到出货压到最短。对Hitcard来说,它也不必押注某一个IP的长期价值,只需争取在每一个IP热度最高的那几周里…成为那个最被上游信任的“超级服务商”。
这套模式短期内让Hitcard交出了亮眼的财务表现,但“IP服务商”模式的天花板也恰恰在这里:当一家公司的核心能力被定义为“替别人把IP做成卡牌”,资本市场估值时关心的便是订单的持续性和毛利率的改善空间,很难向上用无限的想象力去讲IP溢价的故事。
相关数据披露,Hitcard的毛利率已从早期的30%左右逐步提升至40%上下,放在制造业执行方的框架里,这并不算低。
可长远看,Hitcard对上游IP方是否不可替代?同理,对下游玩家来说,在日益丰富的IP衍生品中,Hitcard是否也不可替代?
有IP,不等于拥有了IP粉?
不管玩家的口径怎么变,有一个共识:卡牌本身就是低成本、高溢价的生意。
卡牌商业模式的真正重负,仍在于渠道和IP两大块费用,而IP更是大多数卡牌的生命线。IP市场如今高度成熟,多数版权方不愿放出独家授权,大多卡牌商也无力承担独家费用。大部分IP授权协议为1-3年,不自动续签。年初Suplay冲刺港交所时,招股书就暴露了这一软肋:2025年前三季度授权IP的销售占比高达95%,而IP库中的一大核心主力IP在递表时正处在到期协商阶段。
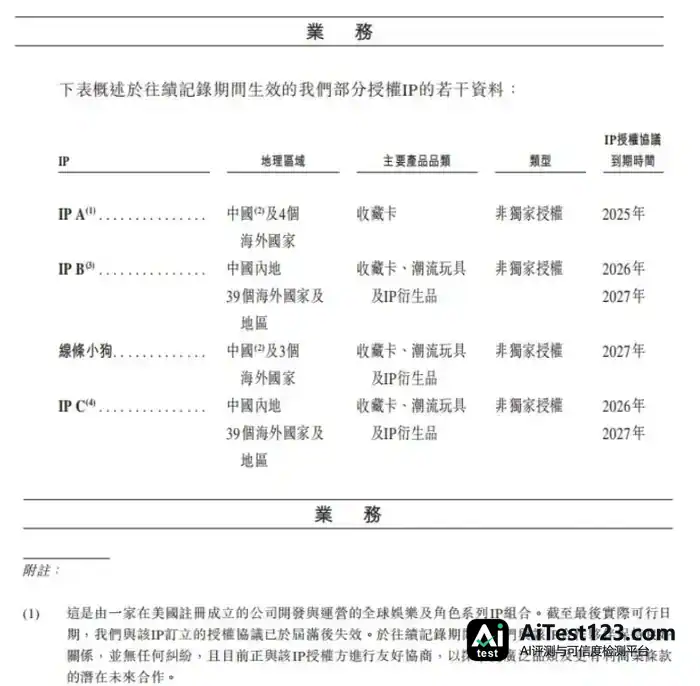
截自Suplay招股书
Hitcard身后站着阅文、乐华等资本,这层布局在这一点上给足了支撑。股权上的深度绑定,让它在抢热门项目时天然排在前面;影视剧排播本来就变数多,“多IP、小批量、高频迭代”也因此留出了容错余地。往上走,它跟热门影视IP绑紧,卡住宣发节点,靠亲签、编号、稀有兑换卡这些周边撑住二级市场的高价预期;往下走,直播间也打通了。
但来为情绪付费的玩家,感受到的可能是这套“服务商”逻辑不那么令人愉快的一面。
Hitcard的卡牌分类中,有一类是“兑换物”。
拿最近发行的《盗墓笔记》第六弹来说,“兑换系列”被列入S级卡牌,与限编卡、蕾丝卡、种子卡等8种高卡位卡牌并列。“兑换物”里装的是卡册、版画、笔记本、画集、发圈这类周边。
有玩家向剁椒Spicy透露:“Hitcard有时候会约一些特别红,特别少开稿的网红画师做成独家的谷子。”
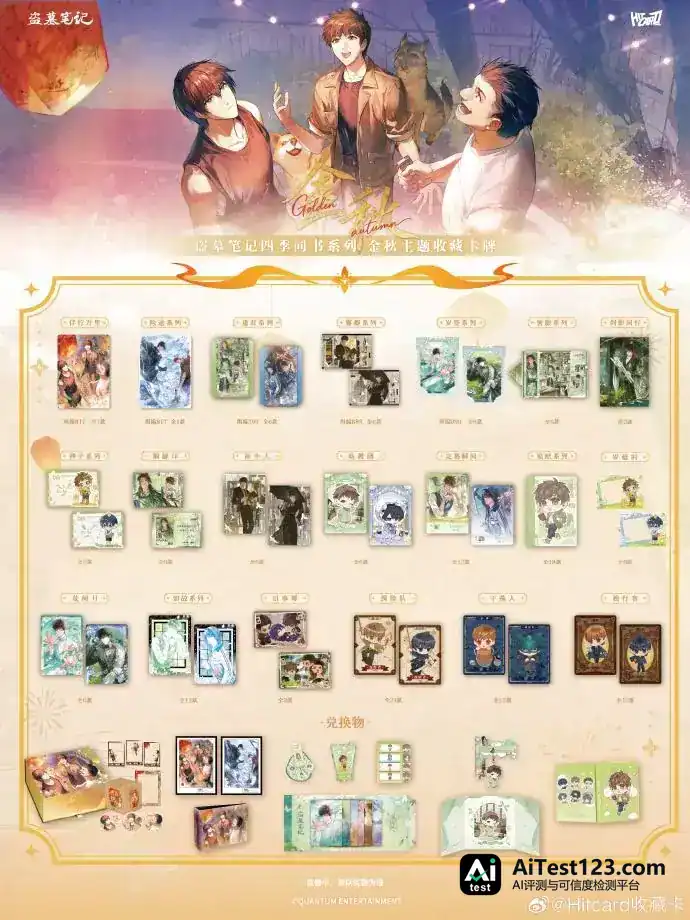
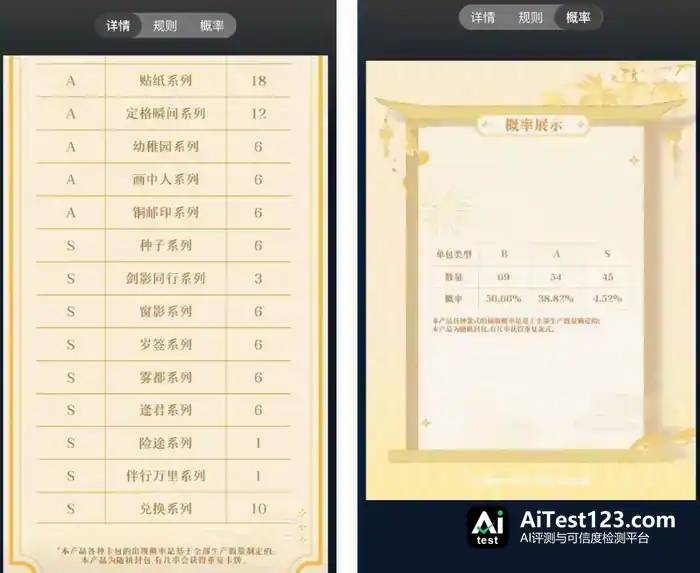
《盗墓笔记》第六弹设4个卡位,全图鉴共1169款。Hitcard的发行规格为一包3张,一盒10包也才30张。按概率算,想稳定拿到“兑换系列”,通常得选“抬箱”:一箱36包、共1080张,售价3600元。这类谷子常被统称为“箱配”。
冲着周边去的玩家,多半会找人“拼车”。不同的“箱配”溢价空间不一样,一些极度稀缺的周边在闲鱼等二手平台上能被炒到数千甚至上万元。
不过这套体系里有一处结构性错位:Hitcard一套产品中,二级市场上炒得最高的恰恰是周边,而周边并不进入卡牌体系,甚至因为可以“整箱截胡”,未必能自然流到普通玩家手上。“大家都默认在直播间拆的Hitcard卡中,商家都会提前把箱配谷拆走了,剩下的卡才会有这么低的价格。”周边被炒高,反过来也让卡牌掉价更快。
Hitcard主力产品的价格带处于中间偏上的位置。《兰香如故》收藏卡一包19.8元3张,比同行的2元包、5元包贵,可离卡卡沃单卡10元以上的“高端收藏”定位又差着一截。不少玩家反馈,有些卡“还没上市就开始掉价”;本该保值的限编卡,Hitcard也有过换字体重印的先例,照样没躲开价格大跌。有玩家说:“花钱就是支持IP,以及‘赌’稀有周边,几乎没有回本的可能。”
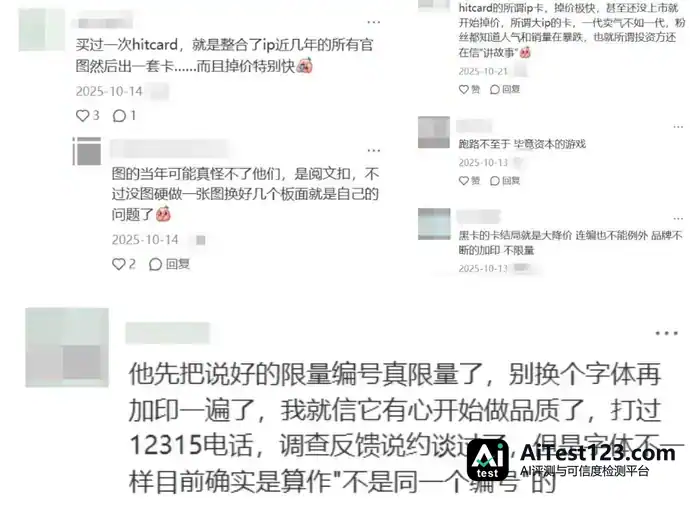
独家IP的壁垒还在,所以“边骂边买”的人并不少。但IP方眼下正把授权口子越开越大。
阅文系IP就是例子。2024年阅文拿到公司10%股权后,把《全职高手》等头部IP放给了Hitcard。一位已经退坑的玩家告诉剁椒Spicy,她连买三弹后没了兴趣:早些年能买的周边不多,可现在阅文好物自己也在陆续推其他周边,还和天闻角川等品牌联名,“不是非Hitcard不可”。
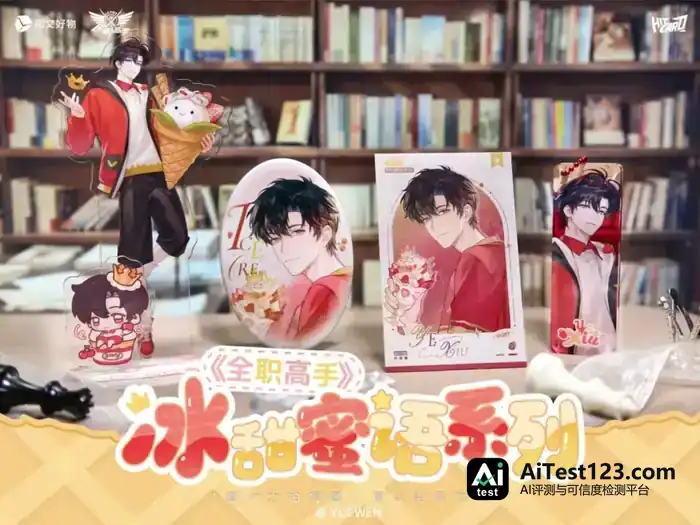
阅文好物×Hitcard《全职高手》冰甜蜜语系列
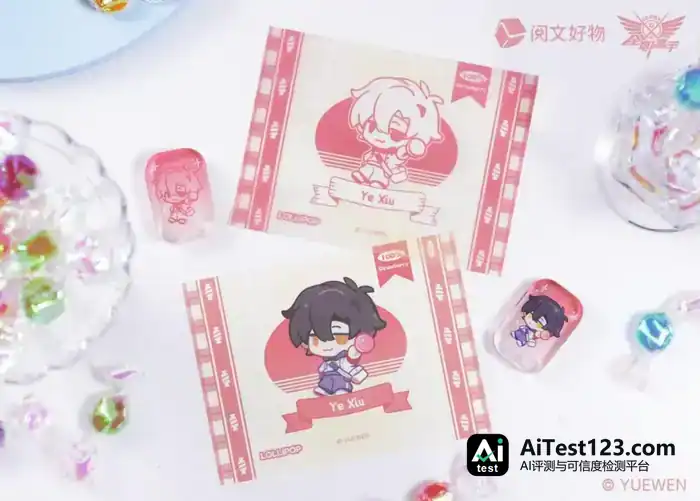
阅文好物出品《全职高手》Candy Pop系列
这样一来,Hitcard的卡牌价值基本走向不考虑保值的快消品。至于价格最高的周边,在IP授权衍生品极大丰富的市场里,也并非无可替代。
这不只是Hitcard一家的难题。2025年非对战式卡牌市场整体收缩26.8%,从321亿元降到235亿元;其中10元以下的消费级收藏卡缩水超过40%,10元以上的收藏卡反倒增长29%至80亿元。市场正在分化:低客单、泛人群的铺量生意在退潮,高客单、强圈层的收藏生意还有空间。
Hitcard眼下仍有IP优势。可手握IP,不等于自动拴住一批不会跑路的IP粉,这部分红利本身也在收窄。它如今在链条中的位置,是被授权、优先级较高的执行方,而非IP价值的真正拥有者。行业上行期,这层关系是加速度;到了下行期或资本审核期,它就会变成被追问的焦点。
年初,骑形网络推出过另一个收藏卡品牌塞纳斯CENÈSE,定位高端收藏,官宣虞书欣为全球品牌代言人,《永恒之境》系列上线即售罄。表面看,这是公司在影视卡牌之外另开的一条高客单产品线。
但塞纳斯的打法跟Hitcard此前签下鞠婧祎的逻辑差不多:IP出内容,明星带流量,品牌在中间做一次组装和分发。
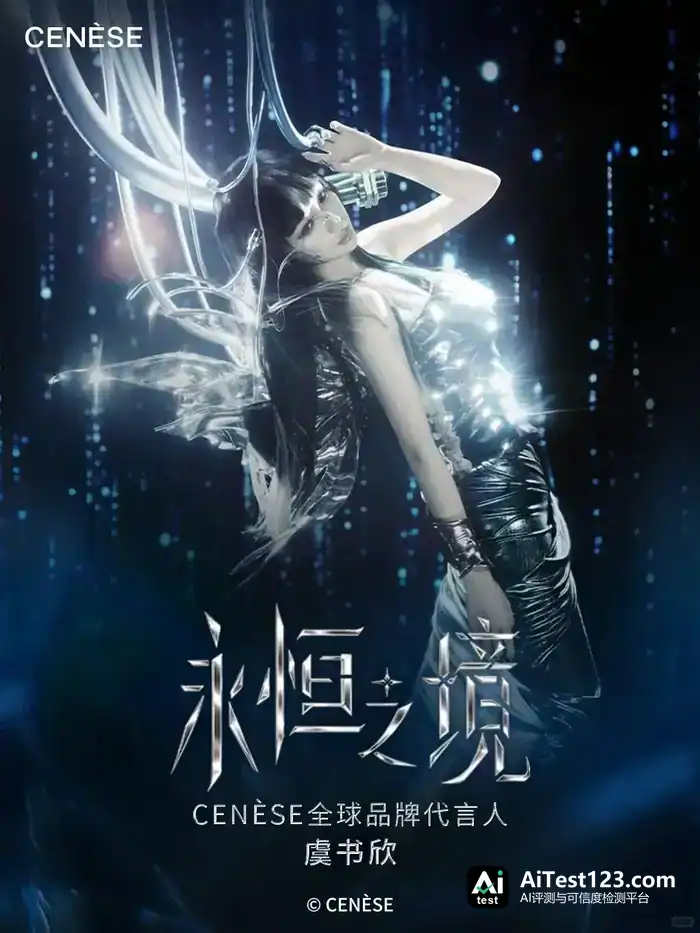
半年多过去,塞纳斯目前仍只有迪士尼和虞书欣两条产品线。
同一套服务商能力,能不能在更高的价格带上再跑一遍?答案或许是肯定的。但Hitcard能不能真做出一个“奢侈品卡牌”,市场还在等它给出新的变化。
卡牌行业等待重新定价
今年消费股的日子都不好过,卡牌行业在资本市场更是快速降温。
卡游原本是最靠前的那个。2025年6月它通过了港交所聆讯,可公开发售一直没动静。红杉和腾讯2021年投了1.35亿美元进来,对赌条款现在快到期了:合格上市要是完不成,优先股股东就能按发行价加年化8%复利把股份赎回去,业内估算这笔钱最后大概13.5亿人民币。卡游第一次递表是2024年1月,监管要求它补未成年人消费管控、盲盒合规、数据安全这些材料,到同年7月表就失效了;2025年4月它再递一次,10月招股书又因为超期作废。
2026年1月1日,Suplay递表港交所,7月1日招股书满6个月自动失效。外界推测的两个主因:一是自有IP收入占比从2023年的40.6%跌到2025年前三季度的4.1%,主力授权IP之一在递表时已经到期;二是主商标“Suplay”本身面临行政无效诉讼。Suplay在资产层面既不拥有IP,也不完全拥有品牌,资本选择在上市前夜观望,并不意外。
更难忽视的一点是,随着泡泡玛特等公司股价大幅下跌,资本市场正在对潮玩、玩具、IP衍生品行业重新定价,这难免与卡游、Suplay等卡牌公司对自身的定价预期拉开较大差距。各家公司IPO进度延宕,重要原因可能就在这里。
到目前为止,这两家卡牌行业的头部公司,都还没被资本市场真正接纳。
商业层面上,卡牌行业的玩家已经开始在卡牌之外寻找更多出路。
集卡社的母公司杰森娱乐在2025年底拿到数亿元战略融资。创始人林俊直言,传统收藏卡已经触到天花板,资源正流向TCG赛事,以及潮玩、毛绒、谷子这些非卡品类。今年集卡社的旗舰产品是漫威首款由中国本土团队原创的TCG《超英击战》,它押注的是赛事生态和由此带来的长线复购,而不是收藏卡那套稀有度叙事。
另一条被外界看作“曲线上市”的路径,来自闪魂背后的“姚记系”。今年10月,港股上市的机电工程公司澳达控股更名为“耀宝控股”,英文名与姚记潮品统一成Yaopop,姚记系管理层全面接手。外部猜测,公司接下来会拿澳达/耀宝当上市载体,把闪魂卡牌、手握宝可梦等TCG代理和渠道的姚记潮品,以及二级流通平台卡淘拼到一起。
在真人影视卡牌上和Hitcard正面竞争的吾流文化,也在忙着找钱。今年港股上市公司柠萌影视对它做了战略跟投,这意味着吾流与内容方在影视IP衍生链条上绑得更紧了。
把这些动作放在一起看,Hitcard借亚玛顿这个壳落子的意图就比较好懂了。以Hitcard眼下的营收规模和资产构成,还撑不起一个既有成长性又能抗风险的常规IPO故事。入主一家市值偏低、主营亏损的光伏玻璃公司,是它在短期内把资产证券化的一条现实路径。
不过,借壳成了也不等于把模式讲通了。资产注入有可能触发重组上市的认定,审核标准跟IPO一样,卡游和suplay当初被问过的那份问题清单,Hitcard照样得面对。
卡游和Suplay卡壳,多少都跟市场对“IP授权”模式的疑虑有关。Hitcard把自己定位成“服务商”,等于认下了这层约束,它有机会把“将IP变成好卡牌”做到极致,赚的是确定性较高的执行钱。可这在资本层面留下一个悖论:越能证明自己是一家优秀的服务商,资本市场就越难按IP公司给它定价。
卡牌行业早晚要重新定一次价。Hitcard没打算等招股书过期,它的答案是:不等了,先上车。













