

伯克希尔10月股价创新高:中国为何复制不出这套结构?
AI板块回调伯克希尔走强,国内难复刻其模式

10月,全球AI资产集体回调,费城半导体指数单月跌幅超过15%,纳斯达克100指数跌了近7%。
另一边,被视作"旧时代"代表的伯克希尔·哈撒韦,股价却在10月22日创下历史新高。近一个月它的A类股涨超12%,同期标普500跌5.5%;年初至今上涨13%,同样跑赢标普500的7.8%。
中文互联网上对这个组合的解读,大体是价值投资回来了、巴菲特又赢了一次。
其实这说法不对。伯克希尔早就不是AI的旁观者:巴菲特卸任董事长之后,谷歌升为它的前3大重仓股,三季度它还向AI相关资产投入逾百亿美元——而谷歌自6月以来跌超24%,早已跌破成本。
所以伯克希尔的新高,胜在机制本身,并非靠"躲开AI"。那个老问题也就再次浮出水面:中国为什么没有伯克希尔?
国内动过“中国版伯克希尔”念头的企业不在少数。郭广昌就曾当众表态要照着伯克希尔的路子走;雅戈尔把服装、地产、投资三块业务并行了二十多年;东山精密在产业资本代表人物袁永刚手里靠一系列并购把市值一度推过5000亿元,安孚科技也是他顺势搭起来的。
反常识的是,中国并不缺"能挖到好公司的巴菲特"。A股波动这么大,仍有不少投资人能做出年化15%以上的长期收益,选股能力不比巴菲特弱。
诸多案例算不上成功的真正症结在于:伯克希尔这台精密机器,要负债端、资产端、治理端三个条件同时成立;在中国,没有一家公司能搭出同样的结构,未来估计也很难。
01
先把伯克希尔弄清楚
把伯克希尔当成一家"公司"或者一个投资组合来看,永远看不懂。它其实是三块业务拼起来的:50多家实业加40多只股票组合,14个保险品牌的财险业务,再加上现金。
更准确的类比是,伯克希尔是一只非常特殊的永续封闭式基金,巧妙之处有三:负债端、资产端、管理人。
1、负债端:成本为负,且基本可以永续
市场常说"巴菲特用保险加杠杆炒股",这个理解是错的。伯克希尔总资产除以净资产约1.6倍,保险板块杠杆约1.8倍,低于美国财险业平均的2.4倍。它的杠杆并不高,高的是负债的质量。
伯克希尔约1/3的利润来自保险,这块业务也正是公司负债端优势的根子。旗下GEICO是美国最大的车险企业之一,其浮存金近20年成本为-7.8%,对应的20年平均综合成本率是92.2%。承保端常年赚钱,保单负债短期内就能结清——相当于拿别人的钱去做投资,对方还得倒贴管理费。
再加上控股公司的经营现金流、投资资产和美债利息,这部分资金成本同样为负。
2、资产端:买能收租的生意,而且尽量整体买下
伯克希尔买的不是会涨的股票,是能收租的资产,大体分三类:
受监管的垄断资产——BNSF铁路(北美一级铁路,路权没法复制,美国西海岸近3成的货运量握在它手里)、BHE能源(做电网和发电,回报由监管方核定,美国16个州的电力供应靠它);
有定价权的品牌——苹果、喜诗糖果、可口可乐、美国运通、日本商社;
本地垄断的服务——Clayton Homes、Benjamin Moore、NFM、美国运通。
这些资产的共同点是:需求刚性、价格由监管或品牌决定、现金流可预测,而且尽量整体买下。它们是不是高增长,反倒没那么重要,更关键的是价格合理、经营能长期持续。
比如瑞银对BHE的评价是"a largely regulated investment base",给出的未来五年净利增速假设只有4%。它买的是久期和现金流——用0成本的钱,买一份能持续50年、每年还能略微涨价的租约。
而且伯克希尔买BNSF拿的是100%股权,为的是控股并长期持有,要的是决定权,不只是分红权。
还有一个市场讨论较少、笔者认为很有意思的案例:伯克希尔的AI大手笔资产不止有谷歌,早在2016年1月,它就以372亿美元现金全资收购燃气轮机叶片两大龙头之一的PCC,将其变为子公司并退市。
这笔交易是伯克希尔历史上规模最大的一次收购。后来航空业不景气,公司为此计提了约110亿美元商誉减值。不过AI发电用燃气轮机需求爆发,加上航空需求回暖,另一龙头HWM在公开市场的市值已超过800亿美元,照此推算PCC的市值可能与之相当。
巴菲特曾公开承认这是一笔“重大错误”,可实际10年下来收益仍有一倍以上。负债端的负成本优势加上冗余现金,让他扛得住回撤;更关键的一点在于,这类垄断性资产回本只是时间早晚的事。
伯克希尔买下的资产类别,多数确实能穿越周期。负债结构匹配负成本,决定了它买资产始终把稳健放在首位,图的是收租,出价高低只影响租金收益率。
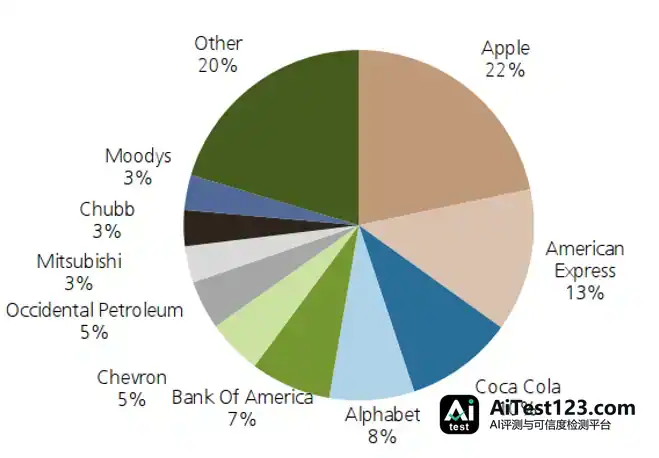
图:伯克希尔持有的上市公司组合 资料来源:公告公告
3、管理人:跨任期的授权
外界谈得最多的就是管理人这一环,巴菲特和芒格是全球名气最大的投资人。这里稍微展开一个架构层面关注较少的话题——跨任期的授权。
伯克希尔旗下50多家实业,归奥马哈总部28个人管。子公司各自独立经营,集团层面只做资本配置。这套结构成立有个前提:配置资本的人握有跨任期的授权(巴菲特长期持有30%以上投票权,股权比例14%左右),也不必为单一年度利润负责——单一资产占比可以突破任何组合管理的上限。
这样一套管理人架构,把伯克希尔的资产负债优势又放大了一层,6.1万倍复利的奇迹就是这么来的。
02
国内对标公司难做到的原因拆解
1、负债成本,就卡住了绝大部分人
国内控股型公司大多靠银行贷款,资金成本就是利息。保险行业这边,保单竞争异常激烈,国内寿险全行业的资金成本都在3%以上。
负债成本一高,投资端的动作就会变形,短期能拿到高资本利得的资产成了首要目标。这类高成本率、高杠杆的机构,上行期是投资神话,下行期往往留下血泪教训。
资金成本高却硬要做连续并购,容易踩什么雷?海航是个现成的答案。2015到2017年,海航三年完成80多笔并购、总额400亿美元以上,覆盖酒店、物流、银行;2017年底总负债1234亿元;2018年一年出售近3000亿元资产、清理300多家公司;2021年1月进入破产重整,航空板块留债约600亿元。
复星集团同样有财险业务,其综合有息债务成本约+5.0%,与伯克希尔-7.8%的浮存金成本相差12.8个百分点。复星一年的利益支出约279亿元,是2026上半年归母净利润17亿元的16倍以上。
拿不到便宜的钱,并购就不是复利机器,而是绞肉机。
2、能收租的资产,买不下来,也租不出价
资产这一侧,中国其实有不少可以“收租”的资产,质量甚至更好。长江电力净利率40%、茅台毛利率91%……不少公司都被看作“印钞机”式的商业模式。
问题是这类资产的控股权不卖。三峡集团及一致行动人持股超50%,茅台集团持股约54%。这些比例不是财务持股,体现的是国家对能源、资源、品牌的控制力。
在二级市场只能当少数股东,进不了董事会,换不掉管理层,“这笔租怎么用”的决定权也拿不到。(高瓴尝试控股格力,最后也落得个消化不良的结局)
另一层原因,国内要保障民生,这类垄断业务的租金收益率实际上被封了顶。长电的上网电价由价格主管部门核定,神华的长协煤价被政策锁定,国内手机套餐资费全球最低,高速公路收费严格控制:收租率被压在社会平均回报附近。
同样叫“受监管”,美国给的是“保底”,中国给的是“封顶”,两种收租结构完全不同。伯克希尔买BHE,监管给的是可预期的回报率;买长电,监管给的是不能随便涨的电价。前者像租约,后者是公用事业。
估值上的差异也绕不开。巴菲特反复强调便宜,是因为他手里有海量的钱,负债端可以无限期等机会。国内的投资机构和控股型公司按年考核,不允许多年不作为。结果越被认作安全的收租资产,越被资金推到估值溢价的高位。
3、管理人授权边界不同
负成本的浮存金,中国也能找到类似的公司。财险行业里,中国财险2025年综合成本率97.6%,按COR减100计算,浮存金成本是-2.4%,同样属于“负成本资金”。
这笔钱也能投进稳健收租的资产,可除了前面说的不能控股、只能参股,更大的问题在于管理人的资本配置者权限受限。
偿付能力约束和监管要求摆在那里,中国财险能投到股票类资产上的钱始终有限,最新比例大约16%。美国财险业平均是19%,两边差得不算远,但跟伯克希尔50%以上的水平比,差距一眼可见。
中国财险本身是家好财险公司,可它并不是投资控股公司,监管也没要求它往那个方向走。会计规则把这层约束又拧紧了一圈:2023年起上市险企执行新金融工具准则,大批权益资产被计入FVTPL,股票公允价值一波动就直接进利润表,利润表又连着考核。保险机构因此在制度上更愿意拿低波动资产,而不是学伯克希尔那样集中持股。
04
国内这些案例,每一家顶多学到伯克希尔的某一个侧面。
1、复星国际:模仿得最像,短板在负债成本
公开按伯克希尔逻辑搭架子的中国公司,只有复星一家:保险出资金,投资出回报。它主要学的是负债端,可惜禀赋差得远。
花旗的报告写得很直白:“When making acquisitions, Fosun pools its own funds with premiums from its insurance companies… premiums are long-term and provide a low cost of capital.”意思是拿保费加自有资金一起做并购,保费期限长、成本低。这就是伯克希尔模式的复星版。
复星的保险业务质量其实不差:2026 上半年保险板块收入 228.07 亿元、归母利润 12.45 亿元;复星葡萄牙保险在葡萄牙市场份额 30.1%、排第一;承保端综合成本率约 90%,是赚钱的。
问题出在规模。伯克希尔浮存金 1716 亿美元,对应 1.2 万亿美元总资产;复星半年总保费 530 亿元,集团总债务却有 2180 亿元。保费只够填并购资金的一小角,剩下全靠借债。
故事于是往反方向走:
缺口拿有息债务补。2020年有息债务到峰值时,融资成本5.0%,跟伯克希尔−7.8%比,差了12.8个百分点;
资产久期长、负债久期短,融资环境一收紧就只能卖资产:2022年退出签约超400亿元、回流293亿元,2023年签约近200 亿元、回流273亿元;
折价还会自我强化:PB仅0.35倍,测算NAV折价74.2%。折得越深越发不了股,越发不了股越靠债务,越靠债务折得越深。
复星眼下要干的是"去杠杆",离"复利"还远。它恰好说明一件事:少了负成本资金这个前提,同样的"保险+投资"结构,结果很可能反过来。
2、另一条路是产业资本,袁氏家族的两个样本:安孚科技与东山精密
产业资本学的是资产端——借债务去并购。这条路上,同属袁永刚家族控制的安孚科技和东山精密都完成了“蛇吞象”,市场关注度很高。
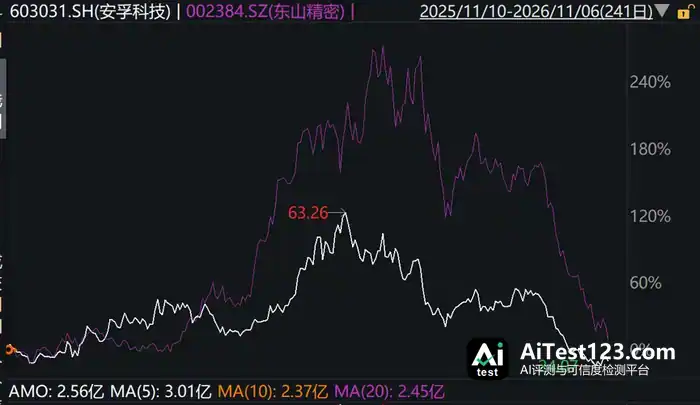
图:东山精密与安孚科技近一年股价波动都极大
(1)安孚科技:用债务买现金流,再用现金流买下一笔
安孚科技没学伯克希尔的负债端,学的是资产端那套逻辑——先借债买下一块现金流极强的资产,再让这块资产的现金流去还债,并撑起下一笔投资。
2022 年,公司两次现金收购拿下亚锦科技股权,最新穿透持股南孚电池46%,交易对价合计 37.5 亿元,钱来自引入少数股东、银行并购贷款和股东借款。
南孚电池多年不增长,但其实是块带类垄断属性的资产:碱性 5 号/7 号电池零售市场销售额份额常年80%以上,连续 30 年国内销量第一,业务成熟、现金流好,是典型的小而美现金牛,跟喜诗糖果相似度很高。
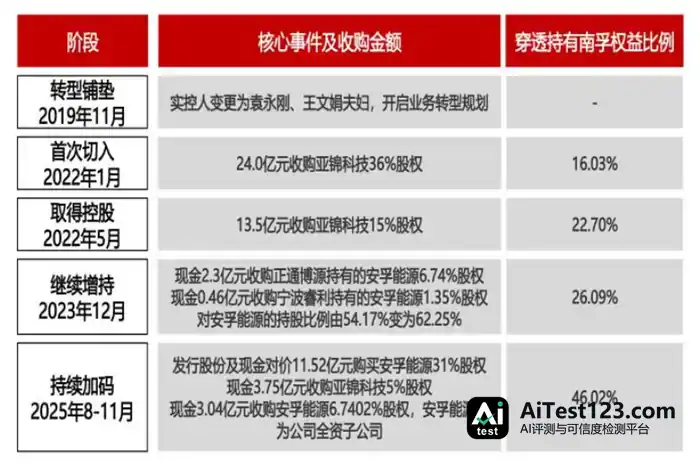
图:安孚科技持有南孚电池历程 资料来源:公司公告、国投证券
这套打法,其实更像伯克希尔早期(纺织厂时代)的路子。隐患在现金流到手之后的再投资:债务压着,投资就一边倒地追成长。
从安孚的布局看,再投资落到了几处:易缆微主攻薄膜铌酸锂芯片,安孚持股21%,是其第二大股东;华晟迈做光刻机光源,安孚参股10%;国产GPU公司象帝先,安孚持有6.9%的股份。
这些全是高波动的半导体成长型资产,搏的是成长套利,不是收租。市场自然不给资本配置溢价,这样的负债结构还意味着安孚科技随时可能增发,投资上的容错空间实际比伯克希尔小得多。
(2)东山精密:把"收购—整合—再收购"当成增长飞轮
再看袁家在东山精密上的操作,安孚科技就好理解了。东山精密做得更极致,靠发股发债连续并购、不断换赛道,把并购本身做成了主业,高点市值超过5000亿元。
东山精密2010年登陆资本市场时,靠的是精密钣金这门生意。2016年,它拿出6.11亿美元现金,把在纳斯达克上市的FPC龙头MFLEX收入囊中,由此一脚踏进苹果供应链;2018年收购Multek,硬板能力补上;到2025年,又以不超过59.35亿元的价格买下索尔思光电,切入800G/1.6T光模块和EML光芯片。技术每迭代一轮,它都赶在浪头上。
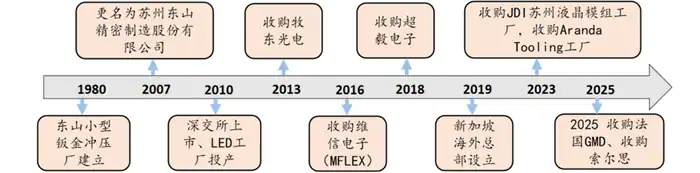
图:东山精密一路走来,几乎就是一部并购史 资料来源:公司官网、东吴证券
平心而论,单看资产端投入的增值倍数,东山年化收益率比伯克希尔高出一截。可两者的差别,恰恰是根本性的。
头一条,它买的是“期权”,不是“租”。FPC、PCB、光模块,技术路线换得都很快——今天占住的份额,三年后说不定就被新路线清零。东山的并购因此停不下来,得一张接一张地买船票。伯克希尔买下BNSF,可以50年不动;东山买索尔思,赌的是800G/1.6T这一波行情。
第二条,它的钱没有负成本来源。每笔收购都要掏真金白银,或者靠融资,容错空间要看资本市场脸色。牛市里并购能放大市值,熊市里商誉和债务就成了双刃剑。
第三条,它的“复利”靠管理层一直不犯错。伯克希尔买错一家公司,机制本身能消化掉;东山这套打法里,一次重大误判就可能把整个飞轮打断。
把袁氏家族这两个样本摆在一起,中国产业资本的全貌就拼出来了:安孚证明“买现金流”走得通,但受负债成本所限只能博成长;东山证明“买成长”能把盘子做大,可就是停不下来。
04
结语
伯克希尔这台机器,说到底靠三个罕见条件同时成立:负成本而且永续的钱、能整体买下的收租资产、跨任期的资本配置授权。
中国的现实摆在这儿:钱要么贵,要么带着授权约束;资产要么不卖,要么收租率有封顶;管理人则被年度考核、分红要求和新会计准则捆住了手脚。
所以“中国为什么没有伯克希尔”,问的不是能力,而是制度条件。这也意味着,中国的投资类公司做不成伯克希尔,多半只能扮演其中一环。
比如金融控股平台,中油资本、国投资本、五矿资本、中粮资本等,解决的是资金来源问题,但受资本充足率和并表监管约束,跨行业长期控股做不了。
产业资本平台,像东山精密、安孚科技、雅戈尔、南京高科,解决的是“投得进”和现金流再投资,但很难永续持有,退出要靠IPO或分红,投资利润也不被单独定价。
保险资管如中国平安、中国财险等,有负成本浮存金和长期资金,缺的是“把浮存金交给单一配置者”的授权。














