

双11第十八年:新品撑起成交,182个新品牌冲进行业前十
sina qqZone renren ydCloud 0
今年双11,创新成了硬通货。
定焦One(dingjiaoone)原创
今年双11,消费者购物车里多了些以前没见过的商品。有人囤AI算力像充话费一样,11月2日晚,李佳琦直播间用了半小时左右,卖出对应约2万亿Token的千问办公会员商品;有人花6999元给行走不便的父母买了一台外骨骼机器人;还有人给家里的猫狗买祖玛珑的沐浴露,200元一瓶。
一些原本不太起眼的商品,也迎来集中购买。天猫双11第一阶段,匹克球鞋、电动奶瓶刷的成交额同比增长均超过15倍。
热卖榜同样出现了变动。天猫数据显示,双11开卖4小时,成交突破千万元的新品有102款,成交突破百万元的则有1113款。美妆、服饰、运动户外、3C数码这些行业里,排在第一的都是新品。
双11一向以折扣和囤货出名,今年拉动成交的主力却是不怎么打折的新品。
背后是消费习惯变了。以前大促低价囤货,消费者习惯攒着购物清单等双11。如今直播间天天开,促销活动贯穿全年,日常补货随时能找到低价渠道。便宜变得常见,双11就得给消费者一个专门来买的理由。今年,这个理由落在了“新”上。
这已经是双11的第十八个年头,竞争的重心也随着需求一点点挪动。谁先察觉到需求,把让人愿意掏钱的产品做出来,谁就能抓住增长机会,甚至闯进原本属于老品牌的行业前列。
同样在推新品,哪些品牌和品类跑出来了?看似拥挤的消费市场,为什么仍能长出新的机会?品牌把更多资源投入创新,平台又如何帮它们把一次热卖变成长期生意?今年双11的变化里,藏着这些问题的答案。
01.今年双11,品牌靠“创新”上桌
今年的双11榜单上,一些熟悉的座次变了。
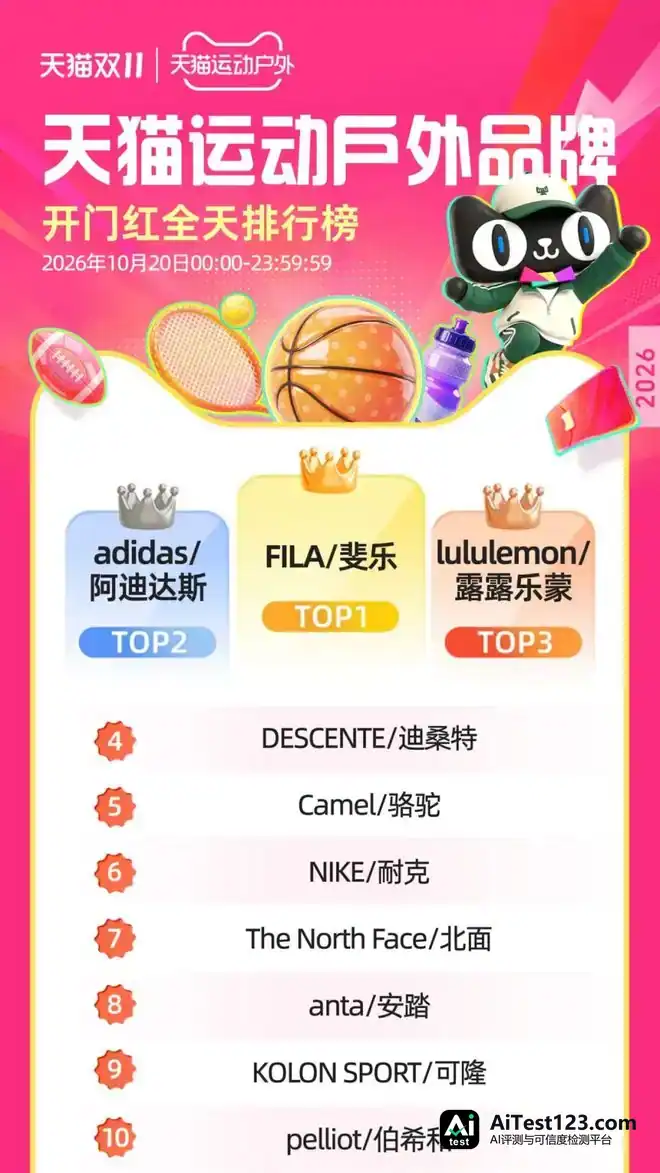
运动户外行业最为明显,首日品牌成交榜中,主打高端运动休闲服饰的lululemon首次跻身前三,大众运动品牌名次则集体回落。今年8月才入驻天猫的新选手ALO,开店首周交出了近2亿元成交额。这条赛道上,既有成熟品牌靠更细分的场景提升排位,也有新入驻品牌直接加入头部竞争。
更多行业也有相似的情况。石头科技压过一批传统家电品牌,坐上小家电头名;高端床品品牌SIDANDA头一回拿到家居行业第一;食品生鲜行业首日品牌成交榜前十名里,新上榜的占了六个。
如果看整个平台,这股势头更清楚。天猫数据显示,今年双11有182个入驻不到五年的新品牌挤进行业前十,其中最快的仅用1年;入驻不超过三年的新品牌里,333个成了细分赛道冠军。
这些品牌分布在服饰、个护乃至AI机器人等不同领域,起点却很相似:先把一个具体问题解决好,在细分市场站稳脚跟,再向更大的市场迈进。
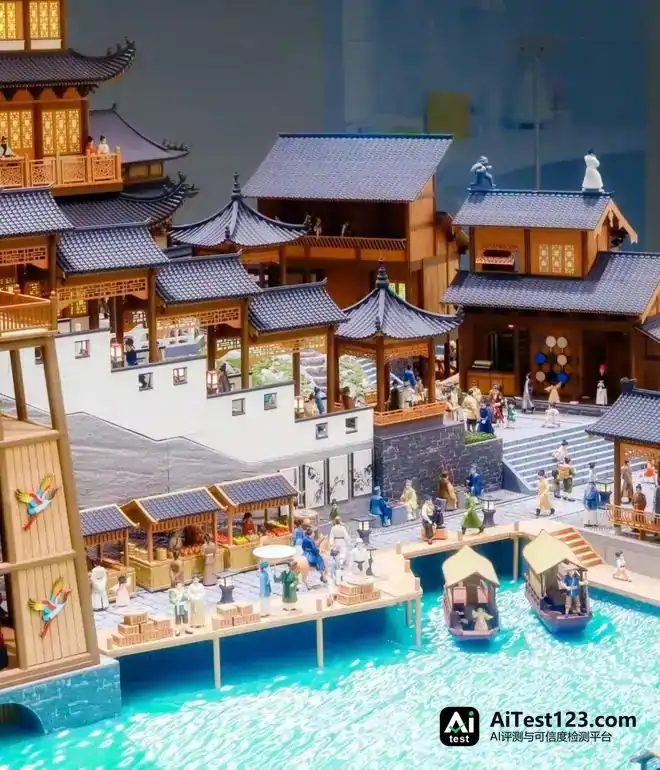
拓竹就是典型。3D打印机过去更接近专业工具,拓竹降低了使用门槛,让它逐渐进入更大范围的创作和兴趣场景。消费者买一台机器,在家就能自己做模型和小物件。拓竹由此完成从新品牌到3D打印机类目第一、再到办公用品行业第一的三级跳,今年双11继续蝉联天猫办公用品第一。一个原本小众的品类,因此在更大的行业榜单上占了一席之地。
图源 / 拓竹科技微博
新品牌快速上升的同时,成熟品牌也在持续更新。
珀莱雅红宝石面霜已迭代至4.0版本,这个早已被市场熟知的系列靠持续升级进入消费者的购物清单,今年双11开卖4小时售出超过45万件。源氏木语从实木家具扩展到功能沙发、可变形家具,还把“拆送装一体”服务从床垫、沙发铺到全品类,旧家具谁来拆、新家具谁来装,一次解决。今年双11,它仍是家装行业第一,成交又翻了一倍。
这些品牌做法不同,却都把创新落到了具体的购买理由上:让垂直的专业设备进入更广阔的兴趣生活,让熟悉的产品更值得继续买。
今年双11榜单的洗牌,并非单纯的新老交替。新品牌靠产品差异获得第一批用户,成熟品牌也不断更新,巩固消费者的选择。
消费者正在为创新买单,折扣已不再是影响购买决策的唯一因素。
02.拥挤的市场,为什么仍有新机会?
这些品牌跑出增长,也引出一个疑问:过去看着不起眼的需求,怎么偏偏在这个节点撑起了新品,还把品牌送进了行业前列?
变化先出现在买家这一头。
今年天猫双11第一阶段,中老年文胸成交额同比涨了777%,婴儿电子秤涨646%,AI陪伴精灵涨498%。这三类商品分属不同领域,买家的诉求却都更具体了:给年长的母亲挑一件穿着舒服的内衣,给新生儿记录每天的体重变化。
需求越切越细,新产品就有了落脚的地方。
一类创新,是把成熟产品重新做一遍。洗碗机算不上新发明,可厨房空间小、装修时没留位置、或者租房住的人,主流产品很难选得下手。栗上盯上的就是这批人:28厘米的超窄机身,免安装,随用随洗,等于给他们补了一个选项。这个2025年才成立的品牌,天猫销售额已经突破1亿元,今年双11进了天猫洗碗机品类前五。
这个案例说明什么?看着饱和的成熟品类,调一调尺寸、功能和使用方式,照样能覆盖新的人群,小众需求也能长成规模生意。
宠物消费走的是同一条路。猫狗年纪大了,消化、体重、关节这些事会慢慢进入养宠人的考虑范围,原先笼统归在“猫粮”“狗粮”里的需求,就得越分越细:易消化、补钙、防掉毛等等。一批品牌因此被更多人看到,今年天猫双11开卖首日,成交榜TOP20品牌中,鲜朗、皇家、渴望、卫仕、MAG等均推出了热卖的老年猫粮或老年宠物保健品。
图源 / Pexels
需求是有了,可品牌为什么偏在这个阶段集中发力?还得看经营端的另一笔账:过去那套熟悉的增长打法,回报正在经受考验。
产品同质化严重的时候,商家抢消费者往往靠加大曝光、加码促销。问题是,这样换来的一单,未必能带来复购。消费者记住的可能只是当时便宜,别家价格更低,人就跟过去了。
投放成本 meanwhile 一路往上走。QuestMobile《2026年中国移动互联网春季大报告》显示,主流电商平台及内容社区的综合获客成本,已从2023年的平均380元/人攀升至2026年一季度的620元/人,三年累计涨幅超过63%。艾瑞数据显示,2026年一季度公域CPM较2024年同期上涨122%。
需求越来越分化,获客成本又居高不下,靠一款大爆品向所有人无差别投放,已经换不回等值的回报。
华东政法大学副教授杨立钒认为,消费者更看重产品创新和情绪价值,消费增长正从传统的流量驱动,转向需求洞察与供给创造驱动。换句话说,品牌得回到产品本身,针对具体人群做具体的创新,才可能拿到新的增长机会。
需求和经营之外,创新还得有落地的条件。这几年,一些过去做不出来或者成本太高的功能,慢慢有了进入消费市场的可能。
AI陪伴就是个例子。产品要持续理解用户、自然地对话,靠的是模型能力,每一次交互都产生调用成本。功能做得出来,可长期服务太贵,面向普通消费者的价格就很难撑住。
这道门槛正在往下走。研究机构Epoch AI测算,自2023年以来,达到相同AI性能所需的推理成本,平均每季度下降约47%,一年大约降至原来的1/13。成本降下来,对话、陪伴这类功能才进得了大众消费品。AI陪伴机器人赛道已经跑出细分冠军,入驻天猫不到三年的Fuzozo芙崽就是其中之一。
新品能顺利落地,靠的还有国内那套已经跑熟的制造配套。工厂体系、零部件供应都齐备,新品牌有了想法,很快就能打出样品,再拿试用反馈一轮轮改;碰上需求还看不清的新品,也能先小批量试水,边卖边调整,进市场的门槛就这么降下来了。双11开卖前一个月,淘宝天猫上首发新品的商家数同比增长64%,各行业一共推出5万款超级单品。新品供给能这么密,说到底得有供应链撑着。
不过,看懂需求、做出产品,只是一头。新品能不能找到第一批用户,市场反馈能不能变成下一轮增长,还要看品牌把创新放在哪里经营。
03.品牌在天猫加码创新,回报不止于第一单
今年双11,不少品牌已经亮出了自己的选择。
苹果扩大了与天猫的合作,iPhone Duo在天猫首发,备货规模扩大,iPhone配件首次可以使用消费券,开门红期间品牌成交额同比增长400%;ALO则在国内线下门店铺开之前,先开出了天猫旗舰店;天猫也首次将AI Token(词元)作为独立品类引入大促,智谱、MiniMax、阿里云、千问等大模型厂商集体入驻开设店铺......
成熟品牌上新、海外品牌入华、新货品类目冒出来,不管哪一种,品牌都在往天猫投更多资源。
可光说加大投入,还解释不了渠道的价值。品牌算的是另一笔账:多放一款新品、多备一批货,到底能换来什么?
不同品牌的需求,本来就不一样。
有些品牌眼下最急的事,是第一批用户从哪儿来。巨子生物旗下的头皮护理品牌函得仕把派样放到了天猫,让消费者先上手体验。品牌方面给出的反馈是,发膜派样的复购率到了40%。函得仕副总经理陈张源把天猫叫作品牌的“验证场”。功效型新品牌有个难处:用户没试过,就不太愿意直接买正装。派样把这层门槛降下来,之后的购买数据又能帮品牌看清产品是不是真被接受,再据此定下一步投多少。
还有些品牌不缺关注,缺的是接住关注的入口。外骨骼机器人在国内渗透率不到1%,2025年全国出货量只有约2.6万台,大众对它仍然陌生。太希智行在广交会的体验视频火了以后,用户第一反应是去天猫搜官方旗舰店。展会一结束,店铺现货一天半就卖光,半年做到外骨骼类目第一。外部内容负责让消费者知道产品,官方旗舰店负责接住后面的了解、咨询和下单。新品类大众还不熟,一个用户愿意主动去搜的入口就格外要紧——各地零散的小需求在这里聚起来,才够撑起一个品牌。首单成交之后,品牌要解的题就换成了怎么让人再来买。
回到ALO,开店首周近2亿元的成交额,说明的是品牌入驻时的号召力。另一组数据更能说明问题:开店90天内,已经有一万人回来买了第二次。图源 / ALO官方微博对刚进中国市场的品牌来说,复购比首单更重。首单能靠声量和新鲜感撑,复购才说明产品真被消费者认了。第一次买的是什么、评价里挑出了哪些毛病、对尺码版型有什么要求,这些信息只有一个能认出用户、能持续触达的店铺才攒得下来。品牌为什么需要一个长期经营的阵地,原因也在这儿。

用户反馈还有一层用处:帮品牌判断下一款产品往哪走。美利奴羊毛品牌Super Natural就是靠数据做了跨品类延伸。它2024年4月入驻天猫,主打羊毛速干T恤,后来借天猫、TMIC及行业团队给的品类、人群、销售和评价数据,判断哪些场景值得进、哪些产品值得接着投,最后从服饰做到了内衣、文胸。SN的销售额也从入驻第一年的约1000万元,冲到第三年的7000万元。
商务部研究院副研究员洪勇认为,内容电商更擅长“种草”和拉新,货架电商则在主动搜索、复购转化、品牌沉淀和经营效率上更强。企业越看重利润和复购,货架电商的分量也就越重。
这么看品牌在天猫的投入,就明白它们为什么从备货、首发一路延伸到会员、服务和新品开发。函得仕要压低初次尝试的门槛,太希智行要接住已经冒出来的购买兴趣,ALO要把新客变成反复下单的用户,SN要找新的增长点。创新拿到回报,回报慢慢攒起来,攒下的又托住下一轮创新——平台的价值,就是让这个循环一直转下去。
今年榜单上的新面孔,明年可能又换一批;循环不停,创新就会不断冒出来,消费者能挑的也更多。
*题图来源于pexels。














