

倍思双11充电宝榜第一:从深圳小厂到全球出货,扩品能否突围
原本的“舒适区”,如今变难受了。
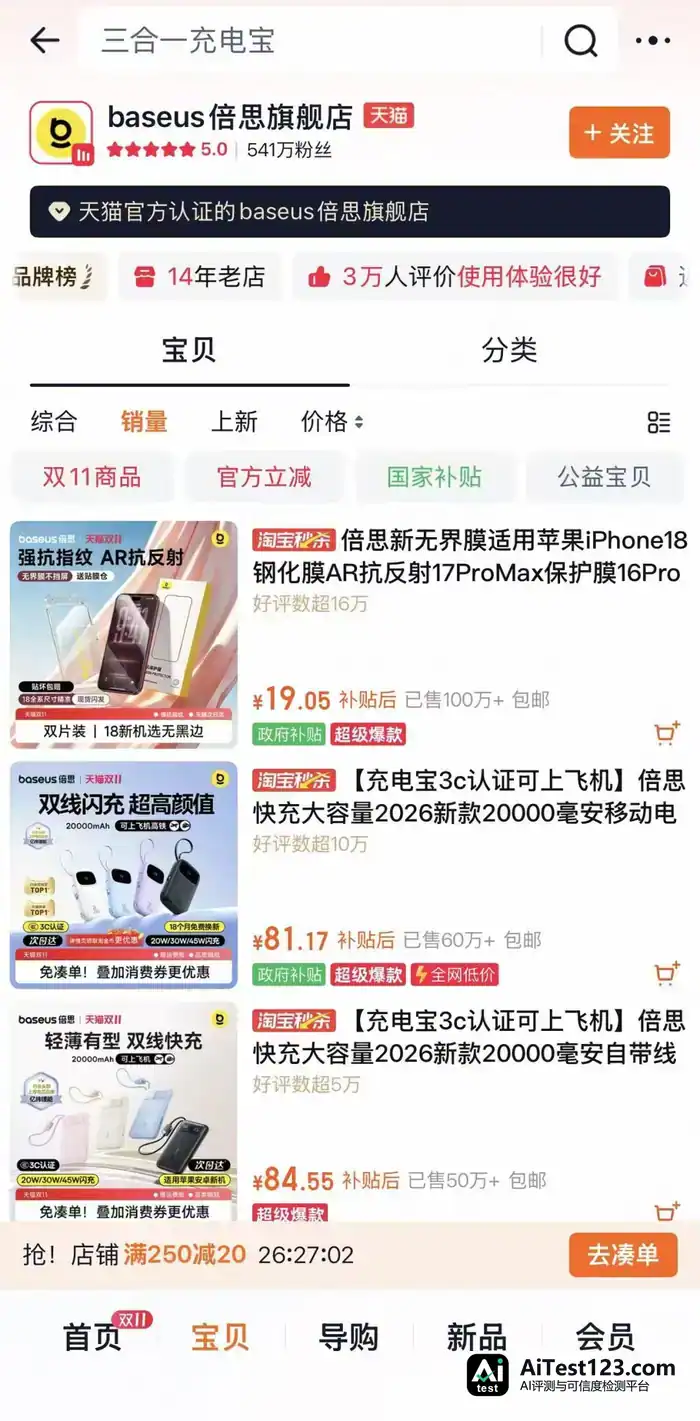
2026年双11,天猫大容量及闪充充电宝热销榜的头名被倍思自带双线充电宝拿下,页面显示“已售60万+”;挂耳式耳机热销榜上,倍思也有两款产品分列第二、第三(编者按:榜单数据截至11月9日)。
这样的领先成绩,对倍思来说并非头一回。
2025年双11,天猫移动电源成交榜冲到第一的是Baseus倍思旗舰店,小米官方旗舰店被它压在了后面;同期京东总榜上,倍思也守住了前三,走量能力仍然在线。
可往前推几个月,另一面并不好看。2025年罗马仕“烧”起的那场充电宝安全风波中,倍思多张移动电源3C认证证书被暂停,累计涉及的SKU数量在行业里只少于罗马仕。
榜单登顶的热闹摆在一边,安全信任的拷问摆在另一边,这个靠快充起家、货卖到一百多个国家的深圳品牌,处境有些微妙。
只做充电器已经满足不了倍思。耳机、户外电源、智能摄像头陆续上架,货架越铺越宽,营收体量也做到了数十亿量级。
品类一多,质疑也跟着多:研发资源被摊薄,新品缺少壁垒,上面有安克、绿联和手机原厂,下面有抖音、拼多多上杀到三十九元的白牌。疯狂扩品到底是第二增长曲线,还是把兵力分散出去的冒险?“好看不贵”的配件头部,能不能真正跳出内卷?
一家小配件厂的出海逆袭
倍思的故事,得从一部二手手机讲起。
创始人何世友1984年生于潮汕。2006年前后,他从卖二手手机入行,之后卖手机配件、代理国际品牌,在产业链最底层摸爬滚打好几年。
2011年,智能手机浪潮刚起,他在深圳龙岗创下品牌Baseus,中文名倍思,取自“Base on user”,意为一切从用户出发。
那是配件行业的好年景。2011年第四季度,国内3C类商品销售额已有数百亿元规模,智能手机换机潮把保护膜、保护壳、数据线等周边需求集中引爆。
最早的倍思做的是最不起眼的生意:保护壳、保护膜、数据线,这些手机厂商看不上、又人人要用的小配件。没有技术护城河,就靠设计和性价比点点一点点攒口碑。真正让它跑出来的,是快充。
2019年,倍思推出65W多口氮化镓充电器。体积小、接口全、外观简洁,正好撞上手机功率快速上行、用户嫌原装头笨重的需求。这款产品很快在全网打出名气,据倍思官方数据,到2020年5月前一直稳居同类销量前列。
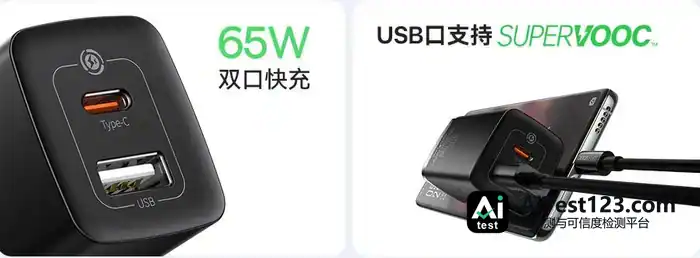
2021年,倍思充电器出货量达到9000万件,每年售出的产品总量超过1亿件。一根伸缩线、一颗氮化镓芯片、一个多口快充头,成了它撬开市场的支点。
把发展势能真正放大的,是跨境电商这条快车道。早在2012年,倍思就提前在三十多个国家和地区注册商标,走“农村包围城市”的路线,先拿下购买力够不到高端品牌的东南亚、中东、东欧,再往欧美渗透。
亚马逊、速卖通、Lazada、Shopee上轮番铺开,倍思在多个平台的3C配件类目里稳居头部;TikTok上,它同样排进3C数码品牌前三;印度、迪拜、波兰等地,还建起了自己的独立站和本地代理。
早期供货走的是FOB(装运港船上交货)贸易方式,后来逐步在美国、日本、印尼等地设立子公司,从卖货转向本地化经营。品牌披露的数据显示,倍思海外销售额约占四成,全球用户超过3亿,产品卖到180多个国家和地区。
渠道红利之外,行业洗牌也推了倍思一把。过去几年,充电宝、充电器赛道里大量不合规杂牌被监管清退,份额向有品牌、有认证的头部集中,腾退出来的市场正好被倍思吃下。
资本也在持续加码。成立十二年后,倍思才拿到首轮机构融资——2023年4月,深创投、中金资本联合领投的数亿元A轮落地,越秀产业基金、高榕资本跟投;同年12月,深创投领投的数亿元A+轮完成,资金投向研发、品牌和海内外渠道建设。
倍思能从二十多块钱的伸缩线做到全球出货领先的充电品牌,靠的是踩准风口、跑得快、铺得广。不过,这种“风口上起量”的路子,也给后来留下了隐患:它习惯追着红利走,没想过自己筑一道“护城河”。
从快充到储能,全线扩品的B面
坐稳充电头部之后,倍思没有停步,货架反而横向越铺越宽。
眼下倍思的产品线已经拉到十多个品类、上千个SKU。充电类和移动电源仍是它的基本盘,往外则伸到TWS耳机、开放式耳机、车载周边、生活工具类产品,便携储能也已被纳入版图。
2022年,倍思把600W户外数字储能电源推向市场,这款产品由公司与加拿大工程院院士团队联合研发,瞄准的是当时正快速起量的户外露营生意。
渠道上,倍思走的也是两条腿。海外方面,亚马逊、独立站、速卖通、Lazada、Shopee同时推进,产品卖到180多个国家和地区,并摆进了百思买、沃尔玛等线下零售;国内则在天猫、京东、抖音三处同时发力,充电类产品长期待在天猫、京东、抖音数码充电品类的前排。
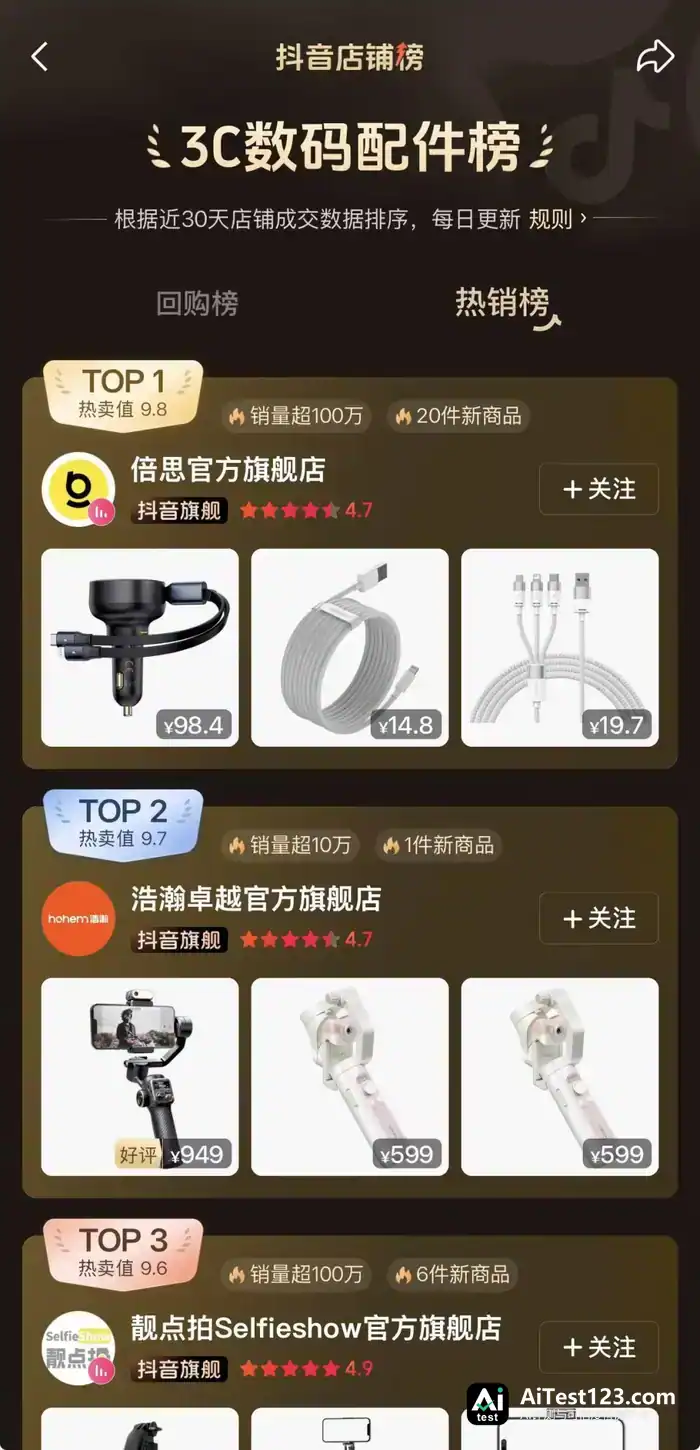
品类铺得宽、渠道铺得广,流水自然被一路推高。拿抖音来说,倍思官方旗舰店粉丝已超225万;近30天抖音3C数码配件成交数据榜单上,倍思排在第一位,压过叠品、罗马仕、图拉斯、爱沃可等品牌。
倍思抖音直播间里,卖出10万+台的货多为轻量型充电产品和入门级蓝牙耳机,价位在百元左右。
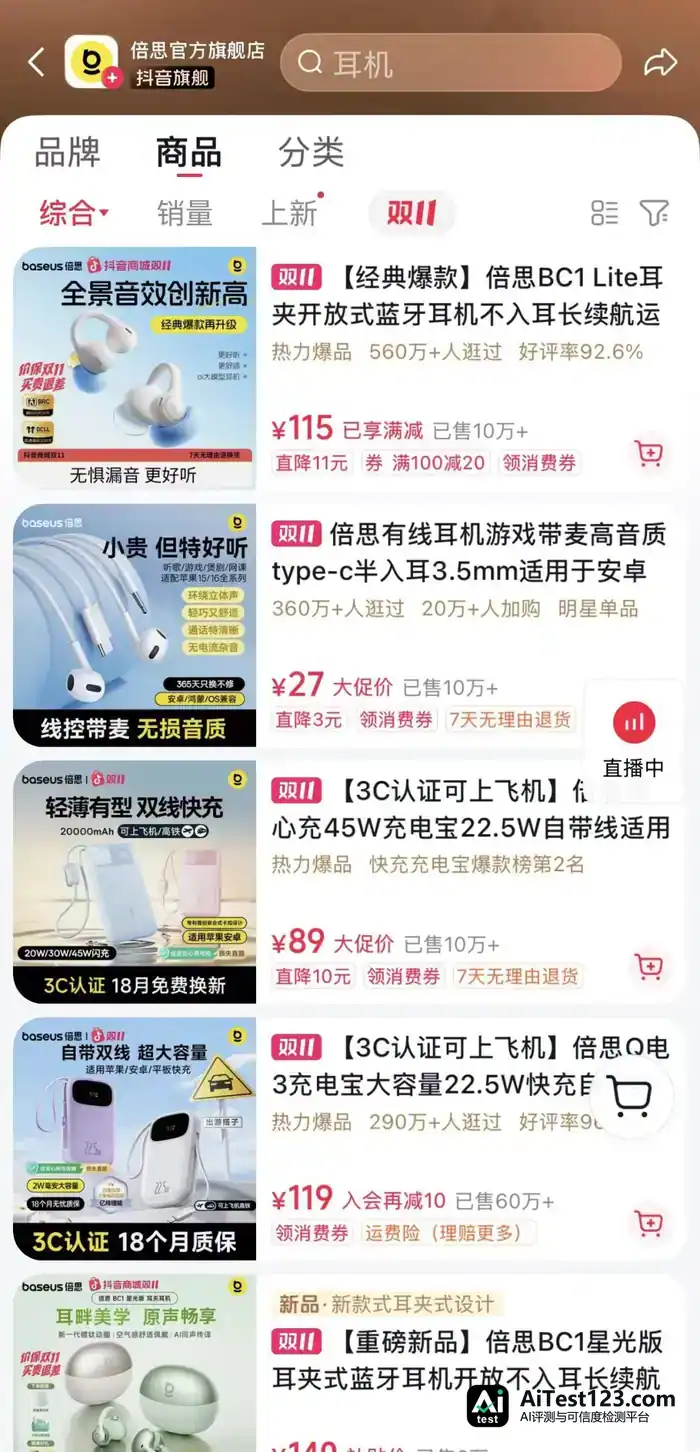
天猫baseus倍思旗舰店里,销量靠前的同样是基础版充电宝、耳机和充电线,价格都不超过百元。车品配件、生活工具等其他产品只卖到几千件到上万件,与主营品类之间的销量落差很明显。
在天猫搜“充电宝”,倍思品牌的位置靠前,价格上比安克、绿联、图拉斯等品牌有明显优势。
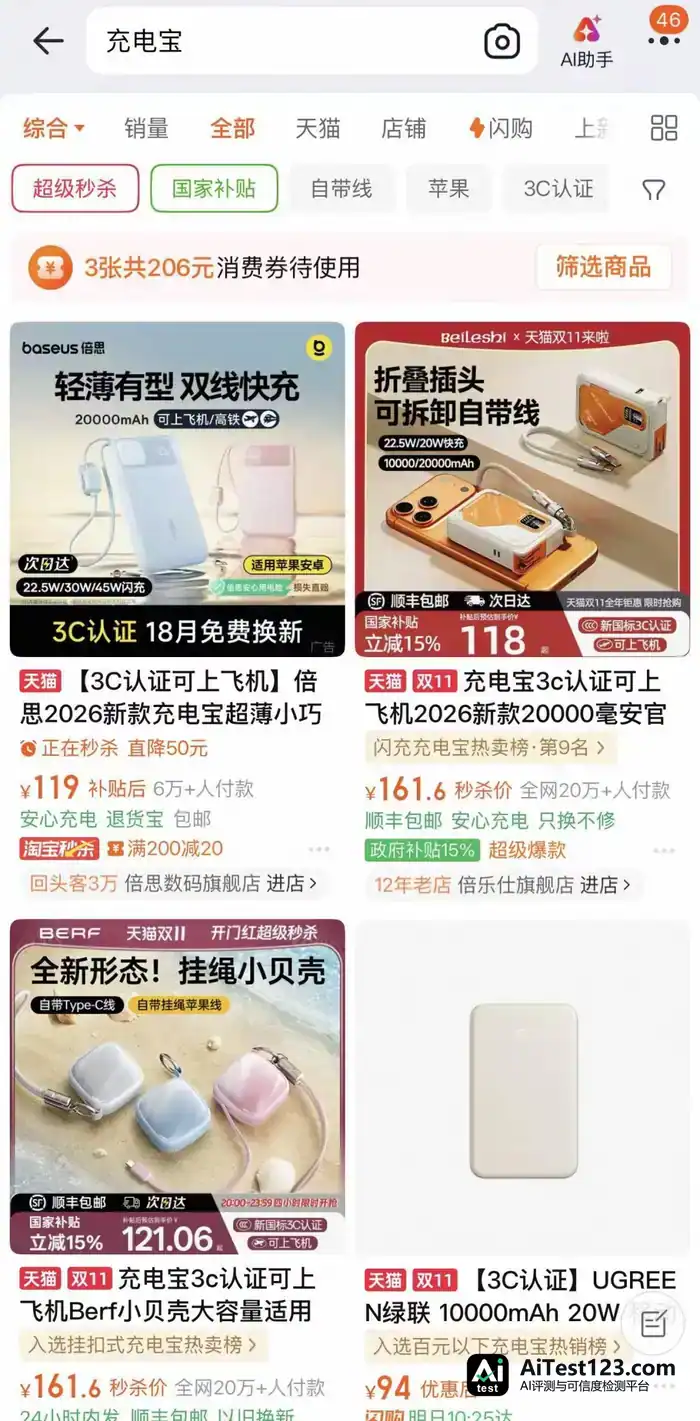
倍思靠价格横向铺量,底气在这里,代价也出在这里。
一条产品线从充电器扩到耳机、储能、摄像头等数十个品类后,每条赛道都得单独投调校、投供应链、投认证,人手被拆散,想在任何一个新赛道砸出压倒性的投入都很难。
更关键的是,3C数码这条赛道拼的是技术壁垒,而倍思并不是一家技术导向型公司。
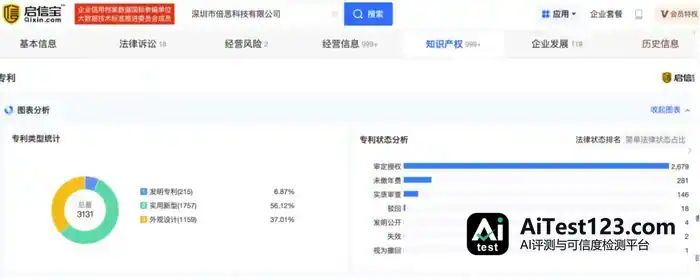
启信宝信息显示,从公开的专利结构看,倍思累计申请的专利大多集中在实用新型和外观设计上,占比分别为56.12%和37.01%,发明专利只占6.87%。实用新型专利的创造性和技术水平低于发明专利,实用价值更大。
比如10月30日倍思公开的知识产权专利里,“线材收纳装置”和“耳机装置的连接结构及耳机装置”属于实用新型专利,“磁吸支架、磁吸配件及支架组件”则是发明专利。
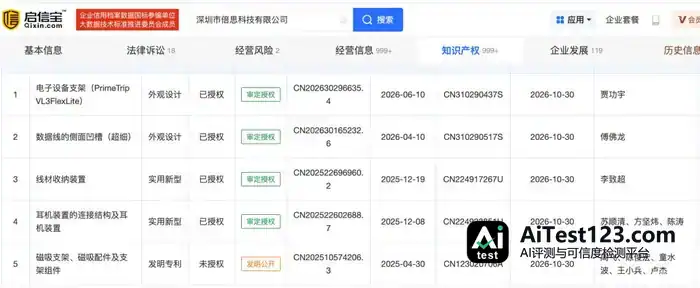
倍思真正擅长的,是围绕具体使用场景做细微改良,再配上外观设计。伸缩线、数显、多口合并,说到底都是在成熟方案上做用户能感知到的改进。问题是发明专利储备不多,新品一出来就容易被跟风,溢价也很难撑住,最后常常又落回比参数、拼价格的老路。
技术层面没筑起真正难跨的门槛,业务上又同时铺开很多方向,结果大概率是什么都做,什么都没做透。
品类铺得多,还意味着在供应链端拿不到绝对议价权,很容易落到什么都卖、什么都不赚钱的尴尬境地。倍思这一轮扩品,究竟是“第二增长曲线”,还是用新品类的热闹掩盖老品类的天花板,仍需时间回答。
发力新国标,仍靠代工厂?
今天的3C配件赛道,已经不是谁都能赚钱的草莽年代,而倍思恰好被夹在中间。
这局牌里坐着的玩家,大致能分成四拨:安克是技术品牌那一派,手里的专利能挪到别的品类去用;绿联走的是全品类铺开的路子,苹果MFi官方认证在手,一般品牌很难追上;小米和华为属于生态捆绑那一类,原厂原装占着便宜;图拉斯、闪魔这些牌子,则是在细分品类里往深里做。
倍思跟这四拨都不搭。安克那样的研发底子它没有,绿联那样的自建产能和官方认证它也没有,手机厂商的生态更谈不上,能靠的只有场景上的小改动、偏低的价格,再把渠道铺开,把量冲上去。
充电宝龙头安克创新的港股招股书里写着,2025年全球移动充电市场规模为2441亿元。倍思占2.3%,排在第三,前面是安克(4.8%)和苹果(4.6%)。按这个份额推算,倍思2025年的收入规模大约在56亿元上下。
两头都在挤,这才是更麻烦的地方。往上,手机原厂自己做配件,靠系统和生态抢用户;往下,白牌拿极低的价格在内容电商上冲量。原厂和白牌中间那块“中间地带”,能站的地方越来越小。
2025年那场充电宝安全危机,把这种结构上的短板露得格外清楚。上游电芯供应商安普瑞斯违规更换隔膜材料,事情牵连开来,罗马仕大规模召回,几乎停摆,份额随之重新分配。
行业统计显示,倍思自己也有约38个SKU的3C认证证书被暂停,数量只比罗马仕少,2025年4月还召回了约3.88万台特定型号移动电源。消费端那边,黑猫投诉上关于质量和售后的帖子也堆了不少。
这些事都有来路。往生产源头看,倍思不算贴牌厂,但充电产品里大部分自己做,少部分充电产品以及耳机、数据线之类,是交给第三方工厂生产的。
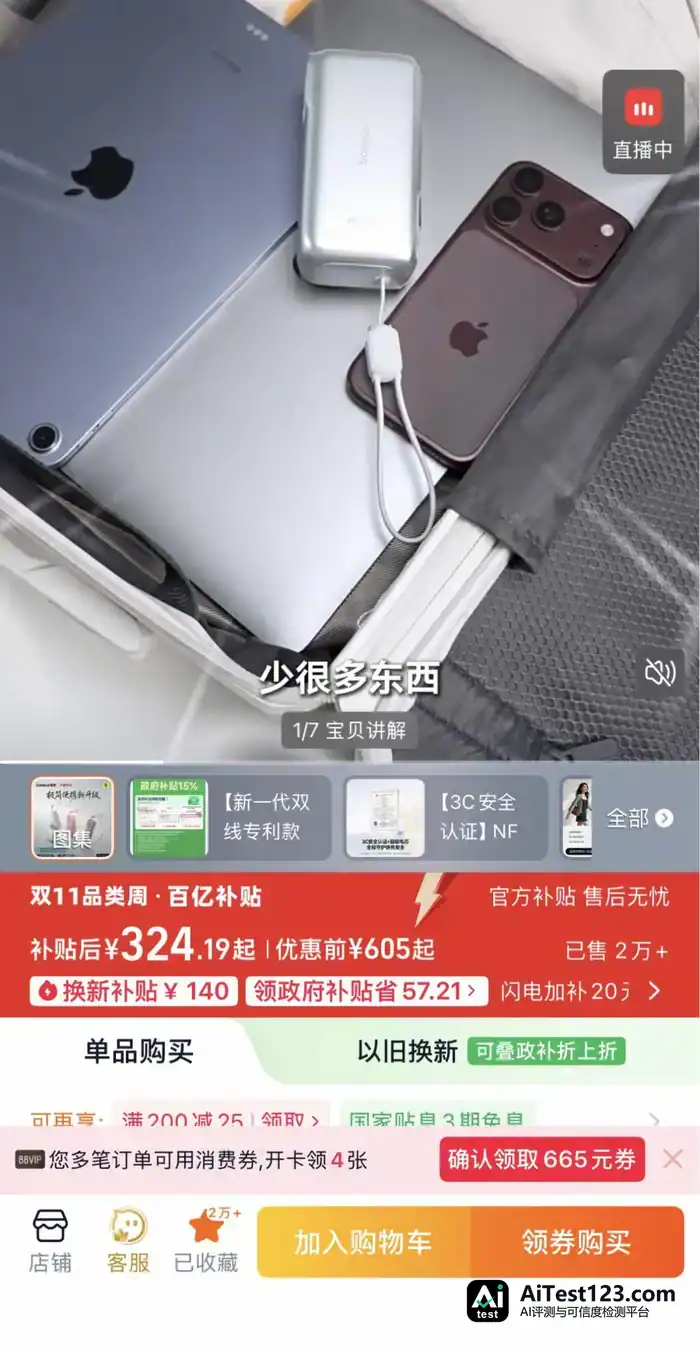
例如“倍思PicoGo超充Pro三合一伸缩线移动电源”型号为E00338,参数10000mAh、67W,天猫券后价为324元起,在倍思旗舰店中属于高价产品,销量2万+台。
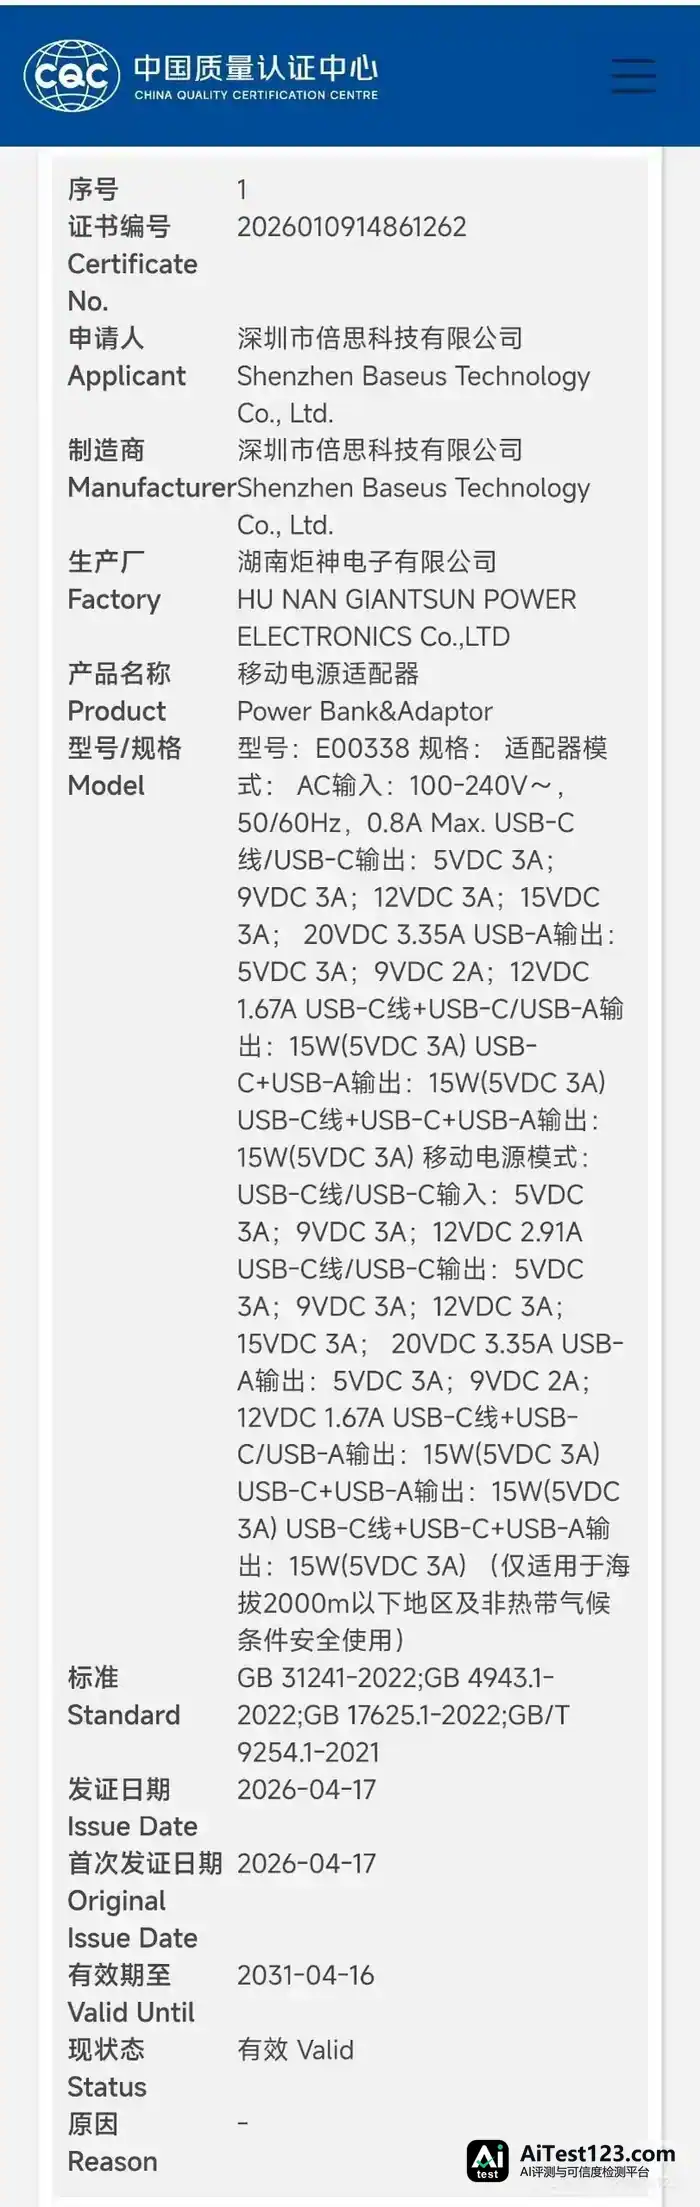
可中国质量认证中心(CQC官网)披露的信息显示,这款产品的制造商是深圳市倍思科技有限公司,生产厂却是湖南炬神电子有限公司,属于倍思委托第三方生产。品牌旗舰店客服对此只回了一句:倍思产品均由深圳市倍思科技有限公司出品。
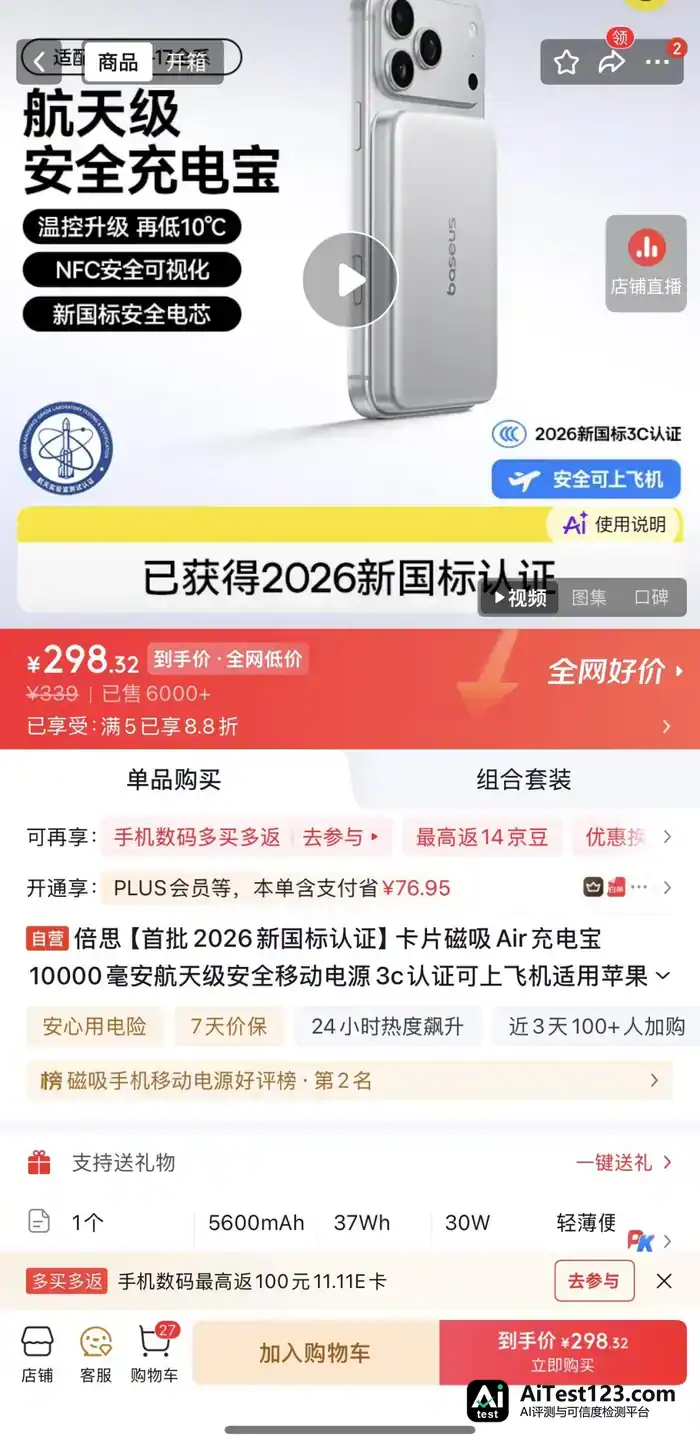
今年4月,倍思推出首批符合新国标的移动电源PicoGo卡片磁吸Air,型号E00363,参数10000mAh、30W,在倍思(Baseus)京东自营旗舰店售价298元,已销售6000+件。
中国质量认证中心披露的信息还显示,这款产品的制造商为深圳市倍思科技有限公司,生产厂是深圳今翔科技有限公司,同样是倍思委托后者生产。

企查查上查过,湖南炬神电子有限公司和深圳今翔科技有限公司这两家,跟深圳市倍思科技有限公司之间没有实际股权关系,都是独立第三方代工厂。
不难发现,部分产品依赖代工厂,或是导致倍思品控良莠不齐的关键原因。
过去一年,倍思主要做了三件事:合规补课、供应链重构以及品类延展。
它顶着新国标参编单位的身份,推出了符合2026版新国标的移动电源,核心电芯供应商也换成了亿纬锂能、力神这些头部厂商;旗下开放式耳机2025年第三季度全球出货同比增长约560%,2025双11天猫移动电源店铺成交登顶,走量的本事还在。
但这些动作更多是修补,而非升维。
对倍思而言,真正的考验不是再铺多少个品类、再冲多少个榜单,而是能否在性价比之外,建立起别人拿不走的技术壁垒和可信认知。
消费者把技术看得比外观和价格更重的人多起来以后,比白牌好看、比原厂便宜这一套,未必还灵。眼下这道“卷不出去”的题,只能倍思自己来答。














