

古茗5.9元饭团开卖,瑞幸喜茶们为何集体盯上正餐?
饮品店正在“便利店化”
最近,古茗在部分地区推出了“蒲烧鳗鱼饭团”,5.9元起售,网友议论纷纷:有人觉得饭团加咖啡就把早饭解决了,也有人追问下一步会不会上麻辣烫、关东煮。
此前不久,瑞幸的“辣皮子牛肉恰巴塔”刚刚卖火,喜茶则在门店里炸起了薯条。
这一回,饮品店是打算真把饭当回事了。
01 古茗上饭团、瑞幸卖汉堡,饮品店集体“管饭”
古茗近期在广东、广西、福建等地开卖“蒲烧鳗鱼饭团”,点单小程序标价5.9元,日式三角造型,主打“整块鳗鱼”。
有尝鲜的网友说:“咸香带点甜味,米有嚼劲,搭配咖啡就是简单一餐”。
也有人开玩笑:“奶茶、咖啡、甜品、早餐都有了,下一步是不是该出麻辣烫关东煮之类的方便夜宵了。”
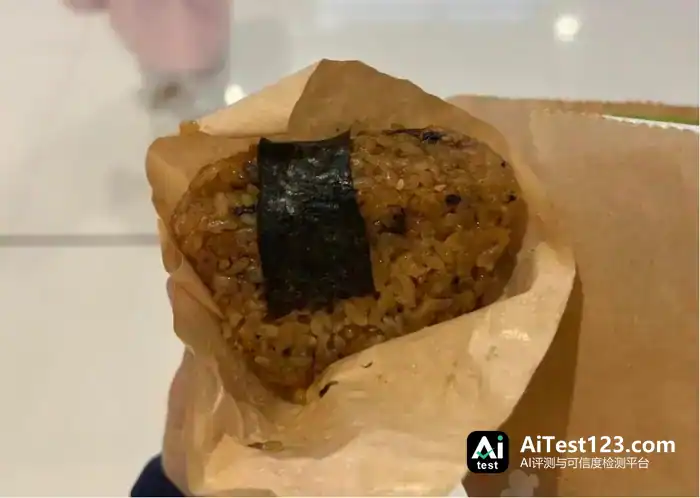
图源小红书博主@深藏blue,已获授权
饭团眼下只在配了微波炉的门店有售,这是古茗在早餐上再加码的一步。
广东、江苏、浙江等试点区域不少门店已上架“早餐烘焙”系列,芝香牛肉卷、火腿蛋三明治、泰式酥皮香肠卷都在其中。
眼下古茗超1.2万家门店装了咖啡机,两广地区上千家门店在测试烘焙轻食,单店日均烘焙销量超过25件,日均流水增量逾200元,公司还打算把烤箱推向全国门店。
瑞幸这边,辣皮子牛肉恰巴塔已经卖火,新上的生巧夹心抹茶乳酪贝果口碑也不错。
2018年三明治、司康、麦芬首次出现,2021年烘焙升为独立产品线,到现在瑞幸的烘焙产品超过20款,单价几乎都在10元以内。
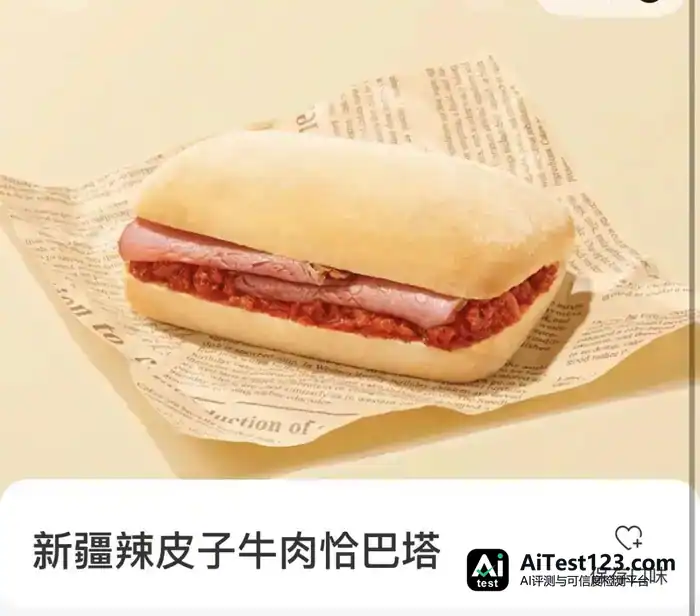
从前这类动作更像给咖啡配餐,有则加分,没有也不影响主线。这次不同,烘焙被摆进全天候场景,官方推荐的说法是“一套解决一顿”。
差不多同一时间,沪上阿姨亮出“全时茶咖食”战略,食品正式进入经营体系,早餐、下午茶、夜间时段都覆盖。
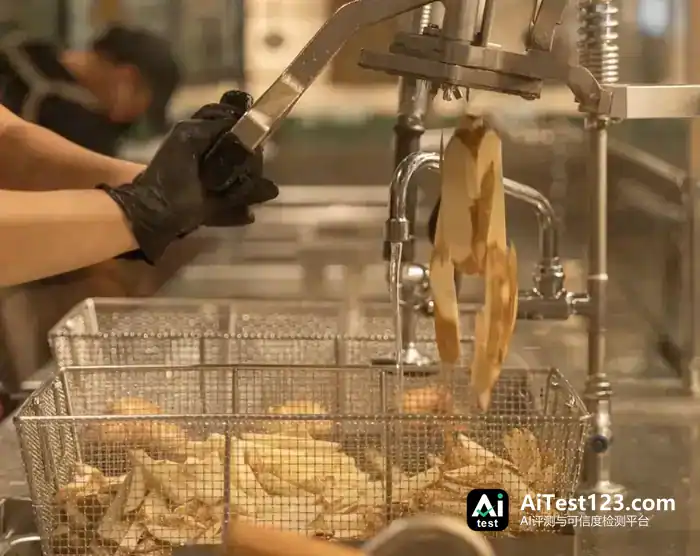
喜茶在深圳的茶坊2.0菜单里加了“鲜作茶食”,卖现炸带皮薯条和盐酥鸡;霸王茶姬上海门店卖起茶叶蛋;星巴克则用全新的猪柳滑蛋软欧堡丰富西式早餐。
02 认真“管饭”背后:冷冻烘焙普及,既方便又好吃
饮品店做烘焙并非头一遭,不少品牌都试过,有的还把烘焙当成门店招牌。可过去很多品牌常常走不出上新、推广、下架的循环。
道理不复杂:饮品和烘焙看着搭,落到经营上却是两套体系。
奶茶靠的是标准化原料、设备和操作流程;面包要是在门店现烤,发酵、烘烤、设备维护、人员培训一样都少不了。
再往汉堡、薯条、炸鸡上延伸,冷藏、冷冻、油炸、加热、食品安全和现场加工管理也都得跟上。
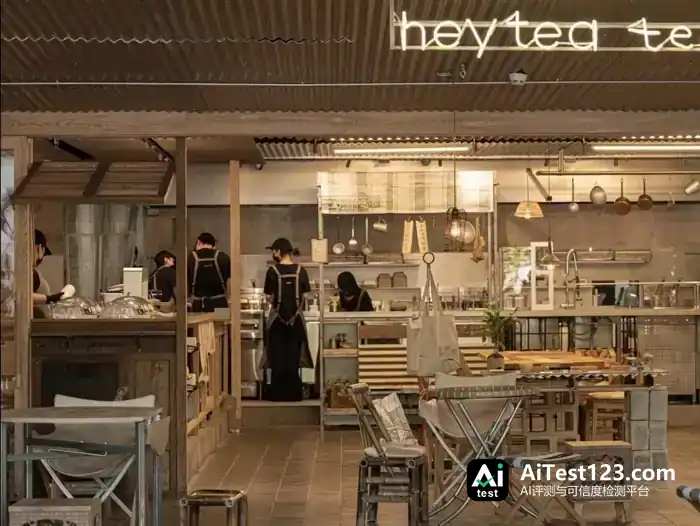
对十几平方的茶饮店而言,这些环节全是额外负担。
损耗更现实:面包卖不动就成了临期商品,补货一频繁成本又上去,销量要是不够稳,烘焙很容易从新收入变成新的成本中心。
不过这一回,食品在饮品店里有希望跑通,靠的是冷冻烘焙供应链成熟起来——变的不只是面包怎么保存,而是门店做食品的整套方式。
工厂统一制作,成品经冷链送到门店,店员按当天情况解冻或稍微复烤一下。业内把这套做法叫“冻转鲜”。
原先复杂的烘焙流程,被切成两截:配方研发和品质把控留在工厂,储存、解冻、复烤和售卖交给门店。
这套模式的好处很直接:一家咖啡店不用先把自己变成面包房,照样能上架几十种面包。
03 增速超20%,冷冻烘焙催生新机会
2025年,国内冷冻烘焙市场已经做到200亿至250亿元的规模,年增速在20%以上。渗透率却只有约10%,美国、日本这些成熟市场已经到了30%至50%。星巴克、瑞幸、全家采购冷冻烘焙半成品都有十余年,只是这项能力一直关在上游。
把这条供应链拉到台前的,是“炉边皮皮”。
2026年,上海联达路出现一家面包店,没有后厨、没有烘焙师、也不做堂食:一百多平米的地方摆满冷柜,120多个SKU,碱水条2.5元、贝果2.9元、恰巴塔3.9元,保质期3至6个月,损耗几乎为零,毛利约35%。
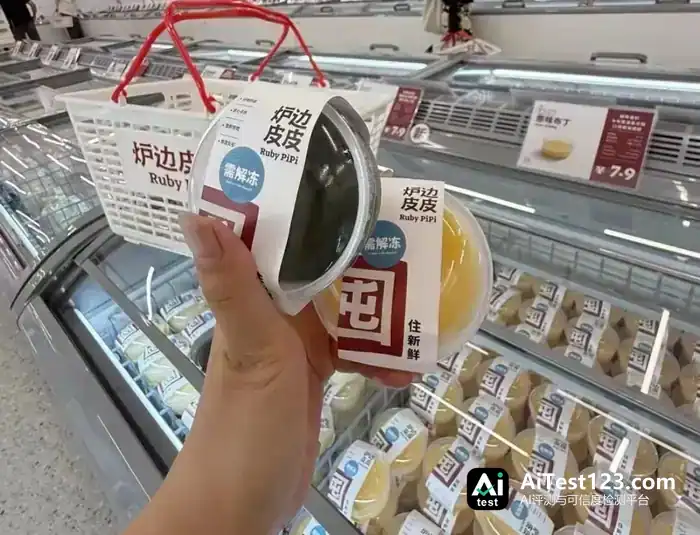
据公开报道,这家首店开张三周便做到110万元销售额,复购率50%,客单价80元。供货方是品谷食品,星巴克、85度C、全家长期由这家代工厂供货。
另一个万店品牌锅圈,也在门店里加了30多款冷冻烘焙产品。
消费者这边的认知同样在松动。
真正把市场教育做起来的是山姆:2019年推出的瑞士卷,单这一款年销售额就超过10亿元,占部分门店月营业额的8%至10%,让消费者形成了“冷冻烘焙=高性价比”的印象。
之后盒马跟上,商超开始把烘焙当成引流品类。
家庭端,空气炸锅的渗透率一年比一年高,热风循环正好适合复热冷冻烘焙,从工厂到家庭餐桌的最后一公里就这样通了。
“冷冻=不新鲜”的偏见,正被“复烤=便宜又不将就”替代。
04 从卖饮品到卖时段,饮品店正在“便利店化”
古茗创始人王云安2019年说过:“古茗更适合走7-Eleven 的模式。”七年过去,这套思路已从供应链一路推到品类和消费时段上。
7-Eleven的利润核心从来不是某一款商品,而是鲜食、高频、全时段和密集网点共同构成的渠道能力。
渠道、供应链、高频,古茗一项项在补:门店超过1.3 万家;仓到店配送成本只占 GMV 的 1%,咖啡豆从烘焙到门店使用压在30天以内;会员2.36亿。缺的是全时段和鲜食。咖啡接上午,早餐接清晨,鲜啤和gelato接夜间。
2026年上半年,古茗单店日均卖出440杯,与去年同期基本持平;杯单价17.8元,同比涨3.1%。古茗的增长靠的不是抢别人的蛋糕,而是把同一个顾客的一天拆开,按全时段来经营。
所谓“饮品店便利店化”,说的就是这个:门店是货架,时段是坪效,供应链是护城河。
咖啡和茶饮都可以做成“以现制饮品为主的便利店”。
结语
往后看,饮品店增长的单位变了。过去是“多开一家店”,现在是“多用一个时段”。
饮品店的护城河不只是爆款,而是“全时段、高密度、低成本交付”的渠道能力。
饮品店和便利店的边界会越来越模糊,但核心资产不会变:让顾客在任何时段走进来,都能买到点什么。
饮品店与便利店之间的界线只会愈发模糊,可核心资产始终没变:顾客不管几点进门,总得能买到点东西。
在新战场上,谁的边际成本最低、能把最多的即时需求塞进同一套门店网络,谁就更有机会拿到下一轮的入场券。














