

万象城餐饮等位超5000桌:高端商场凭什么做成爆店?
本质是争流量、争入口、争消费者的时间。
最火的餐饮品牌扎堆往万象城里开,商场图的显然不只是那点租金。
“去白鹅潭万象城,最大的风险是吃不上饭。”
广州白鹅潭万象城开业至今已有一个多月,排队等位依旧是那里的日常。中午1点前后,一些热门餐厅就因为等位的人太多,干脆停掉了线下取号;有的店下午4点才开始放号,可3点门外就已经站成了长队。广州日报的报道提到,最火的时候,有门店在国庆假期里创下过单日排队突破5465桌的纪录。

△图片来源:大众点评截图
广州万象城一共集结了近500家品牌,其中首店、旗舰店、定制店占到六成以上,确实给了人们“只有这儿才有”的到访理由。可光靠“首店”两个字,还不足以让成千上万人饿着肚子等上几个小时。
其实,类似的情形并不只在广州出现。全国不少定位偏高端、业内称作“A类场”的商场里,都能看到这样的流量盛况。
这些顶流级的排队和热度,背后到底藏着什么经营门道?换个问法:高端商场和餐饮品牌,究竟是怎么把一家门店做成“爆店”的?
用利益绑定倒逼品牌提升坪效
想让好品牌愿意留下、并且持续带来流量,A类场打出的第一张牌是“替品牌筛人”。它们并非来者不拒,而是把准入门槛抬得较高,将普通品牌挡在门外,给进场的品牌留出不必打价格战、不必在同质化里肉搏的生存空间,免得千店一面地低价厮杀。
新快报、郑州日报等当地媒体的报道,以及华润置地官方发布的信息显示,广州万象城的餐饮引进了45家广州首店、37家荔湾首店,即便算不上区域首店,也是某个品牌新模型的首次亮相;2025年7月开业的郑东万象城,餐饮品牌里超过40%是郑州首店;同期开业的呼和浩特万象城,餐饮首店率更是达到90%。
这么高的“首店率”,其实是商场给入驻品牌立下的硬性KPI。商场要的不是填铺位的租客,而是能一起制造“只有这里有”这种稀缺感的合伙人——一家餐厅要是随处可见,消费者凭什么跨越大半个城市来吃?
商场用这套严苛指标反过来筛选客流。对人均消费偏高的品牌来说,迈过这道门槛,就等于进入了一个由商场事先筛过、消费意愿明确的客群池。

△图片来源:红餐网摄
可光有门槛还不够。真正把品牌和商场捆在一起的,是利益机制的重构。一位资深业内人士告诉红餐网,A类商场的餐饮租金早就不是“一口价”了,普遍采用“固定租金与营业额抽成取高”的办法。正餐抽成比例通常约在4%到8%,快餐茶饮在10%到12%。
所谓“取高”,北方地区某头部商场的做法是这样的:品牌生意火爆,按流水抽成的钱多于保底租金,商场就按抽成收;品牌客流不理想,抽成的钱少于保底租金,品牌照样得掏底租兜底。
为了让优质品牌敢接这个挑战,部分商场还会让利,给出首年免租、阶梯扣点乃至装修补贴等条件。
这么一来,商场用让利压低了品牌早期的启动成本,同时也借“取高”的机制,逼着品牌必须持续做出高坪效。
除了硬性的利益绑定,商场还额外给了一层软性溢价:拿自身的定位,替品牌完成信任背书。
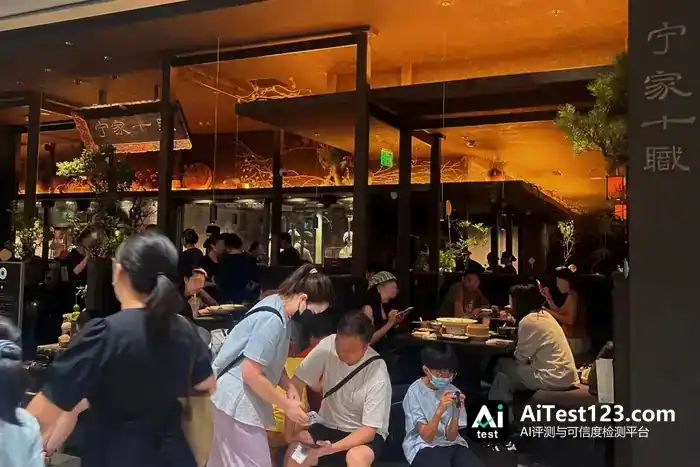
比如今年爆火的台州菜品牌宁家十职,区域首店几乎都扎堆在德基、恒隆、万象城这些高端商场,关键就在客群适配。人均160元以上的定价,需要商场帮它筛出有消费力的客人,也需要借商场的档次把自己的品牌档次抬上去。消费者走进万象城或恒隆,自然会把这些场子里的品牌归到“有品质”那一类,品牌认知上因此能占到一定优势。
△图片来源:红餐网摄
另外,一位消费赛道投资人士向红餐网提到,头部商场还在发挥“渠道孵化”的作用:品牌只要在局部市场跑通了模型、验证过区域实力,商场就会依托自己的全国网络,推着品牌进入更多城市。品牌拿出城市首店,换回来的是商场在全国化扩张上的资源倾斜。
不过,这套双赢机制只在A类场玩得转——高端商场用好位置和招牌替品牌抬高身价,进驻的品牌也有实力带来客流、做出业绩。到了这个级别的商场,双方早已跳出“收租与交租”的局限,成了合伙把流量盘子做大的利益共同体。
餐饮品牌除了会做菜,还要会做内容
商场立好了门槛,也拿出了利益绑定的诚意,品牌自然不能只端出一张标准化的菜单。能在A类场里被选中并长久红下去的品牌,必须拿出商场单靠自己做不到的东西,反过来帮商场把客流带旺。
1. 把“首店创新”卷到极致
商场盯的是“首店率”:一边招本地见不到的新面孔,一边逼着已经落地的成熟品牌拿出新东西,开出别处没有的旗舰店或新模型店。品牌那套千篇一律的图纸就不好使了,只能把门店规格往上抬,拿更强的店型来交差。
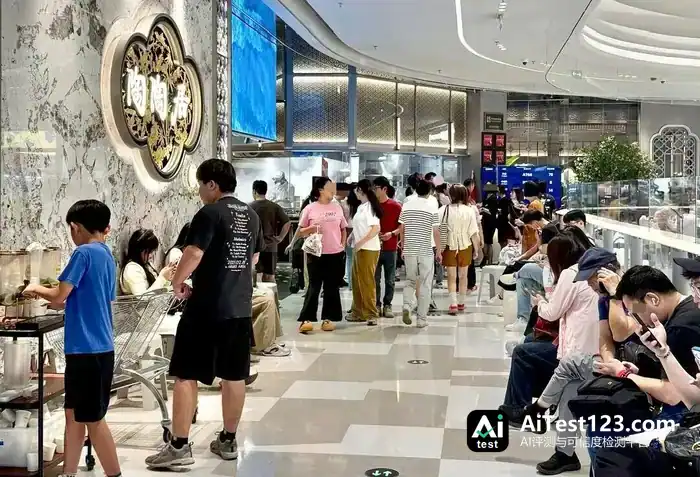
广州万象城里,陶陶居开出的全国首家6.0臻品店,1100平方米的店面把后厨占比做到30%,还敞开给顾客看;菜单上也加了不少门店限定的手作点心和高端粤菜,客单价随之抬升了一个档次。
△图片来源:小红书截图
广州酒家·雅集则拿到1700平方米的超大面积,借着270度环绕江景,把老字号做成了规格不低的“江景会客厅”。
喜茶在白鹅潭落地的“蛋糕实验室+”也是这个路子。这一独立店型首次进入广州,还带来限定款“老广鲜腐竹豆浆蛋糕”,别的喜茶门店买不着,只有这家有。
新店型乃至新品牌,装修投入和试错成本都不低。这也是餐企想进A类场,必须先递上的一份“投名状”。
2. 内容制造能力要够强
空间再稀缺,缺了传播力,也不过是一堆昂贵的硬装。A类场要的是品牌能不断造话题,最好让门店本身就成为话题。
把后厨挪到前面、做成场景,是市场上很吃香的一种做法。
宁家十职就把超级明档摆在门店正中间,师傅现包现蒸,火光、蒸汽、操作台全都看得见;陶陶居在白鹅潭的6.0臻品店,明厨亮灶直接当成门面,厨房90%区域对外展示,从食材粗加工、手工制作到烹饪全程可视化;费大厨在深圳罗湖万象城开出的首家全明档燃气厨房店,大厨猛火现炒的画面,成了顾客手机里现成的短视频素材。

△图片来源:小红书截图
还有一种做法,是打破品牌原有的视觉认知,制造反差。
杭州万象城里,云南菜品牌泓0871的浙江首店没做传统的封闭式餐厅,而是把昆明赶摆的市集场景搬了进来。顾客穿行在木构、石墙和绿植之间,像在逛边陲山林里的市场。蓝瓶咖啡的杭州首店则放下了标志性的极简工业风视觉规范,专门为这家店设计了江南园林式的院落空间。
餐饮品牌这么干,等于把生产过程和门店本身变成了现成的传播素材。品牌卷场景设计,顾客负责拍照打卡、发到自媒体,一波接一波的社交裂变流量就这样涌进商场。
结 语
广州万象城餐饮的火爆,可以看作A类场与餐饮品牌“流量共创”模式的一次集中释放。过去顶级商场里冒出几家排队王不算稀奇,但像白鹅潭万象城这样,餐饮楼层大面积、高密度、热度还一直在线的情况,此前并不多见。
它更像一个高度浓缩的窗口,把商场对餐饮集客能力的依赖、品牌对顶级场域的渴望,以及双方在利益机制上的深度咬合,集中而具体地摆到了行业面前。华润万象生活副总裁王磊在一次演讲中表达过这样的观点:商业的本质是“集客要素”的竞争,本质是争流量、争入口、争消费者的时间。
但这套机制的残酷之处在于,它有保质期。首店的新鲜感总会退去,排号上千桌的数字也很难一直维持。A类场愿意给品牌背书、让利,前提是餐企能持续贡献坪效、话题,甚至不断拿出新首店和新品牌;这个前提一旦不成立,换手只是时间问题。














