

好特卖千店之后:五年老店关门,尾货拿货价涨到5-6折
软折扣,站上十字路口
一家开了五年的老店,要关了。
11月7日,好特卖北京大兴大悦春风里店正式闭店。这家店长期排在黄村超市便利热门榜上,关门前夕,饮料区货架已经空了大半。
这个关店节点放在当下,颇耐人寻味。10月23日,好特卖官方才发消息庆祝在营门店数量站上1000家,覆盖全国70多座城市;2025年营业额突破50亿元,同店销售额也仍在上升。
刚拿下千店里程碑,五年老店却在退场。开店与闭店并行,在连锁零售业本是常事。可把这两件事放进好特卖狂奔多年的过程里看,这门靠“捡漏”起家的生意,正站在千店之后的十字路口。
从0到1000店,全靠努力“捡”?
好特卖的起点,踩在一个特殊阶段上。
2020年4月,好特卖首家线下门店开出,正赶上特殊时期各大品牌库存积压。品牌方卖不出去的尾货、临期食品,好特卖以极低价格接手,再以远低于常规售价的价格卖给消费者。
联合创始人张宁曾在接受采访时直言,“尾单的体量足够大,是千亿级市场”。说白了,品牌方着急去库存,好特卖恰好接盘。

大牌、低价,被称作“零食界的奥特莱斯”,好特卖的扩张异常凶猛。
公开数据显示,2020年好特卖上海首店单日营业额突破9万元;2021年营收17亿元,门店数达401家,首次上榜中国连锁经营协会《2021中国超市Top100》,销售额同比增长618.2%,门店数同比增长264.5%,两项均为榜单之最。
做软折扣这行,毛利空间挺可观。民生证券研报做过测算:好特卖商圈店内临期货的进货价,一般仅为官方零售价的2-3折,店里按4-5折卖出,再扣掉人工、水电等开销,毛利率落在25%-30%区间,较硬折扣高出10个百分点以上。
不过,这份盈利能力并非来自卖货效率,而是因为“别人着急出手,我有能力接盘”。从一开始,这门生意的天花板就取决于上游品牌方的仓库。
2024年起,好特卖的增长明显放缓。据中国连锁经营协会数据,当年好特卖实现销售额48.5亿元,同比增长33.4%,相较于2023年的51.5%明显回落。门店数量方面,2024年6月为960家,到2025年12月为954家,近一年半时间,不仅没有增长,还出现了下降。
单店模型当年的增长势头,同样没法再复制一遍。早些年,首店一天能做9万元营业额;如今按公开加盟招商资料的说法,普通门店单店日营收大多在1.7万元上下。
眼下好特卖总部的抽成比例,已从整体营业额的2%降到1.5%,加盟多店的甚至可低至1%。抽成一路往下调,释放的信号可能是:总部面对加盟商的议价能力在慢慢减弱,得把门槛压得更低,加盟商才愿意继续开店。
上游截流,好特卖“断粮”
眼下最大的困境,在上游供应端。
以前,品牌方清库存的焦虑,就是好特卖的商机。临期商品、库存积压和代工尾单等,源源不断进入好特卖的门店。
近两年,头部食品品牌中实行以销定产、对渠道加强动态管控的越来越多,成批集中的临期货源正明显减少,还有不少品牌干脆走自有渠道打折清库存。
货源变少了,折扣商规模并没有同步缩减,多家抢货下,拿货价格越来越高。
一位供应链从业者提到,品牌尾货的采购价已从原先的2折涨到现在的5-6折,临期批发的拿货成本同比上升30%-40%。好特卖招商经理给出的说法更直接:门店里临期商品只占5%-20%,尾货约占70%,另有10%用于品牌新品销售测试。
这么一来,商圈店的账就不太能算过来了。以刚刚关闭的大兴大悦春风里店为例,百余平的门店每月租金都要上万元,货源不稳定、毛利率变薄,一旦周末客流量不及预期,盈亏平衡就很容易被打破。
与此同时,外部的可替代选项越来越多。
量贩零食店靠更高的消费频次把客群分走,鸣鸣很忙在2026年初顺利上市,成了港股“量贩零食第一股”;即时零售则让消费者在美团等平台上随手一点就能买到低价零食;硬折扣赛道扩张也在提速,2024年国内硬折扣市场规模超过2000亿元,渗透率仅8%,同期德国为42%、日本为31%,增长势头更猛。
软折扣这门生意退潮,好特卖并非孤例。
窄门餐眼的数据显示,嗨特购巅峰期门店接近500家,到2026年7月在营只剩39家,关店比例超过90%,其母公司已被列为被执行人。
生鲜店能成为第二增长曲线吗?
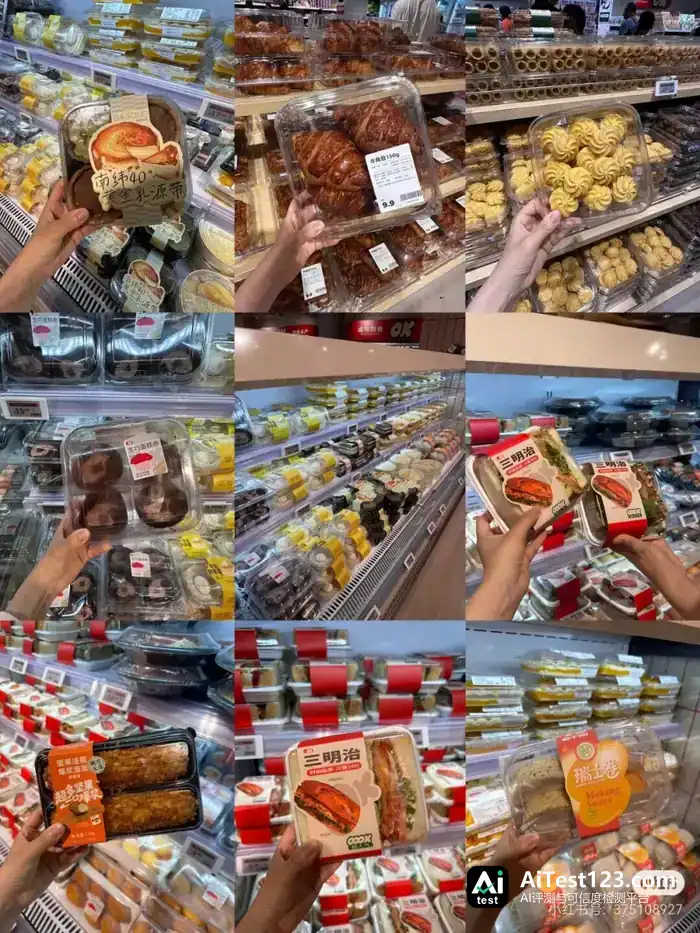
2026年5月22日,好特卖全国首家“OK生鲜概念店”落地上海静安区平顺路。
这家店开在社区底商,面积2000平方米,在折扣商品之外推出自有品牌,重点放在生鲜、熟食、烘焙三类。烘焙区有20款SKU当日现烤,售价4.9-15.9元。店内还设了当天卖不完就自动降价的规则,做法跟奥乐齐有些相似。
选生鲜的理由并不复杂:灼识咨询测算,2024年我国生鲜零售市场规模约6.57万亿元,社区场景贡献的GMV占比超过60%。
用更高频、更刚需的品类把顾客引进门,再带动零食、日化等商品成交。做社区硬折扣的超盒算NB就是例子,到2026年10月门店总数已突破600家。
但生鲜是好特卖此前没碰过的领域。产地直采、冷链配送、损耗控制,这些能力在过去的尾货生意里都没练过。好特卖现有的五大物流仓按标品逻辑运转,跟生鲜逻辑不是一回事。
进军社区也非一时兴起。2024年11月,好特卖就在南京开过上万平米的超级仓,之后门店选址越发偏向社区底商。只是社区生鲜这条路上,对手早已站满。
首家OK店方圆50米内就有好想来,200多米外是一家本土社区生鲜超市,700米处还有零食很忙,更别提奥乐齐和各类社区团购,做的都是同一门生意。
差别在于,硬折扣的低价主要来自自有品牌和供应链。奥乐齐自有品牌占比超过90%,超盒算NB约60%,好特卖的OK自有品牌才刚起步,眼下只覆盖生鲜、熟食、烘焙几个品类。
6年时间,好特卖证明了替品牌清库存能开到1000家店,却没证明这门生意能一直转下去。过去只要找到便宜货再卖出去,现在它得自己“造”出便宜货。
从抢流量转向沉下心建供应链,两者难度完全不在一个量级。
好特卖的转型仍未结束。能确定的一点是:靠捡便宜捡出了第一个千店,想再捡出第二个,可能性已经不大了。














