西贝贾国龙再质押全部股权:营收三连降,百亿估值缩水
风波之前,西贝营收已连跌两年
贾国龙又一次把本人直接持有的西贝股权,悉数质押给了银行。他是内蒙古西贝餐饮集团有限公司(下称“西贝”)的创始人兼董事长。
2020年12月21日,他把直接持有的2660.4027万元出资额对应股权质押给中国民生银行股份有限公司北京分行(下称“民生银行北京分行”)。六年后的2026年11月2日,同一笔认缴出资额对应的直接股权再度被整体质押,这回接手的质权人是上海浦东发展银行股份有限公司北京分行(下称“浦发银行北京分行”)。
更早的9月2日,西贝董事张丽平已将其直接持有的540.0005万元出资额对应股权全部质押,质权方为中国工商银行股份有限公司呼和浩特如意开发区支行。夫妻俩合计持有的30.79%西贝直接股权,到这一步已全部处于质押状态。
质押股权本身不算新鲜事。变化出在股权背后的那家公司身上。
三份内蒙古民营企业百强榜、一家西贝供应商的招股书,再加上上市公司并购交易中披露的评估材料和审核问询回复,把这些散落在不同文件里的数据拼到一起,西贝此前少有人留意的经营轨迹就露了出来:营收一年接一年往下走,盈利空间越挤越窄,当年拿到百亿元投资估值的那部分股权,价值也大幅缩水。
这些问题,多数在2025年9月预制菜风波之前就已经冒头。
罗永浩点燃的是一场信任危机,但西贝经营下滑并不是从他那里开始的。营收、利润、估值接连吃紧之后,贾国龙当年那个千亿上市的念想,只能先给眼下的经营难题让路。
01 风波之前,西贝营收已连跌两年
西贝营收往下走,时间点比2025年9月的预制菜风波更早。
内蒙古自治区工商业联合会先后发布《2024内蒙古民营企业100强榜单》《2025内蒙古民营企业100强榜单》和《2026内蒙古民营企业100强榜单》,分别对应企业2023年、2024年和2025年的营业收入。三份榜单放在一起看,西贝营收从59.95亿元掉到55.73亿元,再掉到49.4亿元,两年累计降幅17.6%。
营收连降的同时,上游供应商的销售数据也走出相似曲线。《新天力科技股份有限公司招股说明书》(下称“新天力招股书”)显示,新天力科技股份有限公司(下称“新天力”)卖给西贝的食品容器,销售额从2022年的3499.86万元滑到2025年的2376.52万元,三年少了32.1%。
图源:(新天力招股书)
订单收缩之前,资金周转的压力先到了。新天力招股书披露,2023年初,北京西贝餐饮管理有限公司受公共卫生事件影响,临时出现资金周转困难,向新天力借了200万元,年利率5%,2024年1月12日还清本金和10万元利息。要向包装供应商拆借钱款,说明短期周转吃紧至少在2023年初就已发生。
图源:(新天力招股书)
百强榜和供应商招股书给出的是经营变化的线索;分众传媒信息技术股份有限公司(下称“分众传媒”)收购新潮传媒时披露的一份评估材料,则把西贝的财务状况摊得更开。
2026年3月,中联资产评估咨询(上海)有限公司(下称“中联评估”)就这笔交易出具《分众传媒信息技术股份有限公司拟购买股权所涉及的成都新潮传媒集团股份有限公司股东全部权益资产评估报告》(中联沪评字〔2026〕第44号,下称《资产评估报告》)。被评估的新潮传媒持有西贝1%股权,随报告附上的《资产评估说明》因此列出了一部分西贝财务数据。
评估基准日定在2025年9月30日。评估材料列示的西贝财务数据显示:总资产40.87亿元,总负债30.42亿元,股东权益10.46亿元,资产负债率约74.4%。2025年前三季度,公司营业收入13.81亿元,利润总额436.85万元,净利润亏损587.72万元。这些数据未经审计。
百强榜披露的是年度营业收入,《资产评估说明》列的是资产负债和前三季度经营数据,两者统计口径并不一样。不过后者提供了一个重要的观察窗口:到2025年9月末,西贝餐饮利润总额只相当于同期营业收入的约0.3%,净利润已经转为负数。营收规模还有数十亿元,可盈利空间已经相当有限。
时间点更关键。预制菜风波发生在2025年9月,《资产评估报告》的评估基准日是当年9月30日。前三季度数据主要反映风波之前的经营状态;风波之后客流下滑、降价发券、门店调整带来的持续影响,还得看后面的经营变化。
风波造成的损失很快就显出来了。贾国龙2026年1月接受《上海证券报》采访时预计,2025年9月至2026年3月,西贝累计亏损将超过6亿元。
知名产业时评人吴玉兴对笔者分析说,西贝不是在盈利丰厚的时候突然碰上意外,而是在营收连降、利润贴着盈亏线的时候,撞上了一轮信任危机。这些经营问题不是罗永浩造出来的,他做的只是把原本可以靠缓慢收缩慢慢消化的压力,迅速推成了一场现金流危机。
02百亿估值跌去八成,融资从扩张变成纾困
西贝此前向资本市场描绘过更宏大的前景。2023年初,贾国龙在西贝年会上放话:到2026年要完成上市,做成市值超千亿的上市公司。新潮传媒入股那阵子,这套增长故事还立得住。
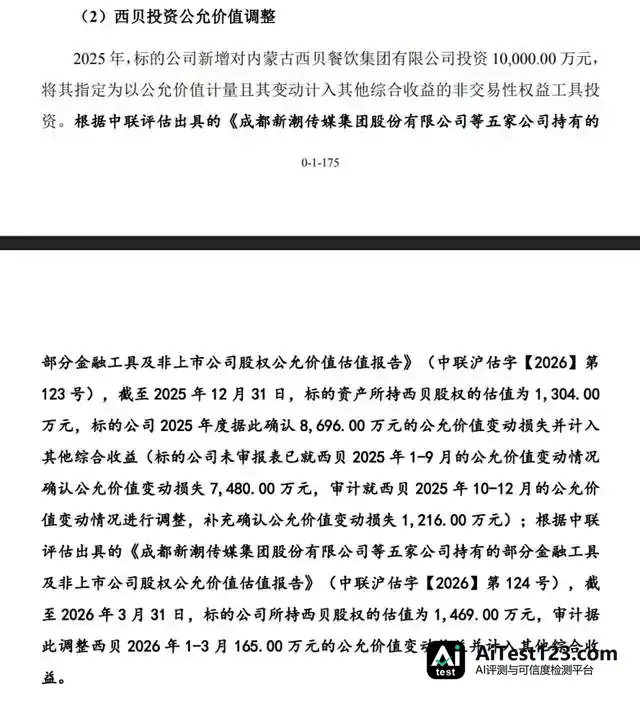
2024年11月,新潮传媒与西贝签署《内蒙古西贝餐饮集团有限公司增资协议》,约定以增资方式取得西贝1%股权。分众传媒后来披露的交易材料显示,这笔投资成本为1亿元,对应西贝约100亿元的投资估值。2026年8月,分众传媒披露《分众传媒信息技术股份有限公司关于深圳证券交易所〈关于分众传媒信息技术股份有限公司发行股份及支付现金购买资产申请的审核问询函〉之回复(修订稿)》(下称《问询回复》),进一步披露:中联评估出具的《成都新潮传媒集团股份有限公司等五家公司持有的部分金融工具及非上市公司股权公允价值估值报告》,对这笔股权截至2025年末、2026年3月末的价值分别评估为1304万元和1469万元。
按最新1469万元估值算,这笔投资比成本少了85.3%。拿1%股权比例大致折算,西贝整体股权估值已经不到15亿元。从100亿元跌到不足15亿元,落差背后是市场对西贝经营预期的重新定价。当初掏1亿元换1%股权,看中的是西贝往后扩张和资本化的前景;眼下十几亿元的整体估值,对应的则是企业当前的资产状况、现金流和品牌价值。
新潮传媒和西贝之间,其实不止股权投资这一层关系。
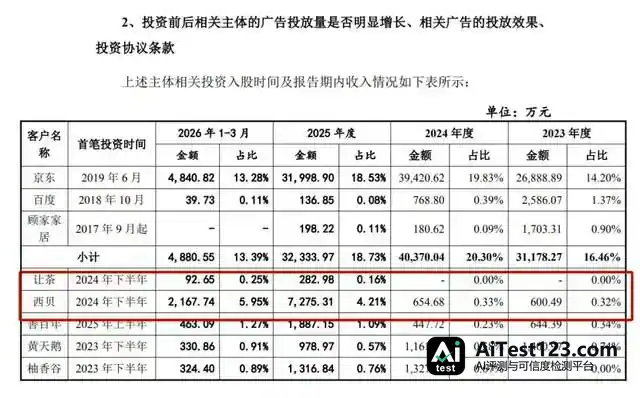
《问询回复》披露,新潮传媒从西贝拿到的广告收入,2023年为600.49万元,2024年为654.68万元,2025年增至7275.31万元,2026年一季度又做到2167.74万元。西贝在新潮传媒广告主模式下的排名,也从2025年的第三大客户升到2026年一季度的第一大客户。
入股和广告采购一起往上走,把深圳证券交易所的注意力引了过来。监管部门要求分众传媒说明二者是什么关系,有没有广告投放量承诺、收入承诺、资金退回之类的利益安排。《问询回复》的说法是,这些广告采购源于西贝自身的品牌推广需求,投资和广告采购各自独立决策,投资协议里不存在上述利益安排。
老股东手里的股权在缩水,西贝却还是拉来了新投资者。
西贝新增股东名单里,出现了两方身影:一方是台州新荣泰投资有限公司,这家公司由新荣记集团创始人张勇掌控;另一方是杭州舟轩股权投资管理合伙企业(有限合伙)(下称"杭州舟轩"),其控制人是担任一米八农业科技董事长兼首席品控官的胡晓明。入股发生在2026年1月。
这一轮股权安排和此前的普通股权投资不一样,出现了特殊权益。
《资产评估报告》显示,杭州舟轩持有的西贝股权附带特殊权益,和其他股东的普通股权有差别。评估机构据此采用最近融资价格法结合股权配置模型,把特殊权益股权和普通股权分开评估。模型重点算了清算优先权、回购权等差异化条款。
企事界管理有限公司执行董事李睿则对笔者表示,这类安排的意义在于,不同股东面对企业未来的经营结果,收益分配和风险承担条件可能各不相同。资本还愿意进西贝,说明这家企业仍有能吸引投资者的资产和经营基础。不过至少从杭州舟轩持股附带的特殊权益看,新投资者对风险保护已经看得更重。
西贝要干的活也变了。这个时候进来的资本,面对的不只是开店扩张,还有门店收缩、成本压降和客流恢复。再看新股东股权附带的清算、回购等特殊权益,新一轮资本安排同样更看重风险保护。过去押注规模扩张的增长资本,眼下带上了纾困资本的味道。
03 夫妻压上全部持股,买来的仍然只是时间
新投资者进来之后,银行融资又一次出现在西贝的资本安排里。股权质押对贾国龙来说并不新鲜。2020年,他就把同一认缴出资额对应的西贝股权质押给过银行。
那一年,西贝同样碰上严重的现金流危机。
2020年2月,公共事件让西贝大批门店暂停营业,经营现金流一下子吃紧。浦发银行北京分行2月6日核批5.3亿元综合授信额度,第二天发放首笔1.2亿元流动资金贷款,主要用来发员工工资。银行还给了贸易融资和供应链融资支持,帮着保障原材料采购。这笔贷款先解了西贝眼前的资金周转难题,为企业争取到继续经营的时间。
公共事件初期的经营危机逐步缓解后,贾国龙把目光投向资本市场。
西贝要上市,是他在2020年12月2日对外宣布的。同月21日,他把名下直接持有的2660.4027万元出资额对应股权质押给了民生银行北京分行。仅过三天,西贝公关总监于欣对《新京报》证实,公司一边筹备上市,一边在找资本。
六年过去,同样一笔认缴出资额对应的直接股权再次被整体质押,只是质权人已由民生银行北京分行变为浦发银行北京分行。变化不止这一处:2026年,张丽平直接持有的西贝股权同样全部质押。夫妻两人的直接股权都处于质押状态,贾国龙的实际控制人身份未受影响,他依旧借助北京西贝企业管理有限公司等主体间接持股。
真正变了的,是西贝的经营处境。
2020年,西贝在疫情冲击后想办法恢复经营,还公开提出上市计划;到了2026年,摆在贾国龙面前的问题已经不是怎么加快开店,而是怎么减少亏损、恢复客流,让剩下的门店重新产生稳定现金流。
预制菜风波过后,贾国龙在2026年1月15日接受《财新》采访时说,西贝没有一家门店的现金流是正的,并确认一季度将陆续关掉102家门店。窄门餐眼的数据显示,到2026年11月10日,西贝在营门店只剩185家;2024年,这个数字曾超过370家。两年时间,门店规模少了一半还多。
一位做餐饮多年的店主对笔者说到:对连锁餐饮企业来说,关掉亏损门店能减少后续经营支出,可也要付出一串成本。员工安置、储值卡退款、租约结算和门店善后,样样都得花钱处理。西贝如今的资金需求,已经从过去的门店扩张,转向经营收缩、成本调整和现金流修复。
门店可以关,消费者对品牌的判断却没那么容易改。
预制菜风波真正伤到西贝的,不只是某一道菜卖得怎么样,而是消费者对产品价值和价格的认知。
据贾国龙此前披露,预制菜风波之后的四个月,西贝生意下滑了40%至60%,其间累计发出3亿多元消费券。发券时生意有起色,券一停又掉回去。他称,2026年1月西贝生意同比下滑50%。
发券确实能把客人短暂拉回店里,可生意始终稳不住。西贝于是转而在价格上动手:2025年10月起,全国30余道产品下调售价,平均降幅接近20%,客单价随之从92元落到75元左右。发券也好,降价也罢,想解决的都是同一件事——让消费者重新迈进西贝的门。问题是,对利润本就单薄的西贝来说,价格一降,新的经营压力也跟着来了。
贾国龙说过,西贝长期净利率只有5%左右。盈利空间这么窄,再让利就得靠客流涨上来、成本压下去、经营效率提上去来补,不然门店就算客流回来一些,赚钱也未必回得来。
2020年拿到银行贷款那回,贾国龙就讲过,西贝并没有渡过危机,只是“缓下来了”。贷款能把现金流的矛盾往后推两三个月,根子上的问题却解决不了。
六年过去,西贝又到了要争取时间的时候。只是这一回,光靠融资和门店调整,显然不够用。
李睿进一步表示,关店可以减少亏损,融资可以延长调整窗口,股权质押可以提供融资担保。说到底,西贝能不能恢复经营,还是要看剩下的185家门店能否在正常定价下留住顾客,并依靠日常经营产生稳定现金流。
贾国龙的千亿上市梦,不是罗永浩打碎的。
罗永浩只是让西贝积攒已久的经营压力在短时间内集中炸开。贾国龙真正要处理的,是风波之前就已经冒出来的那些问题,以及风波之后更难修补的品牌信用。西贝为拉回客流已经付出了代价。接下来要证明的,不是还能借到多少钱,而是当优惠券停发、促销退潮,消费者还愿不愿意回来,还觉不觉得西贝值这个价。