

增程红利退潮换电起势:2026年车市补能路线怎么走?
换电蓄势待发
这几年国内车市有个挺讽刺的现象:公开场合说增程“技术落后”的车企,实际行动上却一个比一个积极。早先只有一两家在做增程,如今反过来了,不做增程的只剩一两家。
增程算不上什么“最好的技术”,可它确实把用户的续航焦虑给摁住了。
只是到了2026年,增程的好日子算是到头了。
乘联分会的数据摆在那:2026年上半年,增程车批发50.4万辆,同比降13.1%;零售43.9万辆,同比降19.4%。纯电、插混、增程三条路线里,只有增程出现了批零双降。
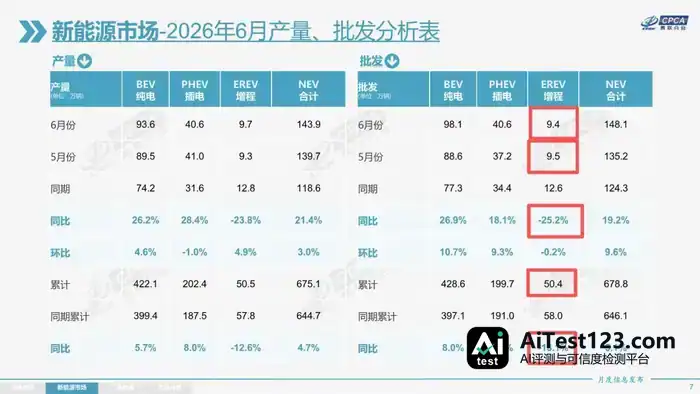
图/2026年6月增程车批发销量 来源/互联网 新能源观截图
另一边,换电车型的走势跟增程正好相反,一个往上走,一个往下掉。三年前换电还是蔚来孤军奋战,全行业都等着看笑话。到2026年,吉利掏了真金白银入股,蔚来换电联盟从纸面落到了地上;宁德时代也建成了3200多座换电站,补能这件事被越来越多的消费者当成“秒办”。
蔚来换电次数冲破1.3亿次,阿维塔新车型被拍到在做换电测试,宁德时代还在加足马力铺新站。照这个势头,未来几年没有换电车型的车企,恐怕会和今天没有增程车型的车企一样稀少。
1.增程布局已定,“不跟者”寥寥无几
关心新能源车的人都明白,增程确实过过一段舒坦日子。
看销量:2021年全国才卖10.48万辆,2023年冲到64.2万辆,同比涨181%;2024年直接干到116.7万辆,增速78.7%,成了新能源里跑得最快的细分市场。
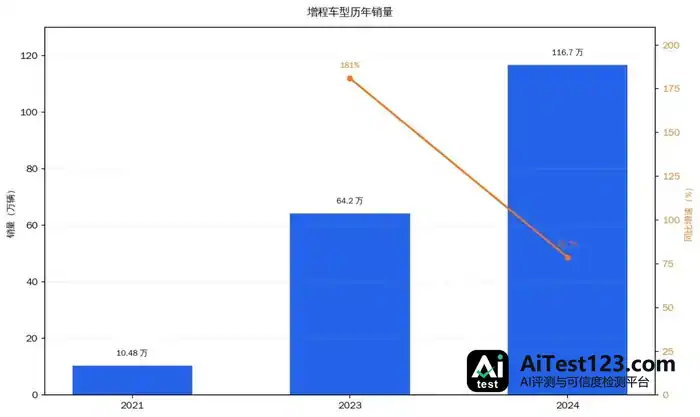
图/增程车型历年销量 来源/互联网 新能源观截图
理想汽车凭理想ONE一款车独吃好几年,问界M5、M7一进场就站住了高端,零跑、深蓝随后跟上分蛋糕,增程成了新势力“最快盈利的捷径”。
增程当年能站住脚,原因挺实在:电池成本高,一块增程电池包只相当于纯电的三分之一到一半,车价自然能便宜几万块;再加上用户担心排队充电,车上多带个油箱,心里就踏实一分。
可2026年再往增程赛道里挤,已经很难抢到像样的位置了。撑起增程销量的那些“优点”正慢慢变成“缺点”,“没有里程焦虑”这话越来越像老黄历。公开数据显示,涌入增程赛道的车系从50个涨到85个,品牌从24个卷到38个,单车平均销量却从1.07万辆掉到0.46万辆,降幅56.5%。
拿理想举例:2025年5月交付的4万多辆车几乎全是增程;一年后的2026年5月,理想销量里纯电已经占了大头,增程只剩约1万辆。
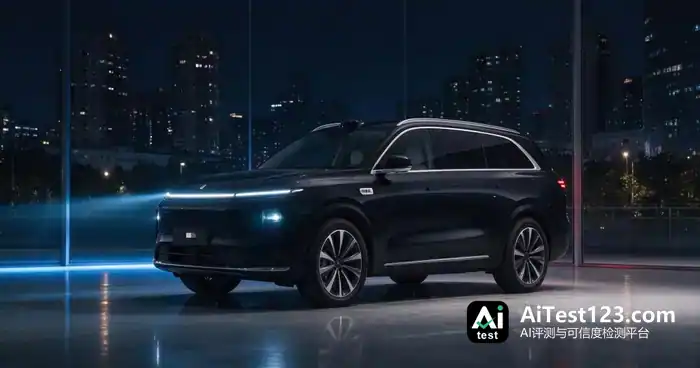
图/理想SUV 来源/互联网 新能源观截图
不过增程并不会就此消失,只是从高速扩张阶段进入了结构性收缩。小鹏、小米进场时间偏晚,卖得却不算差;大众、别克、福特、丰田同样把增程列入了2026到2027年的产品规划。
真正不做增程的,数来数去就那么几家。自主品牌里只剩蔚来和长城,蔚来守纯电换电,长城守Hi4插混。穆峰公开说“坚决不做增程”,李斌也表示增程市场已无红利可享。放到全球看,特斯拉同样不碰。除此之外,主流车企的产品线里几乎找不到完全没有增程选项的。
增程的本质从来不是技术辩论,而是产品矩阵里的一道填空题。如今几乎所有主流车企都填上了,它作为差异化卖点的价值也就归零了。
车企要在越来越卷的存量市场活下去,就得找到新的破局点。
2. 从乘用车到商用车,换电势头正劲
换电正好接了这个角色。三年前它还是蔚来一家的“孤勇者”故事,现在已变成跨品牌、跨场景的基建竞赛。
蔚来在换电上的坚持和成绩,确实有目共睹。2018年5月20日,蔚来第一座换电站在深圳南山科技园正式投运,蔚来的第一次换电也发生在同一天。到2026年11月3日,蔚来换电累计突破1.3亿次,全国换电站达4236座,平均0.77秒就有一辆车满电再出发。
数字在涨,但蔚来一家撑不起整个换电的盘子。说了3年的蔚来换电联盟,直到吉利以资产加现金入股,才算有了实质性进展。
真正让换电从“体验标签”变成“行业选项”的,是宁德时代把电池做成了标准件。
截至2026年9月底,巧克力换电站已建成2520座,覆盖200座城市,合作11家车企、18个品牌、25款车型,年底目标3000座,远期规划3万座。近日宁德时代巧克力换电站在海南全岛贯通,48座站组网,覆盖全省11个市县,年底海南总规模预计达54座。
车企愿意跟宁德时代合作,理由简单也实际:换电站、电池、资产甚至售后都由宁德时代扛,自己只需做底盘适配,“换电”的标签就算加上了,差异化竞争也就有了。
极狐贝塔S3换电版就是一个例子。这款车电池租用版5.98万元起,预售订单超过3万辆,其中换电版占到76%,比团队原先预计的高出不少。到了10月,北汽又与宁德时代签下百万辆级的换电合作协议,经销商网络直接向巧克力站开放,围着门店精准建站。
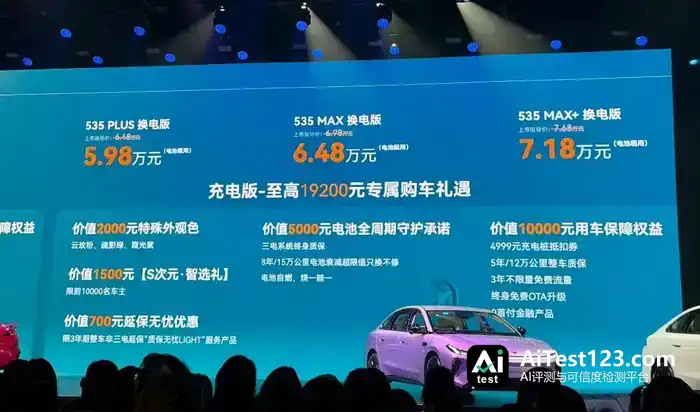
图/狐贝塔S3换电版 来源/互联网 新能源观截图
对二三线品牌而言,超充功率拼不过头部,自建网络又烧不起钱,换电便成了一个成本可控的差异化选项。
商用车这边,换电的账算得比乘用车还快。
车轮子一直转,换电频次就高,固定成本摊得薄,收益是实打实的。换电也正从乘用车上的“体验加分项”,变成营运场景里的生产工具。
2026年9月,国内电动重卡单月渗透率达到50.28%;新能源重卡渗透率最高的倒短场景,年度新增电动化率是80%。宁德时代骐骥换电生态已拉来14家伙伴共建,首批落地签约13000辆,中国邮政、顺丰、申通、湖南钢铁都在名单里。
骐骥换电网络的扩张节奏已经排定。按照最新规划,到今年年底,宁德时代将建成900座骐骥换电站,1.5小时干线补能圈随之落地;2027年站点数量将增至2000座,铺到全国高速主干网;更长远的目标是10000座,让电动重卡在干线物流里唱主角。
3. 换电优势无需多言,将成下一轮增长点?
换电对普通用户的好处,说白了就三件事:省事、安全、不用操心电池折旧。
省事这一点不用多解释——别人还在插枪、充电、拔枪、结算,你已经多跑了几十公里,或者多睡了一觉。还有一笔公开账:重卡按日均400公里算,换电单车一年补能成本比柴油车省13万元,三年总成本能省超过46万。
换电还有一层价值,藏在安全和折旧里,不如充电那么显眼。电池集中在站内做温控和涓流充电,每换一次电,同步跑完数十项检测,毫米级的损伤也逃不过,有隐患的电池会被挡在流通体系之外。蔚来靠这套体系把电池寿命做到12年,实现“车电同寿”。车电分离以后,电池衰减带来的残值风险不再压在用户身上,买车时那几万块电池钱也能省下不掏。
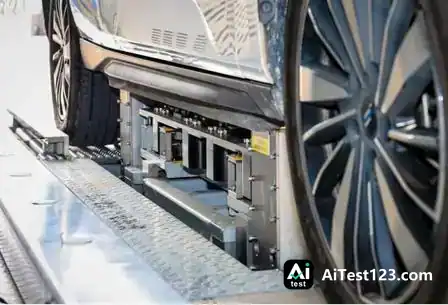
图/换电体系 来源/互联网 新能源观截图
不过,很多人第一次听到换电,第一反应都是同一个问题:我新车的电池,进去换一块旧的出来,亏不亏?
这个顾虑很自然,但它默认了一个前提——电池是“你的”。换电的逻辑恰恰相反:电池在体系里流动,不是一块电池跟着一辆车从生到死。
你今天换到的电池,可能上个月还在另一辆车上,下个月又会去第三辆车上。关键在于,每一块在网电池都经过检测、都在温控环境里充电,不存在“把好电池换坏”的机制。如果电池是租的,你甚至根本不持有某一块特定电池,“新旧”这件事从一开始就不成立。
换电更大的想象空间,其实也已经来了。
2026年10月,引望与宁德时代、时代电服完成签约,乾崑智驾和巧克力换电网络由此在底层打通。该补能了,车辆自己判断;站点自己找,自己入库,99秒换完,自己开走,人全程不用下车。智驾把换电纳入补能决策后,换电站的身份变了:过去是“用户的目的地”,如今成了“车辆自己会处理的节点”。

图/宁德时代、时代电服签约 来源/互联网 新能源观截图
这么看,增程用了四五年从少数派变成标配,换电的扩散节奏只会更快,不会更慢。
几年后,如果一家主流车企的产品线里找不出一辆能换电的车,大概会和今天没有增程车型一样,变成一件需要解释的事。














