

淘鲜达重启:盒马自营前置仓补齐阿里生鲜快送空位
阿里即时零售一盘棋的新进展。
9月中旬,淘鲜达在合肥重新启动,此后继续开仓,地推节奏也在加快。据壹览商业最新统计,一个半月时间里,「淘鲜达」已经进入合肥、南京、苏州和杭州四座城市,在华东合计开出28个前置仓。
淘鲜达不是新名字。2017年上线那会儿,它干的是把大润发、三江购物等商超接入淘宝,替商家把商品和库存搬到线上,再从现有门店拣货送到家。2023年,它和做次日自提的淘菜菜合并成淘宝买菜,之后慢慢没了声量。
重启后的淘鲜达,跟旧模式是两回事。新淘鲜达归在盒马旗下,做自营平价快送超市,SKU约8000个,主打24小时营业、最快30分钟送达。它有自己的独立App,也进了淘宝闪购。开仓的同时,地推也在铺开——社交媒体上能看到,已开仓城市的地推人员进小区发首单券、拉新。
放到阿里现有的即时零售盘子里看,淘鲜达补的正是盒马在平价快送前置仓上的那块空缺。价格和覆盖范围上,它都卡在盒马鲜生和超盒算NB中间。
用自营前置仓做家庭日常采购,也让外界把新淘鲜达的经营模式拿去对标美团小象超市。公开报道显示,淘鲜达业务负责人王志强今年6月加入盒马,此前曾任美团买菜商品部负责人。
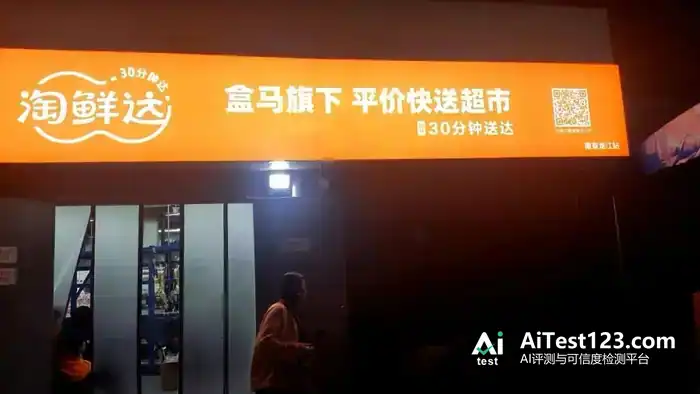
图片来源:小红书@宁姐
重启淘鲜达,同样是阿里推进电商和即时零售一体化的又一步。它没有引入现成业务,而是拿阿里已有的能力,从0到1做一门自营平价快送的前置仓生意。
在盒马和NB之间,补前置仓的空位
去年即时零售打得最凶的时候,就有从业者跟我们说,比起美团,阿里少一张覆盖广泛、专门做家庭生鲜和食杂快送的自营仓网。
两家的即时零售布局里,超市大店分别是盒马鲜生和小象超市线下店,社区硬折扣是超盒算NB和快乐猴,便利仓则是淘宝便利店和松鼠便利。
生鲜前置仓这块偏偏空着。美团小象超市的前置仓目前已超2000个,美团还把叮咚买菜中国业务收了过来;阿里这边,自营生鲜配送长期靠盒马鲜生加超盒算NB撑着。
可盒马鲜生以店仓一体的大店为主,SKU 6000多个,特色供给是网红新品、小份净菜、半成品,在江浙沪等市场根基较深,但往更多城市铺大店,选址和坪效都是约束。超盒算NB走的是面向家庭一日三餐的社区硬折扣路线,低单价、低毛利,自有品牌占比超60%;店开在社区楼下,也就意味着它不是靠配送做便利。去年有超盒算NB的相关负责人告诉我们,多数店「线上订单占比只有10%左右」。
也正因如此,阿里去年提出要大力发展盒马前置仓。《晚点》今年6月披露,盒马前置仓已超500家,年底目标1000个以上。不过跟小象超市比,差距仍在。
淘鲜达可以看成阿里给自营生鲜找的新解法。按前面说的价格、覆盖范围与优势区域、模式来看,它的位置刚好落在盒马鲜生和超盒算NB之间,受众面或许更宽。
它和阿里旗下另一个前置仓项目淘宝便利店也拉开了距离。淘宝便利店部分仓的SKU上万,但整体以加盟为主,长尾百货供给更多;淘鲜达走自营,聚焦生鲜日用。两者的分工,类似小象超市前置仓和松鼠便利。
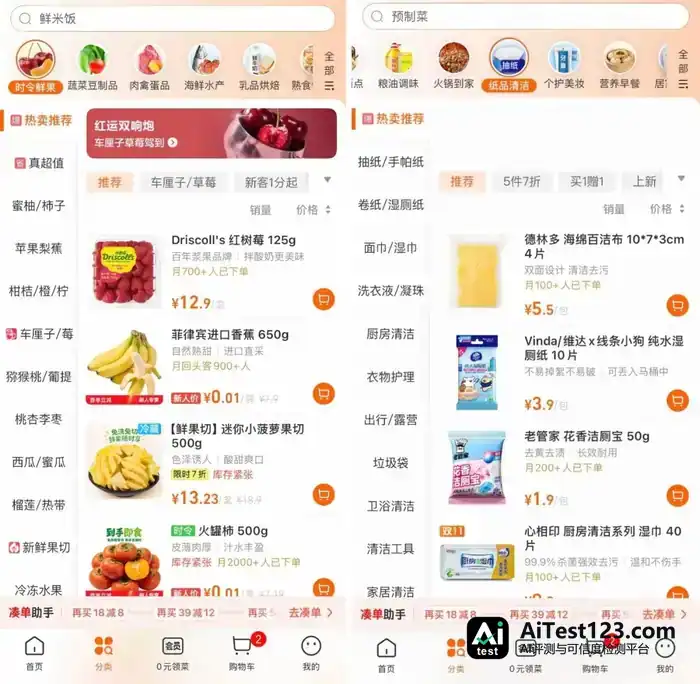
阿里为什么非得要一张覆盖更广的生鲜前置仓网?
线上线下在融合,消费者需求也变得碎片化,生鲜食杂快送既能覆盖更多家庭用户,也能接住更细碎的场景,还因为够高频,可以充当食品杂货的入口。
亚马逊把食杂品类做起来,走的就是这个路子:网点、配送能力、订单密度已有基础网络,再塞进生鲜这个高频品类,去换更高的消费频次和家庭场景。Consumer Edge观察到,在新增生鲜同日达服务的样本市场,亚马逊自营交易频次约增11%。亚马逊还发现,活跃的食品杂货顾客买家居、服装等商品也更勤。
对阿里来说,淘鲜达同样可能成为高频入口,把家庭用户接向一个更大的阿里电商。
用「淘鲜达」还是用「盒马」
围绕淘鲜达的第二个问题通常是:为什么不接着用「盒马」的名字,反倒把「淘鲜达」重启了?淘鲜达和盒马到底是什么关系?
现实里的关系是,淘鲜达归盒马管,复用的也是盒马的能力。
新调去负责淘鲜达商品采购的张东征,原本是超盒算NB的采购负责人。淘鲜达的App和开业海报上,都能看到「盒马旗下」的标识。会员体系也跟盒马类似,主推季卡和年卡,权益包括免费领菜等。有的地方,淘鲜达甚至和盒马前置仓共用一个仓,只是取货货架不同。
但淘鲜达APP的客服回复提到,淘鲜达有一套独立的仓网,选货、拣货、配送都是独立的。

图片来源:小红书@盒马招聘
名字上的区别,或许在于:继续挂在「盒马」系下面,可能把既有品牌的心智搅乱;而在一些城市,盒马鲜生加超盒算NB的密度已经够大,原有品牌还能拉来多少新用户,要打个问号。
南京一位地推人员最早推的是盒马App,后来转去推淘鲜达。他说,盒马在部分区域拉新已经越来越吃力,新品牌配上新补贴反倒更有吸引力。杭州另一位地推的说法是,盒马眼下吸引到的大多是社区里的老年人,「虽然也会接受,但复购很低」。
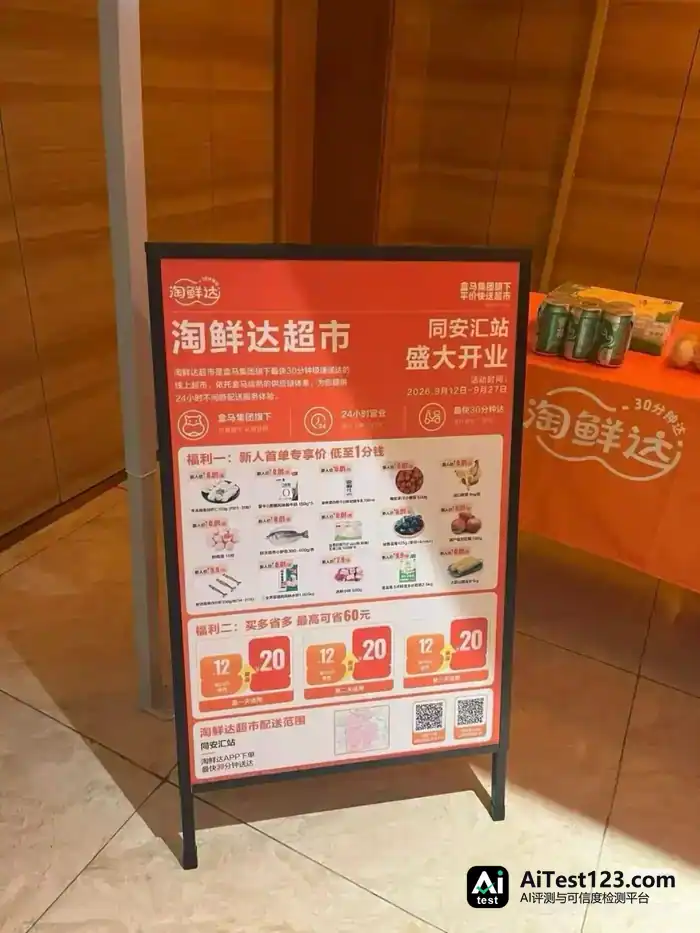
图片来源:小红书@夏目
换个角度看,挂上淘鲜达这块牌子,品牌教育得从头做一遍,客户也得重新去拉。
社媒上流传的一张「杭州大区军令状」现场照片显示,淘鲜达在杭州定下的开城目标是11月底之前获客超过10万。合肥一名淘鲜达地推人员说,他所在团队日均人效8.5单到10单,团队还定了35%的复购目标,不过现阶段完不成也不影响个人绩效。
为什么是现在?
淘鲜达引出的第三个问题:阿里为什么挑「现在」这个时点,把前置仓业务提速。
蒋凡接管阿里电商之后,把线上线下融合与AI电商视为未来几年的两个机会。即时零售这块,他盯的目标一直是全品类、全区域覆盖,还要做到盈亏平衡。
阿里的打法在节奏上并不含糊:先干餐饮,把消费习惯养起来、把骑手队伍带出来;再上非餐,中间不停推动餐与非餐的联动和协同;同时跟着消费者需求走,持续调整品类、仓储位置、配送时效和价格这几项怎么排。
外卖平台靠补贴抢单最凶的阶段已经过去。美团外卖总经理薛冰10月透露,上半年外卖实付单均价有所回升,低价订单占比则在下降。摩根大通去年11月的估算显示,按餐饮外卖订单量计算,美团、阿里、京东三家分别占到50%、42%和8%。京东这边,本地生活业务负责人郭庆近期因个人原因离职;接近京东的人士说,京东外卖下一步将把重心放在供应链创新和经营效率上。
以食杂日百为主的非餐品类,成了新的战场。
蒋凡在8月的业绩会上称,阿里会加快盒马与天猫超市的整合,发力非餐业务,尤其要提速前置仓布局。他预计,非餐即时零售交易额下个财年将超过餐饮,即时零售业务到2029财年实现整体盈利。更长远看,即时零售有望为阿里中国电商平台带来约三成交易额。
海外的电商平台也在用自己的路子补餐和生鲜,只是社区密度、配送成本、消费习惯、自身基因各不相同,推进的先后顺序也就略有差别。
亚马逊早就有外卖,去年起在生鲜同日达上加速,协同效果开始显现,最近又接入Uber Eats,美国Prime会员能直接在亚马逊下单买餐。沃尔玛本身是零售商,先把食杂在内的配送做起来,再往餐饮延伸,今年6月起在部分地区通过自家App配送店内Subway的餐食。
整个零售业都在做全渠道,即时零售的渗透率在全球范围往上走,对想抓住线上线下这轮大机会的电商平台和零售商来说,外卖只是个引子,最终要抢的是整个线上线下的交易市场,一点点把旧电商、旧零售重做一遍。
一位零售专家此前对我们说过,「即时零售就是要追求持续的全覆盖」,用不同方式覆盖尽可能多的市场。纯线上的前置仓更是一门规模生意,有机会像电商那样铺向全国,无非SKU更有限,配送时效要求更高,各地区的单量密度差异也更明显。模式摆在这里,前置仓只能以规模为目标、去争全国性市场,所以美团要收叮咚买菜,也一直有阿里要收朴朴的传言。往后的较量里,规模和密度会长期占着重要位置。
按王兴对美团食杂零售的预估,线上线下一体化的生鲜超市业务,长期能实现低个位数的利润率。
所以,AI热闹的这一年,即时零售之争看着安静,其实一直静水流深。淘宝便利店7月签约超过700家,目标是2027财年末开到3000家。到10月下旬,超盒算NB已接近700家,快乐猴超过100家。小象超市在两千多个前置仓之外,也开起了线下店。
再往后,用户越来越习惯用AI找货、下单,对供给和配送的要求只会更高。当然,这些要落地还早,但AI也好,即时零售也好,都是要长期定力的事。

















