

佛山万象天地4天86万人次:购物中心的天花板不在城市容量
购物中心,还存在市场空白吗?
中国城市商业的走向,已经分出不同结局。
有些城市超过一半再等不来一座新mall,另一些城市却接二连三上演一座新mall带火整座城的场面。
9月刚过,佛山万象天地开出,头四天客流突破86万人次,季华路一度打起“停车战”;广州白鹅潭万象城随即入市,首日28.7万人次涌进来,芳村地铁站进站客流升到全市第二,“芳哈顿”就这么出了圈。
广州和佛山都不缺商场。广州常住人口约1910万,存量购物中心已有270个;佛山人口差不多是广州的一半,购物中心也开了132个。两城成熟商圈密集,头部商场攥着核心客流,后来者面对的不是空白市场,而是贴身肉搏。
偏偏白鹅潭万象城、佛山万象天地照样开业即火。可见商业容量并非城市购物中心增长边界的唯一尺度。那么,一座城市的商业格局到底在什么情况下会固化?又会被什么样的新项目重新打开?
01.
达峰之后
头部商场稳固,万达成最大赢家
一座城市的新增供应长期停摆,2023年以来没有新开购物中心、未来3年也没有明确新增,这样的城市被定义为结构性达峰城市。它们大多落在四线及以下的下沉市场。
观察达峰城市商业格局,这类城市是最好的样本。梳理结构性达峰城市近三年样本项目的客流变化可以看到:购物中心竞争格局已经相对固定。2024年至今,77个样本城市里有71个城市的客流第一项目没有变,占92.2%;58个城市的前三名项目完全一致,占75.3%。
排名变动多发生在中腰部项目身上,原因常常是换了运营主体之类带来的客流抬升。头部项目之间,反倒很少出现大规模洗牌。
这跟结构性达峰城市的市场特征分不开。市场容量小、可选项目少,消费者对熟悉的商场容易形成很强的消费惯性,某个项目一旦建立起品牌认知和客群基础,其他项目就很难撼动它的位置。
落到项目表现上,连锁购物中心靠更强的品牌吸引力和成熟的运营体系,以产品代际优势锁定核心客群,再把全城客流吸过来。万达广场尤其突出。万达进驻的三线以下城市,万达广场基本拿下当地客流第一,品牌号召力与竞争力都相当强。
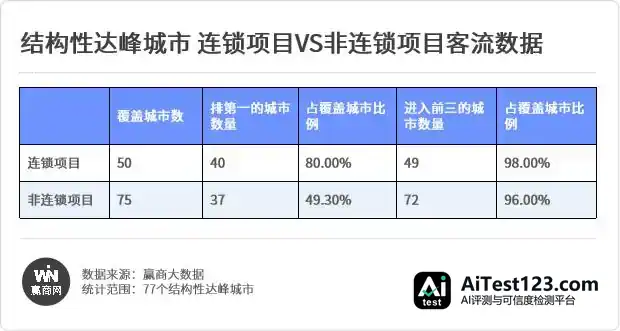
当然,结构性达峰城市也不是完全没有竞争。有些城市传统核心商圈的地位难被撼动,但新区开发、人口迁移仍可能带来新的消费需求,延安就是个典型。
延安的商业市场集中在主城区宝塔区,2018年以前基本是小体量百货商场、传统商超和街铺。直到2018年2月宝塔万达广场开业,当地才迎来第一座现代化购物中心。
宝塔万达广场落在延安老城区核心地段,“三山夹两河”交汇的节点,是延安历史最久、人气最旺的传统商圈。开业后,永辉超市、万达宝贝王、大玩家、苏宁易购、海底捞等69家品牌首次进入延安,率先打破了当地传统商业格局。
凭借丰富的品牌矩阵和现代化商业空间,宝塔万达广场提供一站式消费体验,与原有商业拉开明显的产品代际差,迅速占住延安核心消费市场,常年位居全市客流榜首,开业八年年均客流超过1500万人次,年销售额超7亿元。
宝塔万达广场开业一年半后,2019年9月延安吾悦广场登场,抢的是延安新区的发展机遇,以17万方的体量成为当地最大商业综合体,多元业态组合和消费场景承接新区人口集聚与消费升级需求。只是新区发展尚未成熟、疫情爆发等多重因素叠加,项目前期没能形成稳定的客流导入。
后来延安新区日渐成熟、人口持续增长,2024年延安吾悦广场针对消费环境变化做了一次深度调改,引入国内外知名品牌,优化餐饮品牌结构、提高时尚零售品牌占比,成功调整20余家品牌,品牌级次全面抬升。2024年9月,项目五周年店庆三天累计客流16.1万人次,9月15日单日客流达到7.2万人次。
从那以后,延安吾悦广场与宝塔万达广场并驾齐驱,同处延安客流第一梯队。
一老一新,两大购物中心分别占据延安最重要的两大商业板块,全市核心消费客群基本被覆盖。可稳固的市场地位不代表竞争结束,反倒逼着两大项目持续调改焕新,各自巩固优势。
2025年11月底,延安宝塔万达广场的永辉超市率先完成“胖东来模式”调改,成为延安首家胖改永辉。一个多月后,延安吾悦广场的永辉超市也完成焕新,更新约45.5%的商品,同时调整卖场动线、货架高度、生鲜熟食和服务体系。
2026年,宝塔万达广场引入好利来、金昆阁等城市首店,还用美人鱼水下互动表演、宇树科技机器人首秀等营销活动制造新鲜体验;延安吾悦广场则启动系统性调改,引进20余家城市首店,从业态布局、品牌矩阵到空间场景全面重构。
市场没有增量之后,城市商业格局会慢慢稳定下来,但竞争并不会停。存量项目之间的较量,更考验产品迭代、品牌调改和持续运营的本事,头部项目也得靠调改焕新不断拉高吸引力,把优势守得更牢。
延安只是达峰城市商业格局变化的一个侧面。当越来越多城市的购物中心供应趋于停滞,那些还没达峰的城市,新的商业增量又从哪来?哪些城市和片区还具备吸引新项目的条件?
02.
增量成了稀缺品,机会还会在哪里?
讨论城市商业增量“达峰”,说到底是在摸清城市购物中心真正的增长边界究竟在哪。
这并非简单的供需平衡题。有个现象挺有意思:有的城市只有两三个购物中心,却多年不见新项目;反过来,不少商业存量已经很大的城市,新增供应依然保持较高水平。
从人均购物中心面积看,并不存在一条统一的“达峰线”。结构性达峰的城市,往往在人均商业供给还很低的时候就停止新增,属于被动式达峰。这说明它们碰到的不是空间容量的上限,而是消费需求和项目开发能力的上限。
还在持续新增商场的城市里,人均购物中心面积已经不低的不在少数。赢商大数据统计显示,人均购物中心1㎡/人以上的城市目前有三亚、南京、上海、苏州、杭州、珠海、佛山、武汉,这些城市仍在不断冒出经营表现亮眼的新项目。人均购物中心面积最低的毕节只有0.06㎡/人,却仍有4个筹开项目,其中不乏头部连锁企业的身影。
可见城市商业容量并非一成不变。新项目能不能分食存量机会,既看城市消费市场有多大,也看它能否靠更好的产品和运营能力,把原本没被满足的需求激发出来,做出新的消费增量。
可以说,商业增量达峰的上限,不只是商业容量的边界,也是项目投资回报的边界。
从近两年新开业及储备项目看,头部企业通常选择持续加码优势区域、深耕城市。长期深耕,企业才能足够了解当地消费市场和客群偏好;多点布局,又有利于体系化管理,强化消费者对品牌的认知,新项目的进入成本和经营风险也随之降低。
当然,这些城市多集中在商业基础较强的高线城市,以及部分消费力较好的三线城市。除了市场规模更大、需求上限更高,更关键的是它们与下沉市场遵循不同的竞争逻辑:下沉市场拼的是抢占先发优势,靠产品代际差迅速建立品牌认知和消费习惯,后来者很难轻易撼动。
到了高线级城市,后发优势可能更突出。商业供给虽然充足,但项目同质化程度高,消费者对品质、品牌和体验的要求不断抬升,早期项目若没有持续迭代,即使占着好区位,也可能被更新的产品超越。
华润万象生活在合肥的“一城多汇”策略,就是后发优势的一个典型样本。
它目前是在合肥布局规模最大的商业运营商:13年间累计布局10个项目,已开业6个,已签约或在建4个,这样的布局密度在华润体系内也排名前列。
合肥一直没形成具有明显竞争优势的本土运营商,商业发展起步相对较晚,这给华润万象生活等连锁企业留出了更多市场机会。2015年,华润万象生活以合肥万象城建立标杆,随后在不同片区拓展区域级项目。
依靠这种布局,华润万象生活在合肥攒下了不小的品牌声量和商业资源协同力,往后往外扩也多了几分底气。合肥城北和城南滨湖商圈的商业供给其实已经不小,可华润万象生活还是决定再落子大体量项目。
包河万象汇是华润万象生活在合肥的第7座商场,2024年5月开门迎客,同时是合肥第77座购物中心、包河区第23座购物中心。滨湖新区就在包河区,省级行政机关迁入之后,这一带的人口、产业和公共资源加快聚集,如今已是合肥人口覆盖最广、经济总量最大、商业规模最高的行政区。
包河万象汇开业之前,包河区由南往北依次排着滨湖银泰百货、合肥方圆荟(滨湖店)和包河万达广场,这三个项目在合肥区域级购物中心里客流表现最好,一度在包河区形成三足鼎立的竞争局面。
竞争如此激烈,包河万象汇仍把选址落在葛大店片区,毗邻合肥南站。虽然夹在包河万达与合肥方圆荟、滨湖银泰百货三大成熟商业项目之间,它还是凭产品和运营优势,在成熟的竞争格局中成功突围。
包河万象汇开业共引入约360家品牌,其中安徽首店超60家,包河首店占比超40%。重点引进的有SEPHORA、盒马鲜生超市、NITORI、NIKE RISE 750、MUJI、UNIQLO、UR等潮流标杆品牌,还打造了三出山、牛new寿喜烧、慢刀、NEED、O'EAT、失重餐厅、青年星厨等中高端网红餐饮矩阵。
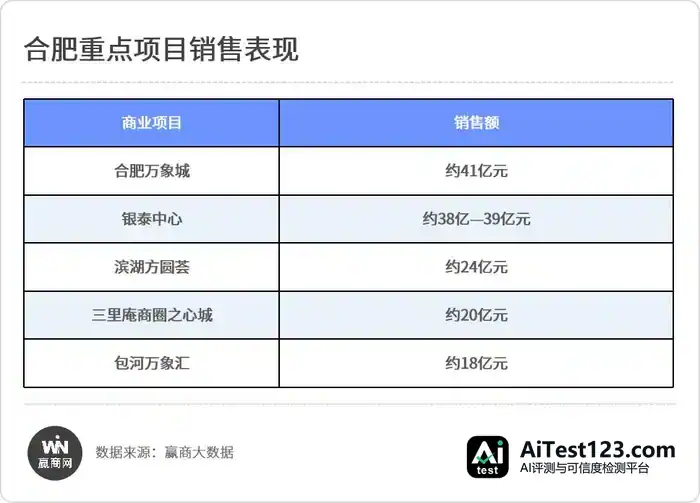
开业当天,项目客流约25万+,一开就进了包河区客流第一梯队;2026Q3日均客流接近四万人,全市排第二,只落后于合肥万象城。
华润万象生活在合肥的布局策略,带来两点启示:
■ 第一,在竞争激烈的高线城市,先发优势能不能持续领先,还要看长期经营、招商迭代及产品更新能力。
包河万达广场2010年开业,地处包河区北部,挨着传统市中心,曾是合肥商业的顶流代表之一。早早就占住核心区位,稳定客流和客群随之而来,这正是先发优势的重要底子。
但先发项目如果只用标准化盒子式产品,即使曾占据较好位置,后续仍可能受到新项目冲击。比如后进的包河万象汇在区位条件相近的情况下,凭更新的产品及运营能力,对老项目形成了强烈竞争。
■ 第二,城市级项目的地位往往难以撼动,区域级、社区级项目同质化程度更高,更容易被分流。
城市级项目往往既占着核心区位,又能把运营质量维持住、把产品壁垒立起来;后来者很难拿到同等级的区位条件和品牌资源,只好去别的片区找市场空白。
合肥的商业格局也能看出城市级与区域级项目的分野。2012年开业的合肥银泰中心,把国际一线奢侈品牌资源拢到一起,坐稳了安徽唯一重奢商场的位置。银泰中心起来之后,其他项目各自找了别的路子。包河万达曾引入安徽首家Gucci直营店,早期的高端商业优势却一点点流失,后来又要面对包河万象汇等区域级项目的竞争。合肥万象城没去跟银泰中心正面抢重奢,转而以中高端定位错位竞争,按自身定位把品牌与客群优势立了起来,销售额还反超合肥银泰中心,成为合肥TOP1。
近一年华润万象生活在广东新开的三座商场,走的都是与城市级项目错位竞争的路子,给当地消费者带来了以前没有的消费体验,扩张质量不低。东莞已有标杆重奢商场,华润万象生活便以中高端奥特莱斯入场,2025年底开出东莞MIXC VILLAGE万象滨海购物村,首创“商业+文旅+休闲”的精品奥莱模式。展览、演艺、水秀、市集四大体验内容,把购物跟微度假、社交娱乐、自然游憩揉在了一起。
佛山商业极其密集,同质化也重。2026年9月开业的佛山万象天地带来近400个品牌,其中超200个首店,还打造了空中街区天意里,主打「日社交&夜微醺」的全天候潮流生活目的地。
同月开业的广州白鹅潭万象城,落在广州老城区荔湾区滨水板块,是广州唯一一个坐拥一线珠江江景的购物中心。引入近500家品牌,超六成是首店、旗舰店及定制店;餐饮以130余家品牌为核心,结合滨江景观与特色空间,做成覆盖地方菜、社交餐饮及咖啡茶饮甜品的差异化餐饮矩阵。
其实,持续加密高线级城市的布局,并非华润一家的做法,行业里普遍如此。龙湖在成都已有11个开业项目,另外还有4个项目等着入市;印力在上海存量项目已有十余个,未来仍有开业计划;永旺也顺着苏州既有布局,进一步落子昆山。
这些筹开项目主要围绕两块走:一块是成熟商圈加密,一块是新兴增长节点布局。落在中心城区和成熟副中心的,靠产品升级和差异化运营争夺存量客流、激发新的消费需求;提前进入轨道枢纽、产业新城和区级中心的,则承接人口与产业导入带来的增量需求,培育新的区域商圈。
从这个意义上说,头部企业眼下在高线城市的密集落子,或许可以看作高线城市最后一轮结构性补位。新增项目不再指望城市商业规模普遍扩张,而是从成熟商圈更新、新兴片区成长和交通节点形成的局部机会里找空间。
这些城市样本看似各不相同,城市商业的答案却越来越多元:有的市场胜负已渐渐清晰,有的区域还在等新的商业力量,有的城市看上去饱和了,照样能被差异化产品重新激活。
城市商业达峰,是粗放增长的终点,不是商业机会的终点。往后购物中心拼的不是谁先抢到一块地,而是谁能找到还没被满足的需求,造出新的消费理由。市场或许没有想象中那么大,但真正好的商业,永远有机会重新打开一座城。

















