

飒芙破产:负债8.13亿,ZAFUL从SHEIN对手到倒下
流量狩猎的时代正在收尾,曾经的“出海双骄”只剩下一个。
靠流量打猎的年月正在落幕,当年并肩出海的“双骄”,眼下只留下一家。
2026年9月1日,希音(SHEIN)登陆港交所,成为这一年港股规模最大的时尚品牌IPO。首日就跌破发行价,可它仍以约2000亿港元市值,立在全世界快时尚行业的正中央。
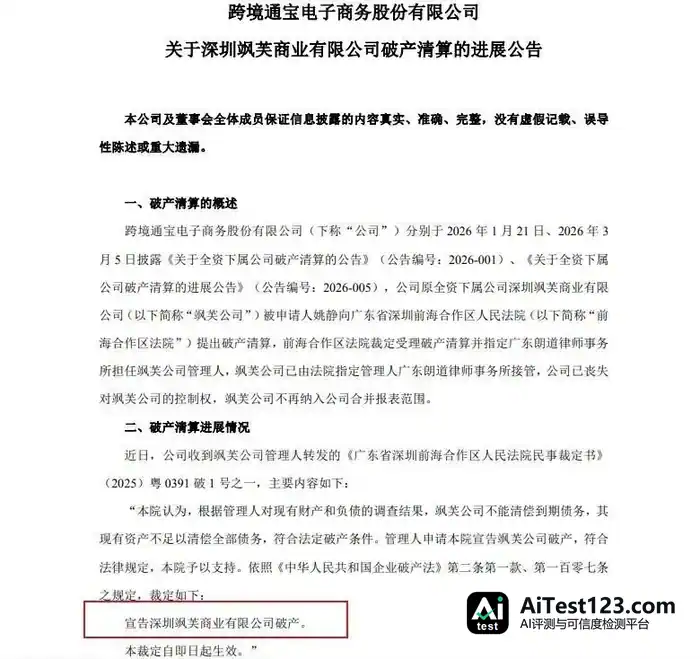
四十来天后,10月15日,跨境通宝电子商务股份有限公司发出一份公告,把另一家公司的结局摆到了台面上:公司近日收到深圳前海合作区人民法院的破产裁定书,原全资下属公司深圳飒芙商业有限公司被宣告破产。到2025年9月底,深圳飒芙账面资产不到7850万元,负债8.13亿元,净资产是负7.35亿元。
飒芙这个名号,大众听着陌生。可七八年前,它参与经营的ZAFUL是追SHEIN追得最紧的那个:从泳装切入欧美快时尚,靠将近十万名海外网红铺声量,每天上新50至100款。
2019年,ZAFUL月活用户2300万,月均访问量1.66亿次,90天复购率42%;在BrandZ中国全球化品牌榜单上,它排在线上快时尚第二,前面只有希音。那一年两个品牌咬得很紧,差距远没有后来看着那么难以跨越。
同样从中国供应链出发,同样用低价和社交媒体敲开欧美年轻女性的衣橱,十余年过去,两家公司却站到了两头。ZAFUL当初凭什么起量,又怎么把一手好牌打到了破产?
行业总量还在扩大,但关税红利在退,合规门槛一步步抬高,低价铺货的老路子正加速出清,稳定盈利和现金流反倒成了更硬的门槛。这轮分化和洗牌里,玩家们各自去了哪里?
从泳装品类切入,近十万网红托举出快时尚“黑马”
要弄清楚ZAFUL起量的秘诀,得把时间拨到它出生之前。这个品牌的供应链、运营资源、整套打法,都来自更早的一家公司——徐佳东在深圳创办的环球易购。
徐佳东是跨境电商行业早期少有的高学历创业者。北京大学数学系毕业,之后去美国读数学博士。留学时他注意到中国制造和海外终端售价之间差着巨大的价差,便有了把中国商品直接卖给海外消费者的念头。
2007年,他在深圳做出环球易购的前身,自建英文网站,从华强北拿货,盯着eBay上的热销数据,什么好卖就卖什么。四年后公司改名“环球易购”;2011年,环球易购拿到深创投、红土创投合计5000万元投资。资本故事需要更大的出口,这个出口很快就来了。
2014年,A股上市公司百圆裤业出手,以10.32亿元买下环球易购100%股权。百圆裤业是山西人杨建新做连锁裤装起家的,鼎盛时门店上千家,当时正被线下零售疲软和电商冲击夹着,急着找新的增长曲线。
这笔交易带着苛刻的业绩承诺:徐佳东等人承诺环球易购2014年至2017年净利润分别不低于6500万元、9100万元、1.26亿元、1.7亿元,一年比一年高。收购完成后,百圆裤业更名跨境通,跨境电商第一股的故事正式开讲。也是在同一年,环球易购内部孵出一个新的快时尚品牌,取名ZAFUL。
那是中国跨境电商独立站的黄金年代。欧美电商渗透率一路抬升,海外消费者对中国制造的接受度越来越高。国内卖家只要把货盘搬到海外、建个英文网站,就能吃到不菲的红利。环球易购、兰亭集势、希音,都是在这段时间完成了最初的积累。
一众玩家里,ZAFUL挑了泳装当切口。现在回看,这个选择正撞上风口:2014年前后,Facebook、Instagram上的网红带货模式刚兴起,泳装上身效果直观、视觉冲击强,天然适合在社交平台上传播。ZAFUL大规模签下海外网红,吸引18至24岁的年轻消费者。据公开报道,和它合作过的海外网红数量接近10万人。
它还把国内电商成熟的玩法整套搬到了海外。网红开箱、穿搭测评之外,ZAFUL到高校里招募品牌大使,组织本地学生社群活动,赞助音乐节和时装周。它自己运营社区,鼓励用户晒单、分享穿搭,想把一次性的广告流量沉淀成能反复触达的私域。
这些动作在当时的出海品牌里相当超前,ZAFUL的品牌声量也快速逼近希音。
打法很快见效。ZAFUL每天保持50-100款的上新速度,从设计到上架只要一两周,用极低的价格和不断翻新的款式,把欧美年轻女性源源不断引到自己的独立站。
数据在2018年前后冲到高点。SimilarWeb监测显示,2018年ZAFUL独立站月访问量达到2870万次,一度超过希音的2783万次。当年的中国出海品牌榜单上,市场把这两个名字摆在一起,叫作“快时尚出海双骄”。
2019年是ZAFUL的巅峰。跨境通2019年年报显示,ZAFUL注册用户达到3986.4万人,月均活跃用户约2300万人,月均访问量1.66亿次。
回看这段崛起史,ZAFUL的成功有清晰的时代逻辑:它较早看到社交媒体的流量价值,把中国成熟的供应链和海外低成本的社交流量高效对接了一次。
隐患也埋在这份成功里。ZAFUL做的这些事,对手都做得了,只要资金更充裕、供应链扎得更深,就能做得更好。
月活狂跌,资金链断裂,ZAFUL被什么拖垮?
转折来得比预想更快。
2020年,海外旅行和海滩度假一度停摆,泳装需求首当其冲,而这正是ZAFUL起家的品类,受冲击最重。
跨境通历年的披露显示,ZAFUL的90天复购率2019年为42%,2020年上半年掉到12.39%,2020年底进一步降至11.96%,2021年上半年只剩8.55%,相比巅峰缩水约八成。
流量还在,成交效率却急转直下。2020年上半年,ZAFUL月均访问量仍有1.72亿次,甚至略高于2019年的水平;同期网站流量转化率只有0.69%,较2019年的1.5%下降超过一半。
与此同时,希音的身位越拉越开。低价和社交媒体依赖这两点跟对手相似,但它的品类铺得更广,上新节奏也更快。泳装之外,连衣裙、休闲服、家居服都能在希音买到,品类一多,消费场景自然就多了。
供应链才是更难复制的那一层。希音走小单快返的路子,靠数据盯潮流,把大量中小工厂接进自己的系统:单个款式先少量试产,反馈好就迅速追单,库存压力被压得很低。ZAFUL的做法则是小单快返加买断式备货两条腿走路,钱宽裕的时候能靠这套迅速做大规模;可资金一旦吃紧,堆在仓库里的货就会反过来咬人,供应链很快转不动。
加上ZAFUL与工厂之间更多是买卖关系,买手挑款、工厂代工、贴牌上架,缺乏深度绑定,也没有数据回流。
真正的大麻烦出在母公司的资金面上。环球易购的资金周转压力,早在2019年第四季度就已显露。当年为兑现收购时的业绩承诺,它多年走海量铺货的路,SKU越铺越多,运转靠的是拉长账期、占用供应商货款。盘子越大,库存压得越沉,现金流被一点点掏空。等流量增长失速,这套模式立刻崩塌。
到了2020年,跨境通归母净亏损33.74亿元,随之被实施退市风险警示。为保住服装这块尚有竞争力的业务,2020年6月深圳飒芙商业有限公司成立,把环球易购原服装事业部旗下的ZAFUL等独立站接了过来,想靠拆分断尾求生。
可这次拆分并没有把当时的ZAFUL救回来。2021年9月,跨境通在回复问询函时坦承:环球易购被申请破产之后,飒芙商业的信用受到牵连,一些供应商提出要追加信用保障,现金流压力因此更重了一层。
飒芙的财务数据此后一路恶化。2024年,飒芙全年营业收入仅1779.40万元,净亏损4578.18万元;截至2024年末,总资产1.39亿元,总负债8.38亿元,净资产负6.99亿元。到2025年9月末,总资产只剩7849.21万元,负债仍有8.13亿元。
2025年前三季度,其营业收入483.37万元,净亏损4212.84万元。
ZAFUL的失败,表面看是市场环境以及策略所致,底层是一个共同的问题:它始终没有把流量转化为自己的资产。
流量入口迁移,平台开始承担品牌孵化
飒芙的落幕,发生在跨境电商行业整体换挡的大背景下。
海关总署的数据显示,2025年中国跨境电商进出口总值达2.84万亿元,同比增长4.8%。盘子还在变大,可增速已从早年的两位数掉了下来。跑马圈地的年代结束了,行业转入精耕阶段。
流量的入口同样在变。Temu靠平台补贴迅速起量;TikTok Shop把短视频和直播那套成交逻辑带到了欧美;阿里速卖通则把筹码压向品牌出海。拿速卖通来说,今年618大促品牌GMV同比增长90%,品牌成交渗透接近40%;8月大促期间,品牌在欧盟市场逆势增长97%。
速卖通的转向,可以看作平台升级的一个样本。小米、泡泡玛特、追觅等品牌陆续入驻,平台不再只是卖货的渠道,而是往品牌孵化、本地履约、关税合规这些基础设施上走。
整个行业用一轮调整认清了一件事:低价能换来第一次点击,但留住用户靠的是稳定的履约和确定的体验。独立站得自己扛流量、物流、退货、关税每一环;平台则把这些能力打包成通用能力。再加上各国小额包裹免税政策逐步收紧,真正的较量已经转到供应链、履约和服务上。

活得稳的出海企业,多数并不执意把消费者拉进自家网站。赛维时代2025年营收118.17亿元、归母净利润2.83亿元,亚马逊渠道占主营业务收入的80.24%,自营网站占比不到3%;安克创新则是亚马逊、品牌官网、线下零售并行铺开。它们的共同做法,是把力气花在产品 and 品牌上,渠道跟着消费者走。
ZAFUL是第一代独立站打法的缩影:借风口起量,靠投放撑规模。等到流量成本抬高、关税红利退去、平台把履约和合规变成标配,这套打法的腾挪余地就越来越小了。
跨境电商下半场,规模仍然重要,但利润和现金流决定一家公司能在牌桌上坐多久。















