

龙湖前10月运营服务收入227亿,与开发销售差额缩至28.7亿
商业投资与资产管理仍是压舱石,物业管理、长租公寓与代建等航道提供了稳定补充。
11月6日,龙湖集团公布2026年10月未经审核营运数据。销售与经营性收入两条线,眼下已靠到近年最近的距离。
公告披露,截至10月末,龙湖集团前10月总合同销售金额累计255.7亿元,合同销售面积279.5万平方米。10月单月合同销售金额24.3亿元,销售面积28.9万平方米;其中归属股东权益的合同销售金额16.9亿元,权益销售面积20.7万平方米。
同一时期,运营及服务业务不含税收入约227亿元,运营收入121.7亿元,服务收入105.3亿元。
销售探底
开发端看,前10月合同销售金额255.7亿元,去年同期为557.5亿元,同比下降54.1%;合同销售面积从438.9万平方米降至279.5万平方米,降幅36.3%。
10月单月销售金额24.3亿元,去年10月为50亿元,下降51.4%;销售面积28.9万平方米,同比下降35.2%。折算下来,前10月月均销售约25.6亿元,10月单月略低于这条水平线。
价格方面,按公告金额与面积测算,2026年前10月销售均价约9149元/平方米,2025年同期约12702元/平方米,下移约28%。
权益口径的数据给出另一个观察角度。10月单月龙湖集团权益销售金额16.9亿元,占全口径的69.5%;权益销售面积20.7万平方米,占比71.6%,较去年10月只是小幅下移。
商业托底
开发端在收缩,运营及服务业务却保持正增长,两者形成对照。
前10月不含税收入227.0亿元,去年同期221.6亿元,增长2.4%。运营收入121.7亿元,同比增长3.7%;服务收入105.3亿元,同比增长1.1%。
拆开结构看,运营收入占运营及服务收入的53.6%,服务收入占46.4%;前者占比较去年同期的53.0%提升0.6个百分点。
商业投资与资产管理仍是压舱石,物业管理、长租公寓与代建等航道则提供稳定补充。
收入节奏也相对平稳:2026年1-5月累计111.4亿元,1-8月累计181.8亿元,到10月末累计227.0亿元,折算月均约22.3亿元至22.7亿元,几乎没有明显起伏。
对一家正在压降开发规模的房企来说,这种平稳本身就是价值。
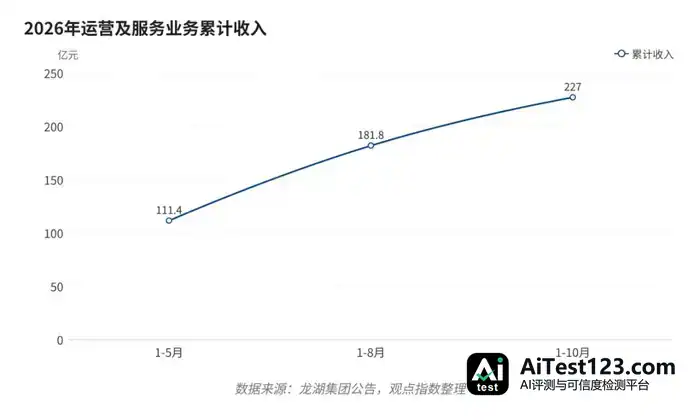
2026年龙湖集团运营及服务业务累计收入节奏(数据来源:龙湖集团公告,观点指数整理)
比例上的变化更直观。前10月运营及服务收入相当于同期合同销售金额的88.8%,2025年同期这一比例为39.7%。
绝对差额已经缩到28.7亿元,去年这个数字约为336亿元。开发业务还在给去库存腾空间,经营性收入则一点点接过了收入和利润的担子,这组数字说的就是这件事。
龙湖管理层此前多次把运营及服务航道定位为集团的稳定器与增长盘。从今年前十个月的表现看,这一判断在数据上得到了延续。
运营收入涨了3.7%,服务收入只涨1.1%,前者好于后者,商业与资管端的恢复比服务端快。服务业务跟开发交付、在管面积扩张绑得很紧,往后能不能继续往上走,还得再看。














