理想马赫完成16.25亿融资:车企自研芯片外供能撬动新市场吗?
从自家车型走向外部客户,车企造芯的下一场较量,已经从技术研发延伸到市场争夺。
本文作者为半导体产业纵横,钛媒体经授权发布
2026年,造芯成了车企在智能化竞争里绕不开的一个关键词。
蔚来的神玑、小鹏的图灵、理想的马赫M100,一批车企的自研芯片已经推出,并装到了量产车型上。有的企业还把芯片业务往外延,目标不再只是喂饱自家车型。
理想汽车旗下的芯片子公司上海马赫心科技有限公司近日完成首轮16.25亿元股权融资。这笔钱除了继续投芯片和域控制器研发,理想还明确表态要推动相关产品供应外部客户。
从自研自用走向尝试外销,车企为什么盯上了芯片的外部市场?这些自研芯片能不能成为汽车半导体供应的一股新力量?
车企为什么开始自研芯片?
老话说隔行如隔山。整车研发和制造才是车企的主业,而芯片设计牵扯架构开发、流片、测试验证等一堆专业环节,跟传统整车研发差别不小。那车企为什么还一个接一个跨进芯片设计这道门?
头一个原因是,智能汽车对算力的要求越来越高。智能驾驶从传统辅助驾驶往高阶智能驾驶走,车辆要处理的摄像头、激光雷达等传感器数据越来越多,还要跑规模更大的AI模型,芯片算力、内存带宽和数据处理效率都得跟上。同时,汽车智能化正从单一功能转向整车系统协同,芯片慢慢成了影响智能驾驶性能和整车智能化体验的关键一环。
直接去市场上买通用芯片,算力需求能应付一部分,可这类产品要照顾不同客户的应用场景,芯片架构、计算单元配置和数据处理方式上,很难针对哪一家车企的算法做深度优化。智能驾驶系统尤其如此,各家企业在算法模型、传感器配置上都不一样,对芯片计算资源分配、内存带宽、数据传输效率的要求也各不相同。自己设计芯片,车企就能从自家算法和实际应用场景出发调整硬件架构,让芯片更贴合软件系统。
再一个是,软硬件协同能提高系统开发效率。智能驾驶涉及芯片、算法、操作系统、传感器等多个环节,如果各部分由不同供应商分别提供,系统之间往往要做大量适配和优化。车企参与芯片设计,就能把硬件架构和自身算法开发捏到一起,在芯片设计阶段就把模型运行、算子调度、数据传输这些需求考虑进去,少做软硬件之间的适配,把计算资源用得更充分。
车企之所以愿意自己动手做芯片,成本压力是绕不开的一环。智能驾驶正往更多车型上铺开,车载计算平台的投入随之水涨船高;如果一直从外部供应商手里买芯片,这笔采购开销就会长期滚下去。蔚来CEO李斌此前提到过,业务高峰期蔚来一年买英伟达Orin X芯片要花3亿美元。对卖得多的车企而言,只要自研能覆盖自家车型的需要,前期的研发投入就有望被后续更大的装车量摊薄,长期买芯片的钱也能省下来。
最后,把关键芯片的设计能力握在手里,也关系到车企在供应链和技术迭代上的主动权。汽车产品更新越来越快,智能驾驶算法和整车功能需要持续升级。核心计算平台如果完全依赖外部供应商,芯片产品的迭代周期、供应价格和产能安排都会牵动车企自己的研发计划。参与芯片设计之后,车企可以按照整车平台的发展规划安排芯片迭代,在产品定义、技术路线和供应链管理上拿到更多自主空间。
不过,自研芯片的势头虽然越来越猛,车企并没有把芯片领域的外部采购彻底放下。芯片研发要砸的钱多、开发周期长,设计完成之后还有流片、验证、软件适配和量产等环节。对车企来说,自研芯片得结合自身销量规模、技术积累和实际应用需求综合掂量,所以目前汽车行业仍是自研与外部采购并行。
车企自研芯片有哪些不同路线
各家车企的技术积累和产品需求不一样,自研芯片的布局方向也就各有特点。
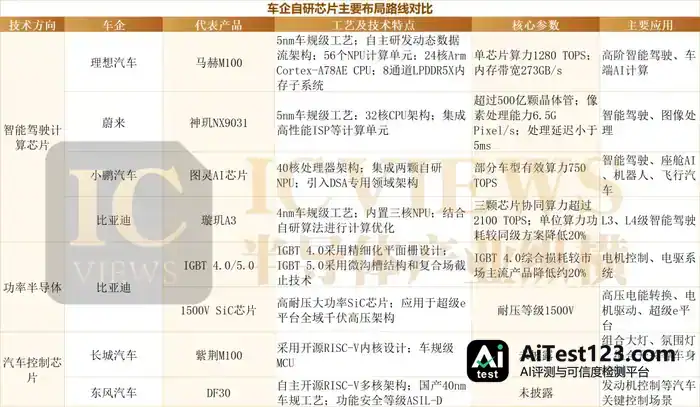
智能驾驶计算芯片,是眼下车企自研里比较热门的一个方向。
理想的马赫M100用的是5nm车规级工艺,单芯片算力达到1280 TOPS,架构为自主研发的动态数据流架构。这套架构讲究数据传递与计算任务之间的协同,靠数据就绪来触发相应计算,减少集中式调度和数据搬运带来的开销。
看芯片结构,马赫M100的NPU包含56个计算单元,CPU部分采用24核Arm Cortex-A78AE架构,还配备8通道LPDDR5X内存子系统,峰值带宽达到273GB/s。理想想用这种架构设计,更好地接住车端AI模型的并行计算需求。
蔚来的神玑NX9031同样采用5nm车规级工艺,晶体管数量超过500亿颗,CPU为32核架构,集成高性能ISP等计算单元,像素处理能力达到6.5G Pixel/s,处理延迟小于5ms。
ISP主要负责处理摄像头采集的图像数据,通过降噪、图像增强等处理,为后续的目标识别和环境感知打下数据基础。蔚来把高性能计算与图像处理能力装进同一颗芯片,为的是满足智能驾驶系统对计算性能和图像处理效率的要求。
小鹏的图灵AI芯片更看重AI大模型计算能力及多场景应用。这颗芯片采用40核处理器架构,集成两颗自研NPU,还引入专用领域架构DSA,针对大模型推理做优化。小鹏把它定位为多端通用AI芯片,应用方向覆盖智能汽车、机器人和飞行汽车等领域。
放到车内,图灵芯片负责的是智能驾驶计算这一块;一些高配车型还会额外装一颗图灵AI芯片,专门跑座舱大模型相关的运算。小鹏2026款车型的配置资料显示,部分车型上图灵AI芯片的有效算力为750 TOPS,高配版本则能靠多颗芯片协同,把算力再往上推。
比亚迪在智能驾驶计算领域也推出了自研产品。今年5月,比亚迪发布4nm车规级智能驾驶芯片璇玑A3,支持L3、L4级自动驾驶,内置三核NPU,并结合自研算法做计算优化。比亚迪公布的数据显示,三颗芯片协同工作时总算力超过2100 TOPS,单位算力功耗较同级方案降低20%。比亚迪还表示,芯片与自研算法协同之后,算力利用率可以提升100%,这体现出它把自研芯片与自身智能驾驶系统深度结合的路子。
功率半导体同样是车企自研布局的重要方向。
比亚迪涉足车规级功率半导体比较早,2005年就启动IGBT研发,之后一步步搭起芯片设计、晶圆制造、模块封装和测试的完整链条。IGBT产品已经迭代多代,2018年发布的IGBT 4.0用上精细化平面栅设计,同等工况下综合损耗比市场主流产品低约20%,电流输出能力和器件可靠性也同步提升。再往后是IGBT 5.0,改用微沟槽结构和复合场截止技术,导通损耗、开关损耗都降了下来,关断特性也有改善。
插电混动车型有专门的DM4.0 IGBT集成模块。模块里装的是自研高性能IGBT芯片,把驱动、发电、逆变、升降压等功能集成到一起,原本分散的功率控制环节被整合起来,用在DM-i混动系统上。比亚迪半导体公开的资料显示,这个模块2021年起批量装车,已经用在比亚迪DM-i车型上。

碳化硅(SiC)功率器件方面,比亚迪的研发和量产推进得也比较早。2020年推出自研车规级SiC三相全桥功率模块,搭载于比亚迪汉等车型的主驱电机控制器。这类模块干的是主驱逆变器里的电能转换活,把动力电池的直流电变成电机驱动需要的交流电。早期推出的1200V、840A三相全桥SiC模块,封装上采用纳米银烧结和AMB陶瓷基板等技术,模块输出功率可达200kW。比亚迪方面还称,铜夹互连工艺增强了芯片的过电流能力,功率密度比此前方案翻了一倍,体积缩小约一半。
2025年,比亚迪拿出全球首款批量装车的1500V高耐压大功率SiC芯片,用在超级e平台上。这个平台走全域千伏高压架构,电池、电机、电源、空调等系统都向1000V级电压平台升级,功率器件的耐压能力和电能转换效率面临更高要求。1500V SiC芯片正好适配这套高压系统,承担高压电能转换和电机驱动中的功率控制任务,为超级e平台的高功率输出和兆瓦闪充提供功率器件支撑。
MCU这类汽车控制芯片,也是车企自研看重的一个切入点。
长城汽车孵化的湖南紫荆半导体有限公司,把车规级MCU当作重要研发方向。首款产品紫荆M100由长城汽车牵头联合多方研发,基于开源RISC-V内核设计,2025年12月实现量产上车,主要用在组合大灯、氛围灯和组合开关等车身控制环节。
东风汽车的自研重点放在高性能车规级MCU上。研发总院牵头开发的DF30采用自主开源RISC-V多核架构,基于国产40nm车规工艺,功能安全等级达到ASIL-D。这颗芯片主要面向发动机控制等汽车关键控制场景,已经在东风奕派007、猛士M817、东风风神皓瀚等车型上开展验证。东风2026年披露,DF30车规MCU和高边驱动芯片已经批量装车,自研芯片在整车控制系统中的应用范围进一步扩大。
商业化布局不尽相同,外部市场不止其他车企
造芯的车企不少,但商业化路子各有各的走法,目标客户也从其他整车企业慢慢延伸到机器人、无人物流和边缘AI计算等领域。
蔚来神玑已经跑出外部业务收入。2026年4月,李斌在接受采访时透露,不少汽车行业客户、Robotaxi企业、无人物流企业和具身智能企业都在与神玑接触,希望开展合作。到了10月,李斌进一步表示,神玑预计今年可以产生数亿元外部收入,相关业务已开始产生实际收入。
小鹏图灵芯片已经拿到大众汽车量产定点,对外商业化合作就此开启。其他整车企业之外,小鹏也在积极拓展具身智能企业和Tier 1等客户。2026年10月,小鹏进一步推出智能汽车解决方案业务XPENG AI ENGINEERING,计划向全球合作伙伴开放整车平台、电子电气架构、智驾技术、AI芯片和相关工具链,靠芯片、软件和整车技术的组合输出拓展外部市场。
理想眼下的发力点,主要落在马赫心科技融资和后续商业化这两件事上。芯片、域控制器的研发要用这笔钱,产品也要往外部供应方向推。问题是马赫心科技还没有经营性收入,业务仍停在拓展客户、为商业化做准备的阶段。除了智能计算芯片,理想还在筹划碳化硅模块对外供货,功率半导体同样被纳入芯片业务的拓展范围。
放到整个功率半导体市场看,IGBT和SiC在汽车以外有较为广泛的应用空间。IGBT模块可用于工业电机驱动、光伏和风电逆变器、电动汽车充电设备等电能转换环节。SiC模块则已经用在光伏逆变器、快速充电设备、储能系统、工业驱动和数据中心电源等领域。对具备功率器件研发和生产能力的企业来说,这些行业都存在潜在的外部供应机会。
车企自研芯片对外部客户的吸引力在哪里?
首先,部分芯片在特定计算任务上有性能优势。以蔚来神玑NX9031为例,其高带宽和ISP图像处理能力可以支撑世界模型和大参数AI模型运行。Robotaxi、无人物流和具身智能企业需要视觉数据处理和AI模型推理等算力,这类硬件能力正好对得上,也为它们提供了新的芯片选择。
其次,部分车企能提供芯片之外的软硬件技术方案。对外部客户来说,买一颗芯片只是产品开发的一部分,后面还有底层软件适配、硬件设计和系统集成要做。有整车平台研发经验的车企,可以把芯片与相关软件、工具链及系统方案打包提供,帮客户省掉部分底层开发工作,加快产品落地。小鹏向合作伙伴开放整车平台、电子电气架构和智驾技术等业务,体现的也是这种组合输出的思路。
芯片技术授权和联合开发,则给外部企业留出了另一种合作口子。蔚来与爱芯元智联手开发M97,用的就是神玑NX9031的核心模块和架构,新芯片由双方共同开发。对本身有芯片研发能力的企业来说,这类合作能拿现成的核心设计资源来用,新产品开发速度会更快,规格也能按目标市场来调。
走向外部市场,车企自研芯片还要跨过哪些门槛?
对其他整车企业来说,竞争关系和技术信任可能影响合作意愿。
车企做芯片,往往和自己的算法、软件、整车平台绑得很紧。适配过程中,双方难免要交换算法特征、传感器配置、算力怎么分配这类技术信息。问题是,如果这家芯片研发方自己也在卖车,潜在买家就会掂量:核心数据和技术信息能不能护住,供应商在商业上又能不能站得相对中立。
理想马赫芯片外供这件事,业内专家此前就提过,一些车企可能会在意跟理想的竞争关系。别的企业愿不愿意把自家智能化系统,搭在一家由竞争对手控股的芯片公司上,还牵扯数据安全、产品路线、供应稳不稳、商业上信不信得过。这是车企把自研芯片卖给其他整车厂时绕不开的特殊难题。
换成机器人、具身智能这类非汽车客户,技术适配反而可能是更直接的考量点。
汽车和机器人,在传感器配置、算法模型、软件架构上并不一样。车规级芯片就算AI算力再强,也得针对具体应用把软件适配做完。拿理想马赫M100来说,据报道已有具身智能企业跟理想方面接触过,最后用不用这款芯片,可能要看算法迁移有多难。对这些客户而言,芯片能不能跑自己的算法,要投多少软件适配和系统开发资源,都会左右采购决定。
专业芯片厂商那边,市场份额已经占了大头,产品和客户生态也早就成型。
车企自研芯片要面对的外部市场里,有一批深耕多年的专业供应商。芯片架构怎么迭代、软件工具链、量产验证、客户服务,这些环节它们都攒了很长时间,竞争壁垒不低。
地平线和英伟达就是例子。据统计,2026年9月,国内ADAS域控制器芯片装机市场上,英伟达份额28.5%,地平线20.3%,排在前两位。两家加起来接近一半,客户基础和量产规模都已经相当可观。
出货量之外,地平线还攒下了另一层家底。2026年9月,征程系列智驾芯片累计量产出货超过1500万套;合作的汽车品牌超过40个,累计拿到500款量产车型的定点。配套的天工开物工具链把模型量化、编译优化、仿真、部署、调试这些开发环节都包了进去,累计服务的生态伙伴超过200家。几代产品一路迭代,大批车型项目也跑过验证,芯片硬件之外,开发工具、参考设计、量产服务都齐了,一套完整体系已经成型。
机器人领域,专业供应商同样把开发生态建起来了。英伟达的Jetson计算平台配上Isaac机器人开发平台,提供仿真框架、机器人学习工具、CUDA加速库、AI模型和参考工作流,开发、训练、仿真、部署各环节都覆盖。对外部开发者来说,这种成熟平台能给出相对完整的开发环境,省掉从底层搭计算平台和软件体系的大量工作。
反观车企自研芯片,靠自身产品和算法积累,技术上有一定底子。可一旦面向外部客户,就得建立跨客户的产品适配能力和开发生态。专业芯片厂商手里的市场份额、量产记录和客户关系,也会让新进入者拿订单更难。
外部客户导入周期长,出货规模还得撑得住持续研发。
芯片要进汽车供应链,验证和导入过程通常拖得很长。有审核文件表示,汽车芯片跟驾驶安全密切相关,下游零部件厂商和整车企业对可靠性要求高,新产品导入要砸进去大量人力、时间和测试成本。换新芯片带来的综合收益如果盖不住验证投入,客户主动换掉原有供应商的意愿就不强。
该文件还提到,汽车客户一般喜欢把供应商体系收得精简些,同一条产品线不会随便引入多家供应商。新导入的芯片即便过了前期验证,客户往往也先放到少量、非重点车型上量产,等实际运行和可靠性表现检验过了,再慢慢扩大应用范围。也就是说,新供应商从拿到定点到形成规模化出货,爬坡周期往往不短。
对芯片研发企业来说,前期架构设计、流片、验证都要持续投钱,后面还有新一代产品研发、软件工具更新、客户服务等开销。外部客户数量有限,单个项目出货规模又不大,想形成能支撑持续研发的收入和订单基础就很难。
结语
综合来看,车企自研芯片确实能打开一部分外部业务空间,客户也不止其他整车企业,Robotaxi、无人物流、机器人、工业和能源等领域都有潜在机会。但从内部配套走到外部供应,芯片得有更强的产品通用性、软件适配能力和客户服务能力。
对大多数已经尝试或准备尝试自研芯片的车企来说,短期内自研芯片仍以满足自身整车需求为主。外部合作能增加产品应用场景和收入来源,但普遍发展成独立、持续盈利的芯片业务很难。只有少数内部装车规模够大、研发能力跟得上,又能面向不同客户提供标准化产品和长期技术支持的企业,才更有机会把自研芯片做成稳定的外部业务。