华院计算技术冲刺港交所:收入三年涨超6倍,累亏3.32亿元
三年累亏3.32亿。
(本文作者为 创业最前线,钛媒体经授权发布)
人工智能这场竞赛,早已不只比研发,商业化落地也是比拼的一环。
华院计算技术(上海)股份有限公司(下称“华院计算技术”)日前递交招股说明书,申报在港交所上市。
对企业级AI公司来说,靠算法解决业务问题是根本,可客户愿不愿意持续掏钱、项目能不能快速复制、收入增长最后能不能变成现金回报,同样关系到一家公司能走多远。
华院计算技术这几年的收入增速相当抢眼,亏损却一直没甩掉。报告期内,公司累计亏损约3.32亿元。
这家公司已经成立20多年,眼下要回答的,不只是业务能不能做大,怎么扭亏也已经拖不得。
1、深耕企业级AI,收入狂飙
AI技术跑得快,人工智能领域也在不断细分。
落到华院计算技术身上,它既不是靠聊天机器人做服务的通用大模型公司,也不是只卖服务器、算力设备的硬件厂商,主打的是认知智能产品。
公司把数学算法、企业数据和行业经验捏到一起,给企业提供能参与分析、判断甚至执行具体任务的智能化系统,帮客户把生产和业务运营调得更顺。
比如一家钢铁企业想减少生产环节的质量缺陷,或者企业想提升经营数据分析、业务协同和风险管理的效率,华院计算技术就指望用算法平台和智能体产品,帮客户把这些实际问题解决掉。
华院计算技术的路子,和创始人宣晓华的职业经历关系不小。
招股书显示,宣晓华1985年取得浙江大学计算数学硕士学位,1990年在美国加州大学伯克利分校拿到数学博士学位,导师是菲尔兹奖与沃尔夫奖双料得主斯蒂芬·斯梅尔。
毕业之后,他在美国惠普公司做了约七年数据建模、仿真算法及大型软件开发,在机理建模、高性能计算这些领域攒下了经验。
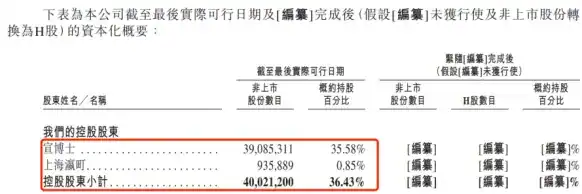
2002年,宣晓华在上海创办华院计算技术。到招股书签署之日,他直接持有公司35.58%股份,另通过上海瀛町间接持有0.85%。
眼下,华院计算技术的业务围绕三类产品展开。
第一类是认知智能算法平台。它属于基础技术平台,把计算资源、企业数据和算法模型整合起来,为智能应用的开发、训练、部署及管理提供统一环境,标准化库里拥有超过20万个算子及模型。
说得直白些,如果把企业AI应用看成一套智能生产系统,算法平台更像是底层的工具箱,帮企业及开发团队把不同算法和模型组合起来,再用到具体业务中。

第二类是工业级智能体,主要面向钢铁冶金、有色金属、精细化工等工业场景,应用覆盖智能配料、缺陷识别、质量预测、生产监控及流程优化等。
以金属加工为例,企业得及时发现铜箔缺陷、板材质量异常等问题,人工检查往往有局限,工业级智能体把算法和行业知识结合起来,检测效率能提上去。
第三类是运营决策智能体,面向企业日常经营管理,把内部数据、业务规则、知识体系及工作流程结合起来,为研发、生产、销售、财务管理和风险控制等环节提供知识管理、数据分析、任务执行及决策支持。
华院计算技术的客户分布在工业制造、文化旅游、信息技术服务、科学研究及公共服务等领域。2025年,客户总数达到134家。
营收的快速增长,正是靠这些客户撑起来的。
2023年至2025年(下称“报告期”),华院计算技术收入分别为6557.4万元、1.35亿元和4.74亿元。2024年同比增长105.4%,2025年再增251.7%。三年下来,收入规模上涨超6倍。

以2025年的收入规模来看,华院计算技术在国内企业认知智能算法服务商中排第四,同时是国内规模最大的独立企业认知智能算法服务商,在行业内占有一定位置。
2、客户数猛增,盈利仍未到来
从产品结构看,华院计算技术的增长主要靠认知智能算法平台拉动。报告期内,该平台的客户数从2023年的14家增至2025年的57家;单客户平均收入则从145.9万元升至2024年的386.9万元,2025年又进一步提高到417.4万元。
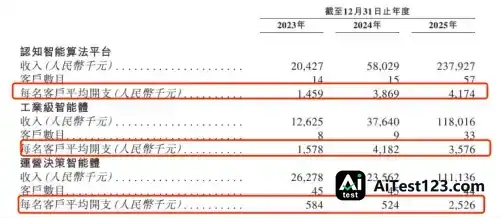
客户数和单客户采购额一起往上走,认知智能算法平台的收入随之快速攀升。报告期内,该平台收入分别为2042.7万元、5802.9万元和2.38亿元,2025年约为2024年的4.1倍。
同一时期,工业级智能体收入分别约为1262.5万元、3764万元和1.18亿元,客户数从8家增至33家;运营决策智能体的收入分别约为2627.8万元、2356.2万元和1.11亿元,客户数分别为45家、45家和44家,基本保持稳定。
不过,运营决策智能体的单客户平均收入在报告期内从2024年的52.4万元升至2025年的252.6万元,涨幅明显。
这也在整体上抬高了公司的盈利水平。报告期内,毛利率分别为33.9%、32.1%和37.0%。2024年毛利率曾短暂回落,2025年又迅速走高。
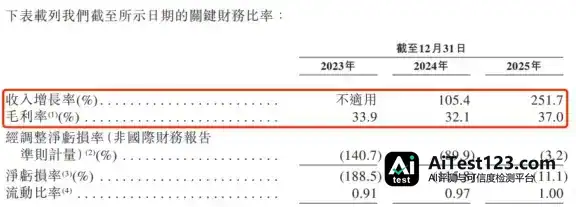

但华院计算技术仍未走出亏损。报告期内,公司年内亏损及全面亏损总额分别为1.24亿元、1.56亿元和5275.8万元,三年累计亏损3.32亿元;净亏损率分别为188.5%、115.8%和11.1%。
亏损金额确实在收窄,可离盈亏平衡线还有距离。持续亏损的背后,是研发投入、市场拓展等多项成本叠加的结果。公司以认知智能算法为核心,底层算法研发、平台建设和产品迭代都需要持续砸资源;技术成果还得经过客户验证、场景适配和项目落地,才能真正卖出去。
2023年至2025年,华院计算技术的研发开支分别约为8322.8万元、1.07亿元和1.14亿元,一直维持在高位。截至2025年12月31日,公司有118名研发人员,约占同期员工总数的62.1%。
同期,销售及营销开支分别为3129.2万元、4432.8万元和6210.2万元,占当期收入的比例分别为47.7%、32.9%和13.1%,同样处于快速增长通道。
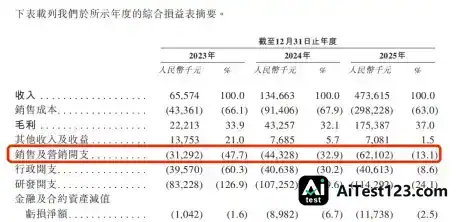
拓展业务的过程中,华院计算仍要背负较高成本,盈利因此难以实现。往后怎么在投入和利润之间找平衡,是公司必须回答的核心问题。
3、对赌协议进入“倒计时”,资金压力不减
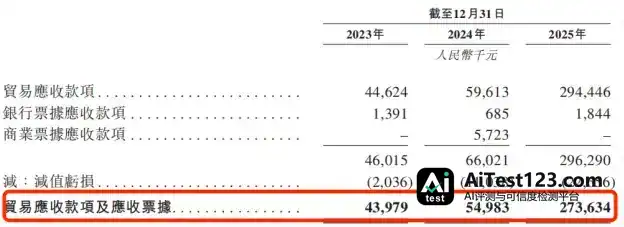
亏损持续,华院计算技术的资金周转压力也在加大。报告期内,公司的贸易应收款项及应收票据分别为4397.9万元、5498.3万元和2.74亿元,仅2025年就增加了约2.19亿元。
华院计算技术的贸易应收款项及应收票据平均周转天数,已从2023年的238天缩短到2025年的140天。不过,这一水平仍高于公司一般给客户的30至180天信用期下限。
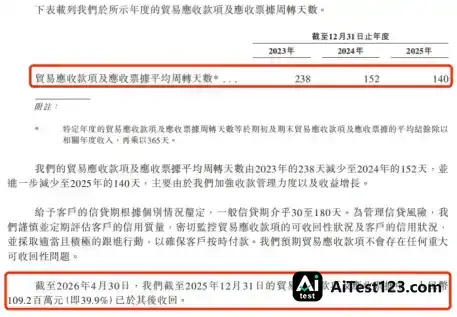
回收进度也不算快。截至2026年4月30日,2025年末的贸易应收款项及应收票据里,期后只收回了1.09亿元,占比约39.9%,回款压力依旧存在。
应收款项大幅增加,说明项目确认收入到资金真正回笼之间还隔着一段时间。若接下来业务规模继续做大、客户付款周期又不见缩短,运营资金仍可能被应收款项大量占用。
经营现金流方面,报告期内净额分别是-6789.0万元、-9481.4万元和-1.03亿元,三年累计净流出约2.65亿元。
2025年收入同比增长251.7%,经营现金流净流出反而扩大到1亿元以上,收入的增长并没有同步带来经营现金流的改善。
经营现金流的压力之外,华院计算技术IPO前引入的投资方以及相关特殊权利安排,也是外界关注的一点。
招股书显示,IPO前投资者中有红杉资本旗下的天津红杉聚业股权投资合伙企业(有限合伙)(以下简称“红杉聚业”)、厦门国贸、浦东引领区基金等。股权结构上,红杉聚业作为重要的外部机构投资者,持有公司11.08%的股份。
招股书披露,IPO前投资者此前获授赎回权、信息权、董事提名权、优先权及反稀释权等特殊权利。公司授予投资者的赎回权,已在往绩记录期开始前不可撤销地终止;宣晓华授予的赎回权,于公司首次向港交所递交上市申请前一日终止;其余特殊权利也将在上市前终止。
但约定里还有一条:若华院计算技术在首次递交上市申请后24个月内没能完成上市,或上市申请未获受理、被撤回、失效、终止、拒绝且未在规定期限内重新续期,或公司主动撤回上市申请,或未能在2028年12月31日前完成上市,相关特殊权利将按约定自动恢复。
对赌协议已进入“倒计时”,华院计算技术面临的较大资金压力,也是公司冲刺上市的重要动因。
招股书显示,截至2026年4月30日,公司现金及现金等价物为1.15亿元,按公允价值计入损益的金融资产为2418.5万元。
同一时点,公司短期计息银行借款高达2.51亿元,手头流动资金难以覆盖这部分短期借款。
华院计算技术这几年的营收增长不慢,可利润一直没能转正,应收账款还在往上走,经营现金流也长期为负。再加上对赌协议的约束,公司身上的担子并不轻。
上市对华院计算技术来说,或许能多开一条融资的路子。但经营面要真正好转,说到底还得看项目回款能不能提上来,以及公司能不能做到持续盈利。