高盛主管:AI抛售更像1998年LTCM危机,关键问题尚无答案
高盛Delta One交易主管Privorotsky更倾向讲本次大跌与1998年长期资本管理公司(LTCM)危机式的流动性冲击类比,当时美国经济增长基本面保持完好,一旦流动性恢复、美联储降息,市场迅速收复失地,但目前的市场没有美联储的降息护航。同时Privorotsky指出,当下AI真正的问题是营收能否最终匹配所投入的
眼下市场正为一段历史公案争得不可开交:这轮下跌究竟是1998年长期资本管理公司(LTCM)危机那样的流动性冲击,还是2000年互联网泡沫破裂的前奏?高盛Delta One交易主管Rich Privorotsky偏向第一种解释,不过他自己也说,定论还没到。
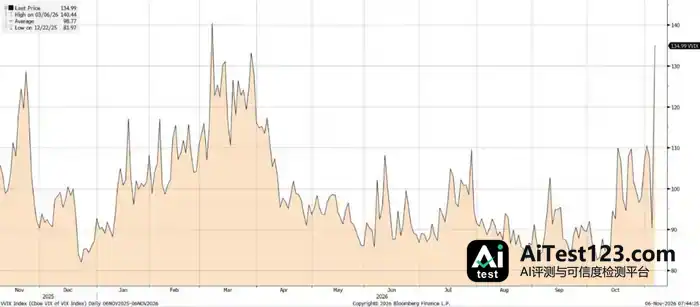
周四的盘面给出了足够的冲击力。纳斯达克单日跌掉5.5%,费城半导体指数重挫12%,标普500下挫4.4%,是2025年4月以来最惨的一个交易日。高盛波动性恐慌指数当天打到10分制的9.3分,VVIX单日跳涨近45点,涨幅在历史上排第二,只输给2018年的"波动末日"。
民主党横扫选举之后,市场对数据中心建设前景重新定价,成了这轮抛售的触发点;德克萨斯州等多个州可能对数据中心建设设限,则是直接的导火索。抛售过后,每个基金经理都得面对同一个问题:AI投资热潮的基本逻辑还站得住吗,还是市场正在戳破一个经济上根本撑不住的叙事?
程序主导的机械性抛售
从市场结构看,周四的暴跌是机械性事件和基本面冲击撞在了一起。Privorotsky提到,半导体板块和纳斯达克100指数的杠杆ETF在收盘前触发了机械性卖盘,再叠加做市商的负向Gamma头寸,两者合起来形成了"自我强化的清仓效应"。
野村证券的Charlie McElligott算了一笔账:当天杠杆ETF卖出470亿美元,波动率控制基金供应610亿美元,标普每跌1%,做市商手里就握着约70亿美元的负Gamma敞口。
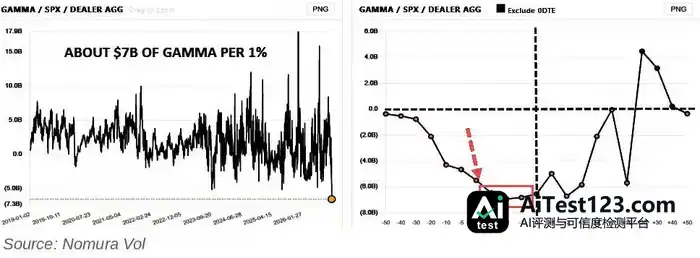
高盛美国销售交易员Ariana Contessa在当日的流动与持仓报告里补充,VIX一天之内跳升67%至27.77,高盛多个AI相关篮子当天创下ChatGPT推出以来的最大单日跌幅。
程序卖盘还没走完。期货收盘跌破CTA中期阈值7549点,按高盛下行情景测算,未来一周标普500要面对逾74.8亿美元的程序性卖压;瑞银的警告更狠,风险控制基金仅当天的卖盘就可能超过1000亿美元。
真正的问题:买盘缺席
程序卖盘压出了价格,但Privorotsky认为,更让人不安的是另一头——买盘没了。
高盛现金股票部门当天净卖出30亿美元,科技股占了22亿美元,科技板块净卖出规模累计到270亿美元,已经超过2025年7月那轮技术性调整的210亿美元。
Contessa的描述是:客户问询的强度"满分10分",实际成交的活跃度却"仅5分",ETF占了全天交易量的32%。
周三还在给指数托底的超大型科技股(Hyperscalers),这次"完全没有看到对应的买盘出现"。
Privorotsky说得不绕弯子:"真正的问题是底层需求的缺席,尤其是来自长线基金的需求……感觉多策略、量化、长线基金和散户都在同一方向,这正是问题所在。"
1998还是2000:Privorotsky的倾向与保留
市场最关键的定性之争摆在面前,Privorotsky给出了明确态度,也没藏着自己的不安。他更愿意拿1998年的LTCM危机来类比:当年俄罗斯违约、LTCM崩盘都是外部冲击,美国经济增长的基本面却没坏,流动性一恢复、美联储一降息,市场很快就把失地收了回来。
在他看来,今天AI这台增长引擎或许同样没坏,市场只是在剧烈地重新给建设融资的节奏和时间表定价。
撑住这个判断的主要是估值和资产负债表。Privorotsky指出,跟2000年不一样,现在的科技巨头有真实的营收、现金流,资产负债表也强健。高盛TMT交易员Peter Callahan补充,半导体指数的估值倍数比6月至7月的高点已经压缩约50%,英伟达未来24个月滚动市盈率约10倍,是2013年以来最低;2000年思科的市盈率可是超过100倍——这是支持1998年类比最有力的论据。
不过,Privorotsky也坦白列出了让他睡不着的另一面:
"和2000年一样让人心里没底的地方,是资本开支的体量之大,以及回报有多不确定。眼下这到底是健康的增长故事在退潮,还是这个故事的经济逻辑本身就站不住脚?我更倾向于是前者,不过需求、利用率和回报都得经得起检验。"
市场现在盯的方向,可能偏了
Privorotsky 把这次 AI 抛售背后的担忧拆成四层:融资能力撑不起建设规模;营收证明不了资本投入合理;电力和许可产能跟不上算力扩张;整体资本开支轨迹难以持续。
在他看来,市场眼下死盯第三点,也就是电力和许可,而"可以说是这四者中最不重要的"。供给受限不等于需求没了,真正的症结是营收最后能不能对上砸进去的资本。
但第一点,融资,已经在闪红灯。高盛 IR 团队统计,超大型科技公司今年发债 2960 亿美元,超过高盛原先全年 2500 亿美元的预测,约占全球所有货币投资级债券供应总量的 9%。
数据中心信用违约掉期(CDS)周四也破了 500 个基点,创历史新高;CoreWeave 债券利差超过 1200 个基点。
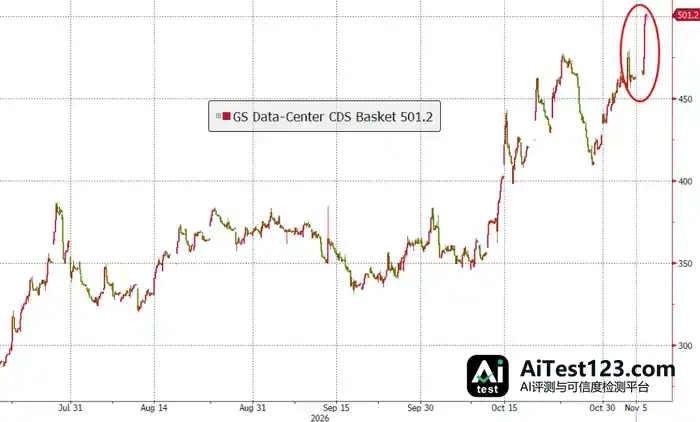
Privorotsky 点出的其实是一个结构性死循环:电力许可拖延(第三点)正直接抬升融资成本(第一点)。许可每拖一个季度,一座半建好的数据中心就得多付一个季度的利息。
政治催化剂:德克萨斯州释放的监管信号
这轮抛售的直接导火索,是选举结果带来的监管预期变化。高盛估算,各州层面的暂停令可能冻结约 45% 的美国计划数据中心产能,德克萨斯州一州就占其中约四分之一。
Privorotsky 觉得市场把德克萨斯州候任州长 Gina Hinojosa 的话读得太字面了。他引用她的表态——"我们既可以推动经济发展,也可以保护德克萨斯人的利益,二者并不互相排斥",还有"我并不是痛恨数据中心"——然后给出判断:
"这听起来更像是监管层面的重置,而非意识形态上的排斥。实际支出或许会超出目前市场折价所反映的预期。"
高盛 IR 团队补充,据 CNBC 报道,Hinojosa 已表示已取得许可的数据中心会被允许完工,这"可能保护了 2027 年乃至 2028 年的大部分建设进程";高盛经济学家也预计暂停令不会太长,因为数据中心在选民优先级列表上排得靠后。
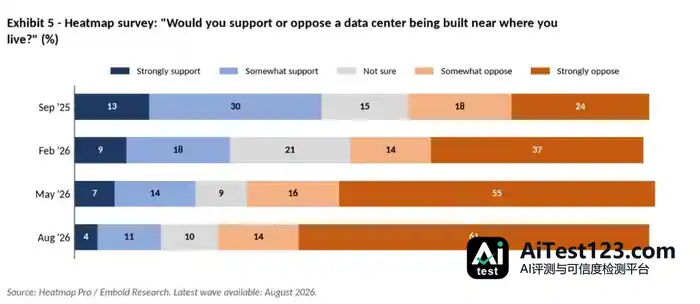
不过不满情绪不能忽略。Jefferies 援引 Heatmap 调查数据称,强烈反对在住所附近建数据中心的美国民众占比,从 2025 年 9 月的 24% 升到 2026 年 8 月的 61%。
乔治亚州、俄亥俄州和密歇根州正跟着德克萨斯州的立法动向走。德克萨斯州立法会期到 5月31日为止,所谓"监管重置",说到底还是一次实打实的重置。
1998 年剧本的漏洞:这回没有美联储降息托底
Privorotsky 拿历史数据收尾:1950 年以来 19 次中期选举之后,标普 500 在未来 12 个月内都录得上涨,"这是 12 个月维度的观察,不是一个月的预测"。他认为这类事件历史上都是买入机会,只是短期择时很难。
可 1998 年类比有个要命的内在矛盾,这矛盾就藏在他自己对 1998 年的描述里:"一旦流动性恢复、美联储降息。"
1998 年,时任美联储主席 Greenspan 七周内降了三次息。到了 2026 年,市场还在定价约 65% 的概率押注美联储 12 月加息,克利夫兰联储的 Hammack 周四上午还公开表态倾向维持限制性立场。
这一回,不会有美联储召集的 LTCM 救援会议;而超大型科技公司今年已发行的 2960 亿美元债券,说明这轮建设潮对债券市场的依赖前所未有。
资金面也不好看。科技股多空基金今年到现在的收益差不多在原地踏步,临到年底锁定利润的意愿很强;程序化抛售仍在持续;Privorotsky 本人也坦言,长线基金迟迟不入场买,才是"真正的问题"。
合起来看,1998 年或许是正确的终点,但 2000 年可能是中途绕不开的路径——至少在实质性买盘真正出场之前是这样。唯一能让人松口气的,也许是这个对比:英伟达 10 倍远期市盈率,终究不是思科的 100 倍以上。