锂空气电池能跑2000公里?欧阳明高与宁德时代押注的远期路线
汽车公司疯狂自研电池:还没落地,就已经落后?
新能源车动力电池眼下分出两条道。一条往下走。10月28日,第三十三届中国汽车工程学会年会上,中国科学院院士欧阳明高表态:“未来十年,磷酸铁锂电池仍将继续主导国内动力和储能电池市场。”一条往上走。欧阳明高同时提到两条路线:磷酸铁锂走低成本、高安全、长寿命;三元电池奔着更高能量密度去。比普通三元锂更有“先进感”的是固态电池,理论上性能更占优的则是锂空气电池。“续航能达到两千甚至数千公里!”“只是炒作概念!”两种声音又撞到一起。锂空气电池到底是什么性质,明日之星还是传播噱头?
01
锂空气电池,比固态更“终极”?
宁德时代首席科学家吴凯前段时间在装备强国论坛上,把锂空气(锂氧)电池列进了公司远期核心研发方向。
锂空气电池有个别名叫“可呼吸电池”。它拿金属锂做负极,正极反应物直接取自空气中的氧气:放电时吸进氧气生成过氧化锂,充电时过氧化锂再分解、把氧气放出来,等于电池在“呼吸空气”。
正极不用镍钴锰这些稀缺材料,锂空气的理论能量密度就做得极高,实验室理论上限可达数千Wh/kg,足以支撑电动车跑超千公里。
锂空气电池的概念早在上世纪70年代就有人提出,可它离量产的距离,比固态电池还要远得多。
就算是宁德时代,也只把锂空气电池定在远期核心研发方向的位置上。说它是十年后才有望看到“曙光”的前沿课题,并不夸张。
真要量产落地,锂空气电池要解决的问题比固态电池多得多,几乎每个充放电环节都埋着“大坑”。
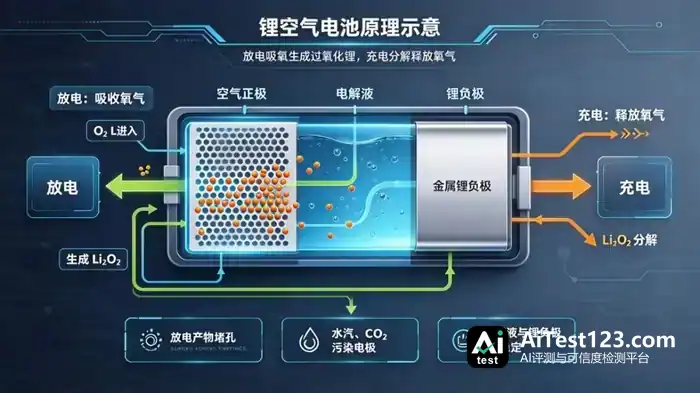
最头疼的一关是放电产物过氧化锂。
过氧化锂不导电,空气正极的微孔很容易被它堵死。充电得靠很高的电压才能把它拆开,能耗高、发热大,还总有部分分解不干净,副产物越积越多,电池容量于是掉得很快。
另一头,空气里的水汽和二氧化碳会直接污染电极。
电池要“呼吸”,可水汽、二氧化碳一旦进来,就会跟锂、跟过氧化锂发生反应,生成没法复原的物质,容量被进一步锁死。
想让它正常干活,就得外挂一套复杂的空气净化装置来除水除碳。这套结构一装,轻量化和高能量密度的优势立刻大打折扣。
电解液同样难挑。
普通有机电解液容易被反应中间产生的活性氧物质腐蚀分解;金属锂负极本身又爱长枝晶,还持续被活性氧侵蚀,安全隐患不小。
据了解,眼下实验室样品大多只能撑几百次循环,车用动力电池要求的几千次循环还差得远。催化剂、透气电极、气液密封、BMS 和气管理系统,成熟产业链也都没有。
这么一比,固态电池是不是比锂空气电池成熟多了?
02
标准落地,为固态电池铺路
全球做固态电池的玩家,如今阵营已经分得很清楚。
电池厂这边,宁德时代、比亚迪、中创新航、国轩高科等国内头部都在推进固态电池路线研发;海外的丰田、松下、QuantumScape、SES AI、Solid Power等也在持续投入。
车企这边,比亚迪计划2027年左右启动全固态示范装车,2030年后大规模落地;丰田、本田、日产、大众、宝马、现代等都公布了试装与量产时间表,2027年成了各方共同瞄准的关键小批量装车节点。
不过,固态电池要真正产业化,除了材料和工艺的瓶颈,还缺国家标准和产业规划的配套。
“十五五”新型电池产业规划已明确提出目标:到2030年,全固态电池初步实现规模化应用。
固态电池系列国标也在分批落地。GB/T 48093.1-2026《电动汽车用固态电池 第 1 部分:术语和分类》已经正式发布,固态电池头一回有了“标准”可依。
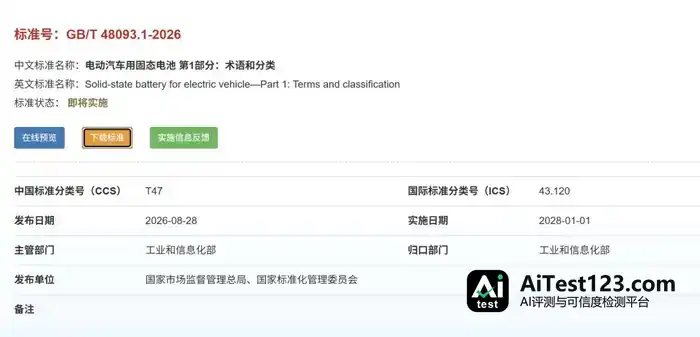
据披露,《电动汽车用固态电池》这一系列标准涵盖术语分类、安全规范等内容,起草方包括中汽研,以及宁德时代、比亚迪、国轩高科、中创新航等单位,多方联合完成编制。
标准要管的是固态电池的测试方法和安全门槛,针对的正是此前行业里定义含糊、各家企业测试口径对不上的混乱局面。
按照该标准,一款电池要被认定为固态电池,得先过对应的测试关:
第一项是失重率测试,环境相对湿度须不超过0.035%。试验对象经预处理后开破口,破口朝下悬空静置,时间不少于2min,随后用目视检查破口处,不得有液体流出。
第二项,把试验对象放进真空干燥箱,升到120℃后保持360min;时间一到,将箱内温度降至50℃以下,气压回到常压,再算失重率,数值不能超过0.5%。
说白了,跑完这套测试的电池,就有资格被称为固态电池。不过有一点得说清楚:法规和标准起的是“铺路”作用,并不负责“催熟”。
政策能做的,是引导资本和科研资源往固态电池方向倾斜,把产品上市前的合规门槛清掉。固固界面、成本、良率这些工程层面的硬骨头,它没法直接啃下来。
固态电池被喊了这么多年,至今仍卡在量产前夜,根子也在这里。
03
相比落后,车企更怕没故事讲
可能不少人会问:车企既然要自研电池,怎么不干脆一步到位,直接去做固态电池、锂空气电池,偏要在磷酸铁锂、三元锂这套现有体系里绕圈子?
道理不复杂。跟更前沿的技术路线比,眼下车企更需要一个能看得见的故事。况且,拿一大笔钱去押不确定的东西,多数企业也掏不起。
说到自研,外界的误解不少,总觉得自研就意味着自建整条电芯产线、从零开发一套全新电化学体系。其实车企“自研电池”是分层的,现阶段真正下功夫的核心集中在四块:
一是电池包集成方案,像CTP、CTC这类结构创新,直接关系到整车空间和重量;
二是BMS电池管理算法与热管理策略,快充能力、低温表现、电池寿命都由它决定;
三是面向整车场景的电芯定制定义,车企按自身车型定位向电池企业提定制化电芯规格,去匹配自家的800V高压平台和5C/6C超充需求;
四是同步攒下材料与固态预研能力,免得固态时代真来了,车企连电芯底层设计都看不懂,继续被外部供应商牵着走。
动力电池在整车成本里占比很高,续航、快充、安全又直接决定产品竞争力。电池若全由外部供应商定义,车企想做出差异化体验就很难,心里也没底。
正因如此,理想、广汽、吉利、奇瑞、长城等企业纷纷布局电池业务,一头是想缓解供应链波动、增强议价能力。
另一头,是想把电池做成整车产品力的核心卖点,比如8分钟快充、全域热失控防护、长寿命电池包这些。
可市场残酷的地方在于,锂电池的性能红利已经顶到天花板,磷酸铁锂和三元锂的迭代空间有限;而头部电池企业早就把材料、工艺、良率、成本卷到了极致。
对车企来说,眼下这波扎堆自研,表面上握住了供应链主动权,实际很容易掉进“旧技术在卷、新技术缺位”的尴尬处境。
那这种情况下,就不自研电池了吗?
动力电池的较量,早就不是产能和集成层面的比拼,而是跨越十年技术周期的前瞻布局之争。以新势力为首的车企坚持自研,为的是撑住品牌力、砍掉能砍的成本,把故事继续讲下去。
区别只在于,有的讲得好,有的讲不好罢了。