中国大模型占美企开源支出89%,API之外怎么赚钱
国产大模型拿下海外开源市场,商业化从低价API走向分层增收
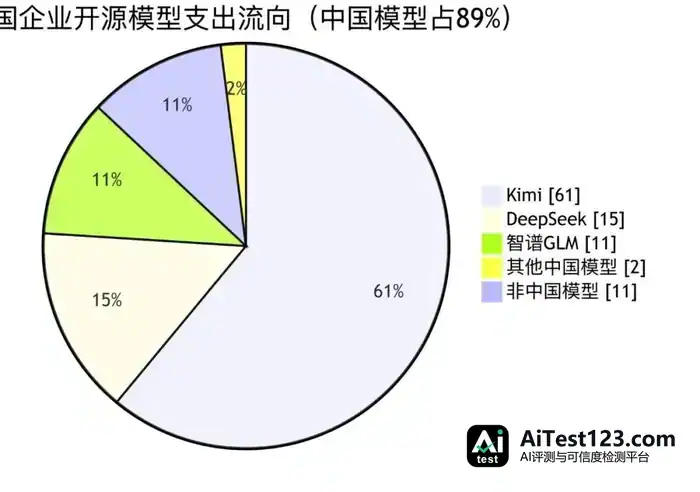
美国企业的开源模型花销里,将近九成流向了中国产品。硅谷风投 Menlo Ventures 新出的《2026年企业AI发展现状》报告给出了这组数字:2026年全球企业AI支出预计1768亿美元,美国企业开源模型支出中89%落到中国模型身上——月之暗面的Kimi占61%, DeepSeek占15%,智谱GLM占11%。
但《科创板日报》记者也留意到报告里另一组对照数据:开源模型在企业Token消耗中的占比从11%升到19%,对应的支出占比反倒从6%跌到4%。模型用量和营收之间的剪刀差,还在拉大。
眼下中国模型已经嵌进全球企业的工作流程,下一步绕不开的问题是:这些市场份额怎么变成实打实的利润。
▌调用量往上走,单位Token付费往下掉
《科创板日报》记者看到,中国大模型在全球开发者手里的使用率一直在涨。全球 AI 聚合平台 OpenRouter 的数据显示,10 月 26 日至 11 月 1 日那一周,中国大模型 Token 调用量已连续 27 周压过美国模型,当期调用量前五名里中国模型占了四席。
智谱 GLM-5.3 Flash 是其中之一,11 月初近 7 天 Token 调用量约 15 万亿,在 OpenRouter 平台上排第二。
调用规模好看,矛盾也浮出来了:开源模型的整体调用量一路走高,单位 Token 能收到的钱却一路走低,用量和单位收入之间同样是一把剪刀差。
北京大学特聘研究员、北京计算机学会 AI 专委会秘书长张有鱼对《科创板日报》记者说,这把剪刀差来自全球 AI 市场的分层,也跟开源模式本身有关。
他描述的分工是这样:OpenAI、Anthropic 攥着高价值的复杂推理任务;国内模型接的多是 Agent 网页抓取、批量信息处理这类对成本敏感的大规模并行任务,这类活本来就付不出高价。加上权重开放后同一个模型能在多个平台托管,基础 Token 调用越来越同质化,往基础设施的方向靠,价格也就一直朝推理成本收敛。张有鱼说:“但现阶段这是高效的获客方式,国内厂商依靠算力性价比,成功切入全球开发者的工作流体系。”
清华大学人工智能国际治理研究院王净宇对《科创板日报》记者分析,高付费份额不等于单纯拿低价换流量。能拿下89%的付费份额,前提是模型能稳定撑住企业生产场景。光靠便宜很难规模化落地,这份竞争力来自国内模型一轮轮迭代出来的工程能力,同等任务下的算力消耗也在被持续压低。
智谱的财报可以拿来对照。2026 年上半年智谱营收 9.54 亿元,同比增长 399.7%;开放平台及 API 收入 8.25 亿元,占总营收 86.5%。单位 Token 推理成本比年初降了约 80%,API 业务毛利率从去年同期的 - 0.4% 转正到 24.6%。
▌国产大模型不再只靠API一条腿
记者注意到,国产大模型的价格已经分出层次。2026年以来,智谱三轮上调API价格,MiniMax把API价格整体翻倍,Kimi K3定价比前代涨了超三倍。智谱披露,截至8月底MaaS平台Token调用量比年初增长超40倍——涨价没把需求压下去。
收入结构同样在变。MiniMax上半年营收1.166亿美元,同比增长283.1%,开放平台及企业服务收入占63.4%,海外收入占60.8%。业绩交流信息显示,8月智谱ARR约16亿美元,MiniMax ARR超8亿美元。
“国产模型已初步分层,不是越便宜卖得越好。”王净宇说,Kimi拿下美国企业开源支出超六成,智谱GLM定价更高、调用量照样涨,说明企业掏钱买的是任务落地能力。不过他提醒,涨价之后调用量还在涨,不等于握住了定价权,真正的检验要看竞争加剧、算力宽松之后,客户还按不按这个价格续用。
定价策略的变化,对应的是国内大模型厂商商业化打法的调整:不愿只卖API,布局已经铺到产品端。Kimi会员分39元等多档,Kimi Claw只对付费用户开放,企业侧启动FDE合作伙伴计划做现场交付;智谱推出39元、99元“龙虾套餐”,转向“数字劳动力提供商”,企业级智能体收入同比增长304%。MiniMax靠Talkie、海螺AI的C端订阅托底,2025年付费用户约177万,海外占七成。三家有个共同点:API仍是收入主干,但订阅、Agent产品、行业交付正在长成第二层收入。
两位受访者都不觉得开源是赔本买卖,给出的路径也差不多:原厂API和订阅产品做主干,企业级交付去拿高价值场景,海外再叠上商业许可和云平台分成。
张有鱼表示,开源是没有全球云生态时的切入刀。纯模型 API 的商业化空间长期承压,要么做成绝对底座,要么把带行业属性的超级应用卖给企业。只停在开源底层供给上,很难撑起下一代 AI 巨头对应的估值。