华米荣OV的AI助手之争:五条路线谁能跑通
2016年,手机厂商不约而同地将重心压向了AI。 华为、小米、荣耀、OPPO、vivo几乎在同一时间完成组织、资源与产品的重新排兵布阵,而承担这场战略转型最显性落点的,是各自的个人AI助理——小艺、超级小爱、YOYO、小布、蓝心小V。它们名字不同,背后的技术路线、生态野心与权力诉求更是差异明显。 一个容易被忽略的事实是
手机厂商集体把重心压到AI上,动作出奇地一致。
华为、小米、荣耀、OPPO、vivo几乎同时重新排布了组织、资源和产品,最显眼的落点就是各自的个人AI助理:小艺、超级小爱、YOYO、小布、蓝心小V。名字各不相同,技术路线、生态野心和权力诉求的差异也相当明显。
有一点容易被忽略:大模型能力靠开源和外采快速趋同之后,决定胜负的已经不是模型参数大小,而是“意图-调度-执行”这套系统工程谁做得更扎实,以及谁能在应用生态重新分配时握住话语权。
下面拆解五家厂商的打法与壁垒。在杀手级场景出现之前,AI助理的渗透率数据会跑到真实需求前面,泡沫出清或许比多数人预想的更早到来。
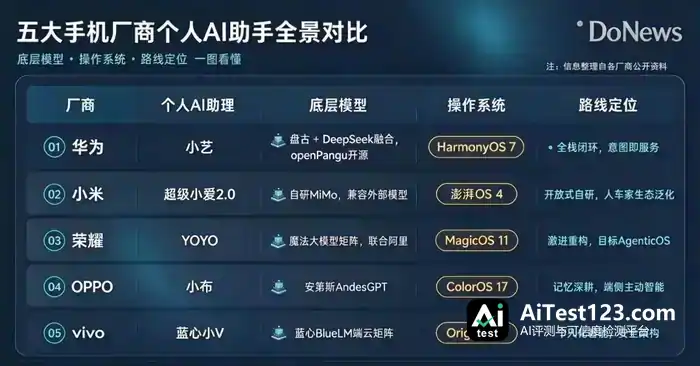
五大手机厂商AI助手对比 DoNews制图
01 同一个AI口号,不同的路线
IDC数据显示,2026年中国新一代AI手机出货量预计达1.47亿台,同比增长31.6%,占整体市场的53%。国内生成式AI手机渗透率已超过50%,进入普及周期。
放到全球看,Counterpoint预计2026年具备生成式AI能力的手机出货占比升到45%,2027年将突破52%。
反差在于,存储芯片供应紧张、成本飙升拖累下,2026年全球智能手机整体出货不增反降,AI成了存量市场里唯一的增长主线。厂商押注AI助理,既是技术理想,也是被大盘逼出来的生存选择。
可同样喊“AI优先”,五家的路径几乎没有重合。
华为走得最重,讲的是“全栈闭环”。昇腾云端算力、麒麟端侧芯片、 盘古大模型、HarmonyOS,一直到小艺智能体,整条链都攥在自己手里。
华为官方披露,小艺已融合200多项系统级数据,日均唤醒量30亿次,能调用2100多项系统能力,连接500多个伙伴技能和2000多个鸿蒙智能体。
除盘古外,小艺还采用与DeepSeek融合的架构,2026年开源了openPangu 2.0系列。HarmonyOS 7把小艺从“App里的工具”升为系统调度中枢,提出“意图即服务”——用户不必开口,系统识别屏幕内容与上下文后就能主动给出服务。
小米选的是“开放式自研”,底牌是“人车家全生态”。2026年澎湃OS 4搭载自研MiMo大模型和全面AI化的“超级小爱2.0”,任务编排可跨应用、跨设备、跨生态。系统级智能体Xiaomi miClaw跑在底层、权限很高,能自主调用50余个系统工具。
雷军宣布未来三年AI投入超600亿元,自研芯片玄戒O1累计出货已超百万颗,目标是在一款终端上让自研芯片、操作系统、大模型“大会师”。与华为不同,小米不排斥外部模型和高通芯片,安卓生态继续兼容。
荣耀是五家里最激进的“重构派”。2026年9月发布的MagicOS 11,被官方定义为行业首个实现系统级Agent Harness商用落地的操作系统;新一代YOYO能执行超过100步的长程任务,综合意图理解率91.8%。它内置700个工具、兼容500多个技能,主动服务覆盖上千个生活场景。
荣耀的长期目标是伙伴型多模态智能体操作系统AgenticOS,WAIC上亮相的Robot Phone又往前走了一步,连机械云台都成了被调度的对象。
OPPO把“记忆”做到了极致。自研安第斯大模型(AndesGPT)配合ColorOS 17的潮汐引擎与“小布记忆”,从“AI帮你记住”进化到“记忆后主动帮你办事”。OPPO自建数据中心支撑千亿级模型训练,芯片端与联发科深度协同,2026年10月又与AI智能体平台Manus合作,把Agent能力接入OPPO AI Mind Pilot。
vivo锚定的是“个人化智能”。2026年OriginOS 7以“大模型+Harness+智能体安全架构”重构系统,蓝心Harness与内核深度融合,6000多项原子技能被转化为智能体可调用的工具,支持超过万种任务。
蓝心小V主打三件事:听懂你、记住你、办成事,这次还加进了长期记忆和自主学习能力。手机上想跑PC端的智能体任务,小V Cowork可以接;Blue代码则是在移动端做大模型编程的尝试。主芯片vivo并未自研,算力来自跟外部供应商的联合定制,不过它把“透明、可控、可信”的安全架构立成了自己的差异化招牌。
路线差异的背后,是组织与资源的重新排兵。
观察下来,五家普遍把AI团队从过去的中台或研究院,升级为直接向一号位汇报的战略部门,模型研发、系统工程、生态合作收拢到同一指挥体系下。
小米把月活破亿的小爱同学拆成模型底座、云端工程化、端侧产品三大模块,基础模型归MiMo团队,产品能力下沉到各业务线;荣耀把MagicOS与AgenticOS的演进并轨,短期由MagicOS承接,长期向AgenticOS收敛。组织架构往哪走,往往比发布会口号更能说明厂商的真实决心。
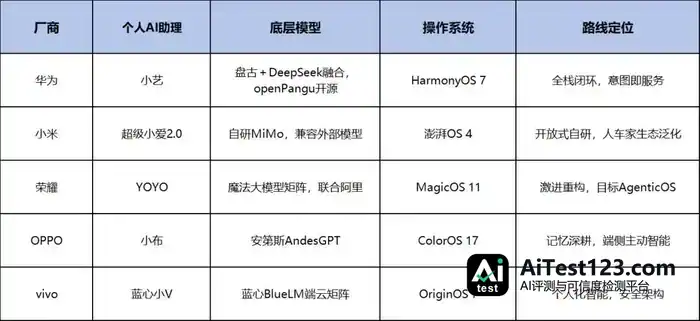
五家厂商个人AI助理与技术路线对比 DoNews制图
“表面看五家都在做助理,其实是三种战略范式。”第三方研究机构高级分析师陈默(化名)分析称,华为走的是全栈自研换确定性,小米靠跨设备生态换泛化入口,荣耀押注操作系统范式迁移、直接抢跑,OPPO和vivo相对务实,把记忆和个人化体验做深,先留住存量用户。
陈默认为,首批终端智能化L3评级中五家均有产品达标,这说明“技术方向已经跑通,差距不在能不能做,而在各自愿意为AI让渡多少系统控制权、承担多少生态冲突”。
02 大模型正被大宗商品化,Harness才是真护城河
这一轮竞争里最深刻的变化,是护城河的位置挪了地方。
过去两年,参数规模和榜单分数是行业衡量AI实力的惯用标尺。到了2026年,这套逻辑正在失效。
DeepSeek 等开源模型逼近一线闭源水平,这是一头;另一头,手机厂商大多走“自研模型+外部模型”的融合路线,华为小艺、荣耀YOYO都明说要把外部能力引进来。
另一头,云端大模型能通过API采购,端侧7B、3B级模型的压缩与推理技术也日益成熟。模型能力正从“独门绝技”变成可以买到、可以替换的“大宗商品”。人人拿到的“大脑”都差不多,大脑本身就不再是壁垒。
真正稀缺的,是让大脑在手机里稳定“动手”的能力,业内叫它Harness——智能体运行框架。屏幕内容、环境感知、用户输入和个人记忆,都由它整合起来,再完成任务规划、工具调用、执行监控与动态调整。一个复杂指令常常要拆成几十甚至上百步动作,中间任何一次App界面变化、权限弹窗、网络异常,都可能让任务失败。模型负责“想明白”,Harness负责“办得成”,后者是纯系统工程,买不来。
五家的Harness布局因此成了壁垒的关键。华为依托鸿蒙多模态智能体框架(HMAF),自有操作系统完全在手,可以直接把应用能力拆成系统服务统一调度;荣耀的YOYO Harness底层仍是Android,得通过框架调用系统底层接口来补齐感知、记忆与执行,这也是它把“系统级Agent Harness商用”当成核心卖点的原因;vivo蓝心Harness与内核融合,把6000多项原子技能工具化;小米以miClaw承载高权限系统级操作;OPPO则把能力收敛进AI Mind Pilot,再叠加外部Agent平台。
壁垒拆开看是四层。最底下那层是算力和芯片:华为手里有麒麟,小米有玄戒,OV则更多找联发科、高通做联合定制。几十亿参数的模型能不能塞进常规内存,要看模型压缩算法。
再往上是系统控制权,自有OS和Android底层厂商就分在这儿。华为能直接从架构层面定调度规则,荣耀、OV只能在既有系统上“借道”。
第三层是数据与记忆,端侧高频调用沉淀的脱敏反馈数据、跨场景个人记忆,构成越用越懂你的数据飞轮。
最上面一层是生态协议。智能体能不能合规、稳定地调起第三方服务,取决于MCP、A2A这类协议;接进来的技能和智能体有多少,能力边界就有多宽。
“很多人以为Agent难在模型不够聪明,其实工程上最难的是可靠性。”某头部厂商系统智能体产品总监林哲(化名)说得很直接,“演示时一句话订票很惊艳,可真到量产环境,用户说话是不标准的,App界面会变,长链路任务每一步都可能出岔子。工程体系做得够好,哪怕模型能力有限,也能靠感知围栏、工具验证和状态回退把成功率提上去。”
林哲的看法和行业公开表态差不多是一个逻辑:以前比的是“大脑”,如今比的是能感知到什么、能调起什么、出错了怎么自己找补。“这类能力长在操作系统和团队的工程积累里,对手挖几个人、买几个模型,都搬不走。”
端云协同这笔账也得算清楚。放端侧的好处是延迟低、隐私强、断网也能用,可手机内存和功耗摆在那儿,只装得下3B到7B级别的轻量模型。云端模型参数更大、推理更猛,代价是数据传输和服务器开销。
这五家的解法基本趋同:端侧负责感知、记忆与高频轻任务,云端负责复杂推理与长程规划,再由Harness统一调度。谁能让端云切换做得用户无感知,谁就能在隐私、成本与体验之间取得平衡。
这套壁垒的合规边界也在收紧。2026年7月,国家网信办首批公告7款手机端侧生成式AI服务备案,华为小艺、OPPO AndesGPT、vivo蓝心、小米澎湃AI等均在列,9月又新增含YOYO Claw在内的3款。
备案制加上端侧本地处理、数据不出端的技术路线,让“隐私安全”从宣传话术变成了实打实的准入门槛,后来者的入场成本也被进一步抬高。
03 Agent绕开App之后,两道坎与一场泡沫出清
前两个问题还停留在厂商内部,真正的战争,发生在终端厂商与应用生态之间。
头一道坎,是超级App的态度。Agent化走到头,就是用户不再自己去点开App,改由助理直接调服务、把交易办完。这碰了两块既得利益:应用商店的分发和分成,还有超级App靠着的入口、时长和广告。
早前努比亚智能体手机用GUI自动化操作,撞上微信等App的安全策略被封杀,这事已经提前演过一遍。行业分析普遍认为,微信开不开放Agent-to-Agent(A2A)接口、怎么开放,是整盘棋里最大的单一变量。社交、支付、小程序生态里它占着最高频的那块,微信不点头,Agent的能力版图就缺了最关键的一角。眼下腾讯已确认和多家主流厂商就A2A合作,但开放到什么深度、利益怎么分,还在拉扯。
第二道坎,是杀手级场景到现在还没出现。订票、点外卖、规划行程、打网约车,这些翻来覆去演示的能力说到底都是省时间,是让体验更顺的痒点,不是传统手机根本办不到的痛点。用户乐意给“更快”鼓个掌,却未必肯为“更快”换机。行业还在等一个非Agent不可的场景,在那之前,AI助理更像高端机的一个附加卖点,还撑不起普及的独立理由。
由此可以给出三点判断。先说第一点,渗透率这组数字跑在了真实需求前头。出货占比超过一半,衡量的只是“装了AI的手机”,并不是“天天都在用AI的人”,真正活跃和留下来的比例,恐怕远不如出货量那样好看。
第二点,存储危机和端侧大模型之间存在内在矛盾。内存一涨价,整机利润就被挤压;可大模型偏偏要吃更大的内存。硬件成本摆在那里,厂商只能在端和云的配比上重新算账。
第三点,2027年前后,行业很可能要经历一轮泡沫出清。没有系统控制权、只靠接入外部模型讲故事的厂商,会最先被淘汰。调度权和生态协议上的话语权,最终大概率还是留在头部终端厂商手里,“终端收编模型”会成为主流终局。模型公司呢,要么做底层能力供应商,要么抓住极短的窗口期自立门户。
在开发者眼里,这是一次入口迁移,也是一次赌注。前安卓生态开发者、现智能体独立开发者周宁(化名)对笔者说:“过去我们做App,争的是应用商店的位置;现在做Skill和智能体,要同时适配好几家的Harness和协议,MCP确实降低了重复开发,但平台规则一变,前期投入可能就打水漂。”他还提到,小团队眼下更愿意先给用户基数大、协议相对清晰的平台做开发。
“大家都在等微信彻底开放,那才是真正的发令枪;在那之前,没人敢all in。”周宁说。
回到最开始的问题。五家厂商的路线之争,表面看是五个助理在比能力,里子却是操作系统控制权与应用生态话语权的重新分配。模型会趋同,参数会贬值,能沉淀成长期资产的,只有“感知—调度—执行”这套系统工程能力、合规备案的准入资格,以及和超级App博弈中争到的协议空间。
对用户来说,判断标准其实不复杂:谁能让自己少做事、不操心、敢托付,谁就配得上下一部手机和下一段数字生活。对厂商来说,AI助理的终局不是一个更聪明的聊天框,而是一场权力重排——谁掌控下一部手机,就看这一局。这场游戏,才刚刚开始。