

英伟达市值冲上5.8万亿又跌回:铁路狂热的历史押韵
高盛分析师Bobby Molavi以19世纪英国铁路热潮为镜:500家公司耗费超过全年国民收入修建8000英里铁路,早期投资者几乎全军覆没,但真正受益的是后来的“乘客”。他指出,当前AI热潮由债务和动量共同驱动,标普500远期市盈率18倍仅是“便宜了一些”,建造者能否留住价值,历史给出的答案并不乐观。
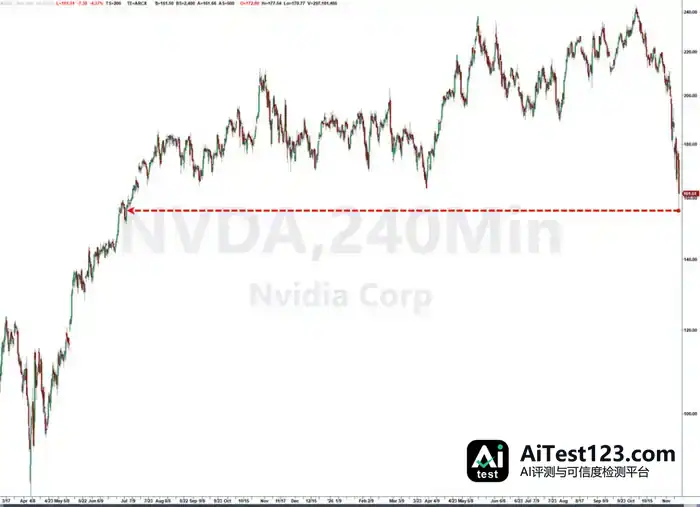
英伟达的市值曾从1万亿美元一路冲到最高5.8万亿美元,之后又跌回18个月低点。这轮过山车式的涨跌,让高盛策略师Bobby Molavi联想到180年前的英国铁路狂热。
在最新一期“沉思录”(Ruminations)策略笔记里,Molavi抛出一个核心问题:假如这是一场泡沫,价值到头来会落到谁手里?他翻出历史上多次资本支出狂潮的经验作答——“很可能不是那些建造它的人。”
泡沫归泡沫,最终效用归最终效用。技术创新可以是划时代的,却未必能马上变现。互联网、铁路、郁金香,这些早先的泡沫破灭之后,技术本身都没有随之消失。Molavi还补了一句:他个人就很爱郁金香。
郁金香活了下来,互联网活了下来,铁路也活了下来。真正变的是价值最终落到谁手里——郁金香行业整体、互联网应用层,还有“借助基础设施腾飞的整体经济”。他紧接着指出:
“追逐这些泡沫的早期资本受到了伤害……尤其是当投机和希望转化为‘估值’,并与基本面收入和现金流脱钩之后。”
换个说法:你对技术的判断可以完全正确,股票上却照样亏钱。
[标题] 500家公司、8000英里铁路:当年的账,今天还没人算清楚
Molavi最看重的历史案例,是19世纪40年代的英国铁路热潮:
那场热潮里,500家新铁路公司争相铺设8000英里新铁路,这个长度相当于英格兰国土的20倍,花的钱超过整个国家一整年的国民收入。
对照今天,美国数据中心的资本开支是每年数千亿美元,云计算巨头在2026年还剩七周时,就已超过全年举债预测上限。规模还没到“耗尽一年GDP”的地步,但方向已经很清楚。
互联网泡沫走的是同一个剧本。思科、高通“盛极而衰”,360networks、AltaVista、Webvan则“闪耀之后彻底熄灭”。光纤铺好了,网络建好了,十年后靠这些基础设施赚钱的,换成了另一批人。
Molavi的结论相当克制:“创新的价值毋庸置疑……但创新的价格和回报的时机,或许值得商榷。”
[标题] “每个行业都是科技,科技也是每个行业”
那这一次有什么不同?Molavi的看法是,风险某种程度上更大。
2000年互联网泡沫时,科技行业主要服务自己,一个环节出问题,波及范围相对有限。今天的情况是“每个行业都是科技,科技也是每个行业”。AI带来的循环依赖程度,“是罕见的”:
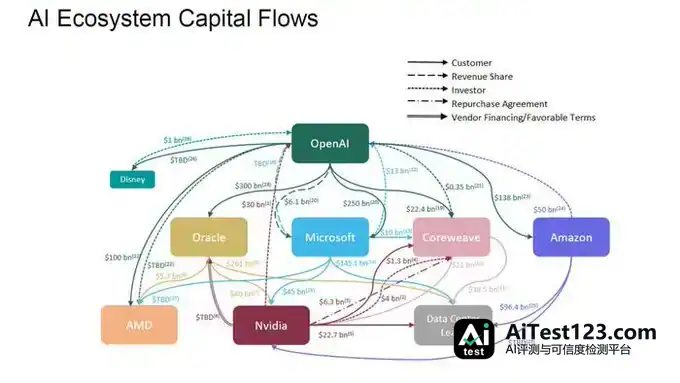
“英伟达和OpenAI做交易、英伟达入股英特尔、甲骨文回头去买英伟达的GPU、几家超大规模云厂商手里都攥着AI初创公司的股份——这些事彼此喂养,谁也离不开谁……今年很长一段时间里,市场做的就是一场大规模FOMO交易,说穿了是一场围绕AI资本开支和技术霸权的淘金热。大家怕的是‘不动’,这份恐惧远远压过了‘动手太早或者下手太狠’的风险。”
上周市场动荡之后,OpenAI仍以1.25万亿美元估值完成约110亿美元融资,Anthropic据报正在筹备800至1000亿美元规模的IPO。
[标题] 动量是一把双刃剑
估值为什么能跑到现金流前面这么远?Molavi把解释指向了市场结构本身。
在被动资金、ETF、市场中性对冲基金和系统性量化策略主导的市场里,价格动量本身已经成了一种基本面输入:
标普500现在越来越靠5到10只股票拉着走,个别时候甚至只靠1到2只。今年前六个月,年内涨幅里有超过60%是6只股票贡献的,35%来自其中1只……同时,越来越多的资产管理规模被塞进指数追踪或者紧跟指数的基金——涨得越多,被迫买入的人就越多,价格于是被推得更高。这批人在股票上涨时根本不会当卖家,因为公允值是多少、有没有涨过头,他们压根没有判断。
散户则追在赢家后面进场——是Mag 7和英伟达,而不是“便宜但表现不佳的价值股”,进一步添薪加火。Molavi承认,英伟达涨幅中“有很大一部分”来自基本面,是实至名归的。但同样“有很大一部分”是技术性的,“涨的时候是这样,跌的时候也是这样”。动量因子在数周内吐回了2026年全部涨幅。
[标题] 便宜了一些,但远谈不上便宜
当前市场是否已经定价了上述风险?Molavi列出历次大跌低点时标普500的远期市盈率作为参照:
-
2009年3月,标普500远期市盈率是10.4倍。
-
到了2020年3月,这个数字是13.3倍。
-
2022年10月,则为15.7倍。
-
如果上周确实就是阶段低点,眼下大约是18倍。
Molavi给出的结论是:“便宜了一些,而非真正便宜。”
他同时承认,这样比没有考虑增速上的差别——美国企业盈利还在以超过30%的速度往上走。可这把刀两面都开刃:AI资本开支周期一旦掉头,大部分增长也会跟着掉头。18倍市盈率乘周期顶部的盈利,跟乘周期底部的盈利,完全是两回事。
谁在音乐停止时拿着那张账单
Molavi最后落脚在一种审慎的不可知论上:AI本身的价值没什么可怀疑的,可疑的是价格,以及回报到来的时点。
这一轮和互联网泡沫之间,还有一处结构上的不同。互联网泡沫主要是股东吃亏;电信泡沫则把债券持有人也一起拖下了水。眼下这轮AI基建热,对债务、SPV,以及同一批公司彼此之间的供应商融资依赖越来越重。也就是说,如果价值像1847年和2001年那样从“建造者”手里流走,损失未必只停留在股价上。
郁金香活了下来,GPU也会活下来。真正的问题是,音乐停下时那张账单攥在谁手里——以及跟铁路热潮不一样的地方在于,这张账单会不会压到整个市场的资产负债表上。














