

阿特斯单季亏3.95亿:庄岩退休,瞿晓铧妻子张含冰接任总裁
过冬阶段,现金比规模要紧。而这一次,除了现金,速度也至关重要。
10月底,阿特斯交出一份割裂的成绩单。这家素来被看作“优等生”的光伏企业,2026年第三季度单季营收58.63亿元,同比下滑42.63%;归母净利润亏损3.95亿元,同比下滑253%。
光伏正处在“寒冬”期,这样的数字并不稀奇。可放在阿特斯身上就格外扎眼——一年前行业大面积亏损时,它逆势赚了10.16亿元;再往前一年赚得更多,22.47亿元,是光伏行业里少有的“逆周期赚钱样本”。
它过去的路数不难总结:提前布局储能,押注高毛利的美国光伏组件市场。这也是近年光伏企业的大趋势。差别在于,阿特斯总能在还赚钱的时候提前转身,去布下一个利润点。
这一回,雪球上有投资者的点评很直接:“好学生”也倒下了。不过也有声音认为这是一份向好的财报:第三季度经营现金流净流入7.75亿元,第二季度还是负的;扣非亏损环比收窄约17%;单季度毛利率不降反升。
官方的归因很简单:储能业务增长,抵不过光伏组件业务量的减少。说白了,光伏组件在失血,储能在补位,可补的速度没追上失的速度。阿特斯当下就卡在这种拉扯里,一直在设法把两者的差值拉平。
比财报更早出现的,是人事变动。
9月,公司总裁庄岩“到龄退休”,他原本的任期要到2026年12月19日。接任的是公司联合创始人张含冰,68岁,阿特斯董事长瞿晓铧的妻子。张含冰此前并不是“董事长夫人”式的角色,她的履历和资本、全球化、内控这些关键词高度关联;庄岩也没有离开,转任子公司深圳闻储科技的董事长,去做户用储能。
有媒体定性得很干脆:组织架构的顶层设计换了之后,权力明显向创始人家族集中,储能也从“第二曲线”变成了“主力部队”。
商业周期里,每逢创始人夫妻档收权,市场总会嗅到某种信号。放到业务坐标中看,这不像简单的收权,更像调整期的“无奈”。摊开来看,阿特斯面前是一大摊子问题——美国合资公司模式的兑现节奏、储能毛利率的守卫、光伏组件收缩的止损边界……这对夫妻档被推到台前,接下来的每一张牌,都需要创始人级别的风险承担力。
进入10月,瞿晓铧、张含冰夫妇先后见了70多家机构。两人的表态是“对2027年稳步修复抱有信心”,并称会守住现金流、风控、品质三条底线。针对这些动向,《中国企业家》向阿特斯方面求证,到发稿时对方尚未回应。
这两年,瞿晓铧在公众视野里很低调。他很少接受媒体采访,也极少出现在行业论坛,但“在场感”没断过,个人微信公众号“瞿晓铧阿特斯”一直保持着更新。
过去,阿特斯习惯打“错位”战,最典型的是在光伏组件赚钱时转向储能,6年后才在财务报表上体现出来。张含冰上任后的第一个动作也带着这种“蛰伏”打法,比如把泰国闲置的土地、厂房、设备等卖给控股股东旗下的两家公司,为上市主体回笼现金。
穿越过数次周期的人清楚一件事:过冬阶段,现金比规模要紧。这一次,除了现金,速度也至关重要。
01
“错位”
瞿晓铧祖籍苏州常熟,“斗士”的标签是2019年贴上的。那年他遭遇车祸,高位截瘫,受伤8个月后重新出现在公司。他说:既然命中注定有此一劫,就以平常心待之。
那时的阿特斯已是老牌公司。2006年11月它登陆纳斯达克,是光伏行业第一家在纳斯达克上市的企业,比晶科能源、晶澳科技都早。2023年6月,阿特斯回到A股。上市当天,瞿晓铧从轮椅上缓慢起身,敲响铜锣。从那以后,“意志力”“钢铁侠”这些词常和他绑在一起。
但战略上,阿特斯是另一套风格:从不在人最多的赛道拼刺刀,更多想的是“不去做”。
瞿晓铧早年讲过,阿特斯不争老大,目标是做活到最后的那家光伏企业。他还说过“不做第一,只做一流”。有媒体把这套思路叫现实主义,也有人评价他自律性很强。
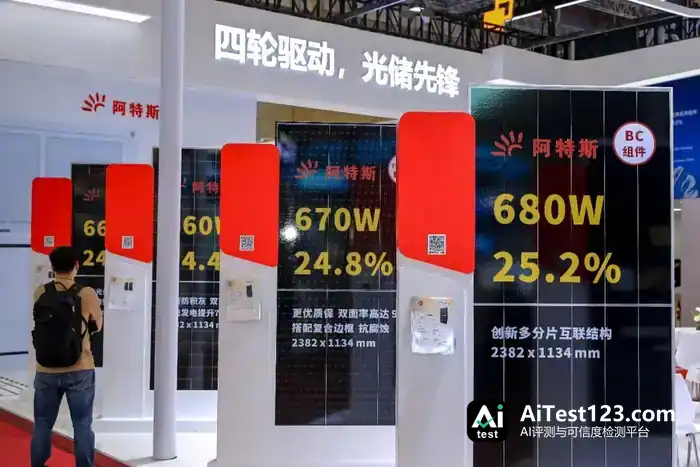
最典型的是最近一轮周期。全行业都在砸钱扩TOPCon(隧穿氧化层钝化接触)产能、转型BC(背接触电池)等,阿特斯却踩了一脚刹车。2025年全年其组件出货量24.3GW(吉瓦),相比2024年的31.1GW大幅下滑。管理层在报告中直言不讳:坚持利润优先原则,主动压缩出货量、优化出货节奏。
同期储能起量很快:大型储能卖出7.8GWh(吉瓦时),比去年同期多20%,毛利率明显高过光伏组件,已成公司一块重要的利润来源。到了2026年第一季度,势头更清楚,大储出货2.6GWh,同比增长206%。
阿特斯抢到了身位。几家光伏龙头大幅亏损时,它还有5亿多元盈利。有媒体把这解读成主业失血、第二曲线被迫补位,可这种“错位”恰恰是阿特斯最熟悉的打法。
光伏行业第一个繁荣发展期里,主流逻辑是“拥硅为王”:企业排队成立硅业公司、签10年长单、把身家押在上游产业。
瞿晓铧却选了反方向。他的逻辑很简单:企业要生存和发展,盈利是关键。光伏是能源产品,能源要走进市场首先得便宜,用过高成本获取原材料违背这一基本规律,“不能为了一时的快感去吸食鸦片”。
那个阶段他因此收紧硅料采购,产能只按一两个月的用量来排,账上一直留着现金,基建项目往后放,贷款则提前偿还。事后看,他躲过了一劫。几个月后多晶硅价格暴跌,押注上游的企业被长单和库存拖垮,无锡尚德最后破产。阿特斯伤得不重,在几家大光伏企业里最先扭亏。
随后欧美对我国光伏产业发起“双反”(反倾销、反补贴)调查,阿特斯又一次选择了“绕道”。
当时阿特斯的产业结构是个“倒三角形”,越往上游产能越少。公司组件产能超过2GW,电池片却只有1.4GW,缺口得靠外采。时任阿特斯全球销售与市场营销高级副总裁的庄岩把这笔账说得很直白。
外采来的电池片也不从国内走,而是运到阿特斯加拿大安大略省的工厂组装,为的是离终端市场更近。这么干的不止它一家,但阿特斯比别人多迈了一步——朝下游走。
2009年它在加拿大设子公司做电站开发;2015年3月,以16.56亿元收购夏普旗下太阳能业务子公司Recurrent Energy,坐上全球第二大光伏电站开发运营商的位置;同年10月又掏2.7亿加元,买下KKR在安大略的三座已并网电站,合计59.8MW。
卖组件变成了卖电站。“设备销售+资源开发溢价+EPC(设计-采购-施工总承包)”三笔钱一起赚,毛利比制造业高出一大截。
这套打法没让阿特斯坐上过主桌,可每一轮大逃杀它都活了下来。很长一段时间里它稳居全球出货量前五,2018年之前还一直压着后来的“光伏王”隆基绿能。
但“常胜”谈不上。2021年隆基绿能、天合光能、晶澳科技、晶科能源四家综合毛利率都在13%以上,阿特斯只有9.26%,同比掉了9.21个百分点,扣非后亏损4.11亿元,是光伏组件五巨头里唯一亏钱的一家。
瞿晓铧后来的复盘很干脆:“这套‘倒三角’模式,让我们吃了亏。但阿特斯做到今天也并非书呆子企业,我们也因势而动。”
那两年阿特斯拼命往上游补,拉棒、切片、电池片一路扩产,把“倒三角”改成了“梯形”——下游产能仍多于上游,一体化程度明显往前推了。2022年公司扣非净利回到20.62亿元,一年把坑填平。
代价也很明显:上游涨价时阿特斯处处被动,规模在行业整体扩张中往下滑。2025年其全球出货排名掉出前五,但这一年赚了10.16亿元,靠的还是利润优先。
排名掉下去,利润留下来,这是阿特斯的选择。瞿晓铧说过:人只有这么多精力,总得有取舍。
02
登台
结构反转,是阿特斯2026年上半年最重要的叙事之一。
大型储能系统销售6.1GWh,同比增长103.3%;储能业务收入占比44.26%,历史上首次超过光伏组件;同期组件收入同比跌了73.59%。账面在缩,储能却保证了公司还在赚钱。市场开始重新审视阿特斯近几年的“后撤”,而储能这颗棋子早在2017年就布下了。
光伏组件还是印钞机的时候,瞿晓铧牵头成立了储能部门。那会儿储能商业化遥遥无期,国内“弃风弃光”催生的储能示范项目刚起步,海外大储市场连影子都没有。这个部门在内部“安静”地存在了六年。
直到2023年,首批储能系统产品下线,瞿晓铧在下线仪式上把它称作“第二增长曲线”。
这和光伏行业的节奏不一样。一块光伏电池代际周期只有2到3年,慢一步就多一分下桌的风险;储能项目从技术储备、产线、认证到客户验证,周期长得多,5年就算快的。
所以等储能需求真正爆发、全行业蜂拥而入时,阿特斯手里已经攥着产线和订单。2026年一季度,这种结构第一次兑现业绩:大型储能出货2.6GWh,同比增长206%。
新业务在补位,人事调整也在同一背景下同步进行。2026年5月,瞿晓铧表示已辞去公司美股集团CEO职务,改任董事长兼首席技术官,专注科技从概念到产品的转化;9月,在上市公司主体,张含冰接任总裁。
这两步单独来看,都算常规操作;可一旦合到一起,决策权就从职业经理人手中往家族那边挪了。
张含冰并非空降,她是被推到了台前。2005 年到 2020 年,她在加拿大券商 TD Waterhouse 当过股票交易员,之后历任加拿大 CSIQ 全球市场部高级总监及全球市场部副总裁,再后来转到上市公司主体,出任全球市场副总裁兼首席可持续发展官。
过去数十年,瞿晓铧站台前,是公司的面孔;她守后台,管全球市场、销售和内控。
庄岩的新去处闻储创新,2021 年成立,主做家庭能源一体化方案,产品已卖到美国、英国、德国等市场。2025 年阿特斯户用储能销售收入 6.28 亿元,毛利率 46.08%。人事变动恰好赶上闻储创新刚做完一轮亿元级融资,领投方是正轩投资,比亚迪创始人之一夏佐全掌舵的那家。
这个毛利率比大型储能高出一大截。让老将去守一块毛利更肥、更吃渠道的新地盘,与其说是“退居二线”,不如说是一次为将来铺路的快攻。
而另一边,张含冰上任后的第一个大动作,落在了“搞钱”上。10月末阿特斯公告称:泰国全资子公司THSM拟将当地闲置的土地、厂房、设备,出售给控股股东CSIQ旗下两家子公司,总对价约4.15亿元,较账面价值上浮约1亿元。
也就是说,这轮调整里,一边是新业务顶上、老将另开战场,一边是新总裁先动资产。
表面看,这像“自己人接自己人的资产”。可行业正处寒冬,把闲置资产变现本就是常见的过冬办法。上市主体收回一笔现金,控股股东拿走一块能盘活的资产,这恰好是张含冰拿手的事。
这轮光伏深度调整中,收权并非孤例。新特能源、晶科能源、TCL中环都出现了一、二把手换将。共识逐渐清晰:拼扩产的阶段已经过去,接下来看谁能撑住现金流、熬到拐点。涉及钱的决策,只能由老板拍板。
03
时间差
储能的故事若只讲到这里,阿特斯这场转型堪称漂亮。问题是,毛利和业务增速的隐忧已经冒头。
2025年全年,阿特斯储能毛利率为28.6%;到2026年第三季度约为15%,环比少了5个百分点。三季度储能出货约2.9GWh,环比也降了17%。
其中一部分是口径所致:美国的系统出货和部分EPC服务转入合资公司,不再计入上市公司收入表。但行业仍有疑问——早早占住高地,利润空间为何守不住?
这很容易让人联想到储能市场的激烈厮杀,价格战已经摆在明面上。EESA数据显示,9月国内2小时大储锂电储能系统价格区间为0.573—0.696元/Wh,中位数0.6元/Wh;4小时系统价格区间为0.518—0.536元/Wh,中位数0.535元/Wh。
瞿晓铧夫妇在10月提到:进场玩家越来越多,利润空间容易被挤压,享受碳酸锂降价红利的时间,也从过去的一年缩短到如今大约两个季度。说白了,先发优势已经不明显。
对阿特斯来说,美国市场是另一个不可控因素。公司多年强调“利润第一性”,基本放弃国内低毛利的组件集采,把火力集中在海外高毛利市场;储能业务更可以看作是为美国市场量身定做的。
2025年,阿特斯控股股东CSIQ组件出货24.3GW,其中8.1GW流向美国市场,创历史新高,占总出货的三分之一。2024到2025两年,阿特斯在美交付约8GW组件,市占率16%到17%,是少数能在美国市场稳定赚钱的中国光伏厂商。
阿特斯在德克萨斯州梅斯基特的组件厂已经完成爬坡、进入满产状态,名义产能5GW,按照计划,2026年下半年这一数字将扩大到10GW。印第安纳州的HJT电池厂一期产能2.1GW,预计2026年4月前后开始试产,这是美国眼下唯一一条商业化运营的异质结电池产线,二期还会再增加4.2GW产能。
融资方面,公司配齐了2.3亿美元可转债;组织方面,2025年12月成立CS PowerTech,作为美国制造业务的独立平台。为了让美国市场持续产生利润,阿特斯投入的资源巨大,但当地政策仍是最不确定的变量。
瞿晓铧给2026年定了个词:过渡之年。他的判断是,因合规出现的电池片成本高昂,将影响盈利能力。但这只是暂时的,自有产能会在第二季度和第三季度逐步提升。换个角度看,亏损来自结构性转变,不是“卖不动”,而是“不想卖”加上“要计提”。
归母亏损3.95亿元,其中2.79亿元来自计提的资产及信用减值,涉及存货、固定资产、合同资产和应收款。其余经营性亏损主要出自光伏板块:公司主动控制出货量,产能利用率随之下滑,折旧摊销压在了单位成本上。把闲置产能的折旧剔掉之后,光伏板块剩下的部分大体可以打平。
还有几个数字更能反映实际情况:第三季度单季毛利率7.95%,同比提高0.76个百分点,环比提高0.92个百分点;前三季度资本开支22.46亿元,同比减少55.8%。收入在收缩,毛利率却在走高,经营现金流也由负转正。
把线索归拢起来看,阿特斯这场转型不是“光伏转储能”这么简单。光伏组件这一头,国内需求走弱、价格内卷,每个季度的营收和毛利都立刻写进报表,没有缓冲带;储能是另一本账,“签约”和“确认收入”之间隔着一整年,今年签的合同,财务数据要等到明年甚至后年才进得来;美国本土产能又是另一种算法,产线还在爬坡,补贴要等达产、等认证、等政策落地。
三个时间轴很难同步,却一起压在了业绩上。
2027年是一个明确的年份。按照规划,美国储能业务届时将满产满销,印第安纳的电池产能全部投产,合资公司贡献的收益开始成规模地回到上市公司报表。不过这条修复曲线相当陡,对应的时间窗口里能容错的空间很小。
阿特斯这次的大考,不在某个季度的利润表,而在组件退潮之后、储能兑现之前,公司能否靠手里的现金和订单,走过桥上最窄的那一段。桥那头是什么,现在还没人看见,一切都还模糊。














