

美股科技股遭抛售:仓位滚雪球,估值仍高不是买点
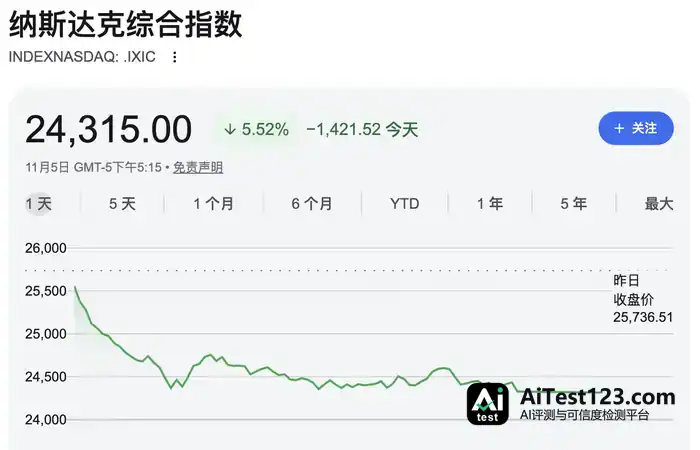
纳指单日跌超5%,高盛信息科技最受做空指数重挫10%,空头大胜,多头被迫平仓。分析指出,这是市场上最危险的结构形态之一,多头强制平仓产生连锁抛压,将跌幅推至远超基本面所能解释的水平,同时保证金追缴还会引发跨资产抛售。交易商部门反映,几乎没有买盘入场的迹象,分析师指出该情况可能延续至11月中旬。
周四美股科技板块杀跌凶猛,可跨资产信号给出的解释是:这轮风暴出在仓位上,宏观基本面并没有崩。
纳斯达克指数跌超5%,标普500指数跌逾4%,道琼斯指数跌逾5%;标普500成分股无一收涨,科技板块领跌。民主党在国会中期选举中拿下控制权,市场对AI监管收紧的担心随之升温,成了这轮抛售的导火索。
最危险的信号其实藏在市场结构里。高盛信息科技最受做空指数单日重挫约10%,创2025年1月以来最大单日跌幅,并触及3月以来低点。
这样的走势说明,做空方正在落袋为安,原先跟空头对着干的多头则被迫砍仓出局。彭博分析人士警告,"多头清仓流入拥挤空头"属于市场上最危险的结构形态之一。
仓位主导,而非基本面崩溃
这轮科技股下跌的核心逻辑是仓位结构瓦解,企业盈利和宏观经济都没有实质性恶化。
彭博分析认为,跌幅最深的恰好是空头仓位最重的标的,这释放的信号是:做空方看对了,此前与之对抗的多头正集体认输。多头强制平仓带来的连锁抛压,常把跌幅推到基本面解释不了的位置。
也正因如此,半导体股票今天被当成软件股来对待——这不是基本面判断,而是仓位清洗。
指数再平衡带来的机械性抛售,又给已经在进行的基本面重新定价添了一把火,尤其是对整个新云计算(neocloud)商业模式的估值修正。
还有一点不能忽略:这种市况下保证金追缴(margin call)效应会放大冲击。多头被迫卖出流动性最好的持仓,而这些持仓往往高度集中在大市值科技股上,于是形成"抛售催生更多抛售"的负反馈循环。
估值仍高,科技股不具备买入信号
一些市场人士明确提醒,这次下跌算不上逢低买入的机会。
The Bahnsen Group首席投资官David Bahnsen在报告中写道,本轮抛售的根本驱动力是科技板块估值与现实严重脱节;即便经历了周四的大幅下挫,科技股估值依然偏高。
他还强调,标普500指数过度集中于科技相关个股,这一结构性问题才是市场脆弱的深层原因。
David Bahnsen建议投资者把目光转向市场的防御性领域,比如必选消费品和能源公司——这些板块现金流稳定、有持续分红的历史记录,在当前环境下抗风险属性更强。
仓位重置需要时间,买盘尚未入场
剧烈的空头篮子波动有时会被看作市场见底的信号,但这类仓位重置往往要几天才能得到印证,不宜过早认定拐点已至。
交易商席位眼下反映出的信息并不乐观:资产价格已明显回调,却几乎看不到买盘进场的迹象。这与上周分析人士所说的"资本保全模式全面启动"高度吻合,而这一模式主导下的年末仓位调整,可能延续至11月中旬。
放到更广的信号体系里看,CTA策略持续卖出、防御性股票出现边际损失,加上"下跌放量、反弹缩量"的成交结构,都指向这是一次仓位驱动的回调,而非经济衰退式的系统性崩盘。
2年期美国国债收益率当日下行逾10个基点,避险情绪明显;但整体走势的特征显示,这轮波动要以"弱多头出清完毕"为终结标志。














