

快手AI业务估值180亿美元超母公司,上半年国内AI融资1595起
新一轮洗牌要来了?
10月初,李录在哥大的那场演讲,至今仍被人反复提起。这位被芒格称作“中国版巴菲特”的投资人给出了自己的判断。
在他看来,AI早已超出生产力工具的范畴,正沿着“工具—造物”的光谱往前走,能推理、能编程、能协作,甚至碰到“递归自我改进”“人造神”的边,开始跨过图灵测试的门槛。也正因为它可能强到“人造神”这一步,人类社会不会让它一直走到底——要么技术本身到不了,要么被联合拦下。
先承认它的革命性,再对边界保持谨慎,这样的态度并不孤单。巴菲特和段永平也讲过类似的话。
可资本这一头的热度,跟这种谨慎完全是两幅画面。对AI的追逐,近乎狂热。
11月3日这天,互联网大厂的AI业务扎堆放消息。快手科技旗下可灵AI刚做完最新一轮融资交割,腾讯混元发布Hyra 2.0,阿里则因与Apple达成合作,港股股价大涨。
其中,可灵AI这轮融资完成后,其估值约180亿美元,已经高过母公司快手科技。
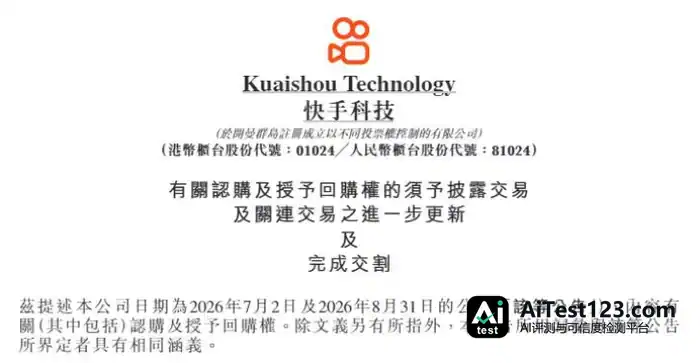
图片来源:快手港股公告
21创投的数据显示,2025年7月至2026年6月,国内AI及应用领域一共发生3297起融资;光是今年上半年就有1595起,披露的融资总额估算约2270亿元。
出手最狠的是互联网企业,AI被它们当成第二增长曲线来押。以可灵AI为例,三年前没人敢开这个价。放到万物皆可AI的今天,这已经算不上什么新鲜事。
可灵估值反超母公司,这个反差其实不是最该琢磨的地方。它更像是互联网AI叙事的一个切片——当资本开支从预期投入变成刚性开支、从费用变成生存税,拐点该看什么?
01.商业化兑现正在加速到来
数据上看,可灵AI它正迅速成长为快手的第二曲线业务。
财报显示,2026年第一、二季度,可灵AI营收分别超过6.5亿元、超过8.5亿元,同比增幅分别超过300%、超过200%;ARR则从2025年一季度的1亿美元抬到2026年一季度的近5亿美元,一年翻了四倍。

图片来源:快手科技2026年中期报告
用户和产品这一侧也在同步铺开。到6月,可灵AI全球用户突破1亿,企业客户接近5万家,今年1月其月活站上1200万;原生4K直出、Kling 4.0的30秒生成和导演思维提示,正让它快步走向生产工具。
不过,光看收入增速,还不足以看清快手这盘棋的完整逻辑。 可灵AI可灵要做的,并非再复制一个“快手”或“抖音”,它盯上的是快手体系内那条最赚钱的商业流水线。
磁力引擎的广告素材、星芒短剧的分镜预演、电商商家的商品短视频,可灵AI切入方式很实在:不搞强制推广,也不摊派任务,让商家自己算账——用AI批量生成素材,跟自建拍摄团队比能省多少,跟外包拍摄比又能快多少。
快手的投资逻辑并不复杂,不追AI概念的热度,只为满足生态里内容生产的需求。
半年报里快手就写过,MCP与CLI接口上线后,能支持AI Agent调用可灵AI,批量出视频、把创作链路自动化,专业内容团队的生产效率也就跟着提上去了。
这跟大多数AI创业项目有本质不同:不靠在发布会上讲故事,而是扎在快手生态里,接住数百万商家天天都要做的素材活儿。
快手愿意持续重仓,原因或许就在这里。2026年集团整体资本支出预计260亿元,比上年多出约110亿元,增量基本都砸向AI算力。
市场机构给出的长期预期同样乐观。
有研报测算,可灵营收有望从2025年的11亿元涨到2030年的396亿元;同一时期,全球月活有望突破6000万,付费率逐步升到20%。
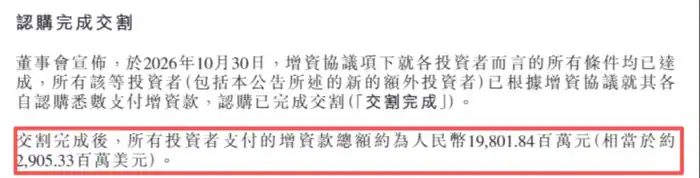
图片来源:快手科技港股公告
再看这轮融资的交割,可灵AI增资总额约198.02亿元人民币(约29.05亿美元),是全球视频生成大模型赛道单轮融资的最高纪录。真金白银砸进来,资本对这条商业化路径投了信任票。
02.巨头重注下的路径分野
重仓AI这件事,在互联网圈里快手不是独一份。
国内互联网的AI资本开支正加速拐弯。Wind数据显示,2026年上半年国内互联网大厂AI资本投资总额预计在2700—3000亿元,同比增速超90%。阿里、腾讯、百度三家合计约1966亿元,同比接近翻倍。
巨头们都在大把押注AI,但钱往哪投、怎么变现,各家各有各的算盘。
今年Q2,腾讯资本开支527.8亿元,同比增长176%。这些钱没有全押在单一C端爆款上:混元保持两个月一次的迭代节奏;WorkBuddy累计月访问8534万,并入CodeBuddy后突破1.1亿;元宝搜索借腾讯云向企业开放,充当信息底座。企业端的付费意愿明显高过C端。
腾讯的打法是先把AI塞进微信、企业服务这些现成场景,再一步步变现。
阿里这边,2027财年第一季度资本开支676.78亿元,同比上涨75%。阿里此前说得很清楚,未来三年云和AI基础设施投入要超过过去十年总和,资本开支规划超3800亿元。
落到商业化,阿里云本季度外部收入同比增45%,创22个季度来新高。AI云及算力服务收入484.37亿元,经调整EBITA为56.28亿元,同比增长133%,利润率升到12%。AI相关产品收入123.76亿元,连续12个季度保持三位数增长。
阿里巴巴CEO吴泳铭曾在财报电话会上谈到,阿里云在AI算力上的投入,回报是相当确定的。他给出的测算是:以阿里云当前AI产品的平均毛利水平来算,这部分算力投入大概三年能收回成本;毛利率往上走之后,回本时间可能压缩到2.5年。
而在此之前,行业的共识是,2030年前AI算力紧缺的局面很难有大的改观。
字节的AI盘子,是架在自己内容分发的基本盘上的。今年9月,豆包月活4.19亿、即梦1214万;Seedance 2.5能原生生成30秒视频,最多支持50个多模态参考。
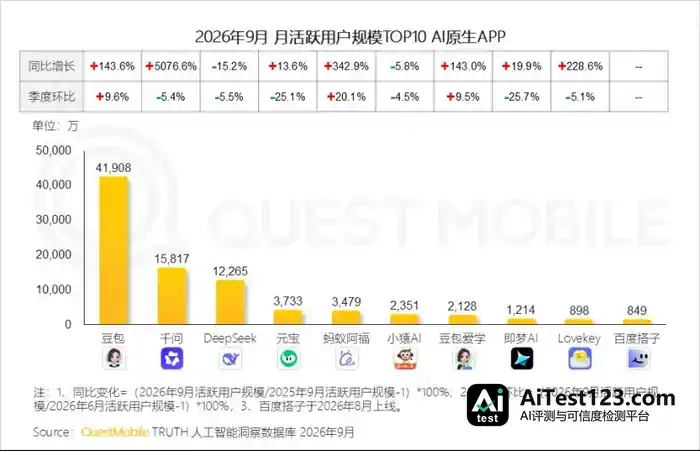
图片来源:QuestMobile 剪映CapCut、TikTok Symphony把内容生成到全球分发串成一条线,模型能力直接塞进广告素材、短剧、电商内容的生产环节,高昂的算力成本就靠这些分发场景消化。
百度这边,2026年Q2总营收313亿元,其中一般性业务收入252亿元,AI业务收入占到一半,已经连续两个季度过半。AI云基建还在猛涨,GPU云业务同比涨了283%,连续四季都是三位数增长。
产品上,5月推出的文心5.1,预训练成本只有同规模竞品的6%,Agent能力也对标领先水平。可搜索主业增长碰到瓶颈,文心还得在搜索之外,把第二条企业付费曲线跑通。
四家巨头撒钱的方向各不相同,底下的判断却相当一致:AI已经进了真实财报科目,成本要计、收入要算。
大厂一齐下注,市场也跟着追问:互联网AI的拐点,到了没有?
拿盈利当尺子量,答案显然是没有。看海外,美国四大云厂商2026年资本开支冲到7250亿美元,自由现金流转负的已经不止一家。
03.算力投入仍是长跑
能确定的是,全球AI资本开支在未来一段时间还会往上走。
摩根士丹利掌门人Ted Pick最新的说法是,往后十年,全球AI资本开支规模可能达到10万亿至15万亿美元。这轮技术浪潮的经济冲击力,是互联网诞生以来最强的一次。
按他的测算,未来7至12年,头部云厂商每年得投8000亿到1万亿美元。
这么折算下来,眼下这轮算力基建潮,连长周期的上半场都还没走完。
可巨额投入总得有收入接住。另一家机构高德纳的判断是,到2030年,全球AI数据中心累计要创造8.5万亿美元收入,才够覆盖全部资本开支,而同期预期总收入不会超过3.6万亿美元。缺口是实实在在的。
落到可灵身上,高盛此前预计,可灵AIARR有望在2026年底突破10亿美元。高盛同时也点了风险:后续增长很看Kling模型的迭代,还得一直正面应对Seedance、MiniMax这些对手的竞争。
不过有个变化很清楚:以前市场爱追着问AI的宏大故事,现在大家最先看的是商业化兑现能力。
今年7月初,快手宣布拆分可灵、推进独立融资,腾讯、阿里、百度都参与了,投后估值约180亿美元。
可灵也拿连续走高的营收回应了资本市场的期待,Q1、Q2的业绩就是最好的证明。
换句话说,往后拼的不再是谁的概念讲得动听,而是谁的算力成本能更快被真实、可持续的商业场景消化掉。
AI军备竞赛远没到收场的时候,但叙事的天平,已经从想象慢慢倒向算账。
注:文章素材来源于官方报道和公开资料,观点仅供参考|部分图片来源于网络,如有侵权请告知删除。














