

高盛看AI回撤对冲:做空美元/日元
高盛的核心逻辑在于:2000年以来20次股债双杀样本中,日元均为表现最强的多头货币;套息交易平仓机制与日本利率低位双重加持,构成天然护城河。更关键的是,外汇期权市场对极端情景的隐含概率仅8%,对冲成本被严重低估,性价比窗口仍开启。
芯片股这一轮集体大跌,把AI交易的尾部风险又推到了台前。该不该减掉AI相关仓位,市场讨论得很热;减完之后拿什么对冲,却很少有人给出答案。高盛外汇策略研究把方向指向了同一个操作:做空美元/日元。
隔夜美股科技板块重挫,芯片指数跳水12%。周五(11月6日)亚太股市跟着下跌,SK海力士跌超10%,三星电子跌7%,韩国综合指数下挫超7%,盘中还一度触发卖盘暂停机制。
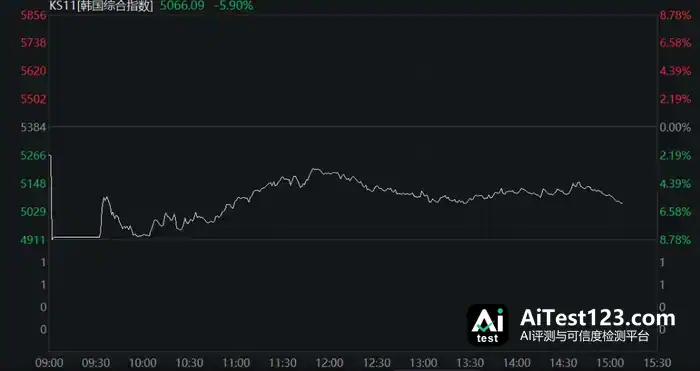
芯片股这次集体重挫,给AI交易的对冲需求添了最新注脚。高盛《GS MORNING》引述的外汇策略研究认为,外汇市场里对冲AI交易回撤,做空美元/日元是最优工具,特别是在股票下跌与利率下跌的隐含相关性已被市场充分重定价的当下。
报告的核心逻辑分三层。历史数据表明,股债双杀的环境里日元表现最突出;期权市场对极端情景的定价仍偏低,对冲成本相对便宜;不过,一旦股票与利率的联动前提不成立,或者日本自身政策路径生变,这套交易逻辑就得修正。
历史依据:股债双杀时,日元是最受青睐的多头
高盛外汇策略研究梳理了2000年以来规模最大的20次股票与利率同步下跌样本,把各货币对在这些时段的表现分组比较。结果是,双杀环境中日元是最受青睐的多头货币,对美元也一样成立。
支撑这个结论的机制有两条。风险偏好回落时,套息交易(carry trade)往往集中平仓,日元长期是低息融资货币,也是套息交易的主要空头端,平仓压力直接变成日元升值动力。另一条是日本利率本身处在低位,往下空间有限,全球利率同步下行的情景里,日元受到的压制相对更小,相对优势更突出。
这两条支撑腿合在一起,解释了历次股债双杀中日元为何能持续跑赢其他货币对。
定价逻辑:期权市场对极端情景的概率严重低估
高盛研究进一步量化了这笔交易的成本与性价比。历史双杀时段,美元/日元对10年期SOFR的贝塔约为12%。以此为基础,把SOFR第10百分位的极端下行结果映射到美元/日元汇率上,就能得出一个对应的汇率目标位。
问题是,外汇期权市场对这个水平的隐含概率只有约8%,低于按历史贝塔映射应赋予的合理概率。也就是说,AI交易回撤叠加利率下行这一组合情景,期权市场定价仍然偏低,用期权构建对冲头寸的成本相对便宜。
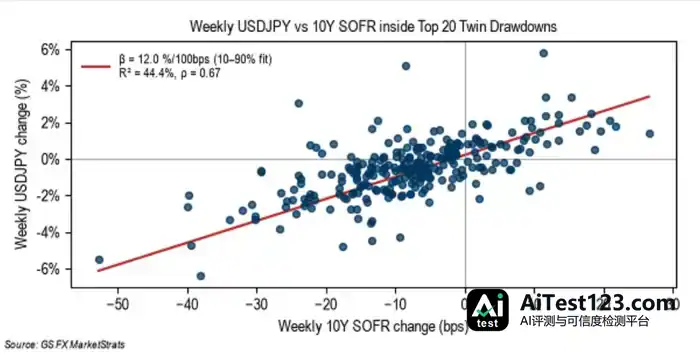
另外,股票下跌与利率下跌之间的隐含相关性已经过较为充分的重定价,通过外汇期权对冲的综合成本因此进一步降低。
失效条件:三层前提,任一动摇则逻辑需修正
高盛研究也划出了这条交易的失效边界,分三个层面拆解。
第一层是前提条件。这套对冲逻辑的核心假设是股票与利率同步下行。要是AI交易的回撤只发生在股票端,利率反而上行,“日元是最优对冲”的判断就需要修正。
第二层是定价条件。外汇期权市场对上述极端情景的隐含概率一旦从当前约8%明显上修,对冲成本就会跟着上升,性价比优势会被压缩。
第三层是政策条件。日本央行的利率路径若出现超预期转变,日元因日本自身政策因素走弱,日元作为对冲工具的有效性同样要打问号。
可观察的验证窗口有两个:未来一至两个月的美国通胀与就业数据发布,以及日本央行政策会议。
高盛称,结果层面的验证指标是,美元/日元在AI交易回撤期间有没有跑赢其他货币对,以及该汇率是否触及按12%贝塔映射出的目标水平;机制层面则要持续跟踪股票与10年期SOFR是否保持同步下行,以及外汇期权隐含分布对该水平的概率是否从8%出现上修。














