

乐高全球营收835亿,中国市场为何没跟上
重新找到那个能让它继续长大的理由,是乐高当下最紧迫的任务。
商场里哪家店排长队,往往就是年轻人把钱花在哪的风向标。
北京的老铺黄金,早八点就能排上两三个小时,这还是工作日;没过多久,商场C位换人,背着痛包的年轻人改去排卡牌徽章;如今排队的主角又成了金粒门,队伍一直拖到地铁口。
有人笑就有人愁,当年同样是排队王的乐高,店里的人流正一点点稀下去。
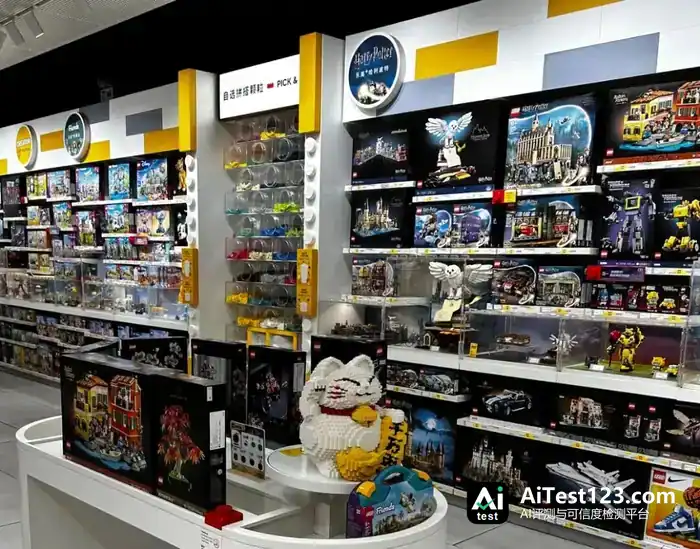
不少人留意到,自家附近商场里的乐高店不知什么时候就关了。2026年3月,南京新百一楼的乐高授权专卖店突然停课——这家店是南京级别最高的乐高城市旗舰店;上海、杭州、苏州也出现类似状况。
可就在这段时间,这家丹麦公司拿出的却是史上最好的一份成绩:2025年营收835亿丹麦克朗,涨12%;2026年上半年更猛,营收419亿丹麦克朗,涨21%,净利润也涨了32%。

全球都在涨,中国这边却是另一幅画面。8月的财报电话会上,乐高CEO倪志伟说,今年几乎所有市场的集团都实现了广泛增长,唯独中国除外。“我们受到的影响是,那个市场没怎么增长。”他后面又补了一句,中国消费者“支出意愿相当谨慎。”
一头是中国业绩几乎停住,一头是全球财报刷新纪录,乐高在中国究竟卡在了哪里?
全球都在涨,只有中国没怎么动
早些年新商场开业,招商时最抢手的就是几类主力店:百货、超市、家居,再搭一个玩具大牌。
乐高占地大、又能吸引孩子,招商经理乐意把一楼的好铺位留给它。那阵子它不只是卖玩具,还是商场拿来撑档次的招牌——有乐高,就说明这家商场够格。
这份含金量,还跟乐高的另一套打法有关:它不只是玩具,还是中产家庭鸡娃的工具。
2000年,乐高教育借代理商西觅亚进入校园,成了一个转折点;2006年第一家活动中心开出,最多时覆盖21个省级行政区、150多家门店。
于是很多人看到了积木的益智价值。价格比普通玩具贵好几倍,家长照样愿意为这些塑料颗粒掏钱——在他们眼里,创造力就等于不让孩子输在起跑线。
再加上STEAM相关政策放开,2017年《新一代人工智能发展规划》出台,乐高一下子从玩具变成了“鸡娃投资”。全国挂着乐高名号的培训机构有4000多家,拿到官方授权的不到200家。
火过头也有麻烦。那段时间乐高玩具被大规模仿冒,山寨货一批接一批。乐高曾起诉可高公司复制53款积木,2002年终审认定其中33件侵权。
这股势头在全球至今没停。财报显示,2026年上半年营收419亿丹麦克朗,大涨21%;营业利润109亿,涨22%;净利润86亿,涨32%;消费者销售额涨22%,行业整体大约14%。半年里新开20家品牌店,全球门店总数达到1106家。
可与之对照的是,乐高并不单独披露中国市场的收入,它在中国的声音明显小了下去。
现在新商场开出来,先抢的是网红餐饮、新能源车展厅、潮玩集合店、AI沉浸式体验空间这类门店;乐高的店被挤到边角位置,有些新商场干脆不引它进来。

积木类玩具在中国并不是卖不动。2025年国内玩具零售额达到1035.3亿,同比还涨5.8%。欧睿预计,包括乐高在内的建构类玩具,中国零售额会从2025年的25亿美元增至2028年的28.6亿美元。
大盘在慢慢往上走,乐高却没跟着分到更大的一块。
1000元积木,被9.9玩具夺风头
站在十字路口的乐高,在中国最直接的一道坎就是价格。
一盒乐高几百元很平常,上千元的大套装也不少见。很多人给自己买下不去手,于是乐高更多出现在人情往来的场合。
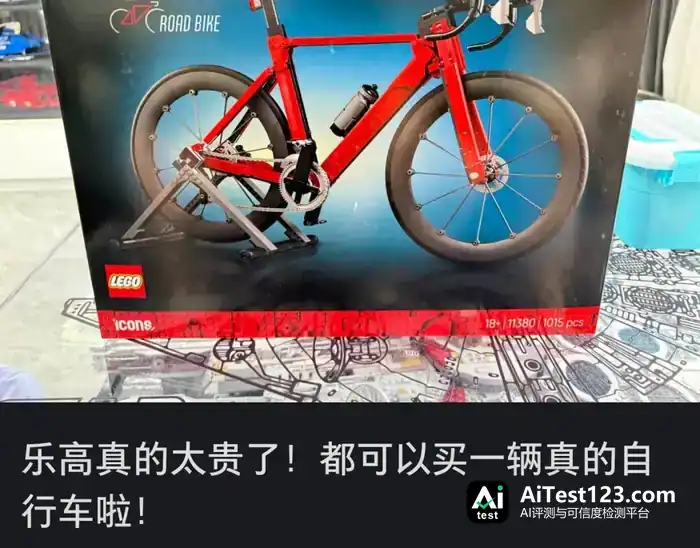
送礼这门生意有两个特点:一是集中在生日、节日这些节点;二是收礼的人未必会自己主动去买。
对礼品来说这是好事,放到零售生意里反倒成了软肋。
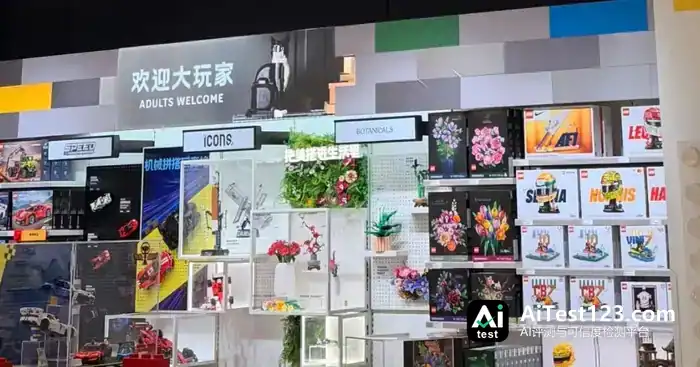
乐高天猫旗舰店的客单价大致在500到600元之间。按零件折算,一颗大约0.8到1.2元,1000颗零件的套装一般要800到1000元。可国内同行已经把价格打到了9.9元。
送礼的场合本来就有限,同一个人回头再买的概率不高。旁边柜台几十元一个的潮玩就不一样了,掏钱时没那么多顾虑。
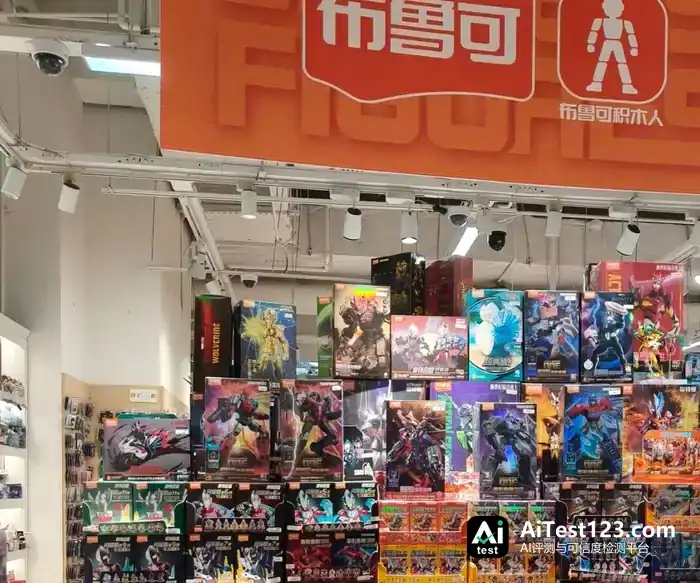
被称作“中国版乐高”的布鲁可,2025年营收28.43亿元。其中9.9元的平价产品卖出了7750万件,占总销量的47.6%。
消费者一旦捂紧钱包,先被砍掉的就是那些花得更多的开支。
还有一件事让乐高在中国更头疼:积木益智这条道上,对手越来越多。
同行都在积木领域使劲抢注意力,“亲子益智”也就不再是乐高独一份的招牌。
森林秘密积木曾冲进天猫积木榜单前五。名创优品的TOP TOY、各种潮玩集合店,也悄悄拿走了商场里的好铺位和年轻客流。泡泡玛特同样在用自有IP切进积木这条赛道。
在国内“拼搭角色类玩具”品类中,布鲁可约占30.3%,万代约占20%,乐高约占14.8%,都低于它们在全球的位置。这组数字只反映细分品类,但也能看出本土品牌更能打。
乐高就算在购物中心开大店,也拼不过那些把9.9元产品铺到校园周边文具店、社区便利店、名创优品、KKV甚至永辉的同行。这些对手覆盖所有一二线城市,以及超过80%的三线以下城市。
前面年轻人不买账,后面同行步步紧逼,乐高老大哥的位置越来越不稳。
承压,不等于撤退
其实,这并不代表乐高在中国卖不动了。
乐高在中国还有约400多家门店,覆盖120多座城市。价格上,它也没丢掉高端这张王牌。行业报告显示,眼下市场格局仍是“国际守高端,国产抢中端”。
对手并没有真正攻破它的护城河。收藏级大套装、机械组、成人玩家社区,这些靠时间一点点攒下来的优势,短时间里没人补得上。
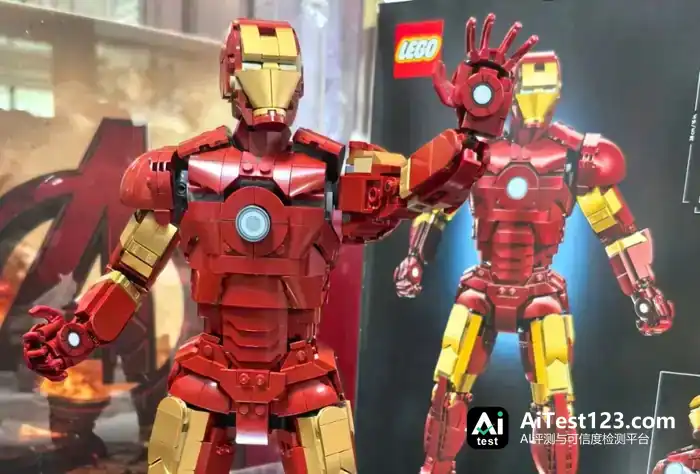
但现实也有残酷的一面。年轻人如今的冲动型消费,确实被几十元的潮玩和更多元的娱乐体验分走了。
这些年,年轻人对玩具的需求在变。玩法复杂不复杂没那么要紧,他们更看重即时得到的情绪反馈。
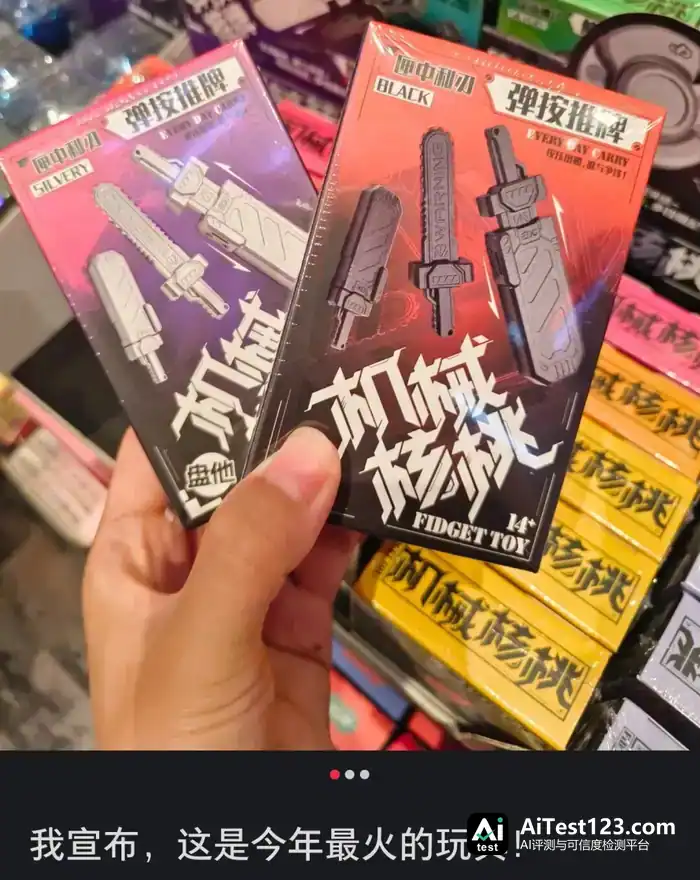
赛博核桃就是个例子,它在高强度脑力劳动人群里火了起来,卖点是单手能操作、静音不打扰同事。把一个痛点做透,往往比堆多少复杂功能更受欢迎。
除了解压,年轻人也很吃“社交货币”这一套。
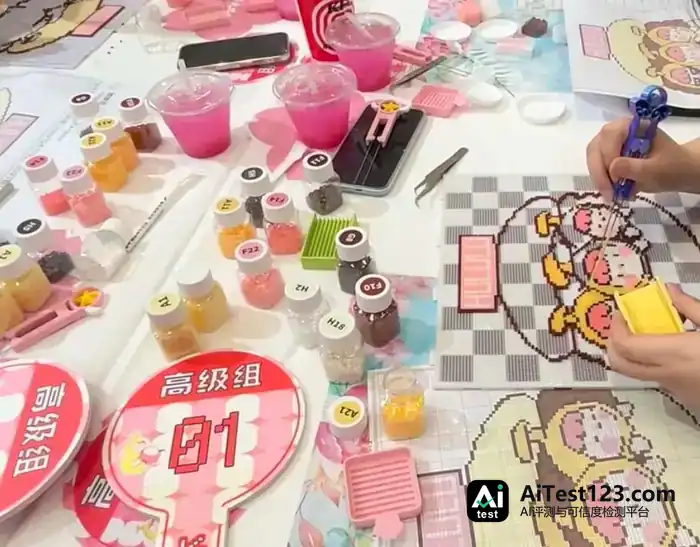
比如现在流行的拼豆。有人愿意花一两百元、等上一两个月,定制专属棉花娃娃。选图、选材、等成品,每一步都由自己掌控,更关键的是,成品还能当社交货币用。
乐高自己也察觉到了变化。它在《玩乐报告》里指出,76%的成年人希望让大脑放松。
于是植物系列、机械组、Icons、F1接连推出。营销上也没闲着,2026年9月,乐高官宣王一博出任全球品牌代言人,瞄准的正是机械组跑车、科技系列、收藏级模型那批兴趣消费型成年人。乐高集团中国区新任总经理马世宁说,“全方位贴合不同年龄段消费者的需求。”
乐高在中国猛补的另一门课,是本土化。
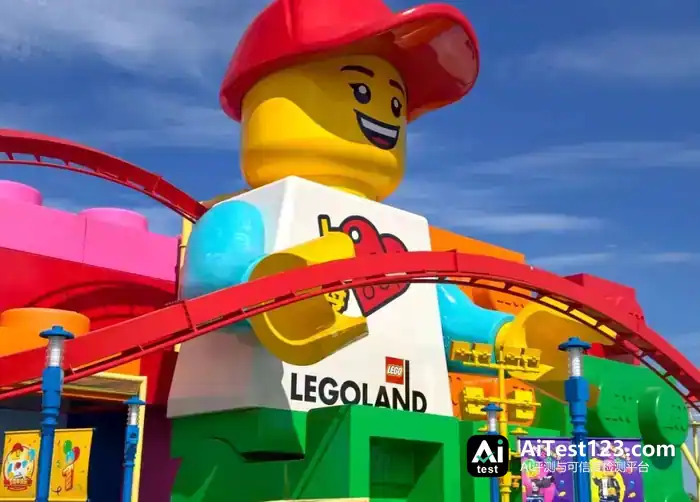
它先后推出10多款中国传统节日套装、70多款悟空小侠。线下同样在铺,上海乐高乐园2025年7月5日开园,成为全球最快突破200万游客的乐高乐园。
乐高还在往中国市场砸钱。中国在售的大部分产品已经由本地工厂生产,2025年公司继续扩建中国工厂,全年资本投入达到92亿丹麦克朗。
门店的打法也在变。长沙、西安、北京、福州四家标杆店已经开出,面积更大,还结合了当地特色,不再套用统一模板。低线城市则由社区店和小店渗透。2026年下半年,乐高还打算推出面向成年人的小面积快闪店,线上线下一并打通。建厂、开乐园、改门店,这几笔投入有个共性:短期未必能反映到财报上。
问题是,儿童乐园这门生意如今也不好做。合肥万象城经营了10年的meland突然宣布结束营业,万达宝贝王多地门店也陆续关闭。过去的杀手锏放到现在,未必还管用。
局面也不是没有翻盘的机会。乐高的名气和人气仍在,它所在赛道的规模依然可观:2025年国内潮流与收藏玩具零售额已达676.9亿,同比增幅45.4%。
蛋糕够大,可要想在中国市场继续闷声发大财,光靠一个logo躺赚的日子已经过去了,强如玩具巨头乐高也得记住这一点。重新找回让它继续增长的那股底气,是乐高眼下最紧迫的任务。














