

黄仁勋离开英伟达:股价一度跌14%,三个难题待解
黄仁勋辞任掌舵33年的英伟达,公司前路存疑
以后英伟达的GTC大会上,观众可能很难再看到“黄教主”登台、朝全场挥手的那一幕了。
美国当地时间11月12日,黄仁勋宣布卸任英伟达CEO,结束在这家公司33年的执掌生涯。消息一出,英伟达股价盘中一度重挫约14%,之后跌幅收窄,收盘跌约4.3%。
Andreessen Horowitz普通合伙人马丁·卡萨多(Martin Casado)把这一天称作“黑暗的一天”。
1993年创办英伟达之后,公司几乎每一次重大转型背后都有黄仁勋的影子。最早做图形处理芯片,后来押注CUDA计算生态,再到今天的AI数据中心业务,英伟达能踩中几轮技术变革,跟他对于技术方向的判断和长期投入分不开。
这轮生成式AI浪潮里尤其明显:他一边推着英伟达从芯片供应商转向AI基础设施平台,一边深度介入产品路线制定、供应链协调和大客户合作。
英伟达今天的市场地位,很大程度上就是靠这套打法撑起来的。
对英伟达来说,黄仁勋离开并不代表现有业务马上就会受冲击。这么多年下来,公司已经有了成熟的技术团队、产品路线和供应链体系,这些东西不会因为一位管理者走人就凭空消失。
可少了黄仁勋这位核心决策者,英伟达还能不能延续过去几年的高速增长?这家站在全球AI产业核心位置的公司,接下来又要面对哪些新考验?
01 接盘者不等于掌舵者
眼下临时接任CEO的是科莱特·克雷斯(Colette Kress)。她当CFO超过13年,全程经历了英伟达从游戏显卡公司变成AI基础设施巨头的转型,对公司的财务状况、客户合同、供应商安排和资本支出都很熟。
她也常年跟黄仁勋一起出席财报电话会议,华尔街对这张面孔并不陌生。
KeyBanc Capital Markets分析师约翰·文(John Vinh)觉得,克雷斯出任临时CEO是个积极信号,理由是她任职时间长,对英伟达的业务和战略了解得深。eToro首席分析师乔什·吉尔伯特(Josh Gilbert)同样认为,克雷斯是稳住局面的明显人选——她懂业务,也能在市场需要管理层给出确定性的时候替公司发声。
不过,这不等于克雷斯能马上接过黄仁勋原来的决策职责。据The Information报道,英伟达临时首席执行官并不是公司重大决策的主导者,也不负责制定重大决策议程。临时CEO和长期掌舵者,是两回事。
更早之前,The Information援引知情人士的说法称,克雷斯并非英伟达重大决策议程的主要推动者,碰上高风险交易,她更偏向控制风险,OpenAI信用支持安排就是一例。
关于给OpenAI提供大规模信用支持一事,黄仁勋曾出面推动,最初谈到的规模是2500亿美元,用来支撑其数据中心建设。克雷斯对这套安排态度谨慎。后来方案被拆开,英伟达承担的第一部分约为1000亿美元。
Bernstein分析师斯泰西·拉斯贡(Stacy Rasgon)认为,克雷斯的任命有助于稳定短期业务,他不担心这次管理层变化会马上影响英伟达的经营。但对长期问题,他更谨慎:新CEO能不能接过黄仁勋对产品路线的把控,能不能接手他与客户、供应商、员工乃至整个产业生态的关系网络,都还有很大不确定性。拉斯贡为此下调了英伟达股票评级和目标价。
高盛分析师詹姆斯·施耐德(James Schneider)也提到,英伟达不缺成熟的职能管理团队,芯片设计、软件、系统和财务各领域都有经验丰富的负责人,可黄仁勋身上的技术愿景、行业影响力和跨企业协调能力,很难由一位普通职业经理人直接顶上。
伊恩·巴克(Ian Buck)是英伟达资深技术高管,在内部候选人中最受关注。他于2004年进入公司,多年来深度参与GPU通用计算与CUDA生态建设,眼下负责面向超大规模云厂商的AI硬件及软件产品。
外部人选方面,Arm CEO雷内·哈斯(Rene Haas)被多位分析师提到。他曾在英伟达担任计算产品业务负责人,2013年加入Arm,后来出任CEO。此外,苹果执行董事长蒂姆·库克、苹果硬件负责人约翰尼·斯鲁吉(Johny Srouji)和Palo Alto Networks CEO尼克什·阿罗拉(Nikesh Arora)也被点名。
投资人阿米娜·罗森伯格(Armina Rosenberg)给出一种可能:让克雷斯管经营和财务,巴克管产品与技术,形成类似联合CEO的管理安排。
毕竟,据报道黄仁勋过去直接管理的高管超过60人,英伟达的决策体系长期围着他一个人转。
02 CUDA还能守住吗?
回头看英伟达的发展史,黄仁勋最重要的作用之一,就是推着公司在那些还没看到明确商业回报的技术方向上持续砸钱。
其中最典型的例子就是CUDA。
2006年CUDA面世,GPU从此能接手图形渲染之外的通用计算活儿。2012年,用英伟达GPU训练的AlexNet在ImageNet竞赛中跑出突破性成绩,GPU自此成了深度学习的主流计算平台。之后英伟达一路补齐CUDA工具链和计算库,开发者围绕这套体系搭起了模型训练、调优到部署的完整流程。也正因如此,竞争对手光靠芯片性能很难追上英伟达。企业就算买了别家的GPU或专用芯片,已有的代码、模型和软件工具都得重新适配。对那些已经在CUDA上砸下大量资源的客户来说,换硬件远不是插拔一下那么简单。
AI的计算方式在变,CUDA也得跟着往外扩。前几年英伟达的强项集中在大模型训练,眼下行业重心转向大规模推理,客户盯的是每个Token要花多少计算成本、GPU利用率高不高、响应够不够快。2026年英伟达推出Dynamo 1.0,专门给大规模AI推理做资源调度和请求管理,想把较量从单颗GPU的性能拉长到整个推理系统。这套东西还跟TensorRT-LLM等软件配合,并兼容主流开源推理框架。
AI智能体和机器人又撑开了新的应用空间。智能体要反复调用模型、数据和外部工具,机器人得处理视觉、空间理解和实时控制。英伟达正借助CUDA-X、Isaac机器人平台、Omniverse仿真环境和Cosmos模型,把底层算力往这些场景延伸。往后CUDA的使用范围未必只停留在数据中心,工厂、汽车、机器人设备里都可能见到它。
可这道软件壁垒也不是推不倒的。AMD正在把ROCm生态做厚,谷歌TPU和亚马逊Trainium同样在培育自己的软件体系。PyTorch、Triton这类开源工具,则让开发者越来越少被某一家硬件平台绑住。一旦越来越多模型能通过统一框架适配不同芯片,CUDA带来的迁移成本就会慢慢往下走。
这正是黄仁勋离开之后,英伟达要长期面对的问题。CUDA的成功源于一笔回报周期极长的技术投资,而推理、智能体和物理AI或许是下一轮生态扩张的入口。这些方向谁先投、谁后投,软件平台由谁推动去适配新的计算方式,都会影响英伟达能不能把攒下的生态优势延续下去。
03 2790亿美元承诺如何兑现?
黄仁勋走后,市场还有一件事得盯着:英伟达已经许下的巨额供应和产能承诺。
英伟达截至2026年7月26日的季度报告显示,公司供应与产能承诺总额为2790亿美元,上一季度这个数字约1190亿美元,一个季度就多了约1600亿美元。
按履约时间拆分,2027财年剩余时间约920亿美元,2028财年约870亿美元,2029财年约880亿美元,剩下约120亿美元排在更晚的时段。
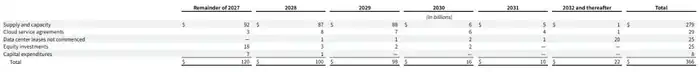
这2790亿美元既不是已经到手的客户订单,也不是英伟达掏出去的现金。它对应的是公司为了接住未来需求,跟供应商和产能合作方谈定的采购与产能安排。先进制程、封装、内存这些关键资源,英伟达都得提前锁定,Blackwell和后续产品才能按计划交货。
问题在于,供应端锁定的承诺,不一定能跟客户需求同步落地。
大型数据中心从融资、选址、供电到建设部署,周期都不短。客户就算已经规划好采购GPU,也可能碰上电力接入推迟、机房建设卡壳、融资不到位,或者新一代产品部署节奏生变,从而把采购往后挪。英伟达在10-Q文件里也提醒过,客户可能因为基础设施、资金、技术采用进度等原因延迟甚至取消采购。
客户需求兑现得比预期慢,英伟达这边上游产能却已经锁死,库存积压、取消成本、供需错配就可能一起找上门。哪怕最后能转手卖给别的买家,产品代际更替也可能拖累售价和毛利率。
还有一个容易被搞混的数字,是英伟达披露的约360亿美元AI云服务协议承诺。
这类安排一般是多年期的云服务容量合作,跟2790亿美元的供应和产能承诺不是一个口径。英伟达通过合作伙伴拿到云计算容量,也可能把部分容量转售给第三方;容量被用掉,相关承诺就相应减少。可要是外部客户需求不够,英伟达仍可能背上一部分采购责任。
这些安排透出英伟达生意模式的变化:公司不再只是照着订单买芯片、交产品,而是越来越多地提前介入整个AI基础设施的资源配置。黄仁勋擅长靠客户关系和产业影响力把项目推落地,接棒的人则得在保住增长和控住财务风险之间找平衡。
04 下一个增长引擎?
过去几年,英伟达踩中生成式AI浪潮,成了全球AI基础设施建设的主要赢家。但对这家单季营收已经逼近千亿美元的公司来说,怎么维持高速增长越来越关键。眼下英伟达最大的增长来源仍是数据中心。2027财年第二季度,公司营收962.21亿美元,同比增长106%;数据中心收入约890亿美元,同比增长117%,占总营收的绝大部分。公司对第三季度的营收指引是1080亿美元,势头依然很猛。
另外,全球大型科技公司还在加码AI基础设施投资,Blackwell平台正大规模部署,下一代Vera Rubin平台也已进入生产出货阶段。
英伟达同时也在物色别的增长机会。
AI推理是其中一个重点方向。大模型从训练走向规模化应用,企业得持续调用模型完成各类任务,AI智能体普及后算力需求还可能进一步上涨。
跟模型训练比,推理业务更看重计算成本、能耗和运行效率。英伟达正用新一代芯片和整机系统提升推理性能,想把这块市场的业务规模继续做大。
机器人、自动驾驶和工业AI等领域,同样被英伟达看作未来的增长方向。比如,越来越多国家和地区想建自主可控的AI基础设施,主权AI正带来新的芯片采购需求。机器人和自动驾驶则有望把GPU及相关计算平台的应用范围再拓宽一层。
不过,这些新市场能不能做到眼下数据中心业务那样的体量,还得等时间给出答案。另一边,英伟达面对的竞争格局同样在变。
以往跟英伟达掰手腕的主要是AMD这类芯片厂商。现在不一样了,谷歌、亚马逊、微软这些大客户自己也在做AI芯片,图的是压低算力成本、别把宝全押在一家供应商身上。博通则借着定制ASIC业务,插手大型科技公司的芯片研发。短期看,这些产品未必能全面顶替英伟达GPU;可在部分计算任务里,客户已经多了几种选项。
生成式AI那波增长机会,是黄仁勋带着英伟达抓下来的。往后AI产业的竞争还在不停变样,英伟达下一步由谁拍板、这个人能不能带公司接住下一轮增长,都会是新的考验。
特约编译金鹿对本文亦有贡献















