

思锐智能冲刺科创板:原子层沉积设备商三年半亏损超10亿
受益于人工智能、新能源汽车等下游应用领域的快速发展,半导体行业景气度持续提升,产业链投资规模不断增长,半导体设备市场需求也进一步扩大。2020年以来,中国已成为全球半导体设备第一大市场,最近又有该领域公司冲击IPO。 格隆汇获悉,近日,青岛思锐智能科技股份有限公司(简称“思锐智能”)披露了科创板上市招股书申报稿,保荐人
人工智能、新能源汽车等下游应用这几年跑得快,半导体行业景气度跟着往上走,产业链投资越铺越大,设备市场的需求也随之扩张。2020年以来,中国已经是全球半导体设备第一大市场,眼下又有这一领域的公司要来敲IPO的门。
格隆汇获悉,青岛思锐智能科技股份有限公司(简称“思锐智能”)近日披露了科创板上市招股书申报稿,保荐机构为国泰海通证券。
按思锐智能自己的说法,它是国内极少数在原子层沉积设备、离子注入设备两个方向上啃下关键技术突破的企业,在原子层沉积设备这一细分赛道也占住了位置。不过公司还在亏损,预计最早2029年才能达到盈亏平衡。
01 主攻原子层沉积与离子注入设备,三年半累计亏损超10亿
半导体上游的支撑性行业分几块:半导体材料、半导体设备、电子设计自动化(EDA)和知识产权模块(IP核);中游是半导体制造,含芯片设计、晶圆制造和封装测试;下游则落到人工智能、大数据、通讯技术、消费电子、新能源、物联网等场景。
思锐智能站在半导体设备这一环,业务是原子层沉积设备和离子注入设备的研发、生产与销售,产品用于集成电路、功率器件、科研及显示器件等领域,另外还提供备品备件和相关技术服务。
这些产品用在半导体制造环节的薄膜沉积及离子注入工序上,在半导体前道工序中承担形成功能材料层、材料掺杂的任务。
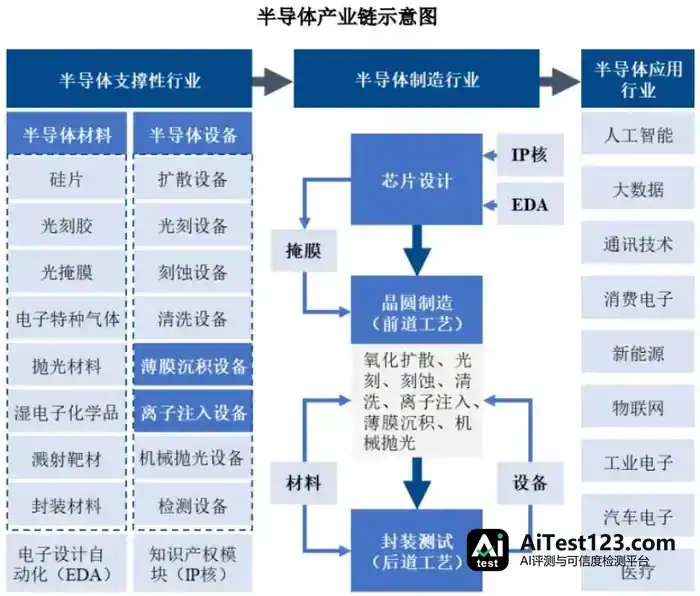
图片来源于招股书
原子层沉积设备方面,公司有Transform系列、TFS系列、P系列、空间ALD系列和Genesis系列;离子注入设备则包括高能系列、大束流系列、中束流系列、氢离子系列和SiC系列。
2023年至2026年上半年(简称“报告期”),原子层沉积设备贡献的营收占比从85.01%滑到59.52%,备品备件及技术服务的营收占比每期都超过10%;离子注入设备在2026年上半年为公司带来约27%的营收。
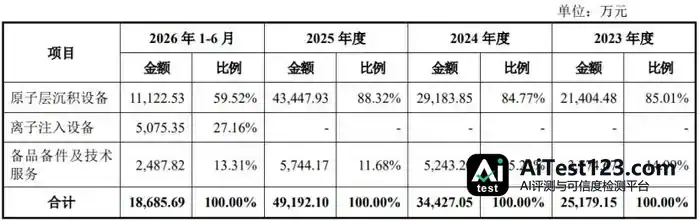
公司主营业务收入分产品类别的构成情况,图片来源于招股书
这几年思锐智能的营收一直在涨,盈利却还没实现,账上存在累计未弥补亏损。
分年度看,2023年、2024年、2025年、2026年1-6月,公司营业收入分别约3.49亿元、3.63亿元、4.95亿元、1.9亿元;对应的净利润分别约-3.04亿元、-2.71亿元、-2.67亿元、-2.31亿元。三年半累计亏损超10亿元,公司自己预计达到盈亏平衡点最早要等到2029年。
亏损的原因,公司列了几条:收入规模还在爬升阶段,规模效应要显现需要时间;产品技术门槛高,研发投入大,报告期各期研发费用占营业收入的比例分别为41.63%、53.11%、47.08%和61.05%;研发制造中心分设中国和芬兰两地,做全球化经营,整体运行管理和协同成本偏高。
原材料采购涉及机械类、电子电气类、真空系统类、传输系统类、流体系统类、仪器仪表类、耗材等,供应商中有北京科瑞托科技有限公司、无锡诚承电子科技有限公司、住友重机械低温技术(上海)有限公司、晋康半导体科技(上海)有限公司等。
客户以半导体制造商、显示器件制造商和科研院所为主,包括上海新微半导体有限公司、IMEC、英诺赛科、安徽熙泰、视涯科技、京东方、富创精密等。
思锐智能的业务覆盖全球40多个国家和地区。报告期内境外业务主要通过芬兰子公司倍耐克开展,境外客户收入占比较高;一旦海外市场行业监管、税收政策出现变动,公司在当地经营可能面临合规及税务风险。
存货这边也有压力。报告期各期末,思锐智能存货账面价值从约5亿元升至13亿元左右,占流动资产的比例从54.71%提高到65.69%,规模偏大,存在存货跌价风险。
02 与北方华创、拓荆科技同场竞技,主营业务毛利率有波动
半导体设备行业的市场空间足够大,国内需求也很旺。
SEMI统计显示,2025年全球半导体设备销售额为1350.6亿美元,比2020年增长89.74%;中国境内销售额为493.1亿美元,比2020年增长163.41%。
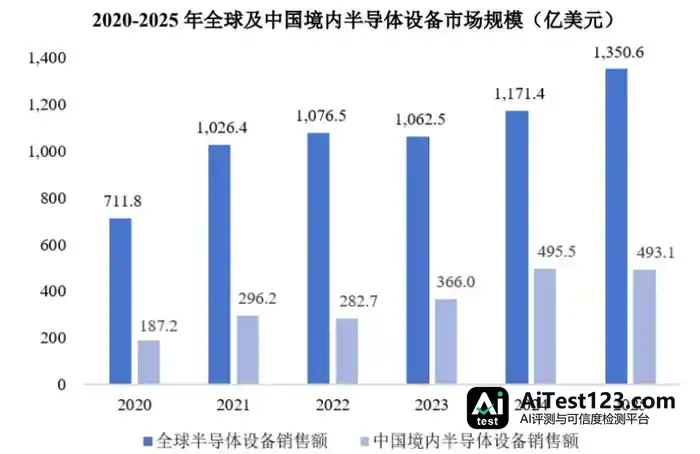
数据来源:SEMI
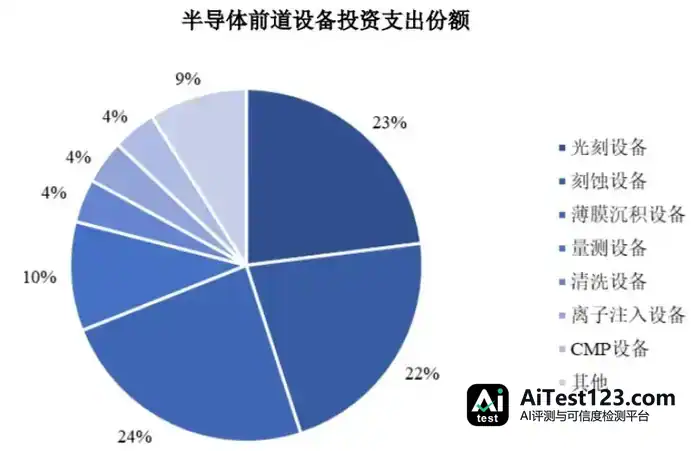
半导体前道设备指的主要是晶圆制造设备,光刻设备、刻蚀设备、薄膜沉积设备、离子注入设备、清洗设备、CMP设备等都在其中,用在芯片的核心制造环节;后道设备则指封装测试设备,服务于芯片封装和整体性能测试。
SEMI数据显示,2024年全球半导体设备支出中,晶圆制造设备金额占比高达89.23%,检测设备和封装设备的份额分别只有6.45%、4.32%。
前道设备里,光刻、刻蚀和薄膜沉积是三大主力类型。思锐智能的产品落在薄膜沉积与离子注入两块,前者占24%,后者占4%。
上述数据来自SEMI,图片出自招股书。
这个赛道竞争相当激烈,份额大头握在国际巨头手里。QY Research的数据显示,2025年全球原子层沉积设备市场上,先晶半导体、东京电子、泛林半导体三家合计拿下58.15%。
国内厂商入局偏晚,生意基本盘在国内,体量跟国际巨头比还有差距。这一领域的玩家除思锐智能外,还有北方华创、拓荆科技、微导纳米。
2025年,思锐智能的原子层沉积设备在化合物半导体领域市占率12.01%,排全球第三、国产厂商第一;显示器件领域市占率14.72%,居全球首位;科研领域市占率8.29%,同样排名全球第一。
离子注入设备这边,应用材料、亚舍立等国际巨头说了算,2025年这几家合计占有82.25%。国内市场长期被海外企业把持,国产设备加起来份额不到6%。
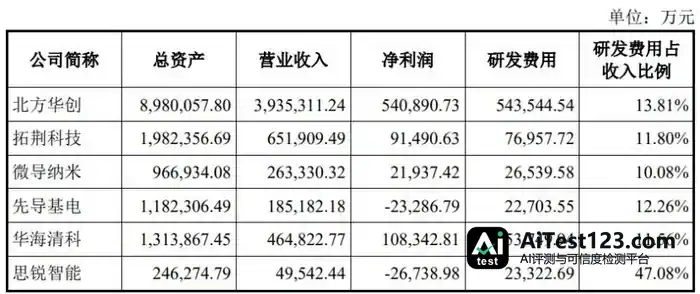
思锐智能成立时间不长,总资产、营业收入、净利润这几项跟可比公司比,都还有不小的追赶空间。公司与可比公司2025年经营指标的对比,图片来源于招股书。
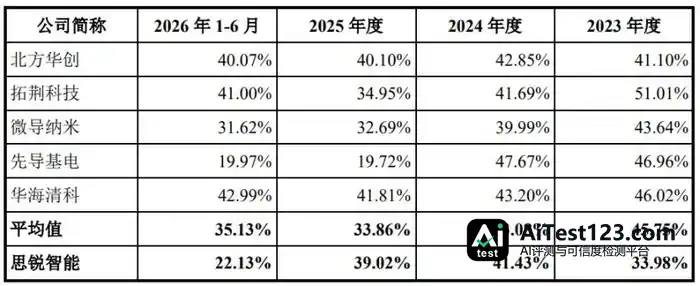
报告期各期,公司主营业务毛利率依次为33.98%、41.43%、39.02%和22.13%,有起有落。
2023年和2026年上半年,主营业务毛利率低于同行业可比公司均值,原因主要是平均售价偏低、毛利率偏低的产品卖得较多。公司毛利率与同行业可比公司的对比,图片来源于招股书。
03 山东青岛公司冲击IPO,中车四方所为第一大股东
思锐智能注册地在山东青岛,前身思锐有限2018年成立,出资方是华舆国华和中车四方所,2025年整体变更为股份有限公司。同在2018年,思锐有限买下芬兰子公司倍耐克集团100%股权,后者主营原子层沉积设备与薄膜电致发光显示业务,交割后公司对倍耐克集团从多个方面做了整合。
股权结构比较分散,公司没有控股股东,也没有实际控制人。这可能拖慢股东会、董事会对重大事项的决策效率,也让公司…市后控制权存在变动的可能,给发展埋下潜在风险。
发行前,第一大股东中车四方所持股16.15%,第二大股东华舆国华持股15.3%。其余股东还包括瑞元君合等员工持股平台,以及国开转型、国调二期、华舆高新、前海招新、合肥石溪、国运鼎新、成都粤发等。
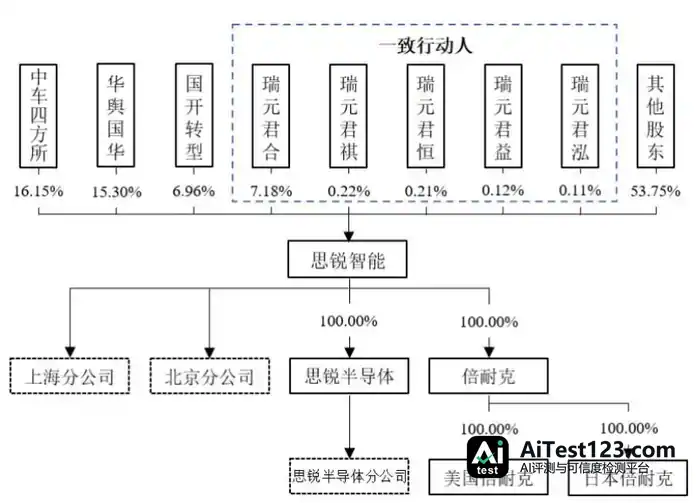
发行前的股权结构,图片来源于招股书。
管理层方面,董事长、总经理聂翔1978年生,清华大学工商管理硕士。他早年在中车四方所做过助理经济师、经济师、所长办公室副主任、办公室主任、副总经理、董事,也担任过公司董事、总经理。
董事殷培强1981年生,浙江工业大学硕士研究生学历,控制理论与控制工程专业。2008年4月起,他在中车四方所一路做过电气研发中心研发工程师、系统开发室主任工程师,技术中心研究中心系统开发室主任工程师、副主任,电子事业部总经理,副总工程师兼技术中心主任。
董事王晋媛1988年生,清华大学硕士研究生学历,化学工程与技术专业,中国注册会计师(非执业)。她的履历包括华电重工股份有限公司煤化工事业部技术经理、上海艾瑞市场咨询股份有限公司高级分析师、华舆正心公司高级经理,2020年1月起任中车国创公司总经理助理、投资部部长。
副总经理、财务负责人关建朋1987年生,东北财经大学硕士研究生学历,会计学专业,中国注册会计师(非执业)。他先后在中车四方所担任财务部成本核算会计、战略投资部副部长兼机电配件事业部副总经理、战略投资部副部长。
此次IPO,思锐智能计划募资20亿元,投向半导体先进装备研发制造中心项目、高端半导体装备研发项目以及补充流动资金。















