京东京喜三年考:6.28亿用户背后,产业带供给如何分层
sina qqZone renren ydCloud 0
下沉市场已经和从前不一样了。
往前数几年,下沉市场做供给只有一套打法:价格更低就能拿到订单。品牌靠溢价往下铺,白牌靠压价往下走,平台靠补贴往下推。局面因此很别扭:用户是买到了便宜,可放心常常买不到;工厂订单是有了,发展空间却越来越窄;产业带握着全世界一流的产线,人在价值链最底端。
这个格局眼下正在分层。下沉市场里的供给不再是一副面孔,而是分出了几类:有品牌溢价型,贵,但让人信得过;有劣质低价型,便宜,可没有底线;有平台纯烧钱补贴型,热闹一阵,难以为继。这几类之外,第四种正在长出来:根系扎在产业带、拿质价比当标尺的供给。京东京喜就是代表。
京喜是京东旗下的特价购物平台。它的特别之处不是把县乡的货卖到了全国,而是把供给的根扎进了产业带。到今年11月,京喜已经走过三年:累计成交用户6.28亿,全国每3个人中就有1个用过京喜;覆盖260多个重点产业带、150万家工厂,数万个日销过千单的爆品;从县区乡镇的毛细血管工厂,到世界一流头部代工厂,再到100个重点产业带京喜农场生鲜基地。它做的不是“把便宜货搬下去”,而是“把产业带的好货重新做一遍”。中间商砍掉,物流、客服、运营接过来自己干,采销严选守住质量底线,低价靠效率挤出来,不靠妥协换。
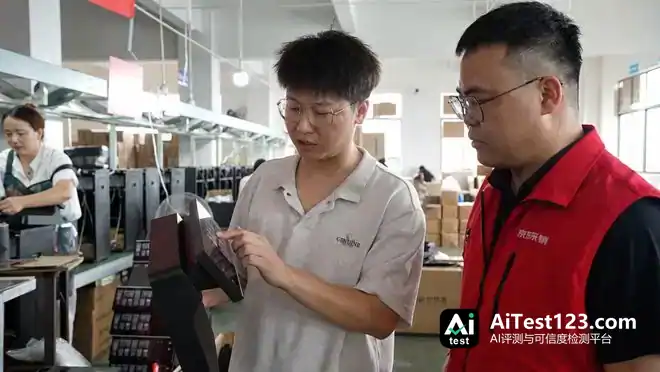
这条路走起来当然不轻松。京东京喜采销回忆,京喜刚提“反内卷”那会儿,行业里的商家和消费者其实都没得选:“当时大家就处在低质低价的供给当中,消费者也只能买到这样的,商家也只能处在这样的行业状况当中。”
为了“反内卷”,京喜砸进去大量人力、物力、财力,做的是很重的类自营模式。三年前京喜自营上线的第一款产品,是浙江诸暨产业带工厂的一双袜子。供应链提效之后,每双成本优化3毛钱,上线就爆单,迄今卖出1200万双,给工厂省下成本360万元。一双袜子省3毛钱,三年后长成6.28亿用户的供给根系——这是京喜三周年最朴素的注脚。
三年过去,京喜开始“质价比重构”。背后是消费者体感变了、商家体感变了、行业也变了。有京喜商家直言,以前做便宜货“亏得很严重”,和京喜合作之后“订单更确定、经营更稳定”。
低价早就不是稀缺品,可信的低价才是。京喜这三年,把产业带做成了质价比的根系。产业带有根系,低价有底线,用户得实惠,工厂有奔头。
低价通吃的时代已经过去
下沉市场的供给开始分层
要弄明白京喜今天站在什么位置,得先看清楚下沉市场这三年发生了什么。
过去,下沉市场的供给同质化程度很高。品牌往下走靠溢价,白牌往下走靠压价,平台往下走靠补贴。产业带工厂最大的痛点,京喜采销说得很直白:“产业带的工厂和商品,最大的痛点就是没有消费信任的基础。”
信任没有,就只剩拼价格;拼价格,就只剩压成本;压成本,就只能在材料和工艺上做减法。换内胆、换发热底盘、纸上喷水增重,这些不是个别现象,是旧供给逻辑下必然长出来的东西。
工厂不是不想做好货,是旧逻辑不让好货活下来。
眼下,下沉市场的供给开始分层了。品牌溢价型供给,贵但可信,能覆盖的范围有限;劣质低价型供给,便宜但没底,质量起伏不定;平台纯烧钱补贴型供给,短期热闹,补贴一停供给就退潮。三种供给各有短板,共同点是都没真正解决“低价且有质量底线”这个问题。
用户已经用脚投了票。京喜三周年成绩单上写着:累计成交用户6.28亿,其中京喜自营累计成交用户5.6亿,全国每3个人中就有1个用过京喜;2026年交易额同比增长50%,为京东带来1亿新用户,三年累计给京东带来超3亿新用户。
用户结构更能说明问题。一二线城市用户占比近三成,四线及以下城市占比七成,女性用户占比近半数。这说明京喜并非只做“下沉中的下沉”,它已经是全域渗透的国民购物平台。这些数字说明的也不是“便宜有人买”,而是“低价且有质量底线的供给有人认”。
京喜采销说:“这几年用户不完全依赖最开始的唯低价理论,而是开始更关注质价比,去选择更好的质量和相对优惠的价格。”需求端这一变,成了供给分层的第一推力。
供给丰富度的另一面,由京喜小店补上。2025年京喜小店商家突破135万,订单量同比增长60%,销售额同比增长50%。小店把“有货且有一定经营能力”的产业带商家放了进来,货盘变丰富,供给分层也更完整。
不过京喜的核心,仍然是类自营模式。京喜采销把双模式概括为“一个是有限商品爆品货架的模式,一个是无限货架大商的模式”:自营管有限爆品货架,小店管无限货架,两条腿一起走,供给的根还是扎在产业带。
供给的变局就是这么发生的。单一低价通吃的日子正在翻篇,供给开始分层。京喜在这个变局里添的不是一个卖货渠道,它长成的是一种新的供给类型:产业带往下扎成根系,低价有底线。
京喜的供给解法
把产业带做成质价比的根系
京喜的供给为什么独特?答案不在流量端,在生产端。它把平台能力沉到了产业带的生产线上。
京喜自营这套“类自营模式”把分工切得很清楚:生产、品控归商家,上架、流量、物流、客服这些全链路运营由京喜接手。中间没有一批二批,京东物流直接发货,按直供价供货。
京喜采销这样解释其中的分寸:“京喜想在商家和平台中间找一条双方都舒适的道路,在成本、体验、效率上维持平衡。”
各管一摊之后,商品自然有了量价空间,真正的质价比才冒得出来。这位采销说:“砍什么、不砍什么,界限分明。任何一次中间周转都会带来成本提升,所以把中间流转环节砍掉,但商品质量和品控不能砍,因为它直接影响用户体验。”
平台究竟接了多少活?一位3C品类商家给了一组直观对比:同样做1000单,其他平台“起码要1000块钱一天的人工费用,客服、售后、仓库那些”;在京喜“大概400块钱就可以了”。
省下的不只是几毛钱,是六成的人工负担。另一位商家说,合作前年销售额两三百万、团队两三个人,合作后订单确定性增强、规模做大,现在60%的产能来自自建工厂。京喜采销也承认,类自营“阶段性投入大量人力、物力、财力”,平台“愿意助力产业带商家和产品发展”。
这跟过去的价格战、流量战有本质区别:京喜要的是跟商家一起良性可持续发展,不是饮鸩止渴——在某一阶段把某一方利润全部释放,换来短期爆发,后面却难以为继。
根系的第一层,扎在县(区)、乡镇的毛细血管工厂。京喜链接全国260多个重点产业带、150万家工厂,多数位于县(区)、乡镇,规模不大,属于“毛细血管”型工厂。京喜带着它们挖掘线上电商的可能性,带动的是小微区域经济。
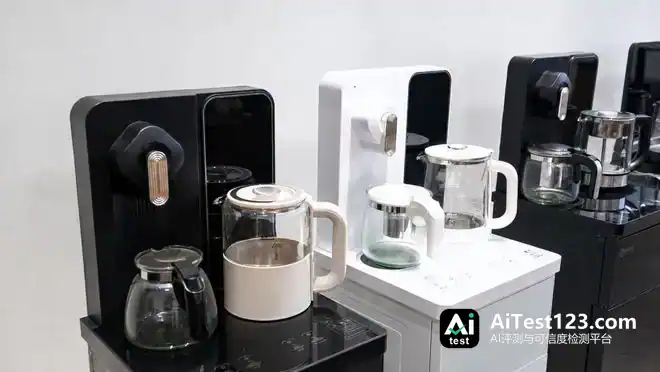
打造爆品的路数几乎是一个模子:先摸需求,再挑工厂、一起做产品,接着重算成本、升级服务,最后靠数据反复打磨。茶吧机落在150元价位,却配上了200元以上机型才有的多段温控、童锁、防干烧,累计卖出2000多万元;榨汁杯的起点则是一家做搅蒜器、成本五六块钱的工厂,双方花4个月研发出1.3L、38叶刀头的“吨吨杯榨汁杯”,一年销售额超过1000万元。
京喜采销回忆:“商家第一次从跟B端合作的工厂角色,变成可以直面消费者、直面市场,甚至建立自己品牌属性的角色。”
三周年成绩单上,这套打法已经跑出矩阵:近10个年销500万单标杆爆品,近200个年销百万单产业带爆品,5000个年交易额超百万元爆品。抽纸覆盖1.02亿用户,玻璃杯拥有3200万用户——比的不是“卖了多少件”,是“多少人用过”。
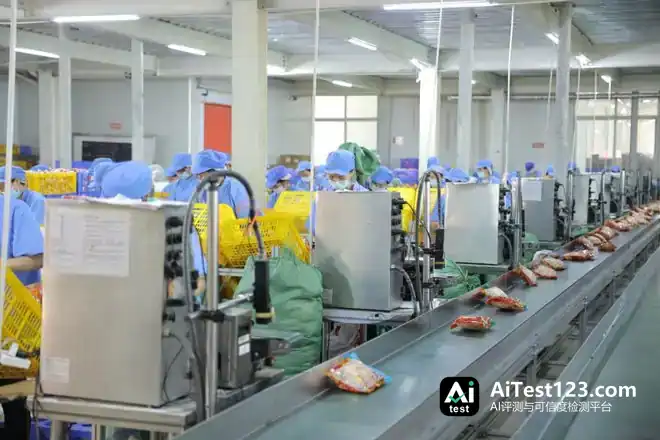
产业带的根扎得有多深,看区域数据最清楚。浙江成交11.37亿件,广东10亿件,河北、山东、江苏、安徽、河南都超过3亿件;陕西、河北、浙江、河南、山东、安徽、湖北的产业带商品成交件数增长均超10倍,其中陕西达到61倍。
根系的第二层落在产业带头部供应链上。2026年,京喜将主攻国内外头部产业带工厂,把更实惠、性价比更高的产业带商品带出来。苏州炽蓝生物科技在全球家庭清洁设备配套耗材领域市占率领先,其扫地机器人地面清洁液在京东11.11期间卖火;深圳生活以内科技是全球规模领先的智能服务机器人代工厂,为米家、石头、追觅代工,预计明年累计合作规模超过两千万。
代工厂出厂价200元的100%纯羊毛衫,某品牌卖8000元,京喜卖300元。价差不是靠压工厂压出来的,砍掉的是品牌溢价和中间环节。京喜采销表示:“想把顶级制造能力对接下沉用户。”“货盘铺到对应消费者面前,有需要的消费者应该都是可以选择且可以消费的。”2027年,是这条根系的观察窗口。
换一个角度看,农产品是生产制造产品之外的另一路主要供给。京喜今年推出“京喜农场百大生鲜基地计划”和“科技兴农”战略,在全国挑出100个重点农业产业带生鲜基地,挂牌合作并给予产地扶持。质价比供给不只覆盖工业品,农产品同样如此;这不是靠压价帮农民,而是用标准和确定性让好东西卖出合理价钱。
从毛细血管工厂到产业带头部供应链,从工业品到农产品,京喜干的事说到底是一回事:把产业带变成质价比的根系。这并非“多一个卖货渠道”,而是“多一种供给方式”——供给有根,低价有底,工厂有奔头。
从一种供给到一层版图
京东的下沉战略布局
京喜三年,验证的不只是一门生意,更是一种供给方式能不能立住。
前两年京喜提“反内卷”,要解决的是“低价不能没底线”。为此它砸进大量人力物力财力,做很重的类自营,用自己的办法守住下沉市场白牌商品的质量底线。
京喜采销称:“三年后,京喜进行质价比重构,是因为消费者买到京喜的好产品以后,会发现原来用低价可以买到一个高质量的产品。”
“反内卷”是破,质价比供给是立。这不是口号切换,是三年供给能力沉淀之后的自然升级。
下沉市场的供给格局也随之改写。品牌溢价型、劣质低价型、平台纯烧钱补贴型之外,京喜撑起了第四种——产业带质价比型供给。它的特别之处在于:供给根系在产业带,质量底线在采销严选,低价来源在效率重构,规模基础在6.28亿用户和150万家工厂。
这不是补贴战,而是“供应链+物流+客服+平台背书+采销”整套能力的系统性下沉。类自营确实重,可正是这份“重”垫起了质价比底线,与价格战、流量战的根本差别是“良性可持续发展,而不是饮鸩止渴”。京东的下沉战略,跑通的不是流量路径,是供给路径。
这条供给路径的价值,在供需两头同时兑现。对用户来说,价格贴近出厂价又有质量底线,三年累计省下超300亿元;对工厂来说,从被动降价变成有确定性订单、有产品定义权、能建自己的品牌,万通医疗说“第一次拥有了自己的品牌”;对产业带来说,县(区)、乡镇的毛细血管工厂被带起来,十大省份区域经济受益,小微区域经济被激活;对行业来说,竞争从“拼最低价”转向“拼质价比供给”。
如今,价格高或价格低,都已不是用户掏钱时最先看的东西。三年下来,京喜攒出了覆盖全品类的成熟打法与供应链体系,爆品和孵化商家在成本、品质、用户基础三方面立起了壁垒。质价比供给并非京喜给自己贴的标签,它对应的是下沉市场的一次供给转折——从“低价内卷”转向“低价有底线、低价有产业价值”。
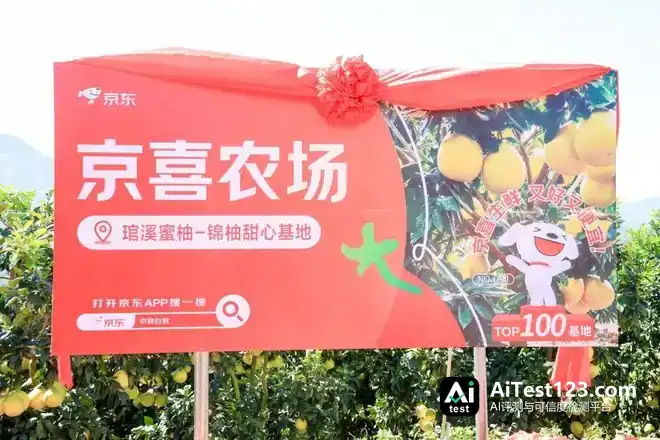
这只是开头。京喜一边继续做“厂货补贴”,一边推出“爆品双千万”计划,目标到2026年打造1000个千万级趋势爆品,目前已经跑出800余个;京喜甄选产业带头部供应链,加上京喜农场100个生鲜基地,也在继续推进,2027年被看作真正的验证窗口。会员卡也很快会上线,帮消费者把挑选的成本再压一压。
从“反内卷”到“质价比重构”,这条路绕不开。京喜领着大批产业带工厂和厂货走了上去。三年时间,京东把产业带做成了质价比的根系,也靠第四条路改写了下沉市场的格局。往后一个个三年里,根会扎得更深,长出来的供给也会更稳。