

2026年Q3移动互联网:AI独立设备8.35亿台,短视频单机单日127.38分钟
2026年9月中国移动互联网月独立设备达14.79亿台,同比仅增1.8%、环比0.1%;单机单日使用次数提升至65.09次,有效时长降至274.72分钟,用户规模基本稳定,但注意力进一步分散。 人工智能行业成为本季度突出的增长赛道,独立设备达8.35亿台、同比增长54%,但用户仍以浅度试用为主,尚未沉淀稳定使用习惯;旅
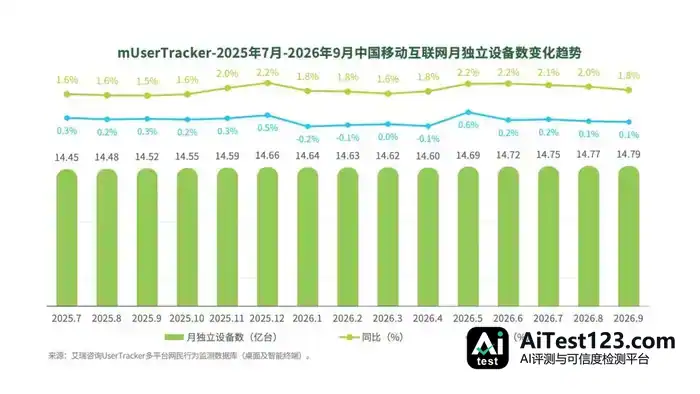
2026年9月,中国移动互联网月独立设备数为14.79亿台,同比增长1.8%,环比微增0.1%。同期单机单日使用次数升至65.09次,有效时长则降到274.72分钟。用户规模整体趋于稳定,注意力却更加分散。
本季度人工智能行业增长突出,独立设备达8.35亿台,同比增长54%,用户仍以浅度试用为主,尚未形成稳定使用习惯。旅游出行行业从暑期高峰转向目的性查询,家庭游带动作用明显。电商用户规模回到年内高点,APP打开频次有所下降,单次停留时长却被拉长,购物行为更聚焦。视频娱乐行业出现分化:短视频用户规模接近阶段性上限,在线视频用户在多平台之间切换,短剧走向精品化。
从Q3增速榜单也能看出这一结构。4亿级以上APP中,增长前三为豆包、百度地图、腾讯视频;1亿-4亿级为携程旅行、闲鱼、铁路12306;腰部应用里,飞书、神州租车、蚂蚁阿福、网易邮箱增速领先。
中国移动互联网发展总览
中国移动互联网-整体用户流量趋势
Q3移动互联网大盘用户稳定在14.7亿级以上,进入增长平稳期
全网月独立设备维持温和增长,9月规模抬升至14.79亿台,同比增幅已回落至1.8%,环比只增0.1%,增长力度持续走弱。设备大盘临近渗透上限,靠新增用户拉动增长的阶段基本结束,后续赛道竞争将围绕存量用户的注意力分配和使用深度展开。
中国移动互联网-用户画像
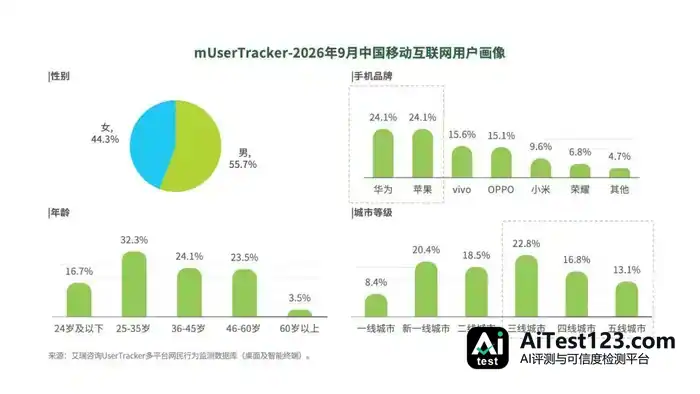
移动网民结构持续下沉,三线及以下城市占比超五成
9月移动互联网用户性别结构稳定;25-45岁群体合计占比达56.4%,是互联网消费主力;手机终端方面,华为、苹果处于第一梯队。城市分布呈中间层级占优的特征,三线城市用户占比最高,为22.8%,新一线(20.4%)、二线城市(18.5%)紧随其后。下沉市场提供稳定的用户底盘,也是后续流量挖掘的重点区域。
中国移动互联网-用户行为趋势
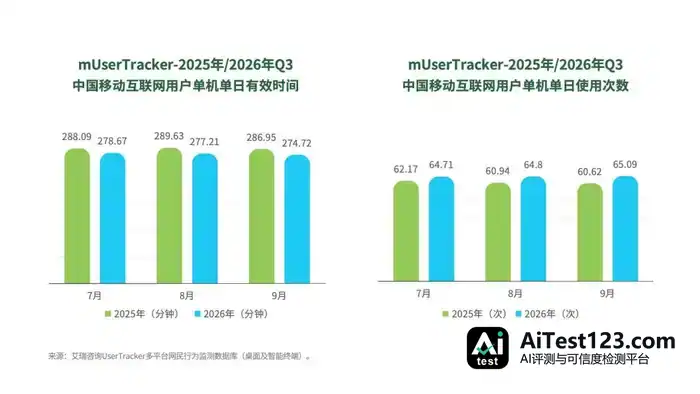
用户注意力高频碎片化,9月使用频次达65.09次,停留时长下滑
与2025年同期相比,2026年Q3用户单机单日有效时长整体走低,单日使用次数则持续上行,9月频次已达65.09次。一降一升的反差说明,用户整块、长时间沉浸上网的行为变少,更多是穿插式、短时、多APP切换使用,流量被进一步打散,单点应用的用户停留深度遭到稀释。
中国移动互联网-分行业用户流量格局
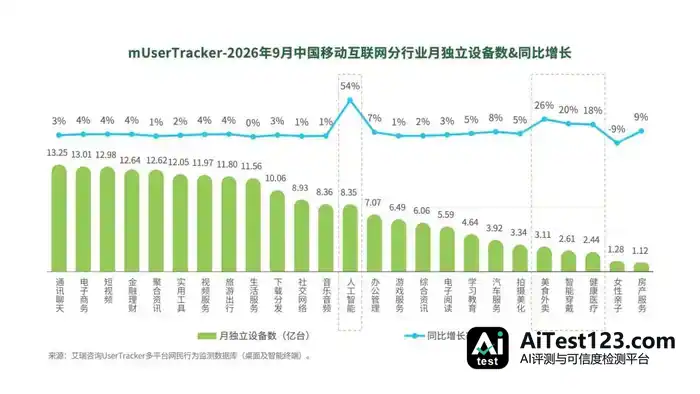
人工智能同比54%成唯一爆发增长赛道,社交、电商、短视频增长放缓
通讯聊天、电子商务和短视频这三条赛道,用户规模已经摸到天花板,涨势趋于平缓。反观人工智能,9月独立设备数为8.35亿台,同比增长54%,增速在所有行业里跑在最前。成熟赛道的增量空间已经不多,AI这类新兴赛道正加速争抢用户,移动互联网的流量分配格局因此被改写。
中国移动互联网-分行业用户使用时间
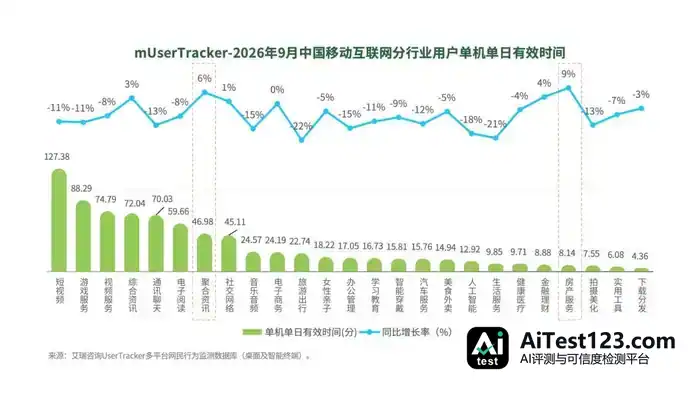
短视频单机单日时长达127.38分钟,泛娱乐应用整体停留时长全面下滑
短视频以127.38分钟的单机单日有效时长占据绝对优势,游戏服务(88.29分钟)、视频服务(74.79分钟)、通讯聊天(70.03分钟)组成第二梯队,内容娱乐类应用仍是用户深度使用的场景。同比来看,绝大多数赛道使用时长出现回落,旅游出行(-22%)、生活服务(-21%)、人工智能(-18%)收缩幅度居前,用户时间投入整体趋于审慎,娱乐向长时消费、实用向短时调用的分化在加剧。
中国移动互联网-分行业用户使用次数
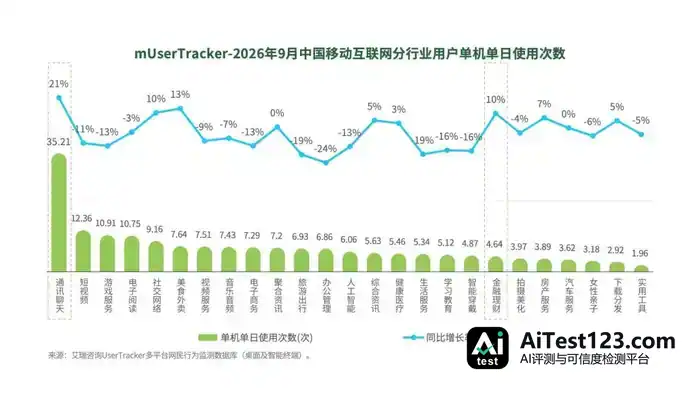
通讯聊天单机单日使用次数达35.21次,短视频与游戏打开频次明显下滑
单机单日使用次数上,通讯聊天以35.21次遥遥领先,同比还涨了21%,高频入口的位置既稳又在加强;短视频、游戏服务、电子阅读排在它后面。同比增长靠前的还有美食外卖(+13%)、社交网络(+10%)、金融理财(+10%),调用频次都在往上走。办公管理(-24%)、旅游出行(-19%)、生活服务(-19%)、人工智能(-13%)的频次则明显缩水。说到底,工具属性越强的场景,用户越是按需打开、用完就走;日常社交和本地服务类应用的粘性反倒在上行。
重点细分行业详情
旅游出行
旅游出行—热点追踪
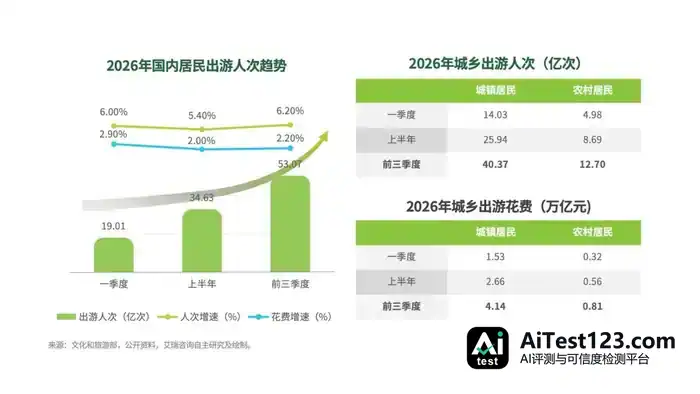
国内居民出门玩的意愿不弱,花钱却更谨慎了。2026年前三季度,国内居民出游53.07亿次,人次增速回到6.20%,出游花费增速只有2.20%。分城乡看,城镇居民出游40.37亿次、花了4.14万亿元,仍是旅游消费的大头;农村居民出游12.70亿次、花费0.81万亿元,增量空间不小。人次修复快过消费金额,城乡之间的人次和客单价分化都很明显。
旅游出行大盘:9月用户规模突破11.80亿台,7月暑期档拉动明显,整体维持高位。
2026年第三季度,旅游出行行业月独立设备数在11.78–11.81亿台之间徘徊。7月冲到季度峰值11.81亿台,8、9月略有回落,整体没有出现趋势性萎缩。增速方面,Q3各月同比均为正增长,环比跟着出行淡旺季起伏:7月环比升至1.8%,8月转为-0.3%,9月回正到0.1%。存量市场里月度增量空间有限,增长节奏随出行需求起落。

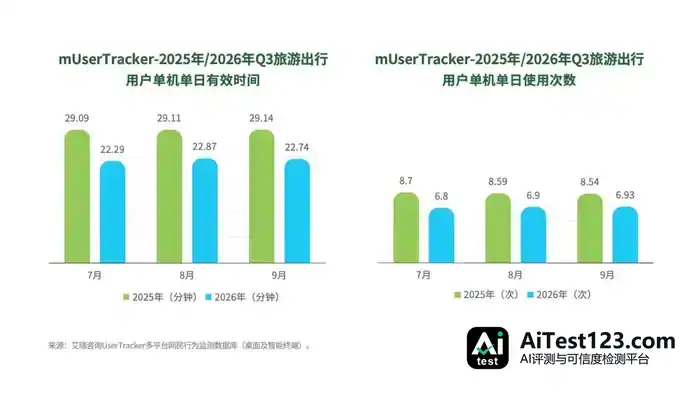
用户粘性:Q3旅游出行行业粘性走低,时长和频次一起下滑。
2026年7-9月,旅游出行用户单机单日有效时间、使用频次波动都很小,使用习惯在Q3保持稳定,旺季并没有把粘性带起来。和去年同期比,时长、频次两项指标同步下滑。推断下来,用户多是带着目的查询、下单,停留浏览、反复打开的行为少了,从高频深度浏览转向短时刚需使用。
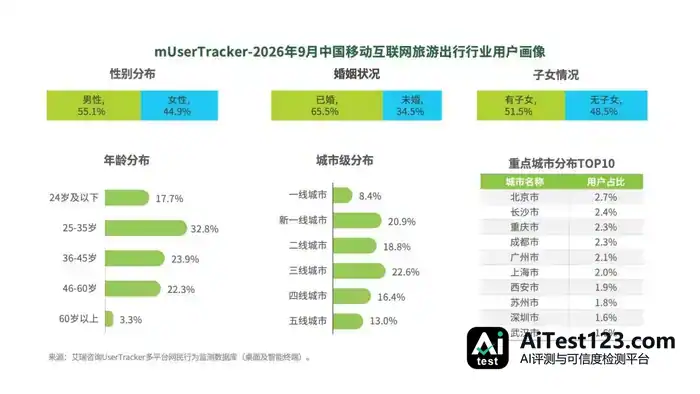
用户画像:家庭游是绝对主力,三线城市用户占比22.6%。
性别结构上,男性占比小幅上升;年龄重心在25–35岁(32.8%),加上36–60岁成熟群体一起构成主力;已婚、有子女用户占比过半,家庭出游需求是基本盘;三线城市(22.6%)和新一线城市(20.9%)用户贡献度高,一线城市(8.4%)相对有限;客源TOP10城市比较分散,长沙、重庆、成都这类强休闲文旅属性城市对平台用户吸引力较高。
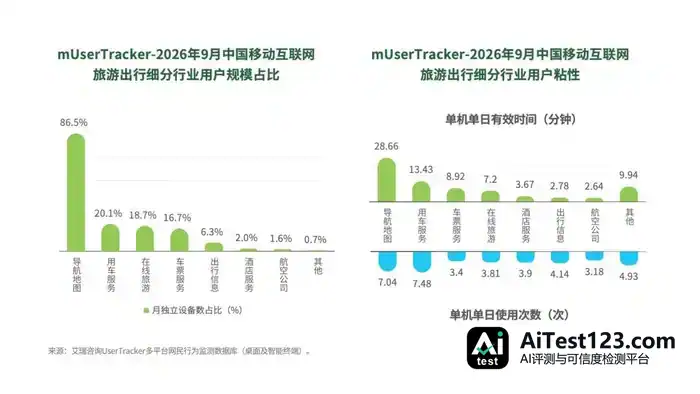
细分行业流量:导航地图成了旅游出行的“超级入口”,用车服务的使用频次反超导航地图。
导航地图赛道用户占比86.5%,在旅游出行生态里承担基础入口角色,用车服务、在线旅游、车票服务依次是二级流量板块,酒店、航司等垂直服务赛道用户覆盖度偏低;车票服务(8.92分钟)和在线旅游(7.2分钟)内容沉淀力较强,纯工具类(酒店服务/航空公司/出行信息)粘性偏低。
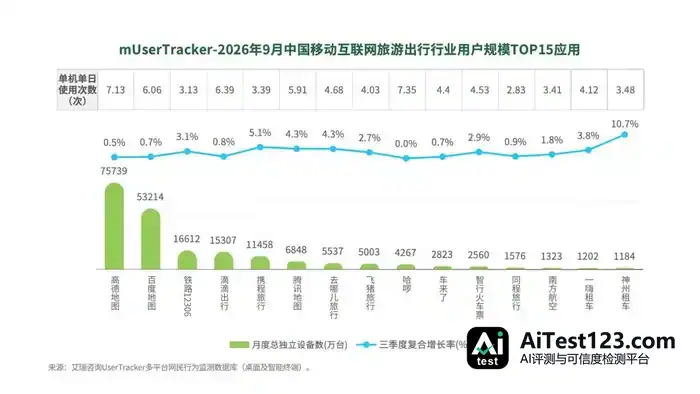
热门APP:头部导航、打车APP进入低增速存量博弈,神州租车以10.7%领跑增速榜。
高德地图、百度地图靠导航工具属性搭起流量基座,用户体量明显高于铁路、打车、OTA类平台,行业流量高度向基础出行入口集中;不过主流头部平台已进入存量竞争区间,增速普遍偏慢,神州租车(10.7%)三季度逆势实现较高复合增长;各平台活跃度分化,哈啰、高德地图高频访问特征突出,航司、票务类垂直应用属于场景触发型使用。
电子商务
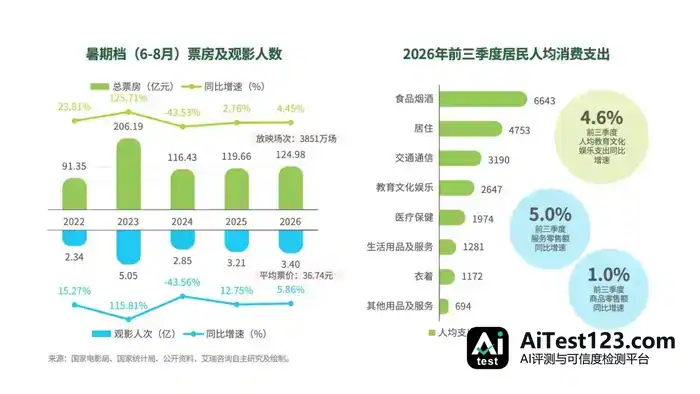
电子商务—电影及演出票务:2026暑期档票房124.98亿元,文娱消费支出同比增4.6%。
2023年暑期档票房、观影人次冲到阶段性高点后连续回落,2026年暑期电影票房(124.98亿)和人次(3.4亿)小幅增长,供给端放映场次充足,平均票价却降到36.74元,为近四年低点。消费结构上,体验型消费优势明显:2026年前三季度居民人均教育文化娱乐支出2647元,同比增速4.6%;同期服务零售额增速5.0%,明显高于商品零售额1.0%,文娱类体验消费的增长活力好于实物商品消费大盘。
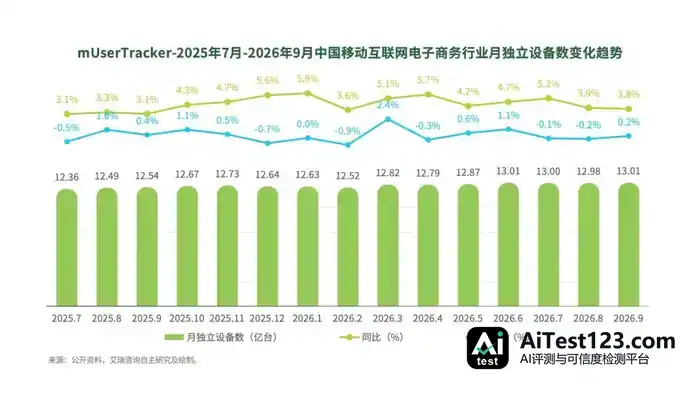
电子商务大盘:9月移动电商用户规模突破13亿,环比实现正增长。
2025年7月至2026年9月,移动电商月独立设备数经历一轮波动调整,2026年2月回落到阶段低点12.52亿台后重回上行通道,2026年9月回升至13.01亿台,回到年内高位。增长节奏上,2026年行业同比增速长期保持正区间,多数月份在3.6%–5.8%之间,增长底盘稳固;环比波动明显,只有少数月份出现明显抬升或回调,存量竞争下用户规模大幅冲高的空间有限。
电子商务—用户粘性
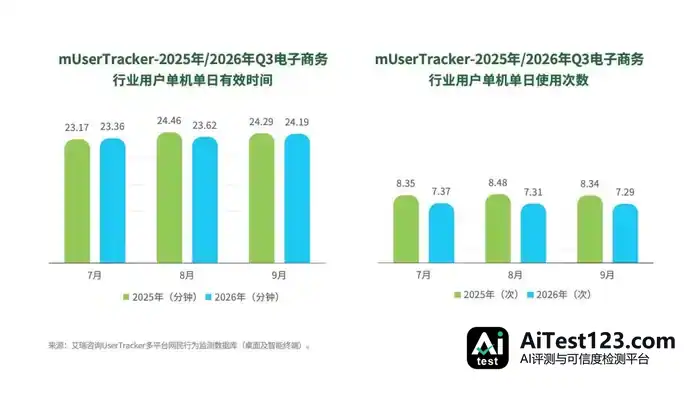
到了Q3,用户打开电商App的次数在减少,可每次停留的时间反倒变长了,买东西的目的性更强。2026年Q3,单机单日有效使用时间比去年同期略低,7月为23.36分钟、8月23.62分钟、9月24.19分钟,季度内一月比一月高,正一点点向去年同期的水平靠拢。不过各月单机单日使用次数都比2025年同期低出一截,整体呈下行态势。两相对照,打开频次的下滑比使用时长的起伏更明显,用户主动点开电商应用的意愿在走弱。
电子商务各细分赛道的用户粘性
网络购物沉浸度高,购物分享打开频繁,海淘和票务走势相近
网络购物的用户停留时长达到22.73分钟,在各赛道中遥遥领先;购物分享(14.24分钟)和团购(14.01分钟)排在其后;生鲜电商、海淘、电影票务等赛道停留时长偏低,电影票务只有3.76分钟,属于决策短、时长短的服务型品类。打开频次上,购物分享以9.67次显露出高频浏览的特点,网络购物6.53次排第二,团购、海淘、电影票务处在中等区间;生鲜电商频次偏低,仅3.63次。时长和频次两个指标并不完全同步,购物分享赛道就是“时长短、打开多”的典型。
电子商务中电影票务行业的用户画像
男女比例接近,中高消费人群占64.2%,新一线和下沉市场还有空间
2026年9月,电影票务行业的性别分布较为均衡,25-35岁用户占32.0%,36-45岁和46-60岁群体分别为20.8%、18.3%。城市分布偏向高线城市,新一线城市以23.1%的占比居首,一线、二线城市合计31.3%;下沉市场也有稳定的用户基础,三至五级城市合计占45.7%。消费能力上,中等消费人群占56.8%,是票务的核心受众。
电子商务中电影票务热门App的用户规模
大麦以6496万台稳居首位,猫眼和淘票票Q3增速都超过4.7%
2026年9月,大麦的月独立设备数达到6496万台,与后面拉开明显差距,淘票票、摩天轮、猫眼构成第二梯队,头部集中的特征很清楚。增长情况分化明显:三季度复合增速保持正增长的有猫眼(5.4%)、淘票票(4.7%)、纷玩岛(2.5%)、大麦(1.8%);摩天轮、万达电影、1905电影网、格瓦拉生活的用户规模则出现收缩。使用时长方面,1905电影网单机单日使用时长达到43.45分钟,远高于其他平台,用户打开活跃度突出。
电子商务中电影票务热门App的用户规模
年轻人偏爱淘票票和大麦,银发族集中在1905电影网
大麦各年龄段用户占比落差不大,没有哪个年龄层特别集中,受众覆盖相对均衡,只有60岁以上群体占比偏低。淘票票的年轻用户占比突出;猫眼、格瓦拉生活的流量重心落在25–45岁区间,格瓦拉生活高龄用户极少,人群集中度高。摩天轮、纷玩岛、万达电影有一定成熟用户基础,年龄跨度比淘票票、猫眼更大,但各年龄段分布起伏也更大。1905电影网风格与众不同,45岁以上受众占比达41.0%,明显高于其他票务平台。
视频服务
视频服务各细分行业的用户特征
在线视频规模超10.05亿台,游戏直播单日粘性最高
2026年9月,视频服务行业的流量大盘主要集中在线视频(10.05亿台)和聚合视频(5.30亿台)。游戏直播以146.4分钟、10.9次的时长与频次成为重度内容场景,不过时长同比回落;社交直播的时长、频次同比均为正增长;电视直播、视频播放器整体时长偏低,视频播放器时长同比大幅下滑49%,使用场景在萎缩。整体看,在线视频负责用户覆盖,游戏直播承接深度时长消费,社交直播有增长潜力,电视直播、视频工具等只满足短时、触发式的需求。
在线视频的用户规模趋势
Q3在线视频大盘稳在10亿量级以上,行业进入温和增长期
在线视频行业的月独立设备数在2025年12月触底9.63亿台,此后进入修复上行通道,2026年7月达到阶段峰值10.18亿台;到2026年9月,规模回落至10.05亿台。同比增速7月触及4.5%的高点后逐步回落到3.5%;环比自6月高点持续转弱。行业用户大盘在修复增长,但用户红利逐步收窄,上涨的动力在变弱。
在线视频的用户画像
在线视频大盘向下沉市场倾斜,25-45岁中青年群体占57.1%
用户结构略微偏向男性,终端以安卓机型为主;25-35岁占比高达33.7%,加上中年群体构成主力。三线城市以23.1%的占比领先,新一线、二线为辅,下沉市场贡献了大量用户,整体受众偏向有消费潜力的大众成熟用户。
在线视频的热门App概况
在线视频赛道上,爱奇艺的规模排在最前,优酷视频同比涨了4.3%,用户跨平台追剧的情况相当普遍。
这个行业的集中度不低,爱奇艺、腾讯视频、优酷、芒果TV四家组成头部阵营;9月优酷的同比增速为4.3%,在四强里跑得最快。二线应用和长尾应用的用户体量,跟头部完全不在一个量级。再看用户重合:头部平台之间的交叉用户相当可观,爱奇艺与腾讯视频的重合用户就有1.64亿。平台想锁住独家用户并不容易,整个行业的用户池是高度共享的。
短视频整体用户规模的走势
行业增速在放慢,9月单日使用频次相比7月的峰值12.89次略有回落。
2026年Q3,短视频行业用户规模守在12.98亿至13.02亿之间,环比由正转负,大盘的增长动力在一点点减弱。粘性上,单机单日有效时长从5月高点之后一路往下走,Q3整体呈下行态势,9月单机单日时长127.38分钟、使用次数12.36次。整体看,短视频行业Q3的用户规模基本到顶,使用强度有所降温。
短剧视频的行业动态
2026年截至8月,AI短剧产能超过38.7万部,产能猛涨之下,政策开始指向合规治理。
2026年1-8月,微短剧上新总量达到43万部,其中AI短剧占比已超90%;同期违规下架的短剧有6.8万部,下架作品里超过九成属于AI三类短剧。供给端扩张很快,内容合规风险也集中冒了出来。Q3监管明确了分级审核机制,对低质AI短剧定向约束,粗放增长的路子走不下去了。
短剧视频的行业概况
短剧用户规模稳定在3.72亿的量级,9月同比转为负增长。
短剧月独立设备数8月冲到年内高点3.76亿台,9月回落到3.72亿台;同比从7月4.9%的峰值一路下滑,9月降到-1.1%,进入负增长区间。用户规模没有出现断崖式萎缩,只是增长红利在消退。这既跟行业监管落地、供给端调整有关,也说明赛道用户渗透正接近阶段性上限,后续增长的不确定性在升高。
短剧视频的用户粘性
红果短剧的用户粘性全面占优,单机单日使用时长接近半小时。
2026年Q3,红果短剧的单机单日使用时长和单机单日使用次数都明显领先。从用户行为看,两款产品都呈现“低频次、长单次观看”的特点,单日打开次数都不足5.0次,单日停留时间则普遍高于19.23分钟,用户一旦打开应用,连续追剧的沉浸感很强。节奏上,两家平台的时长指标从7月到9月逐月缩短,频次小幅波动,9月略低于8月高点,整体是暑期过后的季节性降温。
人工智能
人工智能整体用户规模的走势
人工智能用户规模突破8.35亿台,行业进入高基数下的稳定渗透期。
人工智能已经从“尝鲜”走向大众化,2026年9月活跃设备数突破8.35亿台。同比增速54.4%,相比去年的翻倍式爆发在逐步下行,但仍保持在50%以上;环比在低位震荡,7月环比-1.9%小幅下滑,8月(0.8%)、9月(1.5%)又转正。行业已从高速扩容转入存量稳步盘整。
人工智能的用户粘性
Q3人工智能的单日使用时长与频次趋于平稳,用户习惯逐渐定型。
2026年Q3,人工智能赛道用户单机单日有效时长在12.92–12.99分钟,7至9月小幅缩减,明显低于2025年同期;单机单日使用频次维持在6.02–6.09次,同样比去年同期收缩。用户设备规模在稳步扩张,粘性指标却在走弱,说明当前增量用户以浅度试用为主,用户心智和高频使用习惯还需要时间培育。
人工智能细分行业的流量趋势
语言模型用户接近7亿,智能工具拿下最高的时长与频次。
2026年9月,语言模型以68708万台独立设备构成行业流量底盘,同比增长86.9%,增长空间还在释放;智能工具规模排第二,图像处理、智能伴聊体量偏小,其中智能伴聊规模同比、环比都在下滑。使用习惯上,智能工具用户的时长、频次领跑,深度用户沉淀能力更强;语言模型覆盖虽广,用户却以轻量化任务调用为主,使用深度不够。赛道分工因此出现差异:入口型赛道重在覆盖,工具型赛道承载深度使用。
人工智能热门App的概况
豆包在用户规模上明显甩开其他产品,千问3月冲到高点后增长乏力。
2026年1–9月,豆包整体呈小幅波动式上升,9月独立设备规模为4.62亿台,与其余产品差距明显;千问3月冲高后进入回调,9月回落至1.62亿台; DeepSeek、元宝体量小幅平稳波动,增长弹性有限。头部产品已经完成用户卡位,其他产品想突破更难。
人工智能-热门APP概况
9月豆包规模突破4.6亿台,稳居第一;尾部垂直应用的打开频次反而更高。
9月AI应用TOP10形成清晰的体量梯队,头部梯队用户底盘远高于其余产品,从头部到尾部用户规模快速衰减,行业集中度较高。活跃度与用户规模并不同步:千问、DeepSeek单机单日使用频次分别为4.07次、3.51次,智谱清言、MiniMax则可达8.24次、7.17次。这体现出不同产品的用户定位差异——大盘型产品侧重广谱需求覆盖,中小参与者用户圈层更聚焦,使用粘性更强。
中国移动互联网价值榜
2026Q3中国移动互联网用户增速榜
近3个月豆包复合增长率达0.96%;抖音、微信等国民级应用增速缓慢。
携程和闲鱼的增速跑在大盘前面,线下出行和闲置物品流转这两块市场热得发烫;铁路12306、云闪付这类腰部平台的表现,也透出经济复苏的劲头。
本赛道聚焦实用主义,蚂蚁阿福增长7.55%,腾讯地图、去哪儿以及华为、OPPO的原生生态成为新的高增长极。
飞书(15.39%)与神州租车(10.69%)增速靠前;抖音来客的活跃,以及智学网、百词斩等刚需教育应用,也在持续释放潜力。
















