

萨洛蒙增速领跑亚玛芬:大中华区门店约350家,潮流退烧后往哪走
潮牌不缺顶流,难寻穿越周期的时尚。
中产这条赛道向来热闹。光是被喊作“中产三宝”的品牌,两年里就换了三茬。
最早的1.0版本是lululemon、拉夫劳伦、始祖鸟;后来演成始祖鸟、可隆、迪桑特的2.0户外组合;眼下最新一版3.0则是alo、昂跑、萨洛蒙。
新面孔一个接一个冒出来,配色一轮轮翻新,跨界联名和科技故事轮番上阵。可新来的还没站住脚,后面又有一批品牌盯着位置,等着后来居上。
今年的“中产三宝”牌桌上,萨洛蒙是赢家。
2026年二季度,萨洛蒙所属的户外运动业务板块进账5.69亿美元,同比增长37.4%。这个增速超过了始祖鸟所在的功能性服饰板块,在亚玛芬体育三大业务板块里跑得最快。
到二季度末,萨洛蒙在大中华区的自营门店加合作伙伴门店共有315家;9月,它在中国的门店数量已经增加到约350家。
增长还在继续。9月,亚玛芬体育把三季度营收增长预期从原先的18%—20%调高到20%—22%。
放到如今运动消费大盘整体失速的环境里看,安踏2019年牵头财团掏出46亿欧元买下亚玛芬,这笔钱花得值。
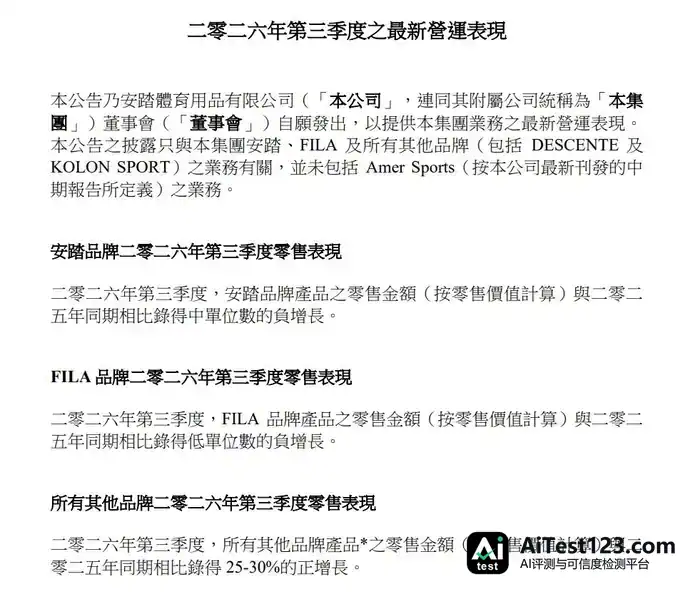
2026年上半年,安踏主品牌和 FILA 的营收增速都掉到了个位数,分别为4.8%和6.1%;安踏主品牌经营利润只微增1.2%,门店还出现净减少。到了第三季度,安踏品牌转为同比中单位数负增长,FILA转为同比低单位数负增长。
亚玛芬体育上半年整体营收却大涨 32.1%,大中华区同比增长40.2%,萨洛蒙所在板块增长40.0%。
安踏的拿手戏,是把欧美沉淀多年的小众硬核装备从批发渠道里挑出来,带进中国一二线城市的高端商场,再靠秀场联名、限量抽签和社交平台种草拉来女性客群,把它改造成都市白领的身份标签。
只是同一套走红路径之下,撞上的审美疲劳、单品见顶这类同质化瓶颈,也大同小异。
萨洛蒙就是例子。今年9月,萨洛蒙全球 CEO 接受采访时说,曾经带火品牌的时尚风潮“Gorpcore(山系机能风)彻底死了”,并强调品牌接下来要甩掉单纯的穿搭标签,让人在日常生活里真正动起来。
可就在喊出“不靠潮流”之前几个月,萨洛蒙5月刚官宣全球代言人,是手握 Dior 与 Alo Yoga 合约的顶流女团偶像金智秀。
8月,它又在北京国贸商城开出超700平方米的旗舰店,其中六成面积留给户外服装,摆明了要和同门师兄始祖鸟、迪桑特近距离抢客。
这场由中产女性审美迁徙带来的行业洗牌里,萨洛蒙既是最有代表性的赢家,也正站在潮流的下一个十字路口。
吃上lululemon红利的鞋
一条lululemon瑜伽裤,脚下该配什么鞋?
在社交平台上搜“lululemon穿搭”,出现频率最高的组合里,常见始祖鸟冲锋衣外套、lululemon休闲裤,脚上再蹬一双萨洛蒙。
放在都市消费的语境里,这可以叫“身份套装”。
早些年金融男的标准配置“拉夫劳伦 + Patagonia马甲 + 昂跑鞋”也是同一个道理:想靠穿搭传递阶层与品位,单靠一件单品做不到。
中产审美同样如此。包、表、上衣与裤子的搭配、鞋子的选择,全身上下得由一套彼此呼应的品牌撑起来,才凑得成完整的“品位套餐”,拼出大众认知里那个标准的中产形象。
从这个角度回看过去几年的运动市场,萨洛蒙的爆发更像“前人栽树、后人乘凉”。
2026年第三季度,几家传统体育大厂的日子都不太好过。安踏主品牌零售流水同比跌了中单位数,FILA 和李宁品牌各自下降低单位数;特步主品牌在中国内地的零售销售同样出现中单位数下滑。耐克大中华区截至8月底的最新财季,按报告口径营收同比下降22%。
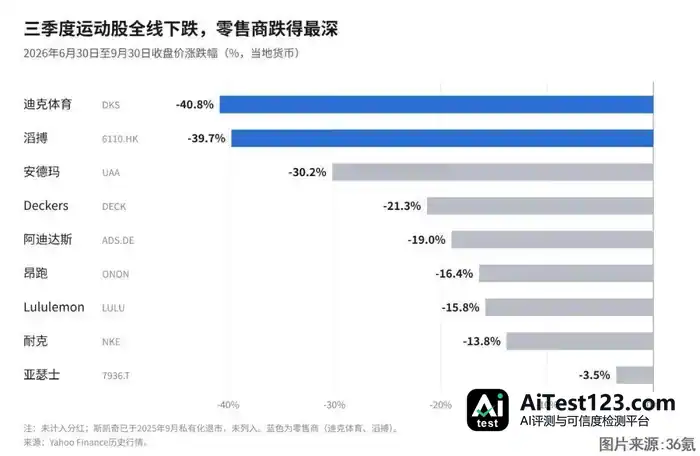
过去运动品牌拉拢消费者,靠的是男性荷尔蒙、球星签名鞋和中底科技那套叙事。如今情况变了,真正能挖出增量的地方,转到了看重时尚风格、流行趋势和生活方式的都市中产女性身上。
最早动手挖这块金矿、替整个行业做完市场教育的,是lululemon。
这家公司从一条紧身瑜伽裤起家,2025财年全球营收约111亿美元,中国大陆市场净营收同比增长约29%。中产女性的消费力由此得到验证,这条赛道也成了服饰行业里少数还能撑起高溢价的路子。
lululemon跑通了模板,抢蛋糕的人立刻挤满了赛道。
今年8月,定位比lululemon更高端的美国瑜伽品牌Alo Yoga正式进入中国,天猫旗舰店预售尾款通道开启仅1分钟,成交额就突破1000万元。李宁、FILA、耐克也都在用各自的创新方式吸引女性市场。
安踏走的是多品牌路线:瑜伽服品牌MAIA ACTIVE,户外品牌迪桑特、可隆,再到亚玛芬旗下的始祖鸟和萨洛蒙,一套运动穿搭从头到脚几乎都被收进了版图。
萨洛蒙靠一双户外鞋,成了亚玛芬的新黑马。

从时间线上看,萨洛蒙正好乘上了lululemon和始祖鸟栽下的那片树荫。
都市女性的衣橱这些年被两个品牌改了样子:lululemon 让紧身瑜伽裤、修身运动服走出健身房,成了日常穿着;始祖鸟则把硬壳冲锋衣、运动卫衣塞进了通勤搭配里。
不过,做裤子起家的lululemon,做冲锋衣起家的始祖鸟,都没能占住脚上的市场。
lululemon自2022年试水女鞋,至今在专业和审美上都没掀起水花;始祖鸟的鞋类存在感同样不强。按“身份套装必须配齐”的隐性法则,女孩们穿好上衣和瑜伽裤准备出门时,脚下正好空出一个位置。
这个缺口被萨洛蒙接住了。
原萨洛蒙中国区总经理殷一在受访时提到,品牌早年的客群以男性居多,2021 年之前男性占到 80%,女性比例一直不高。等到品牌进入城市市场,中国女性消费者的占比曾接近七成。
借一套穿搭走红,也意味着要接受这套穿搭的变化。消费者不再只满足于一双鞋,或者脚下有了更多选择,萨洛蒙还能靠什么留住她们?
摸着始祖鸟搞服装
一双鞋把萨洛蒙送进了中产女孩的衣柜。可运动品牌赛道竞争激烈,不进则退。
今年8月,萨洛蒙在北京国贸商城开出一家700多平方米的旗舰店,衣服要占店里更多的展示位。
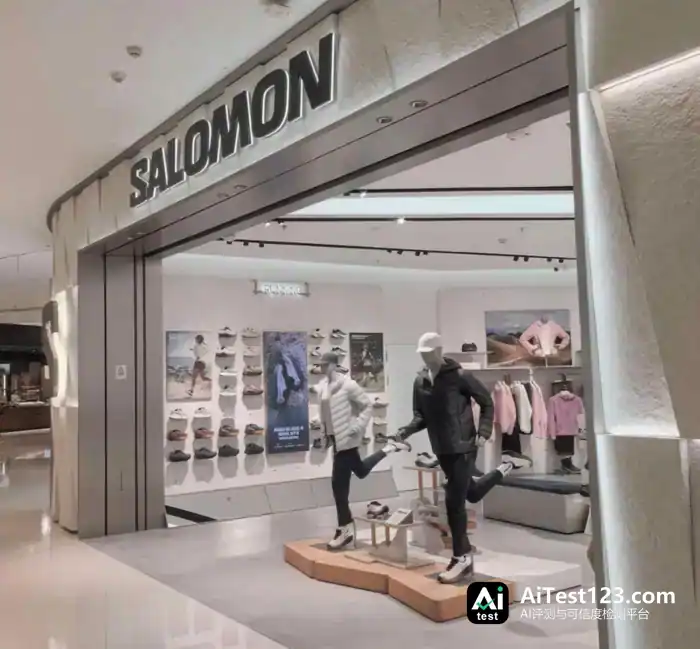
萨洛蒙全球CEO也透露,未来品牌新开的大店中,至少一半面积将用于服装陈列。
几年前的萨洛蒙完全是另一副样子。那时为了把鞋卖出去,品牌曾亲手砍掉很大一部分服装生意。
2019年,安踏牵头财团收购亚玛芬,始祖鸟、萨洛蒙等品牌随之进入安踏版图。接手后,亚玛芬调整管理方式,让不同品牌围绕自己的产品、渠道和消费者制定策略,减少过去多个品牌共用一套商业组织管理带来的麻烦。
调整之后,始祖鸟先交出了成绩单:在中国开直营店、进入核心商圈,把原本面向登山者的冲锋衣卖给更多城市消费者。
2020年,上海淮海中路的力宝广场迎来一家736平方米的始祖鸟阿尔法中心,左右毗邻的是爱马仕与蒂芙尼,定位一目了然。
萨洛蒙后来走了一条相似的路,但它和始祖鸟起步时手里最能打的产品不一样。始祖鸟有一件能卖到几千上万元的冲锋衣,萨洛蒙最先打出去的牌是鞋。
2021 年时,萨洛蒙门店月均销售额在 16 万元左右,这是时任亚玛芬大中华区总裁姚剑回忆的数据,其中服饰大约贡献 8 万元。鞋和衣服的进账看着差不多各占一半,可团队判断,买这两类商品的人并不完全重合,品牌想把资源同时铺到两个方向,难度不小。
想聚焦,第一步就是舍弃。
姚剑透露,在丁世忠的支持下,品牌清掉了大约1亿元的服装库存;一番调整过后,服装产品的占比掉到约5%。鞋的陈列效率也高,一面墙就能摆下很多款式。
靠这套做法,萨洛蒙进商场的速度快了不少。到2026年二季度末,萨洛蒙在大中华区已开出315家直营及合作伙伴门店。门店覆盖在扩,直营占比也在往上提:2025年,其全球直营业务占品牌收入的比例从上一年的33%升到41%。
店开起来之后,萨洛蒙还想在叙事上做到和始祖鸟一样有影响力,始祖鸟那套种草生态和稀缺性玩法,它照样搬了过来。
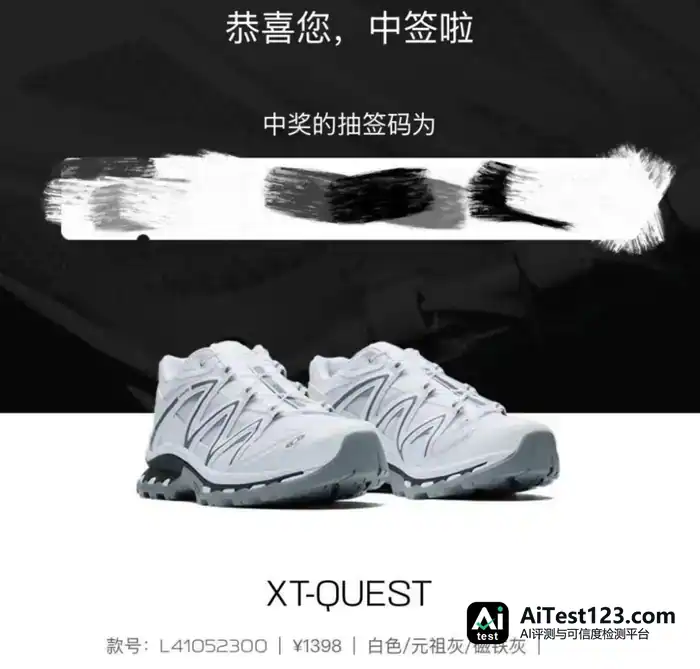
始祖鸟当年靠超模刘雯上身、秀场联名,以及二级市场炒到12000元的“龙年限定”冲锋衣,被中产追着买;萨洛蒙有样学样,把各种联名限量款引进国内,再叠上球鞋圈“会员抽签 + 门店排队四小时”的机制,原价1398元的限量款在得物上一度被炒至3999元。
线上,萨洛蒙把小红书当成核心阵地,自建“#萨门少女”话题,拿下超4072万浏览量和80万篇笔记。代言人签的是和Alo签约过的金智秀,想触达哪群人,不用多说。
从专业户外店走进城市核心商圈,从服务运动爱好者到吸引更多日常消费者,萨洛蒙是摸着始祖鸟过的河。区别在于,始祖鸟先卖火的是一件衣服,萨洛蒙先卖火的是一双鞋。
现在,萨洛蒙想把当年收起来的服装,重新挂回店里。
去中心化的中产穿搭
亚玛芬9月的投资者日上,管理层披露,服装和包袋眼下合计只占萨洛蒙全球收入的约15%。跟已经跑出来的鞋履生意比,这块还有很大的增长空间。
做服装,等于萨洛蒙从“身份套装”里的鞋往上伸手。可这一伸手,先碰到的可能就是同门兄弟始祖鸟。
要把这15%的蛋糕做大,萨洛蒙的办法除了开店,就是请人。
1月,在Maison Margiela 掌舵12年的 Heikki Salonen 被请来,出任品牌史上首位创意总监;7月,在耐克深耕20年的前大中华区商品副总裁杜文钧接管中国区。
落到具体产品上,萨洛蒙押注的主力,跟始祖鸟高度相似。
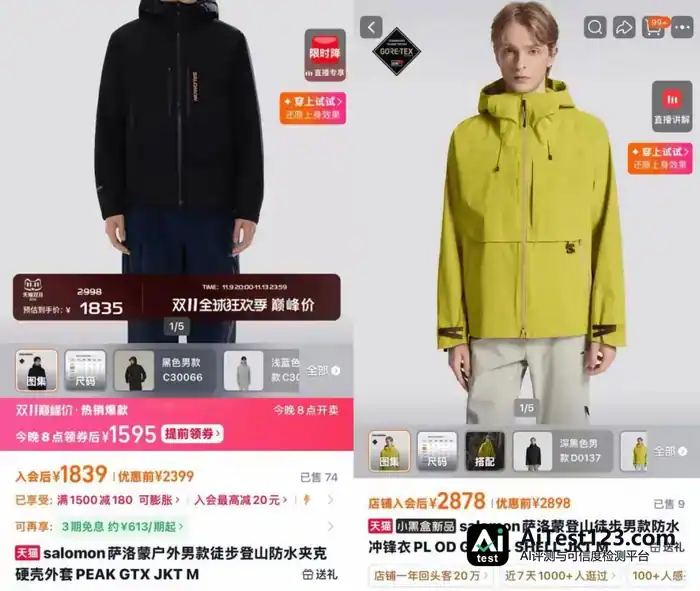
跑服和高山滑雪服这类功能性极强的服装之外,面向普通消费者的主力是定价1800至3298元的OUTLIFE防水羽绒服,以及1500至3000的硬壳登山冲锋衣。
5000至8000元以上的顶奢硬壳天花板上有始祖鸟;萨洛蒙服装锁定的1800至3300元中高端区间,正撞上凭2800元本土专业王牌立足的凯乐石。
放到安踏集团内部,它还和主力冲锋衣定在1500至3000元的可隆、主力滑雪与羽绒服定在2000至4000元的迪桑特重叠。
萨洛蒙的冲锋衣,就夹在“向上买鸟、平替买凯乐石、轻户外买可隆”的缝隙里。
中产消费者就算心疼钱包、想找始祖鸟的高性价比平替,同样出身亚玛芬、采用GORE-TEX 面料、门店就开在隔壁、价格只有始祖鸟一半的萨洛蒙冲锋衣,抢走的还是可隆、迪桑特以及始祖鸟入门款的同门生意。
不过这种情况真发生的概率或许很小。牌桌上这群“中产新贵”几乎个个都揣着全品类梦,可至今没人真正做成过。
lululemon从2022年起高调造鞋,试水四年依然没激起水花,2026财年二季度全球净营收下滑4.3%;靠冲锋衣起家的始祖鸟2025年成立独立鞋履事业部,今年4月又调走原萨洛蒙大中华区总经理殷一,但自研鞋款屈指可数,在跑鞋市场远未成气候。
反过来的例子也有:早就把门店C位和一面墙腾给衣服的 Hoka 与昂跑,至今绝大部分营收依然出在鞋上。
品牌们一走出自己的舒适区就集体失灵,说到底,是运动消费的时代变了。
十年前,大众体育还处在跑马圈地的粗放期,消费者走进街边专卖店,从头到脚穿“一身耐克”或“一身安踏、李宁”出门,是常有的事。
可如今的运动户外市场,早就挤得满满当当,细分到不能再细分,成了一个“去中心化”的战场。
靠一个爆款单品撕开市场、贴上圈层标签,是品牌营销的拿手好戏。问题是,消费者的心智往往也就此停在那张标签上,不再往前走了。她肯为一双越野鞋掏钱,不代表会顺手捎走同品牌的冲锋衣。一身同一个牌子,反倒显得外行——每个品类都有自己擅长的玩家,一套行头哪能全交给一家包办。
“中产三宝”两年换三茬,末位淘汰赛打得正凶。这种时候一味追求大而全的“全品类”,常常比不上把单一品类的心智壁垒砌得更高。
危机其实已经露头。极度配速发布的2025年国内越野跑赛事品牌鞋款榜单里,萨洛蒙的选手穿着率只有9.9%,凯乐石是40.64%,HOKA是20.85%,差距摆在那儿。
能在“身份套装”里占住一席之地,本身就够有本事了。可真要让消费者把身上其他品牌的装备换下来,还得给出新的理由。














