Agility上市:3亿美元订单到手,转化率才是估值关键
半年收入仅17.4万美元,却有6.5万小时运行和3亿美元订单。Agility上市后,人形机器人开始计算转化率。
3亿美元订单,押在一款尚未交付的机器人上
招股书里写得很清楚:3亿美元全部来自一位关联方客户,对应1000台Digit 5和一份三年期RaaS合同。机器人能不能真正部署,取决于Agility是否达到约定的产品功能、技术规格和合同里程碑。客户拿到的配套认股权证,也要随机器人实际部署逐步归属。
但在会计层面,这笔订单眼下还谈不上收入。
究其原因,订单买的Digit 5尚未正式上市。按计划,它2027年上半年先交付给早期客户,年底才全面上市。Agility给出的承诺是:能反复搬运50磅重物,工作90分钟后只需充电9分钟,末端工具可更换,还能减少对传统安全围栏的依赖,在人旁边干活。
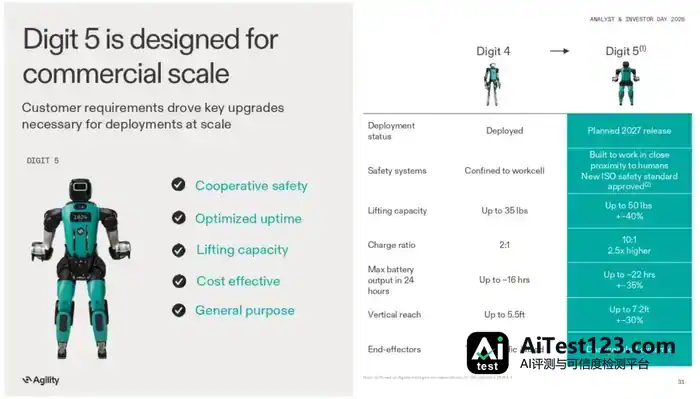
这些升级指向的是同一件事——让机器人不再只会搬周转箱,而是能在多个工位、多个班次之间流动。任务多了、每天干活的时间长了,RaaS这笔账才算得过来。
这构成第二道转化:从合同金额,转成实际部署和可确认收入。
Agility原本打算通过SPAC交易和配套融资拿到超过6.2亿美元,股东赎回之后,最终募资约4.65亿美元。对一家把RaaS当成主要商业化路径的公司来说,这4.65亿美元首先是一笔过桥资金。机器人得先造出来、送进客户现场并持续维护,收入才会在未来几年里逐步确认。
投资者日上,Agility算过一笔账:单台Digit按RaaS跑五年,预计能带来约50万美元收入,五年产品层面利润率约50%,硬件投入约1.5年收回。公司测算,年产量到1000台,产品层面利润率可升到约70%,硬件回收周期缩到一年以内;到1万台,回收周期才可能压到半年以内。这还是不摊研发和管理费用的单机模型。
3亿美元最终能转出多少台机器人、多少套设施和多少经常性收入,比订单数字本身更值得盯。
扩到三座仓库,GXO仍没算出回报
在Agility的客户名单里,最值得看的其实不是那位没有公布姓名的3亿美元买家,而是GXO。
今年8月,这家全球大型合同物流商给过一个并不漂亮的答案:GXO与多家供应商累计做过45个人形机器人试点;按GXO自己的说法,2026年正式投入生产的人形机器人数量仍为零,投资回报尚未拿到,距离ROI可能还有几年。
两个月后,GXO却决定把Digit扩到北卡罗来纳州和田纳西州的两座仓库。新项目计划2027年初从Digit 4起步,之后再转向Digit 5。
没回本,为什么还要继续扩点?
GXO 眼下真正买下的,其实是人形机器人的学习曲线。机器人到底能不能上手干活,第一座仓库给出答案;同一套本事能不能照搬,得看第二座、第三座仓库。新项目若能把部署周期压下来、少派现场工程师、让原有的程序和运维经验接着用,规模效应才会在商业模式里露头。
这就是第三道转化:部署能不能变成回本、续约和扩单。
走到这一步,机器人公司不能只公布进了多少工厂。市场要看的是单台机器人的经常性收入、运行率和吞吐量,也要知道部署一台机器人消耗多少现金、第二座工厂是不是比第一座更便宜。
SPAC交易给Agility的上市前股权估值是25亿美元。市场定价的显然不是17.4万美元收入,而是未来的转化率:3亿美元订单有多少能兑现,9座客户设施能不能扩到更多工厂,6.5万小时数据能不能让下一次部署更快。
这套问题,对中国机器人公司同样成立。
今年8月,宇树科技登陆科创板。2025年它卖出5215台人形机器人,相关收入8.68亿元,已经证明机器人可以规模制造、也能卖出去;但2025年前三季度,其人形机器人收入仍有73.6%来自科研教育,行业应用占比为9.01%。
Agility和宇树代表着两种不同的起点。Agility机器少,扎进客户现场更深,要把运行深度转成收入;宇树出货更大、硬件销售更成熟,要把装机量转成每天真正在工作的机器人。
宇树上市后一度涨超五倍,随后又从高点大幅回落。据路透社援引The Information报道,监管开始放慢部分人形机器人企业的IPO进程,追问高估值背后有多少真实需求。资本市场的态度已经变了:会跑、会跳、能出货仍然重要,但这些数字最后能不能落到客户复购和持续收入上,开始决定估值能站多久。
所以,与其把Agility当成一把统一的估值尺子,不如把它看作一张“转化表”。对人形机器人公司来说,接下来最重要的三项转化率是试点转付费、订单转交付、交付转续单,最终都要落到现金流。
人形机器人开始计算转化率,进入工厂只是一张入场券。能把上一台机器人干过的活,变成下一台机器人的收入,才是上市之后真正的比赛。