

付鹏:铜价回撤约10%后,关税变量会否推动价格重返2022—2023区间?
AI资本支出叙事退潮已导致宏观基金撤出铜市,若2026年中期选举后关税预期被打破、COMEX库存回流全球,铜价将失去高溢价回归2022—2023年的水平区间,且COMEX跌幅大于LME。
AI叙事退潮叠加关税变量,铜价或回归2022—2023年区间
交易桌前看天下,付鹏说来评财经。这期视频录于2026年11月16日。
今天接着聊聊铜。两三周前,我在日记里专门讲过铜的库存问题,也提到COMEX那边可能出现的情况。日记发出后,铜价很快就破位了,到现在回撤幅度差不多有10%,不算小。现在再说一次,是因为还有一个重要因子没完全露出来——它将来会不会发生还不确定,但我觉得有必要提前说说。
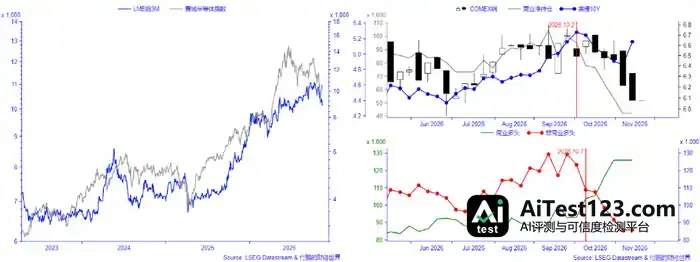
过去几年,供需两头合起来看,铜在大宗商品里算基本面最好的品种之一,所以它一直是宏观配置里很重要的一块。图上能看到,2022年估值杀跌完成之后,费城半导体指数和铜价的走势基本同步。2026年以来的大约10个月里,两者走出了一个收敛形态:半导体板块加速见顶,6月份自由现金流开始走弱,10月份跌势加快,市场现在才真正意识到,AI资本支出的叙事可能要停一阵了。这轮行情的末端,铜价也走完了。
铜价的高溢价从何而来:供给托底,AI叙事决定上限
原因在于,过去几年铜的叙事逻辑里,需求端最重的一条就是AI需求——电力设施、数据中心、算力中心,还有电缆、变压器、冷却系统、芯片等,AI把铜的需求预期带起来了。可放到全球看,铜的需求一头在增,另一头在减:中国基建投资、房地产等领域的用铜需求是往下走的。整个需求端看,铜真有那么短缺吗?其实没有。在我看来,全球市场要是没被割裂,2022—2023年的铜价水平更能反映真实的供需状况。
供给端确实紧。过去10年,上游矿山的实际资本支出基本没扩张,铜精矿供应紧张、加工费(TC/RC)持续走低,都说明铜矿供应很短缺,这对价格是重要支撑。不过要留意,供给端给的是支撑的维度——价格在什么位置能撑住、下跌时能跌多深,由供给决定;价格能涨多高,更多看需求侧的叙事。铜价能维持在这么高的水平,跟半导体、AI需求的叙事关系密切。
所以很多宏观基金配置上游电力相关资产时,会同时配上铜、核电所需的铀,还有燃气轮机等标的。这些配置逻辑本质上一样,都是押注AI资本支出的叙事。而从2026年6月到10月,我们一直在提示:从自由现金流开始转弱,到眼下资本支出叙事暂停乃至引发担忧,10月份之后这一变化已经相当明显。
持仓数据看,COMEX铜的投机性多头大部分来自宏观基金,它们持多头是出于配置需求,并不是真需要铜——真正需要铜的买家会体现在商业多头上。10月2日之后,这部分配置性需求开始大幅减弱,10月2日至7日这一周里,宏观基金又开始了大规模减仓。背后的环境是:10年期美债收益率升到5%以上,AI资本支出叙事开始坍塌,美股第二波下跌开始,费城半导体指数的第二波下跌也在加速,债务风险进一步蔓延。这些因素叠加,基于AI资本支出叙事的配置开始大幅收缩......
《付鹏说》第七季已经正式上线,大家点击订阅加入。第七季也做了全新更新,权益升级。付鹏说第七季一共包括五大主要模块,分别是视频专栏、专属社群、深度文章、图表解答以及专属的问答。已经购买参加付鹏说第七季的小伙伴,别忘了扫图中的二维码,找我们的客服小助手领取专栏资料。
付鹏说第七季,期待大家的加入。














