OpenAI与Meta同日打通Agent进门与支付:Visa、Mastercard两边站台
sina qqZone renren ydCloud 0
Agent如今既能进门,也能付钱了。
Agent替用户“消费”的时代,终于到来了。
美国时间2026年11月13日,两场发布会赶在同一天。企业级对话式智能体公司Sierra联合Meta正式发布个人代理协议Poppy v1.0,解决的是助手怎么“进门”;OpenAI则推出面向个人助手dots的ChatGPT Wallet,解决的是助手怎么“付钱”。
进门和结账在同一天被打通,这件事本身就耐人寻味。更值得留意的是,两套方案背后站着同一批名字:Visa和Mastercard同时出现在两边名单里,Shopify、Stripe这些掌管电商与支付基础设施的公司,则在Poppy的核心伙伴之列。
表面上看,Agent的下一场竞争是巨头抢入口;往深处看,暗线是一场围绕商业通道的提前占位。
01
个人Agent协议,PPP
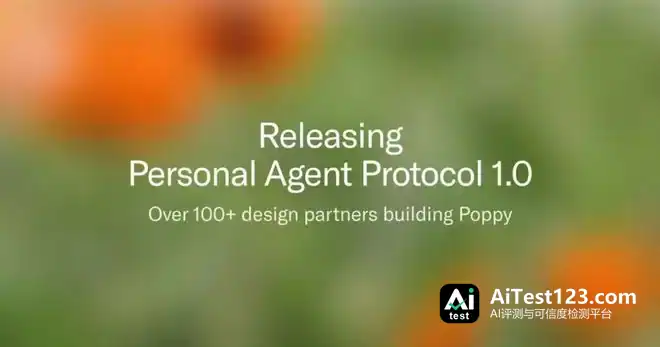
Sierra与Meta联合发布个人代理协议Poppy v1.0|图片来源:Sierra官方博客
以前个人助手访问企业网站,只能像个隐身访客。商家看不清来者是谁,更不敢把查订单、改地址、订机票或者金融预审这类敏感操作交给它。
Meta和Sierra推出Poppy,要解决的核心就是信任:企业在接到请求时,能用密码学手段确认三件事——来敲门的是哪个助手、它代表哪位用户、到底拿了多少权限。
Poppy协议的核心由三部分组成:“门牌”、“地基”和“双向授权”。
“门牌”。接入Poppy的企业需要在网站标准路径/.well-known/poppy下放置一份配置文件。这相当于在店门口贴一张访客须知,讲明开放了哪些通信端点、登录方式是什么、哪些操作被允许。助手找过来时不必再猜网页按钮该怎么点,先读这张门牌,照着规矩办就行。
“地基”。Poppy没有推翻互联网现有的通信方式,而是直接建立在OAuth授权、HTTPS加密传输、OpenAPI以及模型上下文协议之上。用户只是查商品价格,助手可以作为匿名访客对话;一旦涉及账户操作,就必须走授权登录,让企业验明正身。
“双向授权”。用户这头能选:给助手只读权限,还是连修改信息、发起交易都放开;企业那头则规定外部助手在自己地盘上最多能走到哪一步。双方都同意,一次交互才作数。
从发布信息来看,Sierra与Meta联手推动这套协议,互补性很强。Sierra由前Salesforce联席首席执行官Bret Taylor与前Google高管Clay Bavor创立,主业是帮企业打造自有客服智能体,天然坐在“接待方”一侧;Meta旗下的个人助手Muse则是典型的“来访方”,需要敲开无数网站的大门。接待方和来访方各出了一半力气,这次标准才得以落地。目前Muse访问参与站点时,已经默认优先查找并调用Poppy协议。
开放协议最怕先有鸡还是先有蛋的冷启动难题。这一次真正帮Poppy跨过门槛的,是电商基础设施巨头Shopify。
协议发布的同时,Shopify直接为全球175多个国家的每一位商家自动开启并生成了Poppy发现文件,商家不需要任何手动配置。再加上超过100家设计合作伙伴里,囊括了达美航空、1Password、Okta和Cloudflare等各行业代表,这套门禁系统第一天就铺开了不小的覆盖面。
02
不碰现金的Agent
进门问题解决了,接下来的难关是付钱。
让Agent帮自己掏钱包,大多数人本能上都会抗拒。OpenAI推出的ChatGPT Wallet,设计出发点非常明确:让Agent能把交易推到终点,但从头到尾都碰不到真实资金信息。
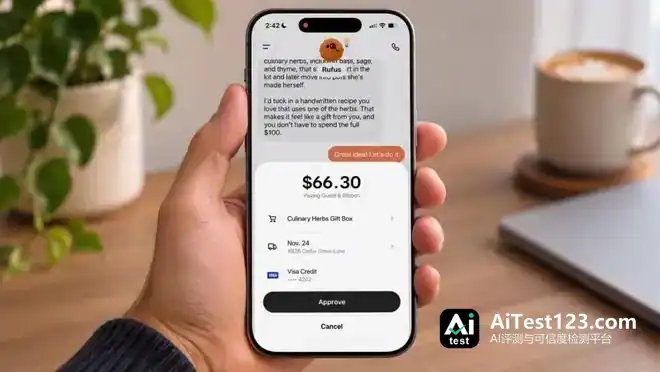
落到实际购物流程中,用户可以让自己的dot去搜商品、比价格、加购物车,并把结账页面准备好。但到了付款环节,dot必须止步,把决定权交回给人。用户要亲自核对商品清单、总金额和所选银行卡,再通过人脸识别或指纹扫描等生物识别方式完成授权,交易才会被放行。
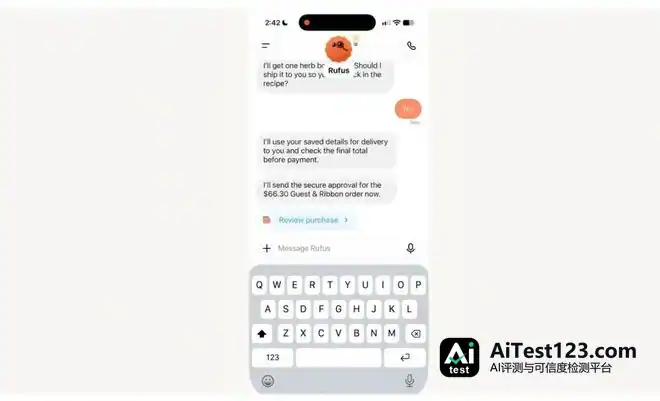
OpenAI个人助手dot(Rufus)在对话中发起“Review purchase”结账确认|图片来源:OpenAI
更要紧的安全设计在后台。无论是跑腿的dot还是收钱的商家,整笔交易里都看不到用户真实的信用卡卡号。用户授权之后,合作的卡组织网络会生成一次性支付凭证,里面包含临时卡号、安全码和有效期。商家收到的只有这串临时信息,真实卡号自始至终不出现。
为了这套机制,OpenAI拉来American Express、Mastercard和Visa联合开发,原有的信用卡积分、权益和拒付保护完整保留。OpenAI还在发布时专门划清界限,强调ChatGPT Wallet绝非加密钱包,也不走区块链或稳定币支付,完全运行在传统法币银行与卡组织基础设施之上。
从公开信息看,各方的商业算盘都不难理解。对OpenAI来说,个人助手若只会提建议、甩链接,就始终停在导购这一步;把结账闭环留在对话生态内,dots才能从建议者变成成交者。对传统卡组织而言,智能体一旦成为新的消费入口,没人愿意看着交易流量被新型支付网络截走。借这次合作,三大卡组织顺势把新通道接回了自己的清算网络。
OpenAI 迈出的头一步,其实收得很紧。
ChatGPT Wallet 先只给美国境内年满 18 岁的 ChatGPT Pro 订阅用户限量试用,可绑定的美国发行银行卡包括 Amex、Visa、Mastercard,以及 Chase 发的卡。公开信息摆在这里,先拿付费用户开刀,多半是为了在风控上稳着走。
03
当巨头联手
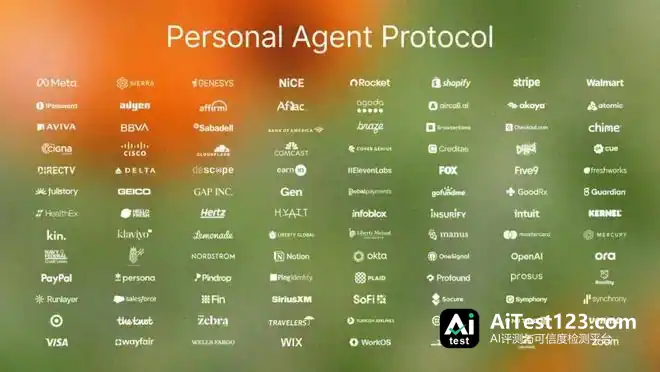
把两条新闻摆到一张桌面上,交叉之处很有意思。Poppy 首批核心伙伴里有 Shopify、Stripe、PayPal、Visa、Mastercard;ChatGPT Wallet 那边参与开发的是 Amex、Visa 和 Mastercard。两边都沾的只有 Visa 和 Mastercard——既进了 Poppy 的名单,又是 Wallet 的开发方。
更值得琢磨的是,Poppy 那份 100 多家设计合作伙伴的名单里,OpenAI 自己也赫然在列。Personal Agent Protocol 首批设计伙伴超过 100 家,OpenAI 与 Visa、Mastercard 都在其中|图片来源:Sierra
消费端,Meta 的 Muse 和 OpenAI 的 dots 是针尖对麦芒的对手,抢的都是用户每天最先打开的那个入口。可到了企业访问层,两家却坐进同一间会议室,准备共用一张门禁卡。道理不复杂:航空公司也好,零售商也罢,谁都不愿为每家模型厂商各养一套互不兼容的接口。C 端各显神通抢入口,B 端就得共建同一张通行证。
技术路线也透出一个信号。智能体之间的自动交易,曾被不少人视作稳定币的用武之地。但这一轮落地,现有金融和电商基建挑的是「标准授权协议加一次性虚拟卡凭证」的渐进路子,加密方案先搁一边。先把成熟的风控与清算轨道接上,让交易跑起来,对传统商业体系来说最省事。
不过,公开信息里还悬着一个问号。
Poppy 和 ChatGPT Wallet 眼下都没说彼此是否已经打通。日后用户的 dot 走进一家开了 Poppy 协议的 Shopify 店铺,能不能顺利握手、再用 Wallet 付掉,还得看后续验证。
04
Agent 的自主权,停在购物车前
把 Poppy 的双向授权和 ChatGPT Wallet 的强制生物识别并排看,行业共同划下的那条线就清楚了——Human in the loop。
读数据、改订单、真金白银扣款,助手的自主权一律精准停在购物车跟前。比价、填结账栏位它都能代劳,可最后把开关拨到确认那一格的,还得是用户本人。
这样的设计保住了安全,也留下几个没答案的问题。
比如交易责任归谁,眼下是笔糊涂账。助手选品时领会错了你的意思,或者逛网页时被藏起来的恶意提示词拐去下单,哪怕最后刷的是你的脸,出了纠纷,银行现有的拒付保护能不能兜住「助手犯的错」,公开信息里没有界定。
能参与协议交易的覆盖范围和门槛,也还摆在那儿。Shopify 带起了海量商户,可互联网上无数长尾网站什么时候才挂上 Poppy 的门牌?另一头,ChatGPT Wallet 目前只对美国本土 Pro 订阅用户开放,其他市场和普通用户要等到哪天,仍是未知数。
再说每笔交易都强制生物识别,安全感确实拉满。可设想一下,往后你习惯了让助手每天订咖啡、买日用品,件件小事都得掏手机刷一次脸,全自动代理许诺的省心,在高频场景里反倒成了新的操作摩擦。
助手还不够完美、社会信任也没建起来的当下,让用户紧紧攥住最后「点击确认」的权力,或许是行业换入场券必须付的成本,也左右着个人助手商业化的推进节奏。
下一次,你让 AI 助手去改快递地址、顺手把单买了,它总算不用再被当爬虫挡在门外。亮出合规身份走进店铺,看懂门牌、填好购物车,然后停在结账页面,把手机递到你面前,等你的脸对准摄像头。
今天这一下刷脸,是用户把信任交给助手之前的最后一道门槛。只是等到哪天,所有人都习惯了把日常消费丢给程序跑腿,这一下确认会不会沦为随手点掉的过场?就像所有网站和引用让你签的授权协议,几乎没人真看懂,也没人愿意认真看。